
การรับค่าจ้างที่ทำงานแล้วมีผลต่อภาษีเงินได้บุคคลธรรมดา, ประกันสังคม และบัญชีเงินเดือนอย่างไร?
การรับเงินล่วงหน้าผ่านการรับค่าจ้างที่ทำงานแล้วมีผลต่อภาษีเงินได้บุคคลธรรมดา, ประกันสังคม และบัญชีเงินเดือนหรือไม่?
พนักงานที่ได้รับเงินบางส่วนที่ทำงานแล้วก่อนวันจ่ายเงินเดือนมักมีคำถามสามข้อ: จะถูกคิดภาษีเพิ่มหรือไม่, เงินที่ใช้คำนวณประกันสังคมจะเปลี่ยนแปลงหรือไม่ และสิ้นเดือนจะได้รับเงินเท่าไหร่? คำตอบไม่ได้อยู่ที่จำนวนครั้งที่ถอน แต่ขึ้นอยู่กับลักษณะของรายได้, ฐานการคำนวณ, เวลาที่กำหนดตามกฎหมาย และวิธีการที่บริษัทตัดสินใจเกี่ยวกับบัญชีเงินเดือน
> สรุปสั้น ๆ: การรับค่าจ้างที่ทำงานแล้วส่วนใหญ่เปลี่ยนแปลง เวลาที่เข้าถึงเงินบางส่วน ไม่ได้สร้างเงินเดือนเพิ่มเติมโดยอัตโนมัติ อย่างไรก็ตาม บริษัทต้องกำหนดรายได้ที่ต้องเสียภาษี, ฐานการคำนวณประกันสังคม, รอบการยื่นและเอกสารตามกฎระเบียบที่มีผลบังคับใช้ ไม่สามารถใช้ประโยคนี้เป็นข้อสรุปภาษีสำหรับทุกโมเดลได้
> คำเตือน: นี่คือเนื้อหาที่อธิบายภาพรวม ไม่ใช่คำแนะนำด้านภาษี, ประกันสังคม หรือกฎหมายสำหรับเอกสารเฉพาะ โมเดลที่มีค่าธรรมเนียม, การสนับสนุน, ผลประโยชน์อื่น ๆ, บุคคลที่สามที่ให้เงินหรือภาระผูกพันในการคืนเงินต้องได้รับการวิเคราะห์แยกต่างหาก
1. ก่อนอื่นต้องแยกสามแนวคิด
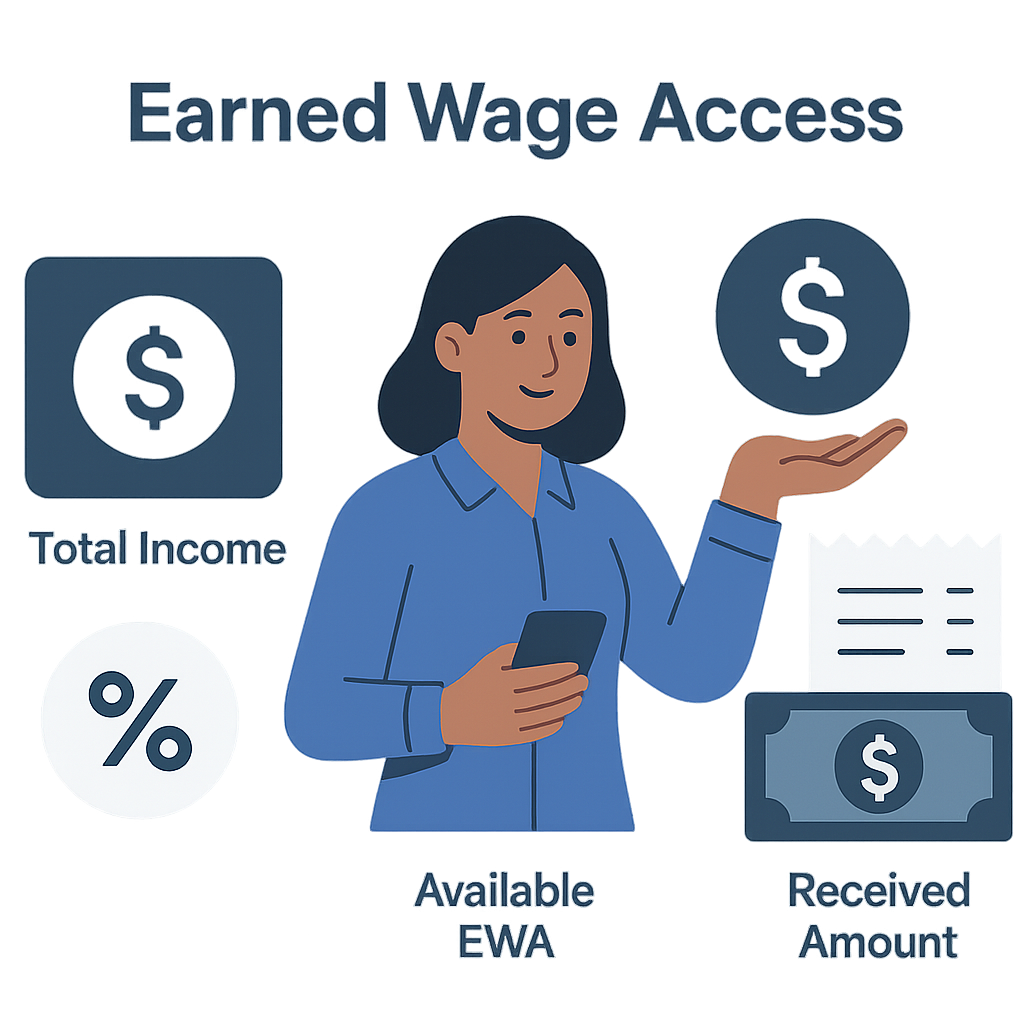
รายได้รวมของรอบ
คือเงินเดือน, ค่าจ้าง และรายการที่เกี่ยวข้องที่กำหนดตามสัญญา, นโยบาย, การทำงานจริง และกฎหมาย
จำนวนเงินที่สามารถรับได้ล่วงหน้า
คือส่วนที่ระบบอนุญาตให้เข้าถึงก่อนวันจ่ายเงินเดือน หลังจากใช้การทำงานที่ได้รับการอนุมัติ, จำนวนที่ได้รับ, การสำรอง และขีดจำกัด
จำนวนที่ได้รับจริงในรอบสุดท้าย
คือจำนวนที่ยังคงได้รับหลังจากบัญชีเงินเดือนคำนวณรายได้รวม, การหัก/การหักลบ, ภาษี, ประกัน และภาระผูกพันอื่น ๆ ที่ถูกต้อง
สามตัวเลขนี้ไม่เหมือนกัน จำนวนที่สามารถรับได้ล่วงหน้าไม่ใช่ฐานเดียวในการคำนวณภาษีหรือประกันสังคม
2. การรับค่าจ้างที่ทำงานแล้วมีผลต่อบัญชีเงินเดือนอย่างไร?
ตามตรรกะของระบบ:
- เฉพาะการทำงานที่ได้รับการอนุมัติเท่านั้นที่สร้างจำนวนที่สามารถรับได้;
- พนักงานเลือกจำนวนเงินในขอบเขตที่อนุญาต;
- จำนวนที่ได้รับจะถูกบันทึกในรอบ;
- ในรอบสุดท้าย จำนวนที่ได้รับสำเร็จจะถูกนำเข้าสู่การตัดสินใจเกี่ยวกับเงินเดือน;
- วันที่ทำงานที่ได้รับการครอบคลุมโดยจำนวนที่ได้รับล่วงหน้าจะถูกล็อคเพื่อไม่ให้รวมอีกในรอบถัดไป;
- ใบเงินเดือนต้องแสดงรายได้รวม, รายการตามกฎระเบียบ และจำนวนที่ยังคงจ่ายจริง
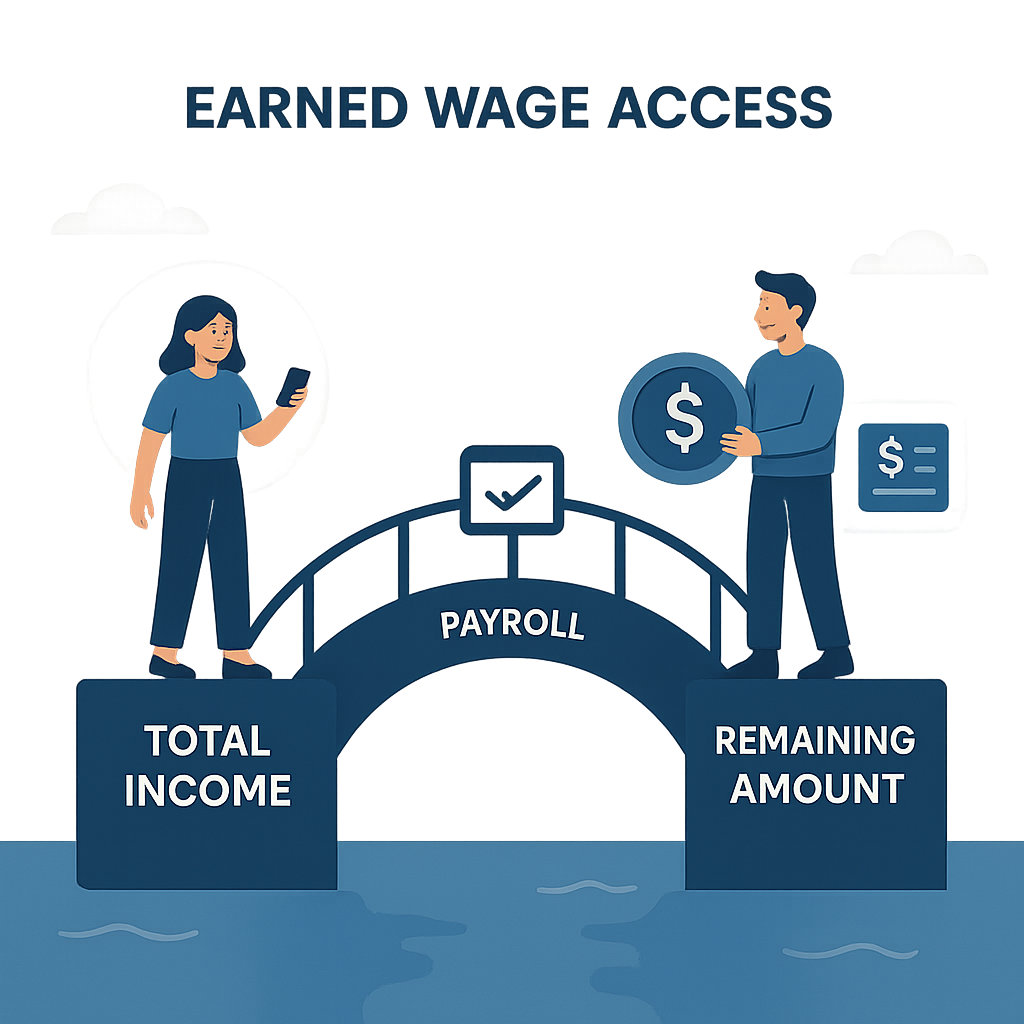
ดังนั้น จำนวนที่พนักงานได้รับล่วงหน้าไม่ควรถูกมองว่าเป็น "สูญเสียไป"; มันเป็นส่วนที่ต้องอธิบายในสะพานจากรายได้รวมถึงจำนวนที่ได้รับจริงในรอบสุดท้าย
3. การรับค่าจ้างที่ทำงานแล้วทำให้เกิดภาษีเงินได้บุคคลธรรมดาเพิ่มเติมหรือไม่?
(พื้นฐาน: ดู เงินเดือนคืออะไร? ฐานกฎหมายและรูปแบบการจ่ายเงินเดือน.)
ไม่ควรสรุปภาษีเพียงจากการที่พนักงานได้รับเงินล่วงหน้าหรือหลายครั้ง ในหลักการบริหารจัดการ บริษัทต้องวิเคราะห์:
- จำนวนเงินมีลักษณะเป็นเงินเดือน, ค่าจ้าง หรือรายการอื่น ๆ;
- เวลาที่กำหนดรายได้ที่ต้องเสียภาษีตามกฎระเบียบที่ใช้บังคับ;
- องค์กร/บุคคลใดเป็นผู้จ่ายรายได้หรือมีภาระผูกพันในการหัก;
- ค่าธรรมเนียมหรือผลประโยชน์เพิ่มเติมมีการเกิดขึ้นหรือไม่;
- การตัดสินใจตามเดือน/รอบ/ปีถูกดำเนินการอย่างไร
หากการรับค่าจ้างที่ทำงานแล้วเป็นเพียงกลไกในการเข้าถึงล่วงหน้าส่วนหนึ่งของรายได้เดียวกัน การโอนเงินล่วงหน้า ไม่ได้หมายความว่ารายได้รวมจะเพิ่มขึ้นโดยอัตโนมัติ แต่รอบการยื่นและเวลาที่หักต้องได้รับการยืนยันจากผู้เชี่ยวชาญด้านภาษีตามกระบวนการจริง
4. เอกสารภาษีที่ต้องตรวจสอบในปัจจุบัน
กฎหมายภาษีเงินได้บุคคลธรรมดาหมายเลข 109/2025/QH15 ได้รับการประกาศเมื่อวันที่ 10/12/2025 และมีผลบังคับใช้ตั้งแต่วันที่ 01/07/2026 นอกจากนี้ ระบบเอกสารทางการยังบันทึกกฎหมายหมายเลข 09/2026/QH16 ที่แก้ไขบางส่วนของกฎหมายภาษี มีผลบังคับใช้ตั้งแต่วันที่ 24/04/2026
บริษัทต้องใช้เวอร์ชันของเอกสารที่ได้รับการอัปเดต/รวมและคำแนะนำที่ยังมีผลบังคับใช้ในรอบการคำนวณภาษี แทนที่จะอิงจากบทความเก่า บทความนี้ไม่ได้ระบุการลดหย่อนหรืออัตราภาษีเฉพาะเนื่องจากข้อมูลอาจเปลี่ยนแปลงและไม่จำเป็นในการอธิบายลักษณะของการรับค่าจ้างที่ทำงานแล้ว
5. สามสถานการณ์ภาษีที่ต้องแยกออก
สถานการณ์ A — รับล่วงหน้าเพียงบางส่วนของเงินเดือน
รายได้รวมของรอบถูกคำนวณตามปกติ; จำนวนที่ได้รับล่วงหน้าเป็นส่วนหนึ่งในสะพานการชำระเงิน ต้องกำหนดเวลาของรายได้และการหักตามกฎระเบียบ
สถานการณ์ B — มีค่าธรรมเนียมที่พนักงานต้องจ่าย
ต้องทำความชัดเจนว่าค่าธรรมเนียมถูกจ่ายให้ใคร, ลักษณะของบริการ, วิธีการเก็บ, เอกสาร และสามารถหักเมื่อคำนวณภาษีได้หรือไม่ ไม่ควรถือว่าค่าธรรมเนียมทำให้รายได้ที่ต้องเสียภาษีลดลง
สถานการณ์ C — บริษัทสนับสนุนค่าธรรมเนียมหรือมีผลประโยชน์เพิ่มเติม
บัญชี/ภาษีต้องดูว่าจำนวนที่บริษัทจ่ายแทนเป็นผลประโยชน์ที่ต้องเสียภาษี, ค่าใช้จ่ายที่หักได้ หรือสวัสดิการตามขีดจำกัด/เงื่อนไขใดหรือไม่
การรับค่าจ้างที่ทำงานแล้วในปัจจุบันไม่ได้เก็บดอกเบี้ย/ค่าธรรมเนียมจากพนักงานตามกระบวนการที่อธิบาย แต่ยังคงต้องได้รับการยืนยันจาก Nhan Kiet ในเรื่องนโยบายการค้าอย่างเป็นทางการ
6. การรับค่าจ้างที่ทำงานแล้วทำให้เปลี่ยนแปลงเงินเดือนที่ใช้คำนวณประกันสังคมหรือไม่?
ไม่ควรใช้จำนวนที่พนักงานถอนผ่านการรับค่าจ้างที่ทำงานแล้วเป็นฐานในการคำนวณประกันสังคม ฐานการคำนวณถูกกำหนดตามความสัมพันธ์ในการทำงาน, ส่วนประกอบของเงินเดือน และกฎระเบียบประกันสังคมที่ใช้บังคับ—ไม่ใช่ตามจำนวนครั้งที่โอนเงินในเดือน
กฎหมายประกันสังคมหมายเลข 41/2024/QH15 มีผลบังคับใช้ตั้งแต่วันที่ 01/07/2025; พระราชกฤษฎีกา 158/2025/NĐ-CP มีผลบังคับใช้ตั้งแต่วันที่ 01/07/2025 แนะนำบางเนื้อหาเกี่ยวกับประกันสังคมบังคับ บริษัทต้องเปรียบเทียบสัญญาจ้างงาน, ระเบียบเงินเดือน และจำนวนที่จ่ายจริงกับเอกสารที่มีผลบังคับใช้
หากการรับค่าจ้างที่ทำงานแล้วเพียงเปลี่ยนแปลงเวลาที่รับส่วนหนึ่งของจำนวนที่อยู่ในบัญชีเงินเดือน การถอนล่วงหน้า ไม่ได้ทำให้ฐานการคำนวณเพิ่มหรือลดโดยอัตโนมัติ แต่ค่าธรรมเนียม, การสนับสนุน หรือโครงสร้างนอกเงินเดือนทั้งหมดต้องถูกจัดประเภทแยกต่างหาก
7. ตัวอย่างประกอบง่าย ๆ
สมมติว่าบัญชีเงินเดือนในรอบสุดท้ายกำหนดว่า:
- รายได้รวมตามรอบ: 12,000,000 บาท;
- รายการประกัน/ภาระผูกพันตามบัญชีเงินเดือน: 1,200,000 บาท;
- ภาษีเงินได้บุคคลธรรมดาตามเอกสารสมมติ: 300,000 บาท;
- พนักงานได้รับล่วงหน้าผ่านการรับค่าจ้างที่ทำงานแล้ว: 3,000,000 บาท
จำนวนเงินที่ยังคงจ่ายในรอบสุดท้ายตามตัวอย่าง:
12,000,000 − 1,200,000 − 300,000 − 3,000,000 = 7,500,000 บาท
จำนวน 3,000,000 บาทไม่ได้ถูกหักสองครั้ง; มันถูกแสดงเป็นส่วนที่ได้รับชำระล่วงหน้า นี่เป็นเพียงตัวอย่างทางคณิตศาสตร์ ไม่ใช่วิธีการคำนวณภาษี/ประกันสังคมสำหรับบุคคลเฉพาะ
8. ใบเงินเดือนควรแสดงอย่างไร?
(รายละเอียด: ดู รายการและใบเงินเดือนต้องแสดงเนื้อหาอะไร และ วิธีการอ่านใบเงินเดือนหลังจากได้รับการรับค่าจ้างที่ทำงานแล้ว.)
ใบเงินเดือนควรช่วยให้พนักงานสามารถติดตามได้ว่า:
- การทำงาน/ชั่วโมงและราคาที่เกี่ยวข้อง;
- เงินเดือน, เบี้ยเลี้ยง, การทำงานล่วงเวลา และรายการอื่น ๆ;
- รายได้รวม;
- รายการประกันสังคมและภาระผูกพันตามกฎระเบียบ;
- ภาษีเงินได้บุคคลธรรมดาหากมี;
- จำนวนการรับค่าจ้างที่ทำงานแล้วที่ได้รับแต่ละครั้งหรือรวม;
- ค่าธรรมเนียมการรับค่าจ้างที่ทำงานแล้วหากมีและผู้รับผิดชอบ;
- การปรับ/การคืน;
- จำนวนที่ยังคงจ่ายจริง;
- ช่องทางการขอเปรียบเทียบ
ไม่ควรบันทึกเพียงบรรทัดเดียวว่า "การหักอื่น ๆ" สำหรับจำนวนที่ได้รับผ่านการรับค่าจ้างที่ทำงานแล้วเพราะอาจทำให้พนักงานเข้าใจผิดว่าเป็นการสูญเสียเงินเดือน
9. จำนวนที่ได้รับล่วงหน้าเป็น "การหักเงินเดือน" หรือ "ได้รับชำระล่วงหน้า"?
ภาษาบนแอป, ระเบียบ, สัญญา และใบเงินเดือนต้องได้รับการจัดการให้สอดคล้องกัน ในการอธิบายให้พนักงานเข้าใจ ควรแสดงให้ชัดเจนว่านี่คือจำนวนที่พวกเขาได้รับล่วงหน้าจากส่วนที่มีคุณสมบัติและถูกคำนวณในบัญชีเงินเดือน เพื่อหลีกเลี่ยงการสร้างความรู้สึกว่ามีการลงโทษหรือค่าใช้จ่ายที่ไม่ชัดเจน
การใช้คำศัพท์ทางกฎหมาย "การหักเงินเดือน" ต้องเปรียบเทียบกับประมวลกฎหมายแรงงานและสถานการณ์จริง ไม่ควรใช้คำศัพท์ทางการตลาดเพื่อแทนข้อสรุปทางกฎหมาย
10. การรับค่าจ้างที่ทำงานแล้วทำให้เปลี่ยนรอบการจ่ายเงินเดือนหรือไม่?
(ดูเพิ่มเติม: รอบการจ่ายเงินเดือนถูกกำหนดอย่างไร?.)
การรับค่าจ้างที่ทำงานแล้วอาจสร้างเวลาการชำระเงินหลายครั้งในรอบ แต่ยังไม่สามารถสรุปได้ว่าบริษัทได้เปลี่ยนรูปแบบ/รอบการจ่ายเงินเดือนในความสัมพันธ์ในการทำงาน ต้องดูที่:
- สัญญาจ้างงานและระเบียบการจ่ายเงินเดือน;
- ความสมัครใจของคำขอ;
- ส่วนที่เหลือจะจ่ายในวันใด;
- รายการ/ใบเงินเดือน;
- วิธีการบันทึกจำนวนที่ได้รับ;
- กฎระเบียบแรงงานที่มีผลบังคับใช้
บริษัทต้องได้รับการยืนยันจากฝ่ายกฎหมายเกี่ยวกับวิธีการอธิบายที่เหมาะสมในเอกสารสำหรับพนักงาน
11. เมื่อใดที่อาจเกิดข้อผิดพลาดทางภาษีหรือประกันสังคม?
- ถือว่าจำนวนที่สามารถรับได้ล่วงหน้าเป็นรายได้รวม;
- นำจำนวนที่ได้รับล่วงหน้าเป็นค่าใช้จ่ายสองครั้ง;
- หักจำนวนการรับค่าจ้างที่ทำงานแล้วสองครั้งในบัญชีเงินเดือน;
- ผูกธุรกรรมผิดคนหรือผิดรอบ;
- จัดการค่าธรรมเนียม/ผลประโยชน์ที่บริษัทสนับสนุนไม่ถูกต้องตามลักษณะ;
- พลาดธุรกรรมที่สำเร็จใกล้กับเวลาปิด;
- นำธุรกรรมที่ล้มเหลว/รอเข้าสู่จำนวนที่ได้รับ;
- การทำงานถูกแก้ไขแต่บัญชีเงินเดือนไม่ได้รับการอัปเดต;
- คนหนึ่งทำงานหลายลูกค้าถูกนับซ้ำ;
- ใช้เอกสารภาษี/ประกันสังคมที่หมดอายุ
12. รายงานสะพานสำหรับพนักงานแต่ละคน
| ส่วนประกอบ | แหล่งที่มา |
|---|---|
| การทำงาน/รายได้รวม | การบันทึกเวลา + บัญชีเงินเดือน |
| รายได้ที่ต้องเสียภาษี | บัญชีเงินเดือน/ภาษีที่ได้รับการอนุมัติ |
| ฐานการคำนวณประกันสังคม | เอกสารแรงงาน + บัญชีเงินเดือน |
| ภาษี/ประกันสังคมที่คำนวณแล้ว | บัญชีเงินเดือน |
| การรับค่าจ้างที่ทำงานแล้วที่สำเร็จ | บันทึกธุรกรรมที่ได้รับการตรวจสอบ |
| การคืน/การปรับ | ธนาคาร + บันทึกข้อยกเว้น |
| จำนวนที่ยังคงจ่าย | รายงานสะพาน |
ไม่ควรใช้ข้อมูลโดยตรงจากหน้าจอแอปแทนรายงานที่ได้รับการตรวจสอบ
13. Cut-off: ปัญหาที่ยากที่สุดเมื่อมีการรับเงินหลายครั้ง
(รายละเอียดทางบัญชี: ดู การบันทึกและการตรวจสอบบัญชีสำหรับการรับค่าจ้างที่ทำงานแล้ว.)
นโยบายต้องกำหนดธุรกรรมที่สร้างก่อนแต่สำเร็จหลังเวลาปิดอยู่ในรอบใด ฝ่ายต่าง ๆ ต้องตกลงกันว่า:
- เขตเวลา;
- เวลาปิดธุรกรรม;
- สถานะที่มีคุณสมบัติเข้าสู่บัญชีเงินเดือน;
- การจัดการธุรกรรมที่รอผ่านรอบ;
- การจัดการการคืนหลังปิด;
- เงื่อนไขการเปิดบัญชีเงินเดือนอีกครั้ง;
- รอบการยื่นภาษีที่เกี่ยวข้อง
บัญชีและที่ปรึกษาภาษีต้องอนุมัติ; ระบบไม่ควร "เปลี่ยนวัน" เองเพื่อให้ตรงกับรายงาน
14. พนักงานลาออกหลังจากได้รับการรับค่าจ้างที่ทำงานแล้ว
บริษัทต้อง:
- ล็อคคำขอใหม่ตามสถานะการลาออก;
- ปิดธุรกรรมที่รออยู่;
- กำหนดการทำงานจริงและรายได้รวมสุดท้าย;
- คำนวณภาษี/ประกันสังคม/สิทธิประโยชน์ตามกฎระเบียบ;
- เปรียบเทียบจำนวนที่ได้รับ;
- จัดการความแตกต่างตามข้อตกลงที่ถูกต้องตามกฎหมาย;
- จัดทำใบเงินเดือน/เอกสารที่สามารถอธิบายได้;
- โอนจำนวนที่ไม่สามารถเรียกคืนเข้าสู่กระบวนการแยกต่างหากหากมี
ไม่ควรถือว่าความแตกต่างทั้งหมดเป็นจำนวนที่สามารถหักได้
15. เอกสารที่บริษัทควรเก็บรักษา
- สัญญาจ้างงานและระเบียบเงินเดือน;
- ระเบียบ/นโยบายการรับค่าจ้างที่ทำงานแล้ว;
- ความสมัครใจ/การยืนยันของพนักงาน;
- การทำงานและประวัติการอนุมัติ/การแก้ไข;
- สูตร, ราคาต่อหน่วย, ขีดจำกัด, การสำรอง;
- ธุรกรรมและรายการตรวจสอบ;
- รายงานสะพานกับบัญชีเงินเดือน;
- ใบเงินเดือน;
- เอกสารการยื่น, การหัก และการตัดสินใจภาษี;
- เอกสารประกันสังคม;
- ใบแจ้งหนี้/เอกสารค่าธรรมเนียม;
- ข้อยกเว้น, การคืน และจำนวนที่ไม่สามารถเรียกคืน;
- เวอร์ชันของเอกสารกฎหมายที่ใช้
16. เช็คลิสต์สำหรับ HR, บัญชีเงินเดือน และบัญชี
HR
- ยืนยันบุคคล, สัญญา และสถานะการทำงานที่ถูกต้อง
- สื่อสารว่าการรับค่าจ้างที่ทำงานแล้วไม่ใช่เงินเดือนเพิ่มเติม
- มีช่องทางอธิบายจำนวนที่ยังคงได้รับในรอบสุดท้าย
บัญชีเงินเดือน
- ใช้เฉพาะธุรกรรมที่สำเร็จที่ได้รับการตรวจสอบ
- ผูกกับรอบที่ถูกต้องและไม่หักสองครั้ง
- แยกรายได้รวมออกจากจำนวนที่ได้รับล่วงหน้า
- ตรวจสอบการแก้ไขการทำงาน, การลาออก และการคืน
บัญชี/ภาษี
- กำหนดลักษณะและเวลาการบันทึก
- กำหนดภาระผูกพันในการหัก/ยื่น
- แยกค่าธรรมเนียมและจำนวนเงินที่จ่ายให้พนักงาน
- ตรวจสอบธนาคาร, หนี้สิน และบัญชีเงินเดือน
กฎหมาย/ประกันสังคม
- ตรวจสอบคำศัพท์, ระเบียบ และฐานการคำนวณ
- ตรวจสอบความเหมาะสมของการจัดการความแตกต่าง
- อัปเดตเอกสารที่มีผลบังคับใช้ในรอบ
17. ประโยคที่ไม่ควรเขียนในการสื่อสาร
- “การถอนการรับค่าจ้างที่ทำงานแล้วไม่มีส่วนเกี่ยวข้องกับภาษี.”
- “การรับเงินกี่ครั้งก็ไม่มีผลกระทบใด ๆ.”
- “การรับค่าจ้างที่ทำงานแล้วไม่ใช่การกู้ยืมในทุกโมเดล.”
- “จำนวนที่ได้รับสามารถหักได้ในทุกกรณี.”
- “จำนวนที่สามารถรับได้คือเงินเดือนจริง.”
- “การสำรองคือจำนวนที่บริษัทเก็บไว้.”
ควรใช้วิธีการแสดงออกที่มีเงื่อนไข, อธิบายข้อมูล และนำผู้อ่านไปสู่นโยบายอย่างเป็นทางการ
18. คำถามที่พบบ่อย
การรับเงินล่วงหน้าสองครั้งในเดือนจะถูกคิดภาษีสองครั้งหรือไม่?
จำนวนครั้งที่โอนเงินไม่ได้กำหนดจำนวนภาษี บัญชีเงินเดือนต้องรวบรวมรายได้, เวลาที่ถูกต้อง และจำนวนภาษีที่ถูกหักตามกฎระเบียบ; ธุรกรรมการรับค่าจ้างที่ทำงานแล้วไม่ควรถูกบันทึกซ้ำ
จำนวนเงินที่ถอนผ่านการรับค่าจ้างที่ทำงานแล้วสามารถใช้เป็นฐานการคำนวณประกันสังคมได้หรือไม่?
ไม่ควรใช้จำนวนที่ถอนเป็นฐานโดยตรง ฐานการคำนวณถูกกำหนดจากความสัมพันธ์ในการทำงานและส่วนประกอบของเงินเดือนตามกฎหมาย, สัญญา และเอกสารบัญชีเงินเดือน
ทำไมสิ้นเดือนเงินเดือนถึงน้อยลง?
เพราะส่วนหนึ่งได้รับล่วงหน้า ใบเงินเดือนต้องแสดงรายได้รวม, ภาระผูกพัน, จำนวนการรับค่าจ้างที่ทำงานแล้วที่ได้รับ และจำนวนที่ยังคงจ่าย
จำนวนสำรองจะถูกคิดภาษีทันทีหรือไม่?
ไม่สามารถสรุปตามชื่อสำรองได้ การสำรองเป็นเพียงพารามิเตอร์ที่ลดจำนวนที่สามารถรับได้ล่วงหน้า; ภาษีถูกกำหนดตามลักษณะของรายได้และเวลาตามกฎระเบียบ
ใครจะตอบเมื่อแอปและใบเงินเดือนแตกต่างกัน?
HR/บัญชีเงินเดือนต้องประสานงานกับหน่วยงานที่ดำเนินการการรับค่าจ้างที่ทำงานแล้วและบัญชี, เปรียบเทียบการทำงาน–ธุรกรรม–รายการตรวจสอบ–บัญชีเงินเดือนด้วยรหัสและรอบที่เฉพาะเจาะจง
แหล่งกฎหมายอย่างเป็นทางการ
- กฎหมายภาษีเงินได้บุคคลธรรมดาหมายเลข 109/2025/QH15, มีผลบังคับใช้ 01/07/2026
- กฎหมายหมายเลข 09/2026/QH16 ที่แก้ไขบางส่วนของกฎหมายภาษี, มีผลบังคับใช้ 24/04/2026
- กฎหมายประกันสังคมหมายเลข 41/2024/QH15, มีผลบังคับใช้ 01/07/2025
- พระราชกฤษฎีกา 158/2025/NĐ-CP เกี่ยวกับประกันสังคมบังคับ, มีผลบังคับใช้ 01/07/2025
---
ผู้เขียน: Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
คำแนะนำการรับค่าจ้างที่ทำงานแล้วสำหรับบริษัท: สายด่วน 0937.022.655 · อีเมล info@nhankiet.vn · การรับค่าจ้างที่ทำงานแล้วสำหรับบริษัท