
ค่าบริการ EWA คำนวณอย่างไร และใครเป็นผู้จ่าย?
ค่าบริการ EWA อาจให้นายจ้างเป็นผู้จ่ายทั้งหมด ให้ลูกจ้างจ่ายในแต่ละรายการ ทั้งสองฝ่ายร่วมกันรับผิดชอบ หรือรวมอยู่ในแพ็กเกจสมัครสมาชิกแบบเป็นงวด นอกจากค่าบริการแพลตฟอร์มแล้ว ยังอาจมีค่าโอนเงิน ค่าเชื่อมต่อระบบ และต้นทุนการดำเนินงานอีกด้วย ดังนั้น หากต้องการทราบว่า EWA มีค่าใช้จ่ายจริงเท่าไร ต้องพิจารณาต้นทุนรวมตลอดทั้งงวด ผู้รับผิดชอบในแต่ละรายการ และยอดเงินสุดท้ายที่ลูกจ้างได้รับจริง
EWA ย่อมาจาก Earned Wage Access ซึ่งโดยทั่วไปเข้าใจว่าเป็นโซลูชันที่ให้ลูกจ้างเข้าถึงค่าจ้างส่วนหนึ่งที่เกิดขึ้นแล้วจากวันทำงานที่ทำไปแล้ว ก่อนถึงรอบจ่ายเงินเดือนตามปกติ
ค่าบริการ EWA เป็นเรื่องที่ต้องนำเสนออย่างโปร่งใสเป็นพิเศษ คำว่า "ไม่มีดอกเบี้ย" ไม่ได้แปลว่า "ไม่มีค่าใช้จ่ายใด ๆ ทั้งสิ้น" และในทางกลับกัน การมีค่าบริการก็ยังไม่เพียงพอที่จะสรุปโดยอัตโนมัติว่าธุรกรรมนั้นเป็นการกู้ยืม ต้องพิจารณาถึงเนื้อแท้จากโครงสร้างธุรกรรมทั้งหมด แหล่งที่มาของเงิน สัญญา ภาระหน้าที่ของแต่ละฝ่าย และวิธีการคิดค่าบริการ
แยกความแตกต่างระหว่างดอกเบี้ย ค่าบริการ และค่าธรรมเนียมการชำระเงิน
สามแนวคิดนี้มักถูกใช้ปะปนกัน แต่ไม่ได้เหมือนกันทั้งหมด
รายการต้นทุน | โดยทั่วไปเป็นค่าตอบแทนสำหรับ | รูปแบบการแสดงที่ควรเป็น |
|---|---|---|
ดอกเบี้ย | ต้นทุนของการใช้เงินจำนวนหนึ่งในความสัมพันธ์ที่มีลักษณะเป็นสินเชื่อ | อัตรา ระยะเวลาคิด จำนวนดอกเบี้ย และภาระหนี้รวม |
ค่าบริการ EWA | แพลตฟอร์ม การประมวลผลคำขอ การดำเนินงาน และการให้บริการอำนวยความสะดวก | ระดับค่าบริการ วิธีคิด ผู้รับผิดชอบ และช่วงเวลาที่เรียกเก็บ |
ค่าชำระเงิน/ค่าโอน | ธนาคาร ตัวกลางชำระเงิน หรือช่องทางจ่ายเงิน | ค่าธรรมเนียมต่อรายการ หรือนโยบายยกเว้น/คืนเงิน |
ค่าเชื่อมต่อระบบ | การเชื่อมต่อระบบลงเวลา เงินเดือน ERP API หรือการติดตั้งเริ่มต้น | ค่าธรรมเนียมครั้งเดียว ตามขอบเขต หรือตามปริมาณงาน |
ค่าสมัครสมาชิก | สิทธิ์การใช้แพลตฟอร์มรายเดือน/รายปี | ระดับบริการ ขนาดผู้ใช้ และฟีเจอร์ที่รวมอยู่ |
ต้นทุนการดำเนินงานภายใน | เจ้าหน้าที่อนุมัติวันทำงาน กระทบยอด สนับสนุน และจัดการข้อผิดพลาด | ประมาณการทรัพยากรและเวลาขององค์กร |
ชื่อของรายการที่เรียกเก็บไม่ใช่ปัจจัยเดียวที่กำหนดลักษณะทางกฎหมาย ตัวอย่างเช่น การเรียกค่าใช้จ่ายว่า "ค่าแพลตฟอร์ม" แต่จำนวนเงินกลับเพิ่มขึ้นตามระยะเวลาที่ยังไม่ชำระ พร้อมค่าปรับล่าช้าและภาระการชำระที่เป็นอิสระ อาจก่อให้เกิดคำถามที่แตกต่างจากค่าธรรมเนียมคงที่สำหรับการดำเนินการทางเทคโนโลยี
เมื่อทำการตรวจสอบสถานะ องค์กรควรตั้งคำถามไปพร้อมกันว่า:
เงินที่ลูกจ้างได้รับเกิดขึ้นแล้วจากวันทำงานหรือยัง?
ใครเป็นผู้จัดหาเงิน?
ค่าบริการคิดตามรายการ ตามมูลค่าเงิน หรือตามระยะเวลา?
ลูกจ้างมีภาระการชำระหนี้ที่เป็นอิสระหรือไม่?
มีดอกเบี้ย ค่าปรับล่าช้า ค่าติดตามทวงถาม หรือค่าขยายเวลาหรือไม่?
ค่าบริการแสดงล่วงหน้า หรือปรากฏหลังจากทำธุรกรรมเสร็จสิ้นแล้วเท่านั้น?
ค่าบริการ EWA อาจประกอบด้วยรายการใดบ้าง?
ขึ้นอยู่กับรูปแบบ ต้นทุนรวมอาจประกอบด้วยองค์ประกอบหนึ่งอย่างหรือหลายอย่าง:
ค่าเริ่มต้นระบบ: การสำรวจ ตั้งค่ากระบวนการ ตั้งค่าองค์กร และอบรม
ค่าเชื่อมต่อระบบ: เชื่อมต่อข้อมูลฝ่ายบุคคล การลงเวลา เงินเดือน บัญชี และการชำระเงิน
ค่าแพลตฟอร์มแบบเป็นงวด: จ่ายรายเดือน รายปี ตามจำนวนผู้มีสิทธิ์ หรือตามจำนวนบัญชีที่ใช้งาน
ค่าธรรมเนียมธุรกรรม: เกิดขึ้นทุกครั้งที่ลูกจ้างรับเงินล่วงหน้า
ค่าโอนเงิน: ต้นทุนของช่องทางชำระเงินหรือธนาคาร
ต้นทุนของแหล่งเงิน: ต้นทุนที่องค์กรหรือผู้ให้บริการต้องเตรียมเงินไว้ก่อนรอบจ่ายเงินเดือน
ค่าสนับสนุนระดับสูง: SLA เฉพาะ ผู้ประสานงานเฉพาะทาง รายงานที่ปรับแต่งได้ หรือการดำเนินงานนอกเวลา
ต้นทุนภายใน: เวลาของฝ่ายบุคคล เงินเดือน บัญชี ไอที และหัวหน้างานโดยตรง
ไม่ใช่ทุกโครงการที่มีต้นทุนครบทั้งแปดประเภท ใบเสนอราคาที่ดีต้องทำให้องค์กรแยกแยะได้ชัดเจนว่ารายการใดจำเป็น รายการใดเป็นทางเลือก และรายการใดเกิดขึ้นเฉพาะในสถานการณ์เฉพาะเจาะจงเท่านั้น
สี่รูปแบบการเก็บค่าบริการ EWA ที่พบบ่อย
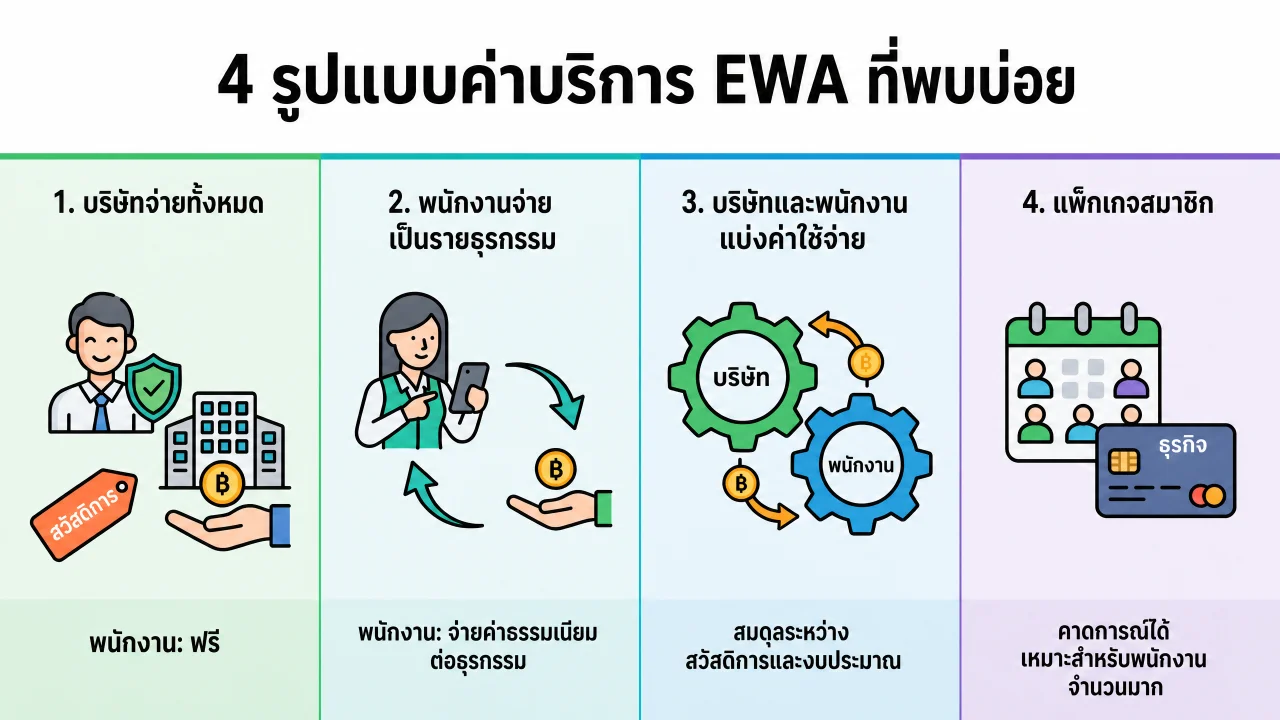
1. นายจ้างจ่ายทั้งหมด
องค์กรซื้อ EWA เป็นสวัสดิการสำหรับลูกจ้าง และจ่ายค่าบริการตามที่ตกลงกับผู้ให้บริการ ลูกจ้างรับเงินโดยไม่ต้องจ่ายค่าธรรมเนียมธุรกรรมโดยตรง เว้นแต่นโยบายจะประกาศค่าใช้จ่ายอื่น
ข้อดี:
ประสบการณ์เรียบง่าย สื่อสารได้ง่าย
ลูกจ้างไม่ต้องชั่งใจเรื่องค่าใช้จ่ายทุกครั้งที่ใช้
ลดความเสี่ยงในการสับสนระหว่างค่าบริการกับดอกเบี้ย
เหมาะเมื่อองค์กรต้องการใช้ EWA เป็นสวัสดิการเพื่อสรรหาและรักษาพนักงาน
ข้อที่ต้องพิจารณา:
องค์กรต้องจัดทำงบประมาณสำหรับทั้งโครงการ
ต้นทุนอาจเพิ่มขึ้นเมื่อจำนวนผู้ใช้และจำนวนธุรกรรมเพิ่มขึ้น
หากให้ใช้ฟรีทั้งหมดโดยไม่มีข้อจำกัดที่เหมาะสม ลูกจ้างอาจทำธุรกรรมบ่อยเกินไป
2. ลูกจ้างจ่ายค่าธรรมเนียมต่อรายการ
ทุกครั้งที่ขอรับเงินเดือนล่วงหน้า ลูกจ้างจ่ายค่าธรรมเนียมที่แสดงไว้ก่อนยืนยัน
ข้อดี:
องค์กรลดต้นทุนทางตรง
ต้นทุนผูกกับความต้องการใช้งานจริง
ผู้ที่ไม่ใช้ไม่ต้องรับภาระค่าธรรมเนียมธุรกรรม
ข้อที่ต้องพิจารณา:
ค่าธรรมเนียมเล็กน้อยอาจสะสมมากขึ้นได้อย่างมีนัยหากลูกจ้างทำธุรกรรมหลายครั้ง
หากโปรโมทเพียง "ดอกเบี้ย 0%" โดยไม่เน้นค่าธรรมเนียม ผู้ใช้อาจเข้าใจต้นทุนรวมผิด
ค่าธรรมเนียมคงที่อาจคิดเป็นสัดส่วนสูงในธุรกรรมมูลค่าน้อย
3. นายจ้างและลูกจ้างร่วมกันรับผิดชอบต้นทุน
องค์กรอุดหนุนบางส่วน เช่น ค่าแพลตฟอร์มหรือจำนวนธุรกรรมจำนวนหนึ่ง ลูกจ้างจ่ายส่วนที่เหลือหากใช้เกินขอบเขตที่ได้รับการสนับสนุน
ข้อดี:
สร้างสมดุลระหว่างสวัสดิการกับงบประมาณ
องค์กรสามารถอุดหนุนจำนวนครั้งพื้นฐานหรือสถานการณ์ฉุกเฉินได้
สร้างแรงจูงใจให้ใช้อย่างมีวิจารณญาณ
ข้อที่ต้องพิจารณา:
นโยบายอาจเข้าใจยากหากมีชั้นค่าธรรมเนียมหลายชั้น
ต้องแสดงให้ชัดเจนว่าองค์กรอุดหนุนส่วนใด และลูกจ้างจ่ายส่วนใด
ฝ่ายเงินเดือนและบัญชีต้องจำแนกต้นทุนแต่ละส่วนอย่างถูกต้อง
4. แพ็กเกจสมัครสมาชิกหรือค่าบริการตามขนาด
องค์กรจ่ายค่าบริการรายเดือน/รายปี ตามจำนวนลูกจ้างที่มีสิทธิ์ ตามจำนวนบัญชีที่ใช้งาน หรือตามแพ็กเกจฟีเจอร์ แพ็กเกจอาจรวมจำนวนธุรกรรมจำนวนหนึ่งไว้แล้ว
ข้อดี:
จัดงบประมาณได้ง่ายหากขนาดและขอบเขตคงที่
เหมาะกับโครงการขนาดใหญ่ที่ใช้งานบ่อย
รวมฟีเจอร์การบริหาร รายงาน และการสนับสนุนหลายอย่างไว้ด้วยกันได้
ข้อที่ต้องพิจารณา:
องค์กรอาจจ่ายค่าบัญชีที่ไม่ได้ใช้งานหากเลือกหน่วยคิดผิด
ต้องทำให้ชัดเจนว่าธุรกรรมเกินแพ็กเกจคิดค่าบริการอย่างไร
ต้องตกลงนิยามของ "ผู้ใช้" "บัญชีที่ใช้งาน" และ "ธุรกรรมสำเร็จ"
ตารางเปรียบเทียบข้อดีข้อเสียของแต่ละรูปแบบ
รูปแบบ | ผู้จ่ายหลัก | ความง่ายในการจัดงบ | ประสบการณ์ลูกจ้าง | ความเสี่ยงที่ต้องบริหาร | เหมาะเมื่อ |
|---|---|---|---|---|---|
นายจ้างจ่ายทั้งหมด | นายจ้าง | ปานกลาง–สูง ขึ้นกับวิธีคิด | เรียบง่ายมาก | งบเพิ่มตามการใช้ ธุรกรรมบ่อยเกินไป | มอง EWA เป็นสวัสดิการเชิงกลยุทธ์ |
ลูกจ้างจ่ายต่อรายการ | ลูกจ้าง | สูงสำหรับองค์กร | ต้องชั่งใจทุกครั้ง | ค่าธรรมเนียมสะสม ค่าธรรมเนียมสูงเมื่อเทียบกับธุรกรรมเล็ก | องค์กรต้องการต้นทุนตามผู้ใช้จริง |
แบ่งกันรับผิดชอบต้นทุน | ทั้งสองฝ่าย | ปานกลาง | ขึ้นกับวิธีแสดง | นโยบายซับซ้อน กระทบยอดยาก | ต้องการอุดหนุนระดับพื้นฐานและจำกัดงบ |
สมัครสมาชิก/ตามขนาด | นายจ้าง | สูงหากขนาดคงที่ | มักเรียบง่าย | จ่ายค่าบัญชีที่ไม่ใช้งาน เกินแพ็กเกจ | ใช้งานวงกว้างและความต้องการคงที่ |
ไม่มีรูปแบบใดดีที่สุดสำหรับทุกองค์กร ทางเลือกที่เหมาะสมขึ้นอยู่กับเป้าหมายด้านสวัสดิการ ขนาดแรงงาน งบประมาณ ความถี่การใช้งานที่คาดไว้ ความเสถียรของข้อมูล และวิธีที่องค์กรต้องการจัดสรรต้นทุน
ใครควรเป็นผู้จ่ายค่าบริการ EWA?
สามารถตัดสินใจได้จากสามคำถาม:
เป้าหมายของโครงการคืออะไร?
หากเป้าหมายหลักคือสวัสดิการ การสรรหา และการรักษาพนักงาน องค์กรสามารถอุดหนุนทั้งหมดหรือส่วนพื้นฐานได้
หากเป้าหมายคือการให้บริการอำนวยความสะดวกแบบเลือกใช้ อาจพิจารณารูปแบบจ่ายต่อรายการหรือแบ่งกันรับผิดชอบต้นทุน
หาก EWA มาแทนกระบวนการเบิกล่วงหน้าด้วยมือที่ใช้ทรัพยากรมาก องค์กรควรคำนวณต้นทุนการดำเนินงานที่ประหยัดได้ก่อนที่จะโอนค่าบริการทั้งหมดไปให้ลูกจ้าง
ใครได้รับประโยชน์ทางเศรษฐกิจ?
ลูกจ้างได้รับความยืดหยุ่นในเรื่องจังหวะกระแสเงินสด องค์กรสามารถลดปริมาณการประมวลผลการเบิกล่วงหน้าด้วยมือ เพิ่มความน่าสนใจของสวัสดิการ และได้เครื่องมือเพิ่มเติมในการสนับสนุนกำลังแรงงาน เนื่องจากทั้งสองฝ่ายอาจได้รับประโยชน์ การแบ่งกันรับผิดชอบต้นทุนจึงเป็นทางเลือกที่ควรประเมิน แทนที่จะกำหนดให้ฝ่ายใดฝ่ายหนึ่งรับผิดชอบทั้งหมดโดยปริยาย
ต้นทุนยุติธรรมกับธุรกรรมขนาดเล็กหรือไม่?
หากค่าธรรมเนียมคงที่ต่อรายการ ค่าธรรมเนียมเท่ากันจะคิดเป็นสัดส่วนที่สูงกว่าในการเบิกจำนวนน้อย องค์กรต้องประเมินทั้ง จำนวนเงินสัมบูรณ์และสัดส่วนของต้นทุนต่อจำนวนเงินที่ได้รับจริง
ตัวอย่างเช่น ค่าธรรมเนียม 10,000 ดองต่อธุรกรรม 200,000 ดอง เท่ากับ 5% แต่ 10,000 ดองเท่ากันต่อธุรกรรม 1,000,000 ดอง เท่ากับ 1% นี่เป็นเพียงการคำนวณเพื่อประกอบการอธิบาย ไม่ใช่อัตราค่าบริการของการรับค่าจ้างที่ทำงานแล้ว
สูตรคำนวณต้นทุน EWA รวมในหนึ่งเดือน
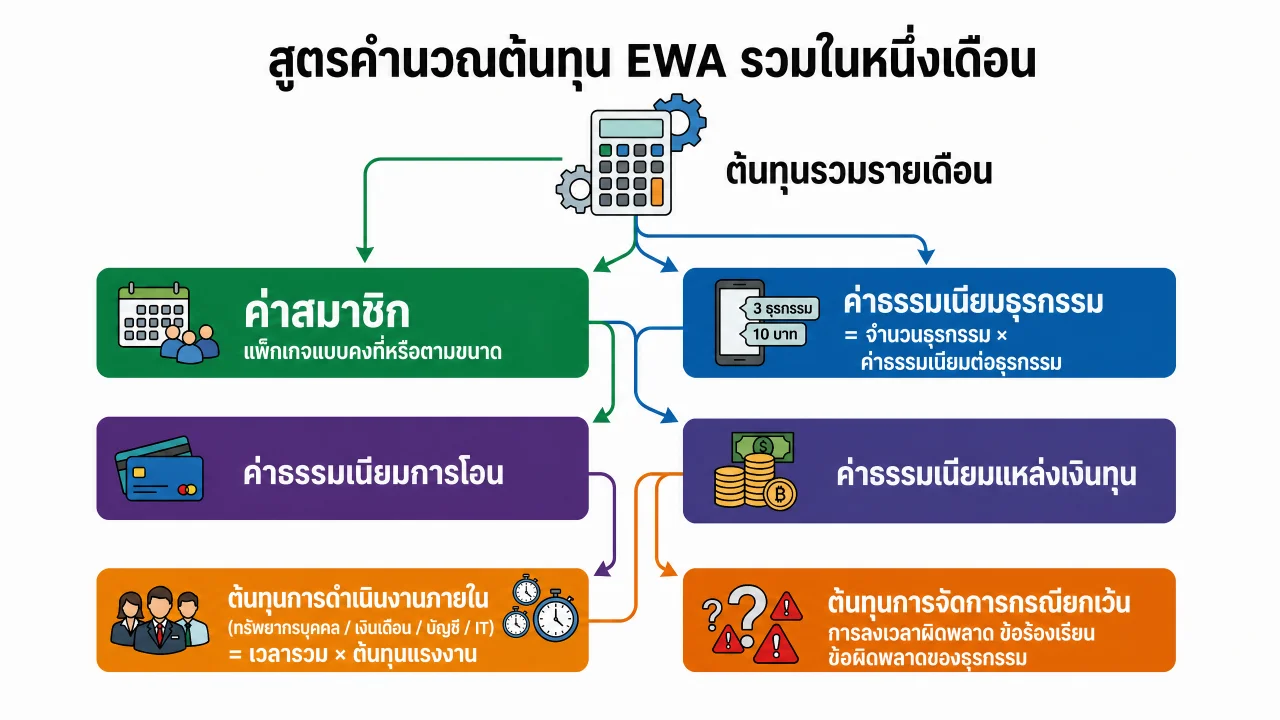
เพื่อเปรียบเทียบทางเลือก สามารถใช้สูตร:
ต้นทุนรวมต่อเดือน = ค่าสมาชิกที่ปันส่วน + ค่าธรรมเนียมธุรกรรม + ค่าโอนเงิน + ต้นทุนแหล่งเงิน + ต้นทุนการดำเนินงานภายใน + ต้นทุนกรณียกเว้น
โดยที่:
ค่าธรรมเนียมธุรกรรม = จำนวนธุรกรรมที่สำเร็จ × ค่าธรรมเนียมต่อธุรกรรม
ค่าโอนเงิน = จำนวนธุรกรรมที่มีค่าธรรมเนียม × ค่าธรรมเนียมช่องทางชำระเงิน
ต้นทุนการดำเนินงานภายใน = เวลารวมของฝ่ายบุคคล/เงินเดือน/บัญชี/ไอที × ต้นทุนแรงงานที่สอดคล้อง
ต้นทุนกรณียกเว้น รวมถึงการจัดการวันทำงานผิดพลาด การคืนเงิน การตรวจสอบ ธุรกรรมล้มเหลว และการสนับสนุนเรื่องร้องเรียน
สำหรับลูกจ้าง สูตรง่ายกว่า:
ต้นทุนรวมส่วนบุคคล = ค่าธรรมเนียมธุรกรรมรวม + ค่าโอนเงินรวม + ค่าธรรมเนียมอื่นที่ประกาศไว้
ตัวอย่างการคำนวณต้นทุนในหนึ่งเดือน
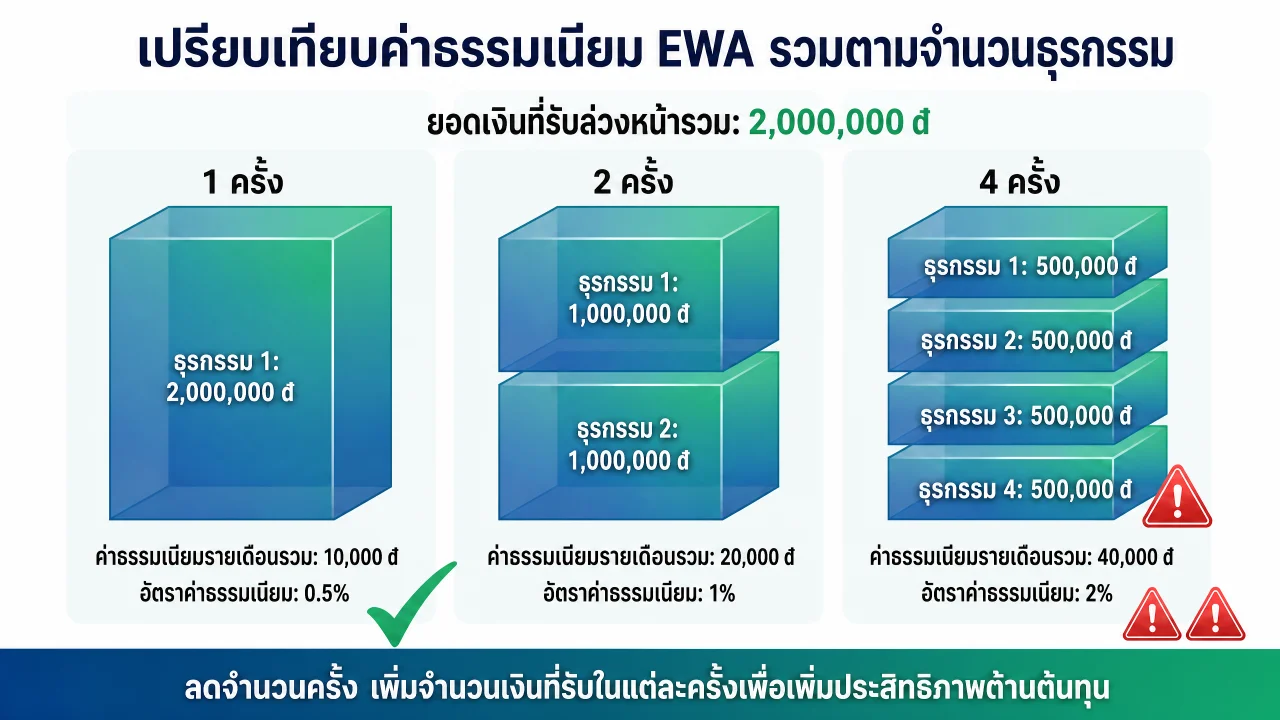
สมมติว่าโครงการหนึ่งกำหนดว่า:
ลูกจ้างจ่าย 10,000 ดองต่อธุรกรรมที่สำเร็จ
ไม่มีค่าโอนเงินแยกต่างหาก
ลูกจ้างทำ 4 ธุรกรรมในเดือนนั้น
จำนวนเงินที่รับล่วงหน้ารวมคือ 2,000,000 ดอง
เมื่อนั้น:
ค่าธรรมเนียมรวมต่อเดือน:
10,000 × 4 = 40,000 ดองสัดส่วนค่าธรรมเนียมต่อจำนวนเงินที่รับล่วงหน้ารวม:
40,000 ÷ 2,000,000 × 100% = 2%หากรวมเป็น 2 ธุรกรรมด้วยค่าธรรมเนียมเท่าเดิมต่อครั้ง ค่าธรรมเนียมรวมลดเหลือ 20,000 ดอง
ตัวอย่างนี้แสดงว่าการมองเพียง "10,000 ดองต่อครั้ง" ยังไม่เพียงพอ ลูกจ้างต้องมอง ค่าธรรมเนียมรวมตลอดงวด ส่วนองค์กรต้องพิจารณาว่าโครงสร้างค่าธรรมเนียมไปกระตุ้นให้เกิดธุรกรรมเล็ก ๆ จำนวนมากโดยไม่ตั้งใจหรือไม่
> หมายเหตุ: ตัวเลขทั้งหมดในตัวอย่างเป็นสมมติฐานเพื่อประกอบการอธิบาย ไม่ใช่อัตราค่าบริการของการรับค่าจ้างที่ทำงานแล้วหรือของผู้ให้บริการรายใดเป็นการเฉพาะ
8 หลักการเพื่อความโปร่งใสของค่าบริการ EWA
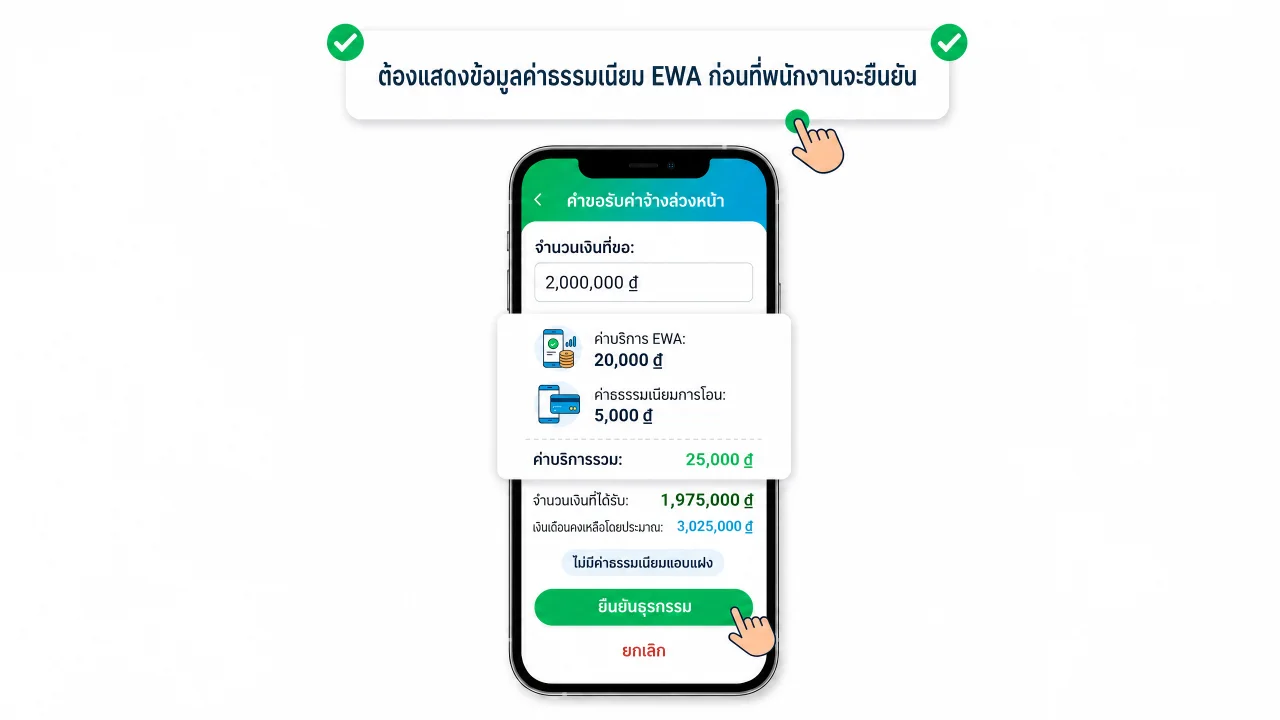
1. แสดงค่าบริการก่อนยืนยัน
ลูกจ้างต้องเห็นอย่างน้อย: จำนวนเงินที่ขอ ค่าธรรมเนียมแต่ละประเภท ค่าธรรมเนียมรวม จำนวนเงินที่ได้รับจริง และเงินเดือนคงเหลือที่คาดไว้
2. อย่าซ่อนค่าธรรมเนียมไว้ในเงื่อนไขที่ยืดยาว
เงื่อนไขฉบับเต็มยังจำเป็น แต่ข้อมูลสำคัญของแต่ละธุรกรรมต้องปรากฏทันทีที่ขั้นตอนยืนยัน
3. เรียกชื่อแต่ละรายการให้ถูกต้อง
ค่าแพลตฟอร์ม ค่าธรรมเนียมธุรกรรม ค่าโอนเงิน และภาษี (ถ้ามี) ต้องแยกให้ชัดเจน อย่ารวมทุกอย่างไว้ในบรรทัดเดียวว่า "ค่าใช้จ่ายอื่น ๆ"
4. เก็บค่าธรรมเนียมเฉพาะสถานะที่กำหนดไว้เท่านั้น
นโยบายต้องระบุชัดเจนว่าค่าธรรมเนียมใช้เมื่อส่งคำขอ เมื่อโอนเงินสำเร็จ หรือที่สถานะอื่น การจัดการค่าธรรมเนียมสำหรับธุรกรรมล้มเหลวหรือถูกคืนเงินก็ต้องประกาศล่วงหน้าเช่นกัน
5. มีประวัติธุรกรรม
ลูกจ้างต้องสามารถย้อนดูวันเวลา จำนวนเงินที่ขอ จำนวนเงินที่ได้รับจริง ค่าธรรมเนียมแต่ละครั้ง และยอดรวมที่ได้รับในงวดนั้น
6. ประกาศข้อจำกัดและความถี่
หากมีการจำกัดจำนวนครั้ง จำนวนเงินขั้นต่ำ/สูงสุด หรือช่วงเวลาปิดธุรกรรม ระบบต้องแสดงให้ชัดเจนก่อนใช้งาน
7. มีช่องทางร้องเรียนและคืนค่าธรรมเนียม
ต้องกำหนดผู้ประสานงาน กำหนดเวลาตอบกลับ และวิธีจัดการเมื่อธุรกรรมผิดพลาด ถูกหักซ้ำ หรือไม่ได้รับเงิน
8. สื่อสารให้ครบถ้วน ไม่ใช่แค่ "ดอกเบี้ย 0%"
ข้อความควรกล่าวถึงค่าธรรมเนียมไปพร้อมกัน วิธีเขียนที่ปลอดภัยคือ: "ไม่มีการคิดดอกเบี้ย ค่าบริการและค่าธรรมเนียมการชำระเงิน (ถ้ามี) จะแสดงก่อนลูกจ้างยืนยัน" — แต่ใช้เฉพาะเมื่อสอดคล้องกับรูปแบบที่ใช้จริงเท่านั้น
ถ้ามีค่าบริการ EWA เป็นการกู้ยืมหรือไม่?
ไม่สามารถสรุปได้จากการมีหรือไม่มีค่าธรรมเนียมเพียงอย่างเดียว ในการพิจารณาเนื้อแท้ ต้องดูว่า:
เงินนั้นเกิดขึ้นจากวันทำงานที่ลูกจ้างสร้างขึ้นแล้ว หรือเป็นเงินล่วงหน้าที่อิงจากรายได้ในอนาคต
ใครเป็นผู้จัดหาแหล่งเงิน
มีสัญญากู้ยืมหรือความสัมพันธ์การให้สินเชื่อหรือไม่
มีภาระการชำระหนี้ที่เป็นอิสระ ดอกเบี้ย ค่าปรับล่าช้า หรือการไล่เบี้ยหรือไม่
ธุรกรรมถูกกระทบยอดในเงินเดือน หรือถูกเรียกคืนเป็นหนี้แยกต่างหาก
ค่าธรรมเนียมคิดจากบริการที่ให้ หรือจากระยะเวลาการใช้เงิน
งานวิจัยใน Banking Review ฉบับเดือนมิถุนายน 2026 ก็ชี้ให้เห็นว่า การจัดประเภท EWA ในเวียดนามต้องดูที่เนื้อแท้ของแต่ละรูปแบบ ดังนั้น องค์กรจึงไม่ควรใช้เพียงคำว่า "ค่าธรรมเนียม" หรือ "ดอกเบี้ย 0%" มาสรุปทางกฎหมายอย่างเด็ดขาด (ดู EWA เป็นการกู้ยืมหรือไม่?)
องค์กรควรเลือกรูปแบบค่าบริการแบบใด?
องค์กรผลิตที่ใช้แรงงานจำนวนมาก
อาจพิจารณาแพ็กเกจตามขนาด หรือรูปแบบที่องค์กรอุดหนุนจำนวนครั้งพื้นฐาน ต้องตรวจสอบต้นทุนธุรกรรมในช่วงพีค กระบวนการอนุมัติวันทำงาน และแหล่งเงินอย่างละเอียด
องค์กรที่ต้องการทดลองใช้ EWA
ควรเลือกโครงสร้างค่าธรรมเนียมที่วัดผลได้ง่าย ขอบเขตเล็ก และไม่มีข้อผูกพันระยะยาวที่เปลี่ยนแปลงยาก การนำร่องต้องบันทึกทั้งค่าธรรมเนียมของผู้ให้บริการและเวลาการดำเนินงานภายใน
องค์กรที่มอง EWA เป็นสวัสดิการเพื่อสรรหาพนักงาน
องค์กรสามารถอุดหนุนทั้งหมดหรือบางส่วน เพื่อให้ข้อความด้านสวัสดิการชัดเจนขึ้น อย่างไรก็ตาม ยังต้องมีข้อจำกัดการใช้งานอย่างมีความรับผิดชอบ และประเมินประสิทธิผลจริง
องค์กรที่มีงบประมาณจำกัด
อาจพิจารณาแบ่งกันรับผิดชอบต้นทุน แต่ต้องหลีกเลี่ยงโครงสร้างหลายชั้นที่ทำให้ลูกจ้างยากที่จะรู้ว่าตนจ่ายจริงเท่าไร
เช็กลิสต์ตรวจสอบตารางค่าบริการของผู้ให้บริการ EWA
[ ] แจกแจงค่าธรรมเนียมครั้งเดียว แบบเป็นงวด และต่อรายการทั้งหมดแล้ว
[ ] กำหนดชัดเจนแล้วว่าองค์กรหรือลูกจ้างเป็นผู้จ่ายแต่ละรายการ
[ ] ทราบแล้วว่าค่าธรรมเนียมคิดจากคำขอหรือคิดเฉพาะธุรกรรมที่สำเร็จ
[ ] ตรวจสอบค่าธรรมเนียมการโอน คืนเงิน ตรวจสอบ และธุรกรรมล้มเหลวแล้ว
[ ] ทราบวิธีคิดค่าธรรมเนียมเมื่อจำนวนผู้ใช้เพิ่ม/ลดแล้ว
[ ] กำหนดค่าธรรมเนียมเกินแพ็กเกจและเงื่อนไขการปรับราคาแล้ว
[ ] ทำความชัดเจนเรื่องภาษีและใบกำกับตามหลักฐานจริงแล้ว
[ ] จำลองสถานการณ์การใช้งานสามแบบ: ต่ำ ฐาน และสูง แล้ว
[ ] คำนวณต้นทุนภายในของฝ่ายบุคคล เงินเดือน บัญชี และไอทีแล้ว
[ ] ตรวจสอบหน้าจอที่แสดงค่าธรรมเนียมก่อนลูกจ้างยืนยันแล้ว
[ ] มีกระบวนการจัดการเรื่องร้องเรียน หักรายการซ้ำ และคืนค่าธรรมเนียมแล้ว
[ ] ได้รับอนุมัติจากฝ่ายการเงินและฝ่ายกฎหมายแล้ว
การนำโครงการรับค่าจ้างที่ทำงานแล้วรายวัน (EWA) มาใช้จริงกับลูกจ้างที่ Nhan Kiet (ปรับปรุงถึงวันที่ 5 กันยายน 2026)
ณ วันที่ 5 กันยายน 2026 Nhan Kiet กำลังใช้นโยบายรับค่าจ้างที่ทำงานแล้วรายวันกับลูกจ้างของตนดังนี้:
กลุ่มเป้าหมาย: พนักงานที่เข้าร่วมโครงการลงเวลาด้วยตนเองบนระบบรับค่าจ้างที่ทำงานแล้วรายวันของ Nhan Kiet หรือกรณีลูกค้าอนุญาตให้ Nhan Kiet เชื่อมต่อเครื่องลงเวลา หรือกรณีลูกค้ายืนยันจำนวนวันทำงานของลูกจ้าง หรือสถานที่ที่ Nhan Kiet ติดตั้งเครื่องลงเวลาไว้ให้ลูกจ้างของตนใช้งาน
ในรูปแบบค่าบริการปัจจุบัน Nhan Kiet เป็นผู้จ่ายแทนลูกจ้าง — เช่น ต้นทุนการยืนยันตัวตน ค่าบริการธนาคาร และดอกเบี้ยที่จ่ายให้ธนาคารเพื่อให้ลูกจ้างรับค่าจ้างล่วงหน้าได้ก่อนถึงรอบชำระเงินของลูกค้า ลูกจ้างของ Nhan Kiet ยังไม่ต้องรับภาระค่าใช้จ่ายใด ๆ เหล่านี้ Nhan Kiet ใช้นโยบายนี้สำหรับปี 2026 และจนกว่าจะมีการแจ้งปรับเปลี่ยนใด ๆ จะแจ้งให้ลูกจ้างทราบล่วงหน้า
สำหรับองค์กรอื่นที่ Nhan Kiet ให้บริการอยู่และประสงค์จะเข้าร่วมโครงการนี้ Nhan Kiet กำลังให้คำปรึกษาเพื่อให้องค์กรนั้นจ่ายแทนลูกจ้าง เพื่อเพิ่มสวัสดิการให้แก่ลูกจ้าง
จำนวนเงินที่เบิกล่วงหน้าได้ปัจจุบันคำนวณชั่วคราวประมาณ 75% ของค่าจ้างรายวัน (อาจเพิ่มลดตามความเป็นจริงในแต่ละกรณี) ส่วนที่ยังไม่ได้รับมีไว้เพื่อรองรับภาระที่ลูกจ้างต้องนำส่ง เช่น ประกันสังคม ประกันสุขภาพ ประกันการว่างงาน ค่าบำรุงสหภาพ หรือภาษีเงินได้บุคคลธรรมดาในส่วนที่เป็นภาระของลูกจ้าง สิ้นเดือน Nhan Kiet จะจัดทำบัญชีเงินเดือนเพื่อคำนวณต้นทุนค่าจ้างทั้งหมดและเงินเบิกล่วงหน้ารายวันใหม่ เพื่อจ่ายส่วนที่เหลือของลูกจ้าง (ถ้ามี)
ปริมาณการใช้งาน: ณ วันที่ 5 กันยายน 2026 มีลูกจ้างเข้าร่วมโครงการมากกว่า 10,000 คน และจำนวนนี้ยังคงเพิ่มขึ้นเรื่อย ๆ เมื่อลูกจ้างเห็นประโยชน์ที่โครงการมอบให้
ลูกจ้างมีอิสระเต็มที่ในการตัดสินใจว่าจะเบิกค่าจ้างรายวันล่วงหน้าหรือไม่ ขณะที่ Nhan Kiet จะดูแลความพร้อมให้ลูกจ้างที่เข้าร่วมโครงการสามารถเบิกค่าจ้างรายวันล่วงหน้าได้
การแจ้งเตือนทุกอย่างถึงลูกจ้างจะดำเนินการทันทีเมื่อลูกจ้างเข้าสู่ระบบ เพื่อให้แน่ใจว่าลูกจ้างที่เข้าร่วมโครงการนี้ได้รับข้อมูลอย่างครบถ้วน
บทสรุป
ค่าบริการ EWA ไม่ใช่เพียงตัวเลข "ต่อครั้ง" องค์กรต้องมองโครงสร้างทั้งหมด ทั้งแพลตฟอร์ม ธุรกรรม การโอนเงิน การเชื่อมต่อระบบ แหล่งเงิน การดำเนินงาน และการจัดการกรณียกเว้น ลูกจ้างต้องรู้อย่างชัดเจนถึงค่าธรรมเนียมรวมและจำนวนเงินที่ได้รับจริงก่อนยืนยัน
สี่รูปแบบที่พบบ่อย — นายจ้างจ่าย ลูกจ้างจ่าย แบ่งกันรับผิดชอบต้นทุน และสมัครสมาชิก — ต่างก็มีข้อดีและข้อเสีย การเลือกที่ถูกต้องขึ้นอยู่กับเป้าหมายด้านสวัสดิการ งบประมาณ ขนาด พฤติกรรมการใช้งาน และความสามารถในการดำเนินงานของแต่ละองค์กร (พิจารณาร่วมกับ ความเสี่ยงในการนำ EWA มาใช้)
หลักการที่สำคัญที่สุดคือ: ไม่มีค่าธรรมเนียมแฝง ไม่ใช้ "ดอกเบี้ย 0%" แทนข้อมูลต้นทุนรวม และไม่ปล่อยให้ลูกจ้างยืนยันก่อนที่จะรู้แน่ชัดว่าตนจะได้รับเท่าไรและต้องจ่ายเท่าไร
องค์กรสามารถขอให้ Nhan Kiet จัดทำตารางจำลองต้นทุนการรับค่าจ้างที่ทำงานแล้วตามขนาดแรงงาน ความถี่การใช้งาน และแนวทางการอุดหนุนที่ต้องการได้ที่ การรับค่าจ้างที่ทำงานแล้วสำหรับองค์กร
> หมายเหตุ: บทความนี้ให้ข้อมูลทั่วไป ไม่สามารถแทนคำปรึกษาทางกฎหมาย การเงิน ภาษี หรือบัญชีสำหรับรูปแบบเฉพาะได้
แหล่งอ้างอิง
---
ผู้เขียน: Nguyen Minh Tuan — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
ปรึกษาโซลูชันสำหรับองค์กร: สายด่วน 0937.022.655 · อีเมล info@nhankiet.vn · การรับค่าจ้างที่ทำงานแล้วสำหรับองค์กร
คำถามที่พบบ่อย
การรับเงินเดือนล่วงหน้ามีค่าธรรมเนียมหรือไม่?
ขึ้นอยู่กับนโยบายของแต่ละโครงการ องค์กรอาจจ่ายทั้งหมด ลูกจ้างอาจจ่ายต่อรายการ ทั้งสองฝ่ายอาจแบ่งกัน หรือค่าธรรมเนียมอาจรวมอยู่ในแพ็กเกจสมัครสมาชิก ลูกจ้างควรดูข้อมูลที่แสดงก่อนยืนยัน
"ดอกเบี้ย 0%" หมายความว่าฟรีทั้งหมดหรือไม่?
ไม่จำเป็นเสมอไป บริการหนึ่งอาจไม่คิดดอกเบี้ยแต่ยังมีค่าบริการหรือค่าโอนเงินได้ ต้องดูจำนวนเงินที่ต้องจ่ายทั้งหมดและจำนวนเงินที่ได้รับจริง
ค่าธรรมเนียมคงที่หรือแบบเปอร์เซ็นต์ดีกว่ากัน?
ขึ้นอยู่กับมูลค่าและความถี่ของธุรกรรม ค่าธรรมเนียมคงที่เข้าใจง่ายแต่อาจสูงเมื่อเทียบกับธุรกรรมเล็ก ค่าธรรมเนียมแบบเปอร์เซ็นต์เปลี่ยนตามจำนวนเงิน องค์กรควรจำลองหลายสถานการณ์ก่อนเลือก
ธุรกรรมที่ล้มเหลวจะถูกคิดค่าธรรมเนียมหรือไม่?
เรื่องนี้ต้องกำหนดไว้ในนโยบายอย่างชัดเจน การออกแบบที่โปร่งใสควรระบุว่าธุรกรรมที่สถานะใดจึงเกิดค่าธรรมเนียม และกำหนดเวลาคืนเงินหากได้เก็บไปแล้ว
สามารถรวมการรับเงินเดือนล่วงหน้าหลายครั้งเพื่อลดค่าธรรมเนียมได้หรือไม่?
หากค่าธรรมเนียมคิดคงที่ต่อรายการ การลดจำนวนครั้งอาจลดค่าธรรมเนียมรวมได้ อย่างไรก็ตาม ลูกจ้างยังต้องชั่งน้ำหนักระหว่างความจำเป็นจริงกับเงินเดือนที่เหลือปลายงวด
ค่าบริการ EWA หักจากเงินเดือนโดยตรงหรือไม่?
วิธีเก็บขึ้นอยู่กับรูปแบบและข้อตกลงที่ใช้ องค์กรต้องทบทวนสัญญา ระเบียบ กลไกการชำระเงิน และฐานทางกฎหมายก่อนออกแบบการหัก ไม่ควรถือโดยปริยายว่าค่าธรรมเนียมทุกรายการหักจากเงินเดือนได้โดยอัตโนมัติ
องค์กรสามารถยกเว้นจำนวนครั้งหนึ่งในแต่ละเดือนได้หรือไม่?
สามารถออกแบบโครงการอุดหนุนจำนวนครั้งพื้นฐานได้ หากสอดคล้องกับสัญญาและนโยบายผลิตภัณฑ์ หน้าจอต้องแสดงให้ลูกจ้างเห็นจำนวนครั้งที่ได้รับการอุดหนุน จำนวนครั้งที่เหลือ และค่าธรรมเนียมของครั้งถัดไป
จะเปรียบเทียบใบเสนอราคาของผู้ให้บริการ EWA สองรายอย่างไร?
ให้แปลงเป็นต้นทุนรวมภายใต้ขนาดแรงงานเท่ากัน จำนวนผู้ใช้เท่ากัน จำนวนธุรกรรมเท่ากัน และระยะเวลาเท่ากัน พร้อมทั้งคำนวณค่าเชื่อมต่อระบบ การดำเนินงาน การชำระเงิน กรณียกเว้น และเงื่อนไขการปรับราคาไปด้วย