
วิธีอ่านใบแจ้งเงินเดือนหลังได้รับค่าจ้างที่ทำงานแล้ว: การกระทบยอดวันทำงาน จำนวนเงินที่ได้รับไปแล้ว และยอดคงเหลือ
คำตอบสั้น ๆ: เมื่อพนักงานได้รับค่าจ้างที่ทำงานแล้วบางส่วนไปแล้ว จำนวนนั้นจะถูกบันทึกเป็นค่าจ้างที่จ่ายล่วงหน้า และจะถูกหักจากยอดคงเหลือที่จ่ายปลายรอบ นี่ไม่ใช่การสูญเสียเพิ่มเติม แต่เป็นวิธีป้องกันการจ่ายจำนวนเดียวกันสองครั้ง
เพื่อตรวจสอบอย่างแม่นยำ อย่ามองเพียงจำนวนเงินสุดท้ายที่โอนเข้าบัญชีในวันจ่ายเงินเดือน ให้กระทบยอดทั้งสี่ส่วน: วันทำงานและรายได้ของรอบ รายการบวก/หัก ยอดค่าจ้างที่ทำงานแล้วที่ได้รับจริง และจำนวนที่ยังต้องจ่ายปลายรอบ
ทำไมจำนวนเงินที่ได้รับในวันจ่ายเงินเดือนถึงน้อยกว่าเดิม?
(ดูเพิ่มเติม: หลังได้รับค่าจ้างที่ทำงานแล้ว ปลายเดือนเหลือเท่าไร?)
ค่าจ้างที่ทำงานแล้วเปลี่ยนเวลาที่ได้รับค่าจ้างบางส่วน ไม่ได้เพิ่มรายได้รวม พนักงานได้รับบางส่วนไปแล้วในรอบ ดังนั้นในวันจ่ายเงินเดือนจึงได้รับเพียงยอดคงเหลือหลังการชำระบัญชีสุดท้าย
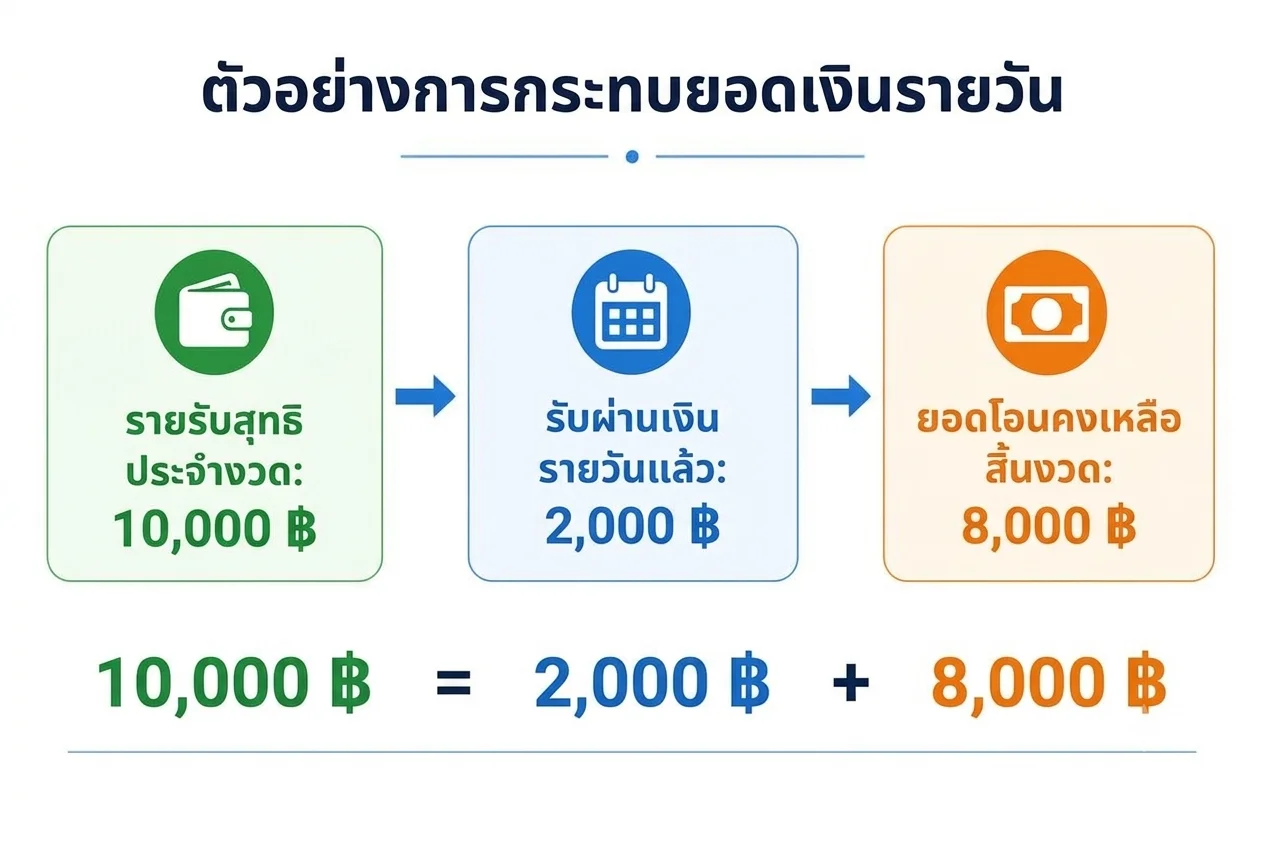
ตัวอย่างง่าย ๆ:
ยอดสุทธิรวมของรอบหลังคำนวณครบ: 10,000,000 ดอง;
ได้รับผ่านค่าจ้างที่ทำงานแล้วไปแล้ว: 2,000,000 ดอง;
หากไม่มีการปรับอื่น ยอดที่โอนปลายรอบ: 8,000,000 ดอง
พนักงานยังคงได้รับรวม 10,000,000 ดอง: 2 ล้านก่อน และ 8 ล้านในวันจ่ายเงินเดือน
ตัวอย่างนี้แสดงหลักการเท่านั้น ไม่ใช่ใบแจ้งเงินเดือนจริง
แยกแยะตัวเลขสำคัญ 4 ตัว
ตัวเลข | ความหมาย | ความผิดพลาดที่พบบ่อย |
|---|---|---|
รายได้รวม/เงินเดือนรวมของรอบ | มูลค่าที่เกิดจากวันทำงานและนโยบายเงินเดือน | สับสนกับจำนวนเงินโอนเข้าบัญชีสุดท้าย |
ค่าจ้างที่ทำงานแล้วที่จ่ายไปแล้ว | ส่วนที่ได้รับไปแล้วในรอบ | คิดว่าเป็นค่าธรรมเนียมหรือเงินหายไป |
รายการหัก/ปรับอื่น | รายการที่ประมวลผลในเงินเดือนตามกฎที่ใช้ | รวมทั้งหมดเข้ากับ “ค่าจ้างที่ทำงานแล้ว” |
ยอดสุทธิคงเหลือที่ต้องจ่าย | จำนวนที่ยังโอนหลังกระทบยอด | เปรียบเทียบกับเงินเดือนรวมโดยไม่นับส่วนที่ได้รับล่วงหน้า |
ใบแจ้งเงินเดือนที่โปร่งใสควรแยกกลุ่มเหล่านี้ ไม่ใช่แสดงเพียงตัวเลขสุดท้ายตัวเดียว
ลำดับจากวันทำงานถึงใบแจ้งเงินเดือน
ไม่ใช่ทุกคำขอที่สร้างขึ้นจะถูกหักทันที โดยหลักการ เฉพาะจำนวนที่มีสถานะจ่ายสำเร็จอย่างถูกต้องเท่านั้นที่ควรนับเป็นเงินที่พนักงานได้รับไปแล้ว
สูตรกระทบยอดพื้นฐาน
ในระดับง่ายที่สุด:
> ยอดคงเหลือที่จ่ายปลายรอบ = ยอดสุทธิรวมของรอบ − ยอดค่าจ้างที่ทำงานแล้วที่จ่ายไปแล้วในรอบ
ในทางปฏิบัติ “ยอดสุทธิรวมของรอบ” สะท้อนองค์ประกอบเงินเดือน เบี้ยเลี้ยง โบนัส ประกันสังคม ภาษี การหัก หรือการปรับตามนโยบายและกฎหมายที่ใช้แล้ว ดังนั้นไม่ควรใช้สูตรข้างต้นคำนวณเงินเดือนรวมเองหากยังไม่มีข้อมูลเงินเดือนครบถ้วน
จุดที่ต้องตรวจสอบคือ จำนวนค่าจ้างที่ทำงานแล้วถูกหักเพียงครั้งเดียว ตามจำนวนที่จ่ายจริง ในรอบที่ถูกต้อง และกับบุคคลที่ถูกต้องหรือไม่
ตัวอย่างใบแจ้งเงินเดือน
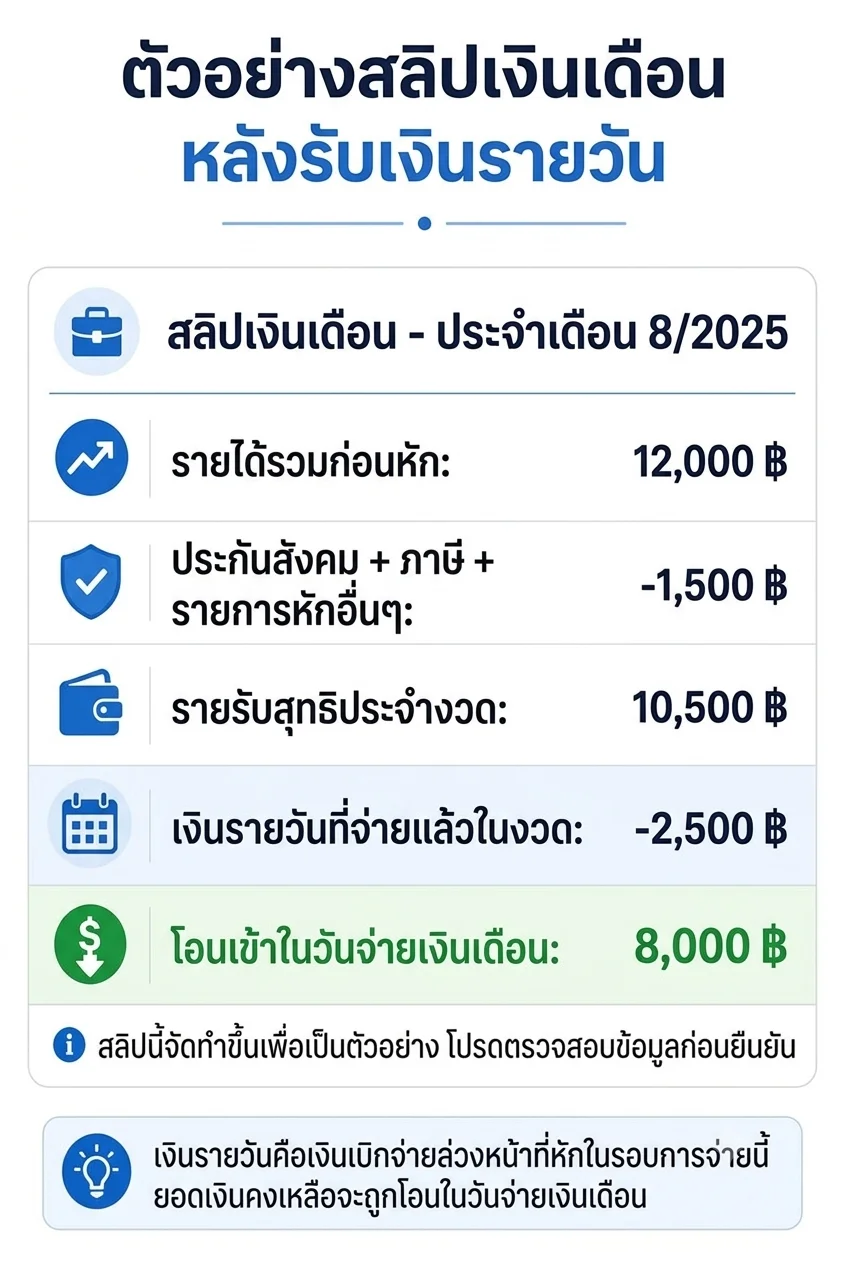
สมมติใบแจ้งเงินเดือนมีข้อมูลดังนี้:
รายการ | จำนวนตัวอย่าง |
|---|---|
รายได้รวมก่อนหัก | 12,000,000 ดอง |
ประกันสังคม ภาษี และการหักอื่น | 1,500,000 ดอง |
ยอดสุทธิของรอบก่อนค่าจ้างที่ทำงานแล้ว | 10,500,000 ดอง |
ค่าจ้างที่ทำงานแล้วที่จ่ายไปแล้วในรอบ | 2,500,000 ดอง |
ยอดที่โอนในวันจ่ายเงินเดือน | 8,000,000 ดอง |
พนักงานได้รับรวม 10,500,000 ดอง: 2.5 ล้านในรอบ และ 8 ล้านปลายรอบ จำนวน 2.5 ล้านไม่ใช่ต้นทุนเพิ่มหากนโยบายปัจจุบันไม่เก็บค่าธรรมเนียมจากพนักงาน
ตรวจสอบใบแจ้งเงินเดือน 8 ขั้นตอน
ขั้นตอนที่ 1: ตรวจสอบบุคคลและรอบที่ถูกต้อง
ตรวจสอบชื่อ นามสกุล รหัสพนักงาน ลูกค้า เดือน/รอบเงินเดือน และช่วงวันที่ หากดูรอบผิด การเปรียบเทียบหลังจากนี้จะผิดทั้งหมด
พนักงานที่ทำงานหลายลูกค้าต้องตรวจสอบว่าใบแจ้งเงินเดือนเป็นแบบรวมหรือแยกตามสถานที่ทำงาน
ขั้นตอนที่ 2: ตรวจสอบวันทำงาน
เปรียบเทียบวันทำงานบนใบแจ้งเงินเดือนกับ:
ประวัติการบันทึกเวลา;
วันทำงานที่อนุมัติแล้ว;
กะงาน;
วันลา ล่วงเวลา หรือการปรับหากมี;
วันทำงานที่แต่ละลูกค้า
อย่านับเพียงจำนวนบรรทัด กะกลางคืน งานรายชั่วโมง และกฎของลูกค้าอาจถูกแปลงต่างกัน
ขั้นตอนที่ 3: ตรวจสอบอัตราและองค์ประกอบรายได้
จำนวนที่ใช้ได้ในค่าจ้างที่ทำงานแล้วใช้อัตรารายวันที่ Nhan Kiet กำหนดตามลูกค้า ใบแจ้งเงินเดือนปลายรอบอาจมีองค์ประกอบอื่นอีกมาก
พนักงานควรแยกแยะ:
ค่าจ้างตามวันทำงาน;
เบี้ยเลี้ยง;
ล่วงเวลา;
โบนัส;
การปรับรอบก่อน;
รายการอื่นตามนโยบาย
ไม่ควรคาดหวังว่าตัวเลขบนหน้าจอค่าจ้างที่ทำงานแล้วจะเท่ากับรายได้รวมทั้งหมดบนใบแจ้งเงินเดือน
ขั้นตอนที่ 4: รวบรายการธุรกรรมค่าจ้างที่ทำงานแล้ว
บันทึกทุกธุรกรรมในรอบ:
วันที่ | รหัสธุรกรรม | จำนวนที่ขอ | สถานะ | จำนวนที่ได้รับจริง |
|---|---|---|---|---|
… | … | … | จ่ายแล้ว/รอ/ล้มเหลว | … |
รวมเฉพาะจำนวนที่ยืนยันจ่ายและเข้าบัญชีจริง ธุรกรรมที่ล้มเหลวหรือไม่ชัดเจนต้องสอบสวน อย่ารวมหรือตัดตามการคาดเดา
ขั้นตอนที่ 5: รวมยอดที่ได้รับในรอบที่ถูกต้อง
วันที่ธุรกรรมและรอบเงินเดือนอาจไม่ตรงกับเดือนปฏิทินเสมอ ใช้กฎรอบของ Nhan Kiet/ลูกค้า
ตัวอย่าง ธุรกรรมวันสุดท้ายของเดือนอาจอยู่ในรอบที่กำลังปิดหรือรอบถัดไป ขึ้นอยู่กับเวลาล็อกข้อมูล นี่คือจุดที่ Nhan Kiet ต้องประกาศให้ชัด
ขั้นตอนที่ 6: ตรวจสอบรายการหักค่าจ้างที่ทำงานแล้ว
กระทบยอดยอดบนใบแจ้งเงินเดือนกับยอดธุรกรรมที่จ่ายแล้ว ชื่อรายการควรเข้าใจง่าย เช่น “ค่าจ้างที่ได้รับล่วงหน้าในรอบผ่านค่าจ้างที่ทำงานแล้ว” หลีกเลี่ยงคำที่ทำให้พนักงานเข้าใจผิดว่าเป็นค่าธรรมเนียมหรือหนี้สิน
ขั้นตอนที่ 7: ตรวจสอบจำนวนที่โอนปลายรอบ
กระทบยอดยอดสุทธิคงเหลือบนใบแจ้งเงินเดือนกับธุรกรรมธนาคารในวันจ่ายเงินเดือน อย่าดูเพียง SMS ให้เปิดประวัติบัญชีทั้งหมด
ขั้นตอนที่ 8: รวมทุกจำนวนที่ได้รับจริง
> ยอดรวมที่ได้รับในรอบ = ยอดค่าจ้างที่ทำงานแล้วที่เข้าบัญชี + ยอดเงินเดือนปลายรอบที่เข้าบัญชี
เปรียบเทียบตัวเลขนี้กับ “ยอดสุทธิรวม” หลังการหักที่ถูกต้องบนใบแจ้งเงินเดือน
เงินสำรองปรากฏปลายรอบอย่างไร?
(รายละเอียด: ดู เงินสำรองในค่าจ้างที่ทำงานแล้วคืออะไร?)
เงินสำรองคือส่วนของค่าจ้างที่ยังไม่เปิดให้รับล่วงหน้า ไม่ใช่ค่าธรรมเนียม เมื่อชำระบัญชีสุดท้าย วันทำงานที่ถูกต้องที่เกี่ยวข้องยังต้องถูกประมวลผลในเงินเดือน
พนักงานไม่ควรนำ “จำนวนที่ใช้ได้” บวก “เงินสำรอง” แล้วสมมติว่าเป็นเงินเดือนรวม เพราะใบแจ้งเงินเดือนยังมีองค์ประกอบอื่น อย่างไรก็ตาม ระบบควรอนุญาตให้ติดตามว่าส่วนสำรองถูกปล่อยเข้าสู่กระบวนการเงินเดือนอย่างไร
หากใบแจ้งเงินเดือนไม่แสดงเงินสำรองแยก แอปพลิเคชันควรอธิบายว่าเงินสำรองมีอยู่เฉพาะในขั้นตอนรับล่วงหน้าและจะถูกปล่อยเข้าสู่เวิร์กโฟลว์เงินเดือน
วันทำงานที่ใช้รับเงินจะหายไปหรือไม่?
ไม่ ระบบทำเครื่องหมาย advancecovereddays เพื่อทราบว่าวันทำงานใดเป็นฐานของจำนวนที่รับล่วงหน้า และป้องกันการนับซ้ำในรอบถัดไป นี่คือกลไกป้องกันการนับซ้ำ ไม่ใช่การลบวันทำงาน
หน้าจอที่โปร่งใสควรแสดง:
วันทำงานยังคงอยู่;
วันใดมีส่วนในจำนวนที่ได้รับไปแล้ว;
จำนวนที่จ่ายจากวันเหล่านั้น;
ส่วนที่ยังประมวลผลในเงินเดือน;
สถานะการชำระบัญชี
ทำไมจำนวนที่ขออาจต่างจากจำนวนที่หัก?
(หากผลธุรกรรมยังไม่ชัด: ดู ถอนค่าจ้างที่ทำงานแล้วแต่เงินยังไม่เข้า)
ในสถานการณ์ปกติ ยอดหักค่าจ้างที่ทำงานแล้วต้องตรงกับยอดที่จ่ายสำเร็จ หากต่างกัน อาจเกิดจาก:
ธุรกรรมยังรอ/ไม่ชัดเจน;
ธุรกรรมล้มเหลวแต่ถูกนับผิด;
ธุรกรรมที่จ่ายแล้วอยู่ในรอบอื่น;
ธุรกรรมถูกคืนหรือปรับ;
พนักงานรวมจำนวนที่ขอแทนจำนวนที่จ่ายจริง;
รหัสซ้ำหรือธุรกรรมขาดในรายงาน;
บุคคล ลูกค้า หรือรอบผิด;
ข้อมูลกระทบยอดยังไม่ปิด
อย่าพยายามแก้ไขด้วยธุรกรรมชดเชยอื่น ให้ติดตามด้วยรหัสอ้างอิง
การกระทบยอดธนาคารเกิดขึ้นอย่างไร?
ตามระบบ:
จำนวนที่สถานะไม่ชัดเจนถูกตรวจสอบเป็นระยะประมาณทุก 5 นาที;
การกระทบยอด T+1 อ่านข้อมูล VPBank เวลา 08:00 ทุกวัน;
สถานะไม่ชัดเจนถูกเก็บรอแทนการเดา;
การปิดกระทบยอดต้องมี superadmin ยืนยันเพราะเกี่ยวข้องกับเงิน
หลักเหล่านี้บรรยายตารางเทคนิค ไม่ใช่ SLA ที่รับประกันว่าความคลาดเคลื่อนทุกอย่างจะแก้ได้ใน 5 นาทีหรือ 08:00 วันถัดไป
ความคลาดเคลื่อน 12 อย่างที่พบบ่อยเมื่ออ่านใบแจ้งเงินเดือน
1. เปรียบเทียบยอดปลายรอบกับเงินเดือนรวม
พนักงานลืมบวกส่วนที่ได้รับไปแล้ว
2. นับธุรกรรมล้มเหลวเข้าในยอดที่ได้รับ
ควรรวมเฉพาะจำนวนที่จ่ายจริง
3. พลาดธุรกรรมเล็กน้อยหนึ่งรายการ
หลายคำขอในรอบทำให้รวมมือพลาดได้ง่าย
4. เปรียบเทียบรอบเงินเดือนผิด
ธุรกรรมใกล้จุดล็อกข้อมูลอาจอยู่ในรอบอื่น
5. เข้าใจเงินสำรองว่าเป็นการหัก
เงินสำรองคือส่วนที่ยังไม่เปิดให้รับล่วงหน้า ไม่ใช่ค่าธรรมเนียม
6. สับสนค่าธรรมเนียมกับเงินที่ได้รับไปแล้ว
โฟลว์ปัจจุบันไม่คิดดอกเบี้ยและค่าธรรมเนียมจากพนักงาน รายการค่าจ้างที่ทำงานแล้วคือส่วนที่จ่ายล่วงหน้า
7. วันทำงานถูกแก้ไขแต่ยังไม่อนุมัติใหม่
การแก้ชั่วโมง/กะทำให้นันทึกกลับไปรออนุมัติและอาจเปลี่ยนผลคำนวณ
8. คนเดียวทำงานหลายลูกค้า
อัตรา วันทำงาน และเงินสำรองอาจแยกตามสถานที่
9. กะกลางคืนถูกกำหนดวันปฏิทินผิด
เปรียบเทียบวันปฏิทินโดยละเลยวันธุรกิจอาจสร้างส่วนต่าง
10. จำนวนที่ได้รับถูกหักสองครั้ง
นี่คือข้อผิดพลาดร้ายแรงที่ต้องติดตามทีละรหัสธุรกรรมและบรรทัดเงินเดือน
11. เงินเข้าธนาคารแล้วแต่แอปยังไม่อัปเดต
สถานะและข้อมูลชำระบัญชีอาจอัปเดตต่างเวลา ต้องใช้ใบแจ้งยอดธนาคารกระทบยอด
12. มีการปรับอื่นที่ไม่เกี่ยวกับค่าจ้างที่ทำงานแล้ว
อย่าโยนการลดทุกอย่างบนใบแจ้งเงินเดือนให้ค่าจ้างที่ทำงานแล้ว ตรวจสอบทีละบรรทัดและหลักฐาน
กระบวนการจัดการเมื่อใบแจ้งเงินเดือนไม่ตรง
ระบุประเภทส่วนต่าง
วันทำงานผิด: หัวหน้างาน/ลูกค้า;
โปรไฟล์หรือลูกค้าผิด: HR ของ Nhan Kiet;
ธุรกรรม/สถานะการจ่ายผิด: ทีมการจ่าย;
องค์ประกอบเงินเดือนผิด: เงินเดือน/บัญชีเงินเดือน;
บัญชีธนาคารผิด: สนับสนุนและ VPBank ตามขอบเขตความรับผิดชอบ
ส่งข้อมูลที่มีโครงสร้าง
แทนที่จะส่งข้อความว่า “เงินเดือนฉันขาด” ให้บันทึก:
รอบเงินเดือน;
วันทำงานตามใบแจ้งเงินเดือนและที่คุณกระทบยอด;
ยอดสุทธิตามใบแจ้งเงินเดือน;
รายการรหัสธุรกรรมที่จ่ายแล้ว;
ยอดค่าจ้างที่ทำงานแล้วที่เข้าบัญชี;
ยอดเงินเดือนปลายรอบที่เข้าบัญชี;
ส่วนต่างที่คำนวณได้;
บรรทัดที่คุณคิดว่าผิด
ตัวอย่างคำขอกระทบยอดใบแจ้งเงินเดือน
> ฉันต้องการความช่วยเหลือกระทบยอดใบแจ้งเงินเดือนรอบ … ชื่อ: …; รหัสพนักงาน/รหัสบันทึกเวลา: …; ลูกค้า: …; วันทำงานที่อนุมัติ: …; ยอดสุทธิบนใบแจ้งเงินเดือน: …; ยอดค่าจ้างที่ทำงานแล้วที่จ่ายตามรหัส … คือ …; ยอดเงินเดือนปลายรอบที่เข้าบัญชีแล้ว: …; ส่วนต่างที่ฉันคำนวณได้: …; บรรทัดที่ต้องตรวจสอบ: … ขอให้หน่วยงานที่รับผิดชอบกระทบยอดวันทำงาน ธุรกรรม และเงินเดือน
อย่าส่ง OTP รหัสผ่าน หรือใบแจ้งยอดบัญชีทั้งหมด ให้ส่งเฉพาะธุรกรรมที่เกี่ยวข้องผ่านช่องทางอย่างเป็นทางการ
พนักงานควรเก็บอะไรไว้?
ใบแจ้งเงินเดือนแต่ละรอบ;
ประวัติวันทำงานที่อนุมัติ;
รหัสธุรกรรมค่าจ้างที่ทำงานแล้ว;
เวลา จำนวนเงิน และสถานะ;
ประวัติการรับเงินใน VPBank;
การตอบกลับการสอบสวน;
การตัดสินใจปรับหากมี
ไม่จำเป็นต้องถ่ายภาพหน้าจอทุกวันหากระบบอนุญาตดาวน์โหลดประวัติ แต่ควรเก็บหลักฐานเมื่อมีส่วนต่างหรือธุรกรรมไม่ชัดเจน
ใบแจ้งเงินเดือนควรแสดงอะไรเพื่อให้ง่ายต่อการเข้าใจ?
กลุ่ม | เนื้อหาที่ควรมี |
|---|---|
การระบุตัวตน | พนักงาน ลูกค้า รอบเงินเดือน |
วันทำงาน | วันที่/ชั่วโมง/กะ และสถานะสุดท้าย |
รายได้ | ค่าจ้าง เบี้ยเลี้ยง ล่วงเวลา โบนัส การปรับ |
การหัก | แต่ละรายการและหลักฐาน/คำอธิบาย |
ค่าจ้างที่ทำงานแล้ว | ยอดที่จ่ายไปแล้ว จำนวนธุรกรรม ลิงก์ดูรายละเอียด |
การจ่าย | ยอดสุทธิรวม ที่จ่ายล่วงหน้าแล้ว ยอดคงเหลือปลายรอบ |
การสนับสนุน | ปุ่มสร้างคำขอที่กรอกรอบและข้อมูลไว้ล่วงหน้า |
ชื่อรายการที่แนะนำ: “ค่าจ้างที่ได้รับล่วงหน้าในรอบผ่านค่าจ้างที่ทำงานแล้ว” คำนี้ชัดเจนกว่า “การหักเงินเดือนล่วงหน้า” หากพนักงานเข้าใจผิดได้ง่ายว่าเป็นต้นทุน
บทสรุป
เพื่ออ่านใบแจ้งเงินเดือนให้ถูกต้องหลังใช้ค่าจ้างที่ทำงานแล้ว ให้รวมทั้งส่วนที่ได้รับในรอบและส่วนที่จ่ายปลายรอบ รายการค่าจ้างที่ทำงานแล้วไม่ใช่ค่าปรับหรือค่าธรรมเนียม แต่เป็นส่วนของค่าจ้างที่จ่ายล่วงหน้าแล้ว หากนโยบายปัจจุบันยังไม่เก็บค่าธรรมเนียมจากพนักงานเหมือนโฟลว์ปัจจุบัน
พนักงานควรตรวจสอบบุคคลที่ถูกต้อง รอบที่ถูกต้อง วันทำงาน รายได้ ธุรกรรมที่จ่ายแล้ว และจำนวนที่เข้าบัญชีธนาคารจริง Nhan Kiet ควรออกแบบใบแจ้งเงินเดือนที่สามารถติดตามจากบรรทัดรวมหนึ่งบรรทัดไปยังแต่ละรหัสธุรกรรมและวันทำงานที่เกี่ยวข้อง เมื่อตัวเลขทุกตัวอธิบายและกระทบยอดได้ ความเชื่อมั่นในค่าจ้างที่ทำงานแล้วจะสูงขึ้นอย่างมาก
แหล่งอ้างอิง
---
ผู้เขียน: Nguyen Minh Tuan — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
ปรึกษาโซลูชันสำหรับองค์กร: สายด่วน 0937.022.655 · อีเมล info@nhankiet.vn · ค่าจ้างที่ทำงานแล้วสำหรับองค์กร
คำถามที่พบบ่อย
การรับค่าจ้างที่ทำงานแล้วทำให้เงินเดือนรวมลดลงหรือไม่?
ไม่ใช่จากการรับเองหากนโยบายไม่เก็บค่าธรรมเนียม มันทำให้ยอดที่โอนปลายรอบลดลงเพราะบางส่วนถูกจ่ายล่วงหน้าไปแล้ว
รายการค่าจ้างที่ทำงานแล้วบนใบแจ้งเงินเดือนเป็นค่าธรรมเนียมหรือไม่?
ไม่ โฟลว์ปัจจุบันไม่คิดดอกเบี้ยและค่าธรรมเนียมจากพนักงาน รายการนี้ควรเป็นเงินที่ได้รับล่วงหน้า
ทำไมฉันรับ 2 ล้านแต่ปลายเดือนถูกหัก 2 ล้าน?
เพราะ 2 ล้านเข้าบัญชีไปแล้วก่อนหน้า การหักจากยอดคงเหลือเพื่อป้องกันการรับซ้ำ
เงินสำรองถูกหักซ้ำบนใบแจ้งเงินเดือนหรือไม่?
เงินสำรองไม่ใช่เงินที่จ่ายไปแล้ว วันทำงานที่ถูกต้องที่เกี่ยวข้องยังต้องถูกประมวลผลในการชำระบัญชี วิธีแสดงเฉพาะต้องให้ Nhan Kiet ยืนยัน
ธุรกรรมที่ล้มเหลวถูกหักจากเงินเดือนได้หรือไม่?
โดยหลักไม่ควร หากใบแจ้งเงินเดือนกำลังนับธุรกรรมล้มเหลว ต้องตรวจสอบสถานะและหลักฐานธนาคาร
ธุรกรรมที่รอถูกนับหรือไม่?
ไม่ควรสรุปจนกว่าจะมีผลสุดท้าย ระบบเก็บรอเพื่อหลีกเลี่ยงการบันทึกผิดและการจ่ายซ้ำ
วันทำงานที่ใช้รับล่วงหน้าถูกลบหรือไม่?
ไม่ วันทำงานถูกทำเครื่องหมายว่าใช้คำนวณจำนวนล่วงหน้าเพื่อป้องกันการนับซ้ำ แต่ยังต้องอยู่ในประวัติและการชำระบัญชี
ทำงานสองลูกค้าต้องดูใบแจ้งเงินเดือนอย่างไร?
ตรวจสอบวันทำงาน อัตรา จำนวนที่ได้รับ และเงินสำรองตามลูกค้าแต่ละรายก่อนดูแบบรวม