
Settlement และ Reconciliation ใน EWA ต่างกันอย่างไร?
Settlement และ Reconciliation เป็นชั้นงานที่เกี่ยวข้องกันแต่มีวัตถุประสงค์ต่างกัน ในสถาปัตยกรรม EWA นั้น Settlement ทำให้ผลทางการเงินของธุรกรรมหรือรอบการชำระเสร็จสมบูรณ์และบันทึกผล ขณะที่ Reconciliation เปรียบเทียบแหล่งข้อมูลอิสระเพื่อยืนยันว่าบันทึกเวลาทำงาน ธุรกรรมธนาคาร และระบบเงินเดือนบันทึกผลเดียวกัน
ก่อนอื่น: ทั้งคู่เกี่ยวข้องกับเงินแต่ตอบคนละคำถาม
คำสองคำนี้มักใช้แทนกัน เพราะทั้งคู่เกิดขึ้นหลังจากมีการสร้างธุรกรรม
อย่างไรก็ตาม สามารถแยกได้ชัดเจนว่า:
- Settlement: “ภาระทางการเงินนี้เสร็จสมบูรณ์และถูกบันทึกในท้ายที่สุดอย่างไร?”
- Reconciliation: “ระบบอิสระแต่ละระบบบันทึกผลเดียวกันหรือไม่?”
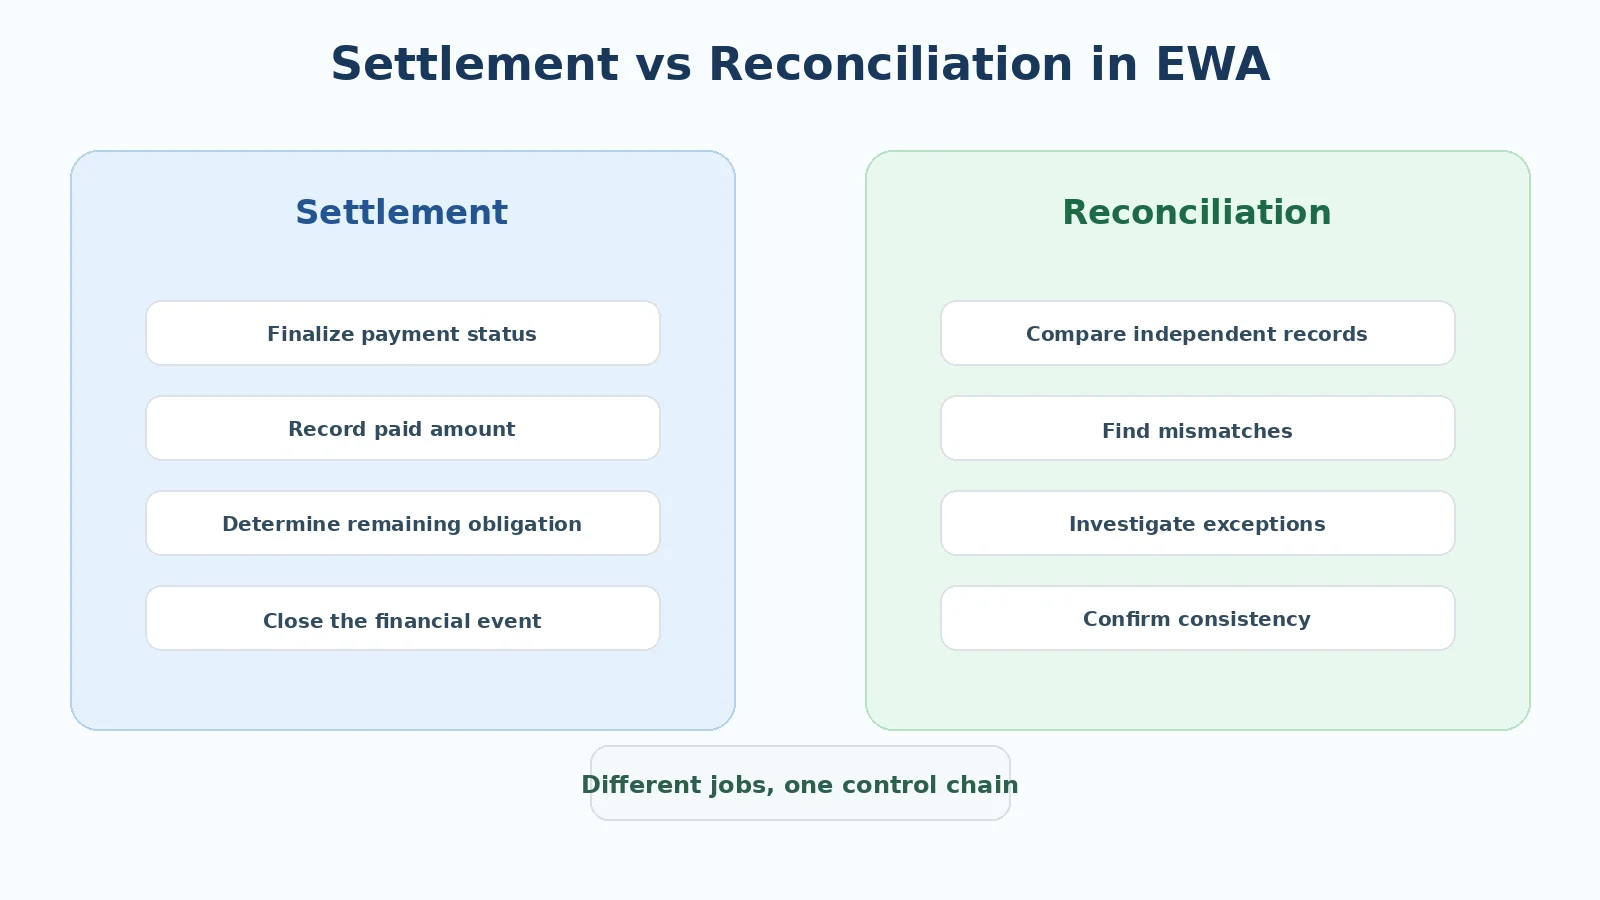
หากรวมทั้งสองงานเข้าด้วยกัน ระบบอาจถือว่าผลที่บันทึกไว้ถูกต้อง ทั้งที่ยังไม่ได้ตรวจสอบกับข้อมูลอิสระ
Settlement ในบทความนี้หมายถึงอะไร?
ธนาคาร เกตเวย์การชำระเงิน และระบบเงินเดือนอาจใช้คำว่า “settlement” ต่างกัน
ในบทความนี้ Settlement หมายถึง ขั้นตอนที่กำหนดผลทางการเงินสุดท้ายของธุรกรรมหรือรอบดำเนินงาน
ตัวอย่างสำหรับธุรกรรม EWA:
- มีการสร้างคำขอ;
- ธนาคารยืนยันผล;
- ระบบระบุจำนวนเงินที่จ่ายจริง;
- บัญชีธุรกรรมบันทึกยอดที่ได้รับ;
- มีการปรับปรุงค่าจ้างคงเหลือ
ในระดับรอบเงินเดือน Settlement ยังรวมถึง:
- การรวมยอดการจ่าย EWA ที่ยืนยันแล้ว;
- การลงยอดรวมที่ถูกต้องในระบบเงินเดือน;
- การกำหนดยอดคงเหลือที่ต้องจ่ายในรอบ;
- การปิดภาระที่เสร็จสมบูรณ์แล้ว
ดังนั้น Settlement จึงเน้นที่ การทำให้ภาระทางการเงินเสร็จสมบูรณ์
Reconciliation หมายถึงอะไร?
Reconciliation คือกระบวนการ เปรียบเทียบแหล่งข้อมูลอิสระตั้งแต่สองแหล่งขึ้นไป เพื่อดูว่าตรงกันหรือไม่
ตัวอย่างเช่น:
- บัญชี EWA บันทึกการจ่าย 500,000 ดองเวียดนาม;
- รายการเดินบัญชีธนาคารควรมีธุรกรรมที่สอดคล้องกัน;
- เงินเดือนปลายรอบควรสะท้อนยอดที่ได้รับไปแล้ว;
- สลิปเงินเดือนไม่ควรหักซ้ำ
หากข้อมูลทุกแหล่งตรงกัน ธุรกรรมหรือรอบนั้นถือว่ากระทบยอดแล้ว
หากไม่ตรงกัน ความแตกต่างต้องเข้าสู่คิวข้อยกเว้น
Reconciliation ไม่ได้สร้างธุรกรรม และไม่ควรเปลี่ยนตัวเลขเพียงเพื่อทำให้รายงานตรงกัน
ตารางเปรียบเทียบ Settlement และ Reconciliation
| เกณฑ์ | Settlement | Reconciliation |
|---|---|---|
| คำถามหลัก | ภาระทางการเงินเสร็จสมบูรณ์อย่างไร? | บัญชีแต่ละชุดตรงกันหรือไม่? |
| ช่วงเวลา | ระหว่าง/หลังวงจรธุรกรรมหรือเมื่อสิ้นรอบ | หลังมีข้อมูลจากหลายแหล่ง |
| ข้อมูลหลัก | สถานะธุรกรรม จำนวนเงิน รอบ | บัญชี EWA ธนาคาร เงินเดือน |
| ผลลัพธ์ | ยอดที่จ่าย/ชำระ/คงเหลือ | ตรงกันหรือเป็นข้อยกเว้น |
| สร้างธุรกรรมหรือไม่? | อาจมีส่วนในการทำธุรกรรมให้เสร็จ | ไม่ |
| หาความแตกต่างหรือไม่? | อาจพบ แต่ไม่ใช่เป้าหมายหลัก | ใช่ เป็นเป้าหมายหลัก |
| ปิดรอบหรือไม่? | อาจช่วยปิดภาระ | ยืนยันข้อมูลก่อนปิด |
| เมื่อไม่ชัดเจน | รักษาสถานะที่เหมาะสม | ส่งไปคิวข้อยกเว้น/สอบสวน |
สองชั้นนี้ต้องเชื่อมกัน แต่ใช้แทนกันไม่ได้
ธุรกรรมผ่าน Settlement อย่างไร?
กระบวนการทั่วไปอาจเป็นดังนี้:
- คำขอผ่านเงื่อนไข;
- Payment Orchestration สร้างธุรกรรม;
- ธนาคารประมวลผล;
- มีการกำหนดสถานะสุดท้าย;
- ธุรกรรมสำเร็จถูกลงบัญชี “ได้รับแล้ว”;
- ยอดที่เกี่ยวข้องถูกล็อกไม่ให้นำกลับมาใช้ซ้ำ;
- ภาระของธุรกรรมถือว่าเสร็จสมบูรณ์
หากสถานะจากธนาคารไม่แน่นอน Settlement ไม่ควรสรุปผลเอง
นี่คือจุดที่ใช้หลัก fail-closed: หากผลยังไม่ชัดเจน อย่าปิดเป็นสำเร็จหรือล้มเหลว
ธุรกรรมผ่าน Reconciliation อย่างไร?
เมื่อมีข้อมูลอิสระ ระบบจะเปรียบเทียบ:
- รหัสธุรกรรมภายใน;
- รหัสหรือเลขอ้างอิงธนาคาร;
- จำนวนเงิน;
- ผู้รับเงิน;
- เวลา;
- สถานะ;
- รอบเงินเดือน;
- จำนวนเงินที่ลงในระบบเงินเดือน
หากทุกอย่างตรงกัน สามารถทำเครื่องหมายว่ากระทบยอดสำเร็จ
หากมีข้อมูลหนึ่งรายการต่างกัน ระบบจะสร้างข้อยกเว้น
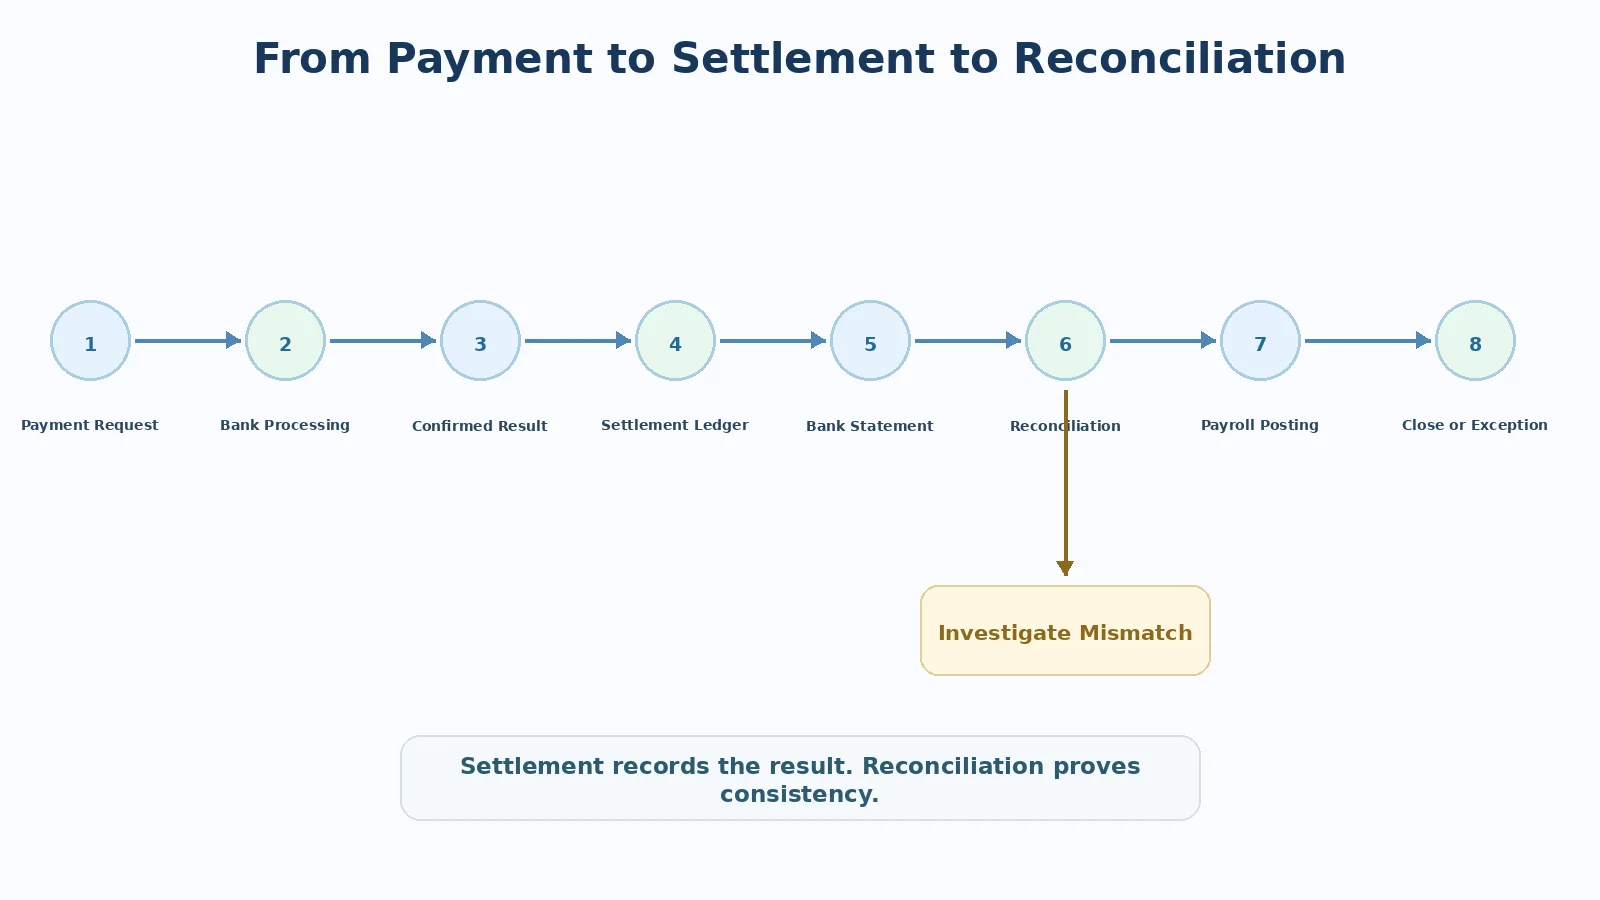
ประเด็นสำคัญคือ Reconciliation ใช้ แหล่งข้อมูลอิสระ เพื่อตรวจสอบผลที่ระบบบันทึกไว้
เหตุใดคำตอบจาก API จึงยังไม่เพียงพอที่จะถือว่ากระทบยอดแล้ว?
API ของธนาคารอาจตอบว่า “สำเร็จ” ระหว่างการประมวลผล
นี่เป็นสัญญาณสำคัญ แต่ระบบการเงินยังควรกระทบยอดอย่างอิสระภายหลัง
เหตุผลได้แก่:
- คำตอบแบบเรียลไทม์อาจสูญหายหรือผิดพลาด;
- ระบบภายในอาจบันทึกสถานะผิด;
- ธุรกรรมอาจถูกบันทึกสองครั้ง;
- รายการเดินบัญชีอาจมีธุรกรรมที่ระบบภายในไม่มี;
- ระบบเงินเดือนอาจใช้รอบผิด
Reconciliation เป็นการตรวจยืนยันขั้นสุดท้าย
Settlement ปลายรอบต่างจาก Settlement รายธุรกรรมอย่างไร?
Settlement มีได้สองระดับ
ระดับธุรกรรม
กำหนดว่าการจ่ายรายการหนึ่งเกิดขึ้นหรือไม่ เป็นจำนวนเท่าใด และบันทึกลงบัญชีธุรกรรม
ระดับรอบเงินเดือน
รวมธุรกรรมทั้งหมดในรอบและกำหนด:
- ยอดรวมที่ได้รับแล้ว;
- เงินคืนหรือรายการปรับปรุง;
- ยอดที่ต้องสะท้อนในระบบเงินเดือน;
- ค่าจ้างคงเหลือ
ทั้งสองระดับต้องมีข้อมูลที่ตรวจสอบย้อนกลับได้
เหตุใดจึงไม่ควร “กระทบยอดด้วยการแก้ตัวเลขให้ตรงกัน”?
ข้อผิดพลาดที่อันตรายคือ เมื่อบัญชีสองชุดต่างกัน ผู้ปฏิบัติงานแก้ตัวเลขฝั่งหนึ่งด้วยตนเองเพื่อให้ยอดรวมตรงกัน
การทำเช่นนี้ทำลายหลักฐานของสาเหตุ
กระบวนการที่ถูกต้องคือ:
- เก็บข้อมูลต้นทาง;
- สร้างข้อยกเว้น;
- หาสาเหตุ;
- ระบุว่าบัญชีใดผิด;
- ทำรายการปรับปรุงทางธุรกิจที่ตรวจสอบย้อนกลับได้;
- ขออนุมัติ;
- กระทบยอดใหม่
การปรับปรุงทุกครั้งต้องมีร่องรอยการตรวจสอบ
ข้อยกเว้นที่พบบ่อยระหว่าง Settlement และ Reconciliation
ระบบบันทึกว่าสำเร็จ แต่รายการเดินบัญชีธนาคารไม่มี
ตรวจสอบธุรกรรมและหลักฐานจากธนาคาร
รายการเดินบัญชีแสดงว่าเงินออก แต่ระบบยังเป็น pending
คำตอบ API อาจสูญหาย อย่าส่งคำสั่งจ่ายใหม่
ธุรกรรมสำเร็จ แต่ระบบเงินเดือนไม่สะท้อนยอด
ยอดที่ได้รับแล้วอาจถูกจ่ายซ้ำเมื่อสิ้นรอบ
ระบบเงินเดือนหักยอดแล้ว แต่ธุรกรรมล้มเหลว
ค่าจ้างของพนักงานอาจลดลงทั้งที่ยังไม่ได้รับเงิน
ธุรกรรมอยู่ผิดรอบ
ตรวจสอบกฎ cut-off และรอบเงินเดือนที่เกี่ยวข้อง
มีธุรกรรมซ้ำ
เก็บทั้งสองบันทึก ระบุสาเหตุ และจัดการตามกระบวนการที่ถูกต้อง
ใครควรเป็นเจ้าของงานสองชั้นนี้?
ไม่จำเป็นต้องเป็นทีมเดียวกัน
สามารถแบ่งความรับผิดชอบได้ดังนี้:
- Payment Operations: ติดตาม Settlement ระดับธุรกรรม;
- Accounting/Reconciliation: กระทบยอดกับธนาคาร;
- Payroll: Settlement และการกระทบยอดปลายรอบ;
- Engineering: ดูแลการจัดการสถานะ idempotency และบันทึกระบบ;
- Product Operations: ประสานงานข้อยกเว้น
เมื่อเกิดความแตกต่าง ต้องระบุผู้รับผิดชอบให้ชัดเจน
ต้องมีข้อมูลใดเพื่อเชื่อมสองชั้นนี้?
อย่างน้อยต้องเก็บ:
- รหัสธุรกรรม;
- รหัสพนักงาน;
- บัญชีรับเงิน;
- จำนวนเงิน;
- เวลา;
- ลูกค้า;
- รอบเงินเดือน;
- สถานะธุรกรรม;
- เลขอ้างอิงธนาคาร;
- จำนวนเงินที่ลงในระบบเงินเดือน
Reconciliation ไม่ควรพึ่งชื่อหรือคำอธิบายการโอนแบบข้อความอิสระเป็นหลัก
เมื่อใดจึงถือว่ารอบหนึ่ง “ปิด” ได้?
ไม่ควรปิดรอบเพียงเพราะประมวลผลเงินเดือนแล้ว
ก่อนปิด นายจ้างควรทราบว่า:
- บันทึกเวลาทำงานมีสถานะสุดท้ายแล้ว;
- ธุรกรรมสำเร็จถูกรวมยอดแล้ว;
- ธุรกรรม pending มีแผนจัดการ;
- บัญชีธนาคารและบัญชีภายในกระทบยอดแล้ว;
- ระบบเงินเดือนสะท้อนจำนวนเงินที่ถูกต้อง;
- ข้อยกเว้นที่เหลือมีผู้รับผิดชอบ;
- เก็บรายงานเชื่อมโยงแล้ว
ไม่จำเป็นที่ทุกข้อยกเว้นจะหายไปทันที แต่ข้อยกเว้นที่ยังเปิดอยู่ทุกข้อจะต้องถูกระบุและควบคุม
KPI ที่ควรติดตามแยกกันสำหรับ Settlement และ Reconciliation
Settlement
- เวลาที่ใช้กำหนดสถานะสุดท้าย;
- จำนวนธุรกรรม pending;
- สัดส่วนธุรกรรมที่ต้องแทรกแซง;
- จำนวนธุรกรรมที่ลองใหม่;
- จำนวนธุรกรรมซ้ำ
Reconciliation
- อัตราการจับคู่อัตโนมัติ;
- จำนวนข้อยกเว้น;
- อายุของข้อยกเว้น;
- จำนวนความแตกต่างกับธนาคาร;
- จำนวนความแตกต่างกับเงินเดือน;
- เวลาที่ใช้ปิดการกระทบยอด
หากรวมตัวชี้วัดเหล่านี้เป็น KPI เดียว นายจ้างจะระบุได้ยากว่าปัญหาอยู่ที่การประมวลผลธุรกรรมหรือการเปรียบเทียบบัญชี
บทสรุป
Settlement และ Reconciliation เป็นคนละส่วนของห่วงโซ่ควบคุมเดียวกัน Settlement ทำให้ภาระทางการเงินเสร็จสมบูรณ์และบันทึกผล ส่วน Reconciliation ใช้แหล่งข้อมูลอิสระเพื่อพิสูจน์ว่าผลสอดคล้องกัน การแยกสองชั้นช่วยให้จัดการธุรกรรม pending ความแตกต่าง cut-off และเงินเดือนได้ง่ายขึ้น พร้อมรักษาการตรวจสอบย้อนกลับตั้งแต่ธุรกรรมถึงสลิปเงินเดือน
ผู้เขียน: Do Huy Le — Tổng Giám Đốc, Nhan Kiet Manpower Supply Co., Ltd.
คำปรึกษาเรื่องการเข้าถึงค่าจ้างที่ทำได้แล้วสำหรับนายจ้าง: สายด่วน 0937.022.655 · อีเมล info@nhankiet.vn · บริการเข้าถึงค่าจ้างที่ทำได้แล้วสำหรับนายจ้าง
คำถามที่พบบ่อย
Settlement คือ Reconciliation หรือไม่?
ไม่ใช่ Settlement กำหนดและบันทึกผลทางการเงิน ส่วน Reconciliation ตรวจสอบว่าผลนั้นตรงกันในแต่ละแหล่งข้อมูลหรือไม่
หาก API รายงานว่าสำเร็จ ยังต้องกระทบยอดหรือไม่?
ต้องทำ การกระทบยอดอิสระควรยืนยันว่าบัญชีภายใน ธนาคาร และระบบเงินเดือนตรงกัน
ธุรกรรม pending สามารถ Settlement ได้หรือไม่?
ไม่ควรถือเป็นผลสุดท้าย หากสถานะยังไม่แน่นอนเพียงพอ
Reconciliation สามารถแก้ข้อมูลต้นทางโดยอัตโนมัติได้หรือไม่?
ไม่ควร Reconciliation มีหน้าที่ระบุความแตกต่าง ส่วนการแก้ไขต้องผ่านกระบวนการปรับปรุงที่ควบคุมและตรวจสอบได้