
如何為日薪預支建立商業案例並計算ROI:從假設到試點
如何為日薪預支建立商業案例並計算ROI:從假設到試點數據
日薪預支的商業案例不應以市場上的離職率下降為起點。企業需要確定要解決的問題、當前的基礎成本是多少、日薪預支可以通過哪些機制產生影響,以及試點將如何測量變化。ROI只有在謹慎換算利益且不重複計算時才有意義。
> 簡而言之: 計算三層:日薪預支的總擁有成本、可換算的財務利益和非財務價值。然後建立三種情景:謹慎–基礎–積極,使用基準或對比組進行試點,然後用實際數據替代假設,最後再決定是否擴展。
> 注意: 本文中的所有金額和比例均為假設示例,用於說明方法,並非日薪預支、Nhan Kiet Manpower Supply Co., Ltd.或具體客戶的結果。
1. 日薪預支商業案例需要回答什麼問題?
一個可以提交給董事會的商業案例需要回答七個問題:
- 具體的商業問題是什麼?
- 問題的規模和當前成本是多少?
- 為什麼日薪預支可以影響這個問題?
- 企業需要投資和運營什麼?
- 哪些利益可以換算成金錢,哪些利益只應監控?
- 哪些風險和假設可能導致結果錯誤?
- 試點將如何創造足夠的證據來決定擴展?
如果文件只說“日薪預支是趨勢”或“員工喜歡”,那是提議概念,還不是商業案例。
2. 從問題開始,而不是從產品開始
企業應選擇最多兩個主要問題進行試點:
| 問題 | 需要收集的基礎指標 | 日薪預支可能影響的機制 |
|---|---|---|
| 早期離職 | 30/60/90天的離職率 | 減少中期現金壓力 |
| 突然缺勤 | 缺勤班次、缺少小時、替代成本 | 員工有交通/生活資金來源 |
| 招聘困難 | 每次招聘成本、填補天數 | 招聘信息中的差異化福利 |
| 手動預支 | 申請數量、處理時間、錯誤 | 自動化條件和支付 |
| 缺乏透明度 | 工資/工時票、處理時間 | 顯示已批准的工時和歷史 |
| 低參與度 | eNPS/調查、激活率 | 增加對已賺取工資的主動權 |
日薪預支不直接修正工資水平、工作環境、管理質量或工時表錯誤。如果根本原因在於這些因素,不應將所有改善期望歸因於日薪預支。
3. 在附加數字之前繪製影響鏈
一個合理的鏈條形式為:
工時更快被批准 → 員工更清楚可用金額 → 在需要時獲得部分工資 → 減少一些現金壓力 → 可能減少缺勤/早期離職 → 企業可能減少替代招聘或換班成本。
每個箭頭都是需要測量的假設。如果工時未按時批准,計劃不會創造可用金額;在這種情況下,不能在未區分實施錯誤和產品效果的情況下得出“日薪預支無效”的結論。
4. 計算日薪預支的總擁有成本
4.1. 一次性成本
- 調查和設計流程;
- 集成HRM/考勤/薪資系統;
- 清理身份證和考勤代碼;
- 配置客戶、班次、限額、儲備;
- 測試、安全和法律合規;
- 培訓HR、監督、薪資和員工;
- 傳播和指導文件。
4.2. 定期成本
- 平台費用或交易費用(如有);
- 運營、支持和對賬人員;
- 維護集成和監控;
- 銀行費用;
- 資本成本或資本機會成本;
- 安全、備份和定期測試;
- 新員工的傳播。
4.3. 預期風險成本
可以估算:
預期風險成本 = 事件概率 × 發生時的損失
假設示例:如果預計0.1%的交易需要處理差異,20,000筆交易/年,每次平均成本150,000越南盾,則預期處理成本為300萬越南盾/年。數據必須基於試點,而不是猜測最終決定。
5. 可以換算成金錢的利益群體
(查看更多:日薪預支如何減少手動預支。)
5.1. 減少手動預支處理成本
利益 = 手動申請減少數量 × 每次申請節省的時間 × 人員成本/小時
假設示例:1,000次申請/年,減少700次申請,每次申請耗時20分鐘,全面人員成本120,000越南盾/小時:
700 × 20/60 × 120,000 = 28,000,000越南盾/年。
僅計算真正釋放或轉移到有價值工作的時間;不要默認認為每分鐘節省都是可回收的現金。
5.2. 減少因離職而產生的替代招聘成本
利益 = 避免的離職次數 × 平均替代成本
替代成本可能包括廣告、篩選、培訓、制服、健康檢查、HR/監督時間和生產力缺失。不要使用國際替代成本比例,如果企業可以從內部數據計算。
5.3. 減少換班和缺勤成本
利益 = 減少的缺班次數 × 每班次的額外成本
額外成本可能是加班、調度、接送車輛、調度時間或服務罰款。必須排除已在離職利益中計算的部分,以避免重複計算。
5.4. 減少錯誤和對賬時間
測量薪資/會計用於查找差異的時間、調整票數和處理投訴的成本。只有在新流程確實減少這些活動時才計算利益。
5.5. 招聘價值
如果日薪預支有助於提高接受率或縮短填補時間,企業可以計算缺人天數減少的價值。然而,需要可靠的A/B招聘活動或比較;當同時提高工資或更換招聘來源時,不要將所有變化歸因於日薪預支。
6. 不應立即轉換為金錢的利益
- 感受到的賦權;
- 已批准工時的透明度;
- 員工體驗;
- 招聘品牌聲譽;
- 財務知識;
- 減少自我報告壓力;
- 更好的考勤數據質量。
這些指標仍然重要,但應在戰略儀表板上展示,而不是賦予缺乏基礎的金錢價值。
7. ROI公式和回本時間
ROI
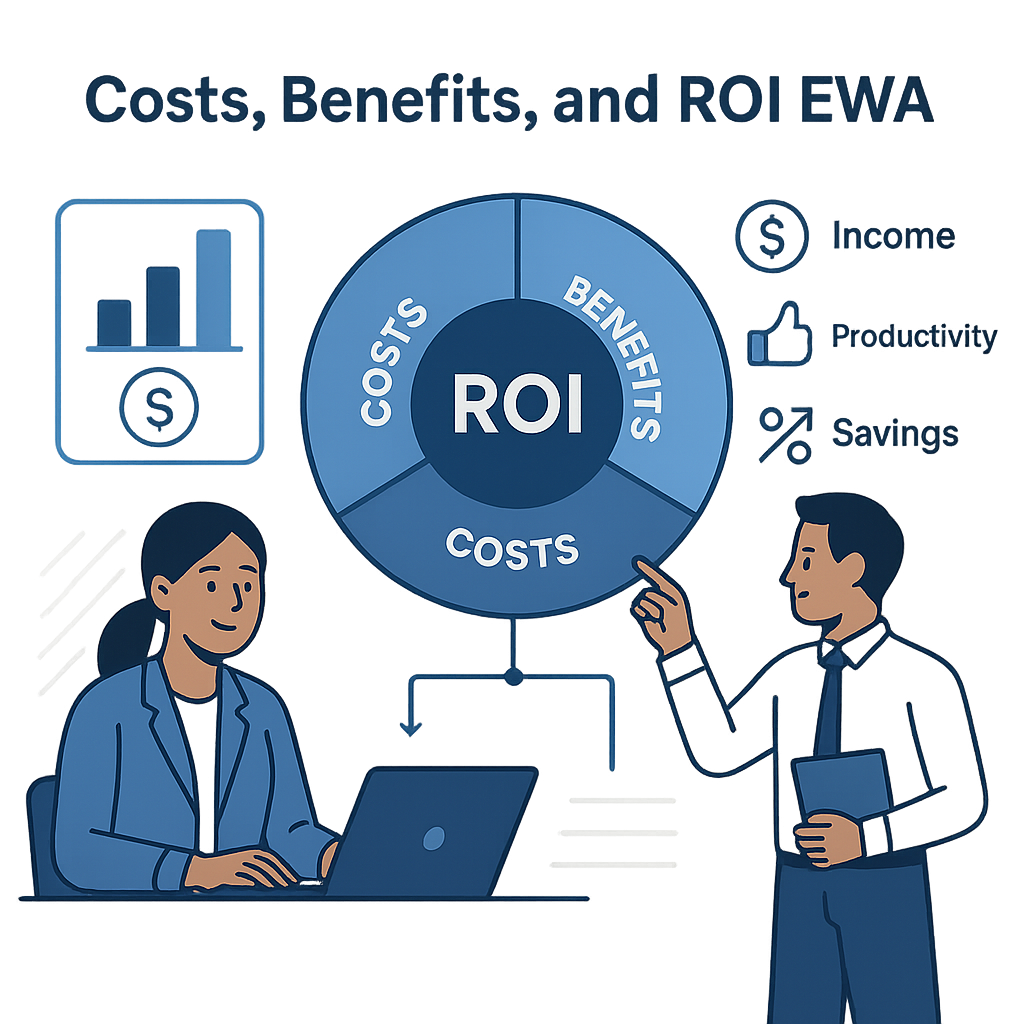
ROI (%) = (總財務利益 − 總成本) / 總成本 × 100%
淨利益
淨利益 = 總財務利益 − 總成本
回本時間
回本時間 = 初始投資成本 / 每月平均淨利益
如果利益隨季節變化劇烈,應使用每月現金流而不是平均分配。
8. 假設的商業案例示例
一家擁有2,000名員工的企業建立了一年的情景:
假設成本
| 項目 | 價值 |
|---|---|
| 設置和集成 | 180百萬越南盾 |
| 培訓和傳播 | 40百萬越南盾 |
| 運營/平台 | 240百萬越南盾 |
| 支持、對賬、控制 | 80百萬越南盾 |
| 風險儲備 | 20百萬越南盾 |
| 總成本 | 560百萬越南盾 |
假設利益
| 項目 | 價值 |
|---|---|
| 減少手動預支處理 | 80百萬越南盾 |
| 減少替代招聘 | 300百萬越南盾 |
| 減少換班/缺勤 | 180百萬越南盾 |
| 減少對賬時間 | 70百萬越南盾 |
| 總利益 | 630百萬越南盾 |
此時:
淨利益 = 630 − 560 = 70百萬越南盾
ROI = 70 / 560 × 100% = 12.5%
這只是公式的示例。如果“減少替代招聘”和“減少換班”都源於同一個不缺人的班次,需要重新檢查以避免重複計算同一利益。
9. 建立三種情景而不是一個漂亮的數字
| 變數 | 謹慎 | 基礎 | 積極 |
|---|---|---|---|
| 激活率 | 25% | 45% | 65% |
| 工時按時批准 | 70% | 85% | 95% |
| 避免的離職 | 低 | 中 | 高 |
| 集成成本 | 高 | 預算 | 低 |
| 支持票 | 高 | 中 | 低 |
商業案例應在謹慎情景仍在企業可承受風險範圍內時被接受,而不僅僅因為積極情景有吸引力。
10. 設計試點以測量真實影響
(路線圖和KPI:查看90天日薪預支試點計劃和用KPI測量日薪預支效果。)
10.1. 選擇範圍
- 一個或兩個相對穩定的客戶/工廠;
- 足夠大的群體以獲得信號,但足夠小以控制;
- 至少一個工資期並行運行;
- 不同時更改過多的大政策。
10.2. 創建基準
在試點前至少收集8–12週的波動指標。如果季節性強,與去年同期比較或使用相似群體。
10.3. 選擇對比組
如果可行,選擇尚未開放日薪預支但在地點、班次、工資水平、資歷和管理上相似的群體。不要將一個穩定的工廠與一個新開的點比較,然後從差異中得出結論。
10.4. 定義成功和停止標準
例如:
- 至少90%的合格工時按時批准;
- 結算差異在批准的標準以下;
- 沒有重複支付交易;
- 嚴重票在試點SLA內處理;
- 使用率和反饋達到標準;
- 一個或兩個商業指標有改善趨勢。
正式標準必須由企業和Nhan Kiet Manpower Supply Co., Ltd.共同確定,不要直接使用此示例。
11. 試點儀表板需要什麼?
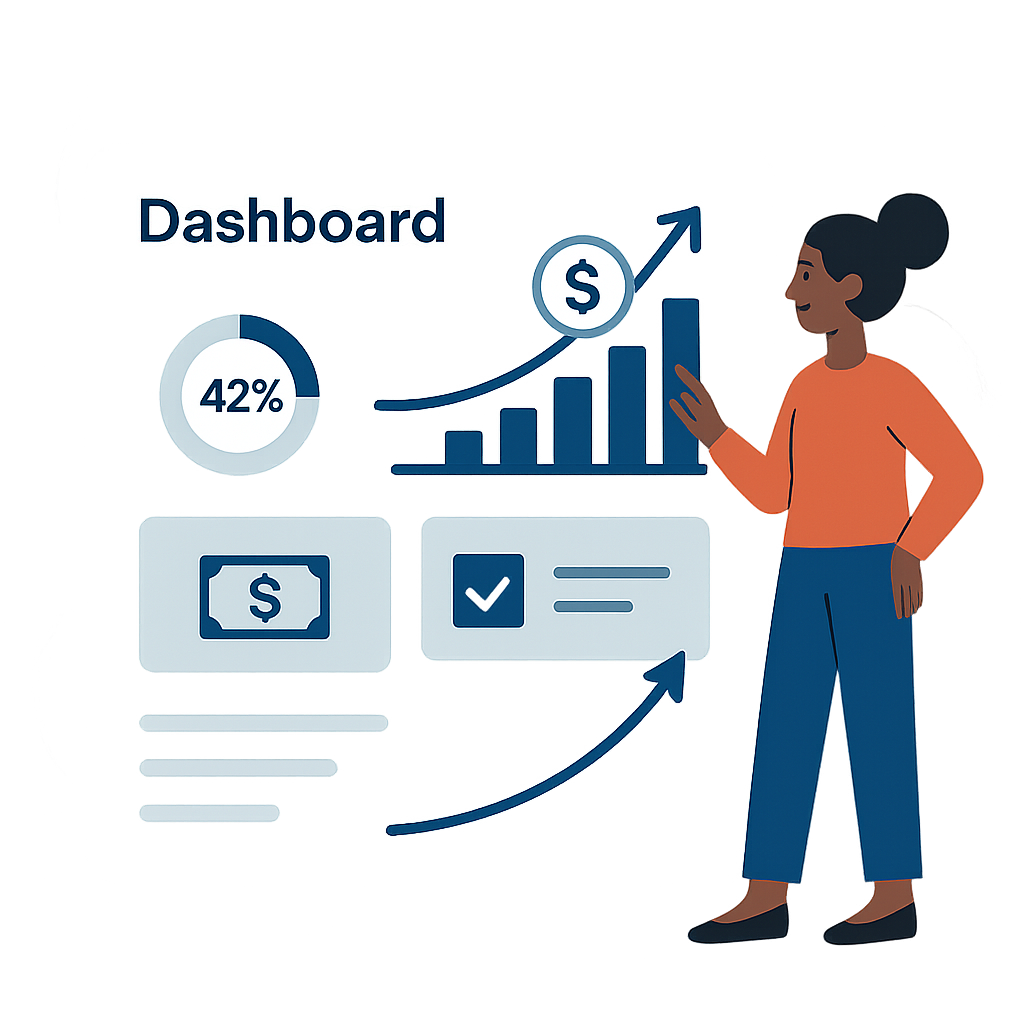
(報告樣本:查看日薪預支試點結果:KPI和經驗教訓。)
| 群組 | 指標 |
|---|---|
| 接觸 | 合格人數、已激活、已驗證VPBank |
| 運營 | 工時按時批准、從工時到可用的時間 |
| 使用 | 用戶數、接收次數、中位值、頻率 |
| 金錢 | 成功、失敗、掛起、對賬時間 |
| 薪資 | 總接收、總對賬、差異 |
| 支持 | 每千人票數、原因、處理時間 |
| 人力資源 | 缺勤、早期離職、接受工作、留任 |
| 體驗 | 正確理解產品、滿意度、投訴 |
應分開引導指標和結果指標。例如,工時按時批准是引導條件;減少離職是可能稍後出現的結果。
12. 使ROI被誇大的錯誤
用市場數據替代企業數據
基準僅適用於形成假設,而不是已達成的數字。
重複計算利益
避免的離職不應同時計算全部替代招聘成本、全部生產力和全部換班成本,如果這些項目重疊。
忽略內部成本
HR、IT、法律、薪資和監督的時間是真實資源,即使沒有供應商發票。
將所有變化歸因於日薪預支
如果同時提高工資、更換管理或提供招聘獎勵,需要分離影響的方法。
只測量使用者
主動使用日薪預支的人可能與不使用的人不同。需要根據合格、邀請、激活和使用進行分析。
不計算資本成本和風險
誰提供資金、回收時間、不可回收的金額和機會成本必須在政策明確時納入模型。
13. 日薪預支商業案例需要哪些數據?
系統可以生成以下數據字段:
- 已批准工時的人數;
- 每日可用金額;
- 申請次數和金額;
- 交易狀態;
- 對賬時間;
- 每期已接收金額;
- 差異和不可回收金額;
- 工時來源和批准人。
Nhan Kiet需要連接更多的商業/人力資源數據:
- 入職–離職日期;
- 缺勤和換班;
- 招聘成本;
- 手動預支處理時間;
- HR/薪資票;
- 資本和運營成本;
- 員工調查;
- 客戶/行業/班次群組。
只有當兩層數據通過適當的標識符和時間段連接時,才能進行可靠的ROI分析。
14. 誰擁有商業案例中的每一行?
| 部分 | 主持 | 協作 |
|---|---|---|
| 問題和目標 | HR/運營部門 | 董事會 |
| 招聘/離職成本 | HR | 財務 |
| 資本和運營成本 | 財務 | Nhan Kiet |
| 工時/交易數據 | 產品運營 | IT/薪資 |
| 測量方法 | BI/財務 | HR |
| 法律/數據風險 | 法律/DPO | IT |
| 擴展決策 | 執行贊助商 | 項目委員會 |
解決方案供應商可以支持模型,但企業必須擁有假設和批准輸入數據。
15. 向董事會提交的一頁摘要樣本
- 問題: 一句話和三個基礎數據。
- 對象: 誰、在哪裡、多少人。
- 解決方案: 從已批准工時到薪資對賬的流程。
- 成本: 一次性、定期、資本和風險。
- 利益: 財務和非財務,不重複計算。
- 三種情景: 謹慎、基礎、積極。
- 試點: 範圍、時間、指標、停止標準。
- 風險: 法律、數據、金錢、運營。
- 需要的決策: 預算、贊助商、範圍和擴展條件。
16. 常見問題
日薪預支能確保產生正ROI嗎?
不能。結果取決於基礎問題、使用率、工時批准速度、成本、運營設計和企業的實際影響。
多久可以測量ROI?
運營指標可能在幾週內可見;留任或招聘需要更長時間。應根據每組指標規定評估時間,而不是等待一個單一數字。
可以在提案中使用國際數據嗎?
可以用作有來源的基準,但必須標記為參考。擴展決策應基於試點數據和內部成本。
如果財務ROI低,是否應該停止?
不一定。企業可以將日薪預支視為戰略福利或數據基礎設施。然而,需要明確目標和預算,不要將非財務利益轉化為缺乏基礎的數字。
日薪預支是否已有實際ROI數據?
目前的系統信息尚未提供經過驗證的商業數據集,關於減少離職、減少缺勤或節省招聘。Nhan Kiet需要提取和驗證後才能公佈。
17. 結論
可靠的日薪預支商業案例在測量之前不承諾結果。它將一個福利概念轉化為一系列具有成本、證據和決策門檻的假設。企業應從真實問題開始,使用自己的基礎數據,計算總成本,避免重複計算利益,並設計足夠好的試點來回答:日薪預支在哪裡、為誰、在什麼條件下創造價值,成本是多少?
---
作者: Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
企業日薪預支解決方案諮詢: 熱線 0937.022.655 · 電子郵件 info@nhankiet.vn · 企業日薪預支