
核對考勤、交易與薪資單:企業的三層對賬流程
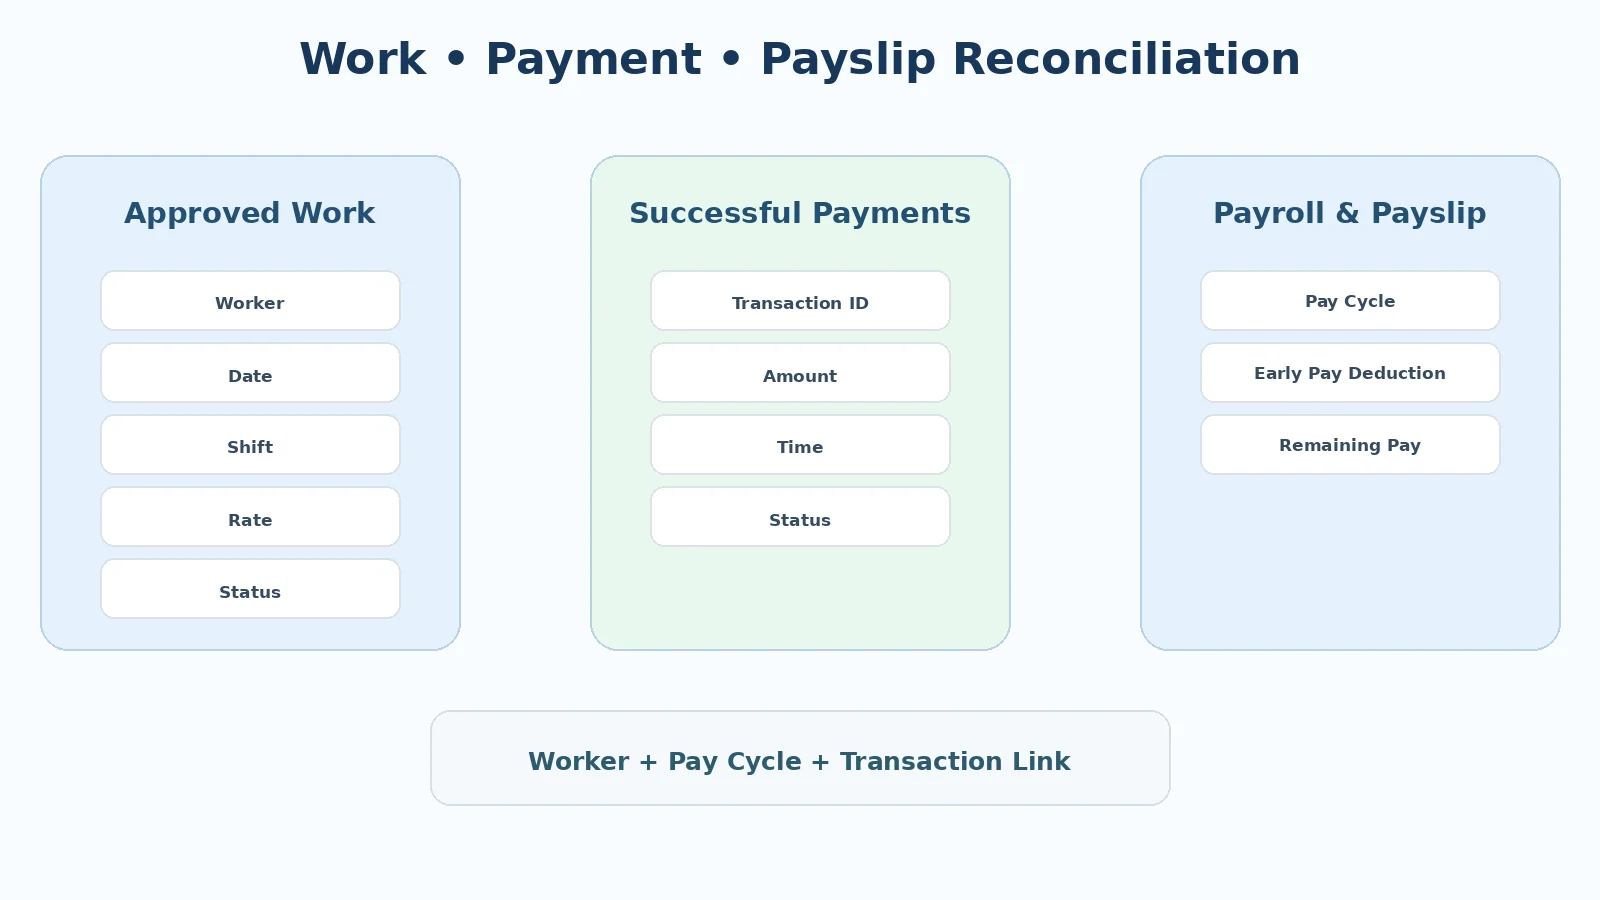
企業應從三個層面核對日薪預支:已批准的工作記錄確定可用金額;交易記錄確定實際支付金額;薪資結算和薪資單確認已領取的金額準確歸入對應員工和工資期,而且只結算一次。每項差異都應能追溯到原始資料,並指定負責人。
為什麼要進行三層對賬?
只看銀行付款總額,無法知道錢對應哪些工作日;只看考勤,無法知道哪些交易真正成功;只在期末看薪資結算,則可能發現得太晚。
必須連線 已批准工作 → 成功付款 → 薪資結算/薪資單。
只有明確差異出現在哪一層,才能視為已處理。
第一層:核對工作記錄
核實員工、客戶、工資期、工作日期和班次、審批狀態、適用單價以及資料版本。
優先檢查待批准或批准後修改的考勤、重複記錄、多地點工作的員工、跨午夜班次、遲到的資料和工作地點變更。只有符合條件的工作記錄才能進入金額計算。
第二層:核對交易
申請不等於已經付款。要區分新建、已提交、處理中、成功、失敗、待核查以及退款或調整的交易。已領取總額只能根據有相應狀態證據的成功交易計算。
不能把待處理交易直接判為失敗並重新傳送,也不能直接判為成功並永久扣減,更不能從歷史記錄中刪除。它應留在核查佇列中。
第三層:核對工資和薪資單
期末,成功支付的總額應準確反映一次。檢查員工、工資期和成功交易總額;排除失敗交易,避免漏記成功交易和重複扣減,並按照正式薪資結算計算剩餘工資。薪資單應讓員工清楚理解已提前領取的金額。
連線三層的關鍵欄位
可靠的對賬不能僅靠姓名或自由填寫的轉賬備註。應使用穩定欄位,例如員工編號、工資期、客戶、交易編號和工作日引用。同一員工服務多個客戶時,必須正確區分工作記錄來源及所屬期間。
每日對賬流程
每天可以按以下步驟進行:
- 確定待核查交易範圍;
- 按狀態提取交易清單;
- 與付款憑據匹配;
- 標記匹配項和異常;
- 核查異常案例關聯的工作記錄;
- 為每項異常指定負責人;
- 沒有證據前不關閉差異。
每日對賬的目的,是在薪資結算日前及早處理交易風險。
期末對賬流程
期末需要更完整的核查:
- 獲取最終工作記錄快照;
- 彙總該期所有成功交易;
- 分開失敗交易和仍在等待最終狀態的交易;
- 匹配正確員工和工資期;
- 計算已領取總額;
- 將總額納入薪資結算;
- 與薪資單核對;
- 檢查差異;
- 審批異常;
- 鎖定對賬銜接報告。
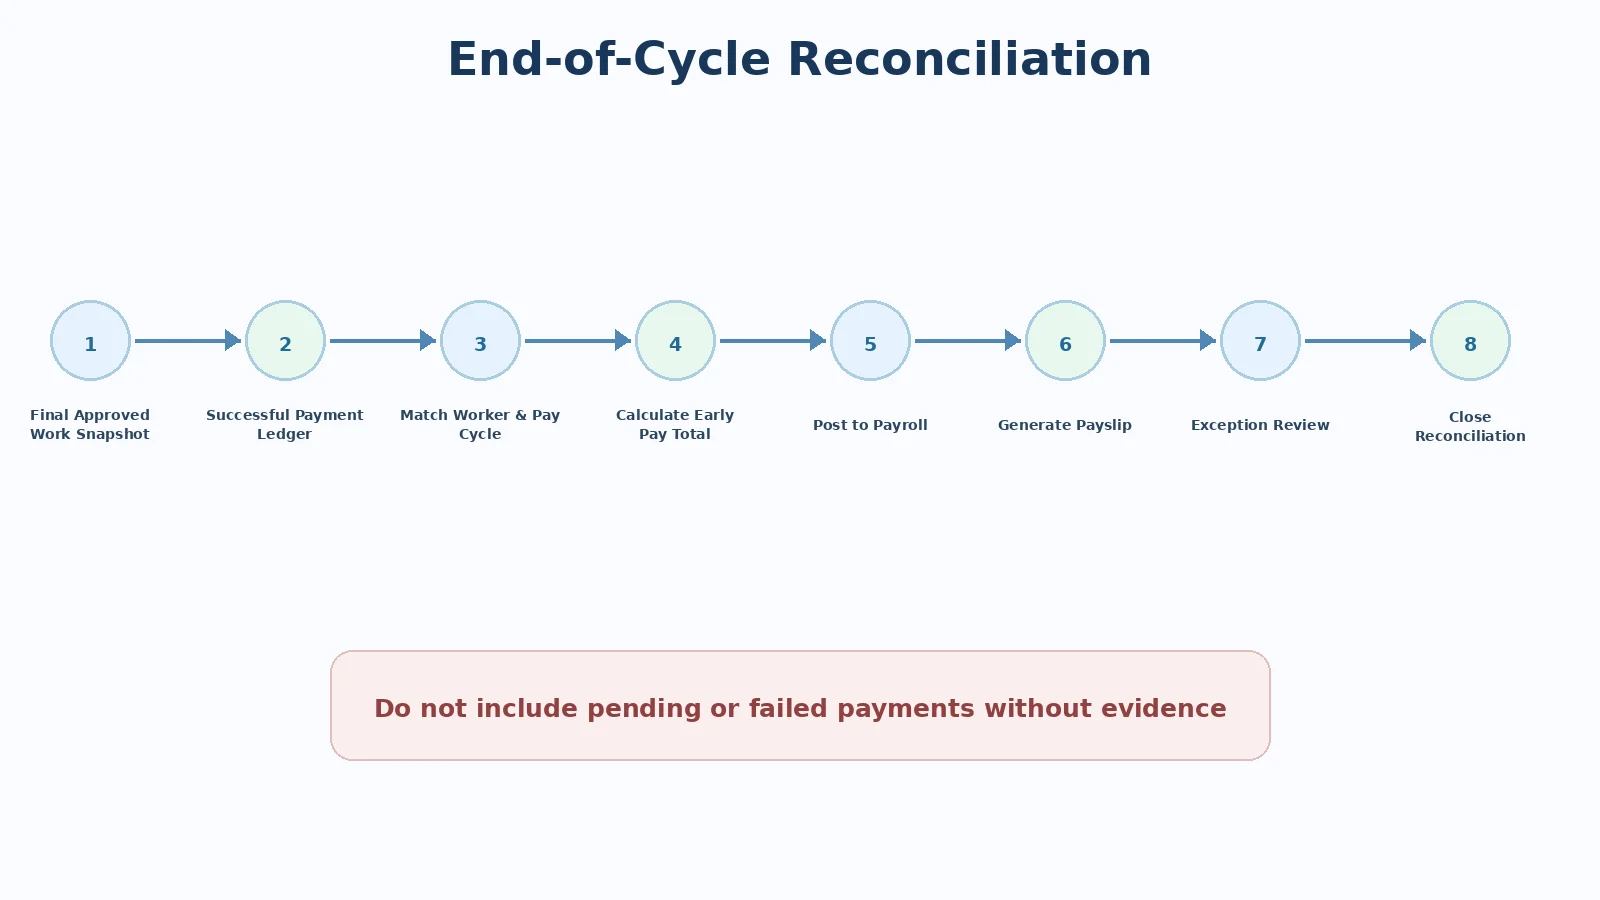
這一步完成日薪預支的整個閉環。
最基本的對賬表應包含什麼?
| 欄位 | 用途 |
|---|---|
| 員工編號 | 員工識別鍵 |
| 客戶 | 工作記錄來源 |
| 工資期 | 對賬範圍 |
| 已批准工作總量 | 輸入資料 |
| 工作對應金額 | 計算依據 |
| 成功交易總額 | 實際支付金額 |
| 待處理交易 | 未結異常 |
| 退款交易 | 調整專案 |
| 計入工資的金額 | 結算金額 |
| 差異 | 需要說明 |
| 狀態 | 未結/已處理 |
| 負責人 | 處理責任人 |
只有“匹配/不匹配”一列並不足夠。
常見差異
工作記錄正確,但缺少付款
交易可能失敗,也可能尚未傳送。
付款成功,但薪資結算遺漏
員工可能再次收到已經支付的部分。
工資扣減,但付款未成功
員工沒有實際收到錢,剩餘工資卻可能減少。
付款成功後工作記錄被修改
應重新計算,按異常處理流程解決差額。
待處理交易跨過截止時間
按相關政策確定所屬工資期,不得隨意修改交易日期。
異常處理規則
每項異常都要記錄錯誤程式碼、原因、相關資料、負責人、開啟日期、採取的行動、結案證據和結案日期。例如:
| 異常 | 主要負責人 |
|---|---|
| 工作記錄錯誤 | 經理/人力資源/運營 |
| 交易狀態錯誤 | 財務運營 |
| 工資入賬錯誤 | 薪資團隊 |
| 收款帳戶錯誤 | 客服及財務 |
| 銀行流水不符 | 會計/對賬團隊 |
正確分派能減少工單在多個部門間反覆流轉。
何時不應自動關閉差異?
銀行狀態不明、考勤等待重新審批、交易疑似重複、截止後發生變更、金額與原始資料不一致,或收款帳戶不匹配時,都不應自動關閉。好的自動化只匹配證據明確的記錄,不會自動把異常視為正常。
應跟蹤哪些對賬指標?
可跟蹤自動匹配率、未結異常數量與持續時間、待處理交易、工資差異、付款後修改的考勤、重複交易、期末對賬完成時間,以及與日薪預支相關的薪資單申訴。不能只報告交易總量。
員工應該看到什麼?
雖然對賬屬於內部流程,員工仍應能檢視已批准工作、成功交易、本期已領取總額、結算期間、薪資單上的對應專案及申訴渠道。透明資訊有助於減少爭議並及早發現錯誤。
結論
有效的日薪預支對賬必須使用相同的資料鍵和工資期連線已批准工作、成功交易與薪資結算/薪資單。三層流程幫助企業確認差異出現的位置、處理責任人以及結案所需證據。當每筆付款都能從工作日追溯到薪資單,工資資料的完整性才真正形成閉環。
作者: Do Huy Le — Tổng Giám Đốc, Nhan Kiet Manpower Supply Co., Ltd.
企業日薪預支方案諮詢: Hotline 0937.022.655 · Email info@nhankiet.vn · 瞭解企業方案
常見問題
期末會對賬,還需要每日核對嗎?
需要。每日核對可及早發現異常交易;期末核對重點在工資匹配。
待處理交易應計入工資嗎?
沒有最終狀態證據時,不應貿然判斷;應按截止時間和核查政策處理。
已付款後工作記錄被修改怎麼辦?
保留交易歷史,重新批准工作記錄、重新計算,並將差異列為異常。
薪資單需要清楚列出日薪預支金額嗎?
應清楚列示,讓員工認出之前領取的總額與剩餘工資。