
越南負責任的日薪預支十二原則
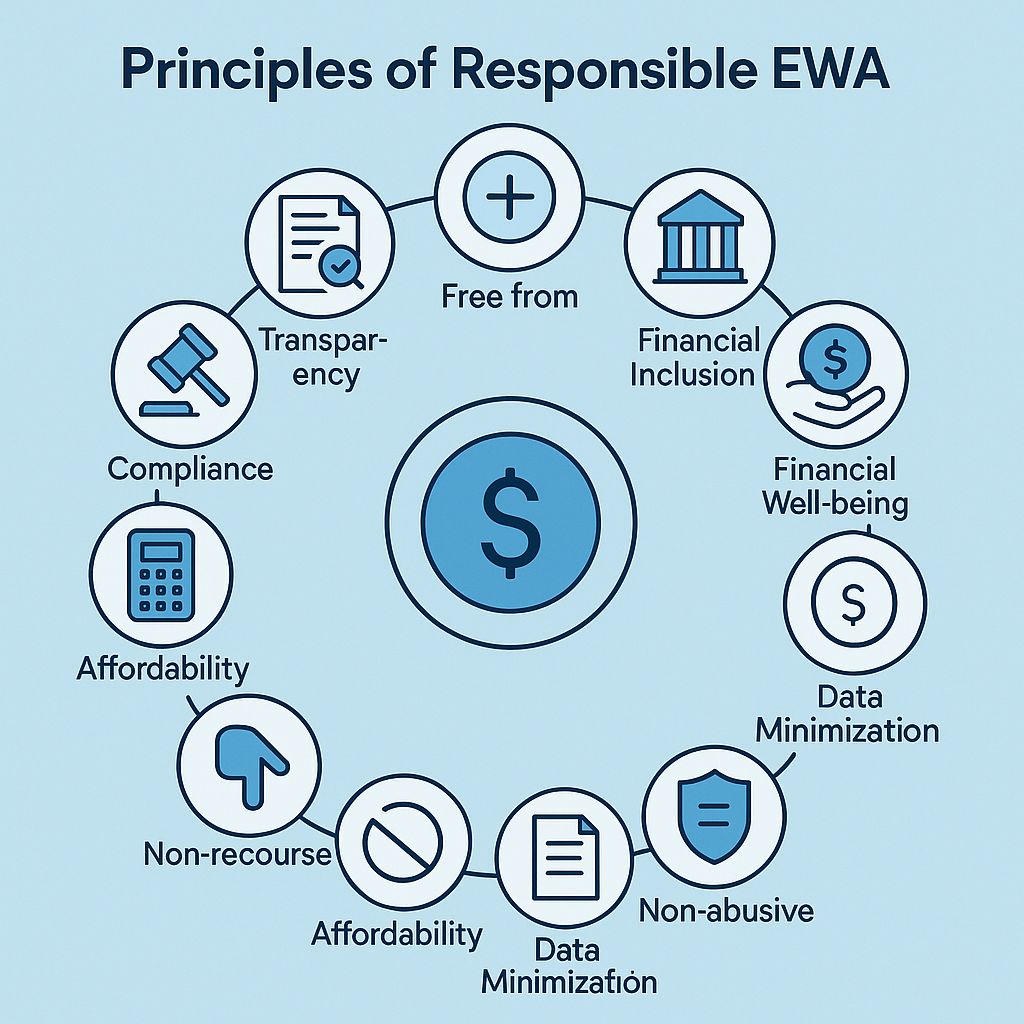
越南負責任的日薪預支十二原則:企業建議標準
日薪預支只有在幫助勞動者更主動而不創造新風險循環時才真正有價值。資金轉移速度是顯而易見的;更困難的是確保資金與已完成的工作掛鉤,費用透明,勞動者自願,數據受到保護,交易不重複,並且期末對賬準確。
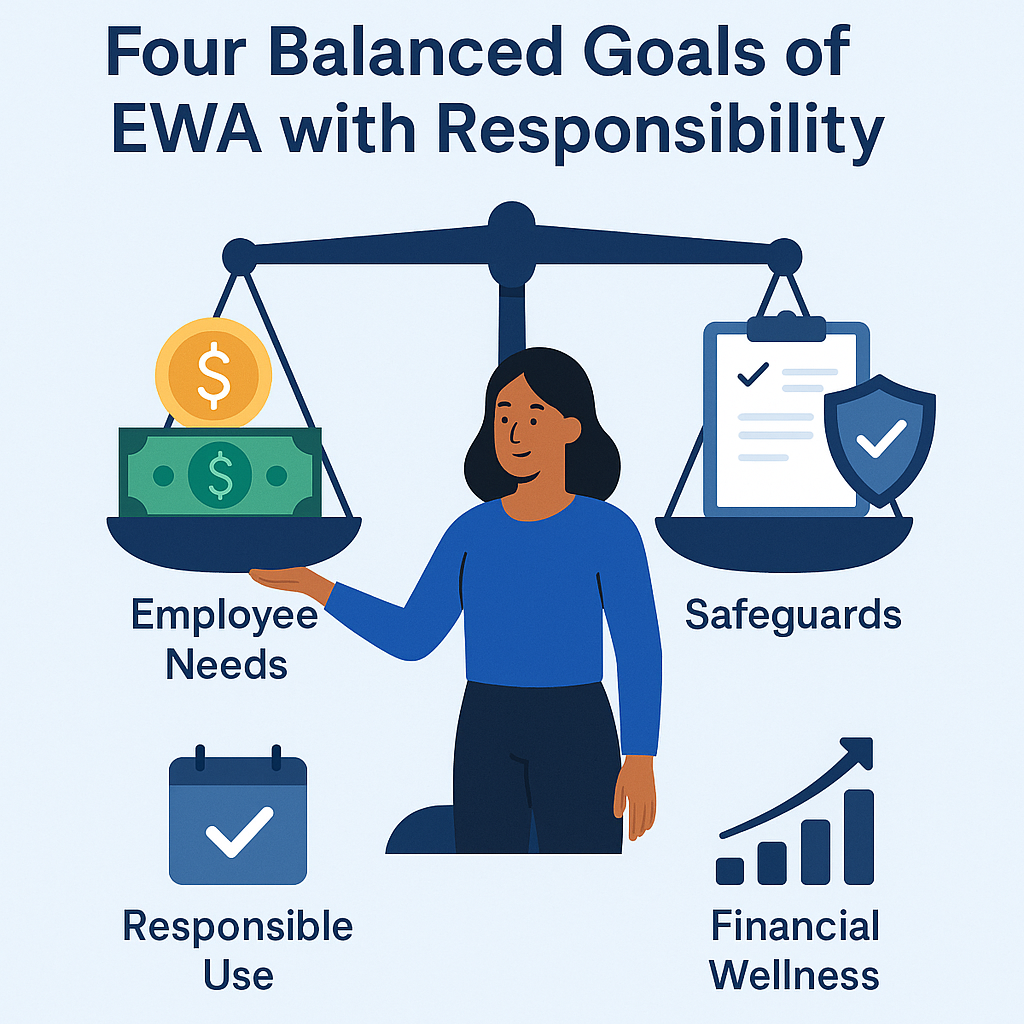
> 簡而言之: 一個負責任的日薪預支計劃必須同時達到四個目標:符合本質——對勞動者公平——資金/數據安全——企業可控。
> 警告: 這是一套建議原則,尚未成為國家標準、認證或法律結論。日薪預支的名稱並不能決定產品的本質;必須檢查合同、數據、費用、資金來源和實際追索權。
1. 為什麼需要一套專門的日薪預支原則?
如果僅優化交易數量,一個計劃可能會無意中:
鼓勵勞動者過於頻繁地領取資金;
使用未確認的工作;
隱藏費用;
與貸款混淆;
收集過多數據;
資金轉移迅速但難以處理偏差;
給薪資和會計帶來壓力;
將自願福利變成強制KPI。
這套原則幫助領導評估整體設計,不被功能或口號所左右。
原則1 — 僅基於已產生的收入
(查看更多:日薪預支是貸款嗎?.)
可用金額必須與勞動者已完成的工作和可靠的數據掛鉤,不依賴於尚未產生的未來收入。
驗證方法
確定工作來源;
定義合格狀態;
控制當前/未來日期;
可以從原始數據重新計算交易。
在日薪預支中,只有已批准的工作才會產生可用金額,並根據邏輯阻止未確認/未來的工作。
原則2 — 透明的本質、費用和期末影響
(查看更多:日薪預支是否真的免費?.)
勞動者必須知道他們獲得了什麼,誰提供,費用是什麼,期末還能獲得什麼。
信息必須在確認前顯示
要求的金額;
本期已收到的總額;
剩餘可用金額;
如有保留;
所有費用;
已收到的款項如何反映在工資中;
投訴渠道。
如果還有其他費用,“0%利息”是不夠的。如果免費,必須明確範圍和條件。
原則3 — 自願且不造成不利
(查看更多:負責任的日薪預支:何時應該和不應該使用?.)
勞動者有權不註冊、不交易或根據流程停止使用,不因選擇而被強迫或受到不良評價。
不應該做的事
為監督分配提款指標;
要求進行不必要的真金交易測試;
使用頻率作為紀律/招聘標準;
在缺乏適當信息的情況下自動啟用服務。
KPI應測量合格率、工作批准質量和交易準確性——不應推動消費。
原則4 — 謹慎限額和緩衝
如果工作、義務或截止日期仍有變動,不應允許訪問全部暫定金額。限額應符合數據、工資期和風險。
可用的層級
每次的最低限額;
每筆訂單的上限;
每日/每期的上限;
已產生收入的比例;
每日/比例保留;
頻率限制;
根據歷史/資歷的限額(如合理且已解釋)。
限額不應設計為最大化費用收入。
原則5 — 勞動者理解並控制決策
界面應使用簡單語言,讓勞動者在確認前查看信息,且不使用施壓設計。
負責任的設計
不預選最大金額;
不創建虛假倒計時;
不連續催促提款;
要求明確確認;
查看歷史和工資單;
警告不要分享OTP/密碼;
提供預算管理內容。
原則6 — 正確的人,正確的賬戶
資金必須轉入正確勞動者的賬戶。
最低控制
使用穩定鍵進行身份識別;
按流程檢查身份證/檔案;
查詢賬戶名稱;
控制賬戶/設備更改;
隱藏屏幕和日誌上的信息;
例外流程需批准。
標準日薪預支流程使用VPBank的正規賬戶,查詢名稱並在驗證後鎖定賬戶號。
原則7 — 交易安全和故障關閉
(查看更多:日薪預支交易的保護層.)
當狀態不明時,系統必須優先不重複支付。
必須具備
不變的交易碼;
冪等性;
同時鎖定;
服務器檢查;
驗證回應;
等待狀態;
查詢;
緊急停止開關;
將銀行密鑰與業務應用分離。
快速但無法確定最終結果不是良好的體驗。
原則8 — 最小數據和正確用途
(完整框架:查看日薪預支的數據安全和隱私.)
僅收集身份、工作、接收權、支付和已確定義務所需的數據。不得在缺乏評估/法律合規的情況下將位置、工資或交易頻率數據用於新目的。
檢查問題
是否需要保存原始圖片;
是否需要精確坐標或僅區域結果;
誰可以查看身份證/工資/賬戶;
數據保存多久;
哪些第三方接收數據;
勞動者通過哪個渠道行使權利。
原則9 — 公平和可訪問性
計劃不應僅服務於擁有新手機、高數字技能或行政班次的人,而忽視易受傷害群體。
實踐
圖片/視頻指導;
班次支持;
優化應用/網絡;
OCR流程、設備和賬戶例外更換;
易懂語言;
為殘疾人或難以訪問者提供渠道;
不讓大使持有OTP或代為交易。
如果某一群體無法使用,企業需要知道比例和原因,而不是視為“無需求”。
原則10 — 端到端對賬和易懂的工資單
(詳情:查看日薪預支交易與薪資和會計對賬.)
計劃必須匹配三個來源:日薪預支系統、銀行對賬單和薪資。勞動者必須能從每筆交易追溯到期末應付金額。
證據鏈
已批准的工作 → 計算公式 → 請求 → 成功支付 → 對賬單 → 已收到款項 → 工資單
等待交易、退款、工作修正和不可追回的款項必須在例外流程中,不得在總數中隱藏。
原則11 — 及時支持、投訴和補救
(查看更多:HR和客服處理日薪預支投訴的手冊.)
當資金未到或工資有偏差時,勞動者需要一個明確的聯繫點和事件編號。不要讓他們在HR、銀行和供應商之間來回推。
一個好的手冊需要
錯誤分類;
SLA和升級;
需要收集的最小數據;
保護身份證/對賬單;
終端擁有者;
狀態更新;
根據政策的補償/補救方式;
根本原因分析。
原則12 — 影響測量、審計和持續改進
(查看更多:用KPI衡量日薪預支的效果.)
不僅僅測量交易次數。企業需要跟踪預期外的良好影響和風險。
四組指標
組別 | 例子 |
|---|---|
可訪問性 | 合法檔案,已批准工作,驗證賬戶 |
質量 | 成功,處理時間,掛起交易,投訴 |
安全 | 重複支付,錯誤賬戶,數據事故,例外 |
影響 | 財務壓力,離職,手動預支,勞動者反饋 |
所有關於減少離職或改善財務的聲明必須有數據、方法和適當的對比組。
13. 負責任的日薪預支100分評分卡
支柱 | 最大分數 |
|---|---|
已產生的收入和公式 | 10 |
費用/影響透明 | 10 |
自願性 | 10 |
謹慎限額 | 10 |
勞動者控制權 | 8 |
身份/賬戶 | 8 |
交易安全 | 10 |
數據保護 | 10 |
可訪問性 | 6 |
對賬/薪資 | 8 |
支持/投訴 | 5 |
測量/審計 | 5 |
總計 | 100 |
評分卡是建議的內部工具,不是認證。企業必須設置自己的阻止條件:一個重複支付或錯誤支付不能被高傳播分數所彌補。
14. 即使總分高也需阻止的五個條件
可以從未控制的未來工作中獲取資金。
費用或義務不透明。
存在重複支付/錯誤支付的風險且未解決。
無法與對賬單和薪資對賬。
嚴重違反數據或強迫勞動者。
15. 日薪預支在技術設計方面的滿足情況
系統能力包括:
只有已批准的工作才會產生可用金額;
計算公式減去已收到的金額和保留;
多層限額;
驗證身份證和VPBank的正規賬戶;
防止位置偽造/一人一設備在相關流程中;
穩定的交易碼、鎖定和故障關閉;
查詢掛起交易,T+1對賬;
已覆蓋的工作日不累加;
客戶控制工作批准/修改;
變更審計記錄。
這是技術能力,尚未自行證明所有原則在每個客戶中有效運行。需要生產證據、政策、培訓和審計。
16. 日薪預支在未確認時不應聲明的事實
永久免費;
對所有結構的絕對法律結論“不是貸款”;
在任何情況下不影響CIC;
精確減少多少百分比的離職;
沒有正式報告的用戶數/交易數/總金額;
對所有客戶完全自動化;
無風險;
比所有競爭對手更好。
值得信賴的品牌是通過明確的限制和可驗證的證據建立的。
17. 原則應用路線圖
步驟1 — 自我評估
根據文件和數據評分每個原則,而不是依賴感覺。
步驟2 — 確定阻止條件
在擴展前解決所有資金、權利、數據和對賬錯誤。
步驟3 — 有限試點
限制客戶、用戶、金額和時間;每日對賬。
步驟4 — 收集勞動者意見
訪談用戶和未用戶;尋找誤解、障礙、意外壓力。
步驟5 — 透明公佈
公佈定義、費用、條件、限額、投訴和數據處理方式。
步驟6 — 定期審計
跟踪指標,抽樣交易,檢查權限,測試事故並更新原則。
18. 企業承諾範本
> 我們的日薪預支計劃旨在讓勞動者自願獲得已產生的合格收入。我們明確公佈費用、限額和對工資期的影響;保護數據;控制交易;與銀行和薪資對賬;提供投訴渠道;並定期評估影響和改進。
只有當企業有相應的證據和責任機制時,才應公佈承諾。
19. 領導層檢查清單
日薪預支的定義是否已通過法律審核?
計算公式是否可重新計算?
勞動者是否被強迫使用?
所有費用是否已透明?
限額是否基於已確認的工作?
誰提供資金並承擔不可追回的款項?
收集、共享和保存了哪些數據?
超時是否會導致重複支付?
三個賬本——銀行、日薪預支、薪資是否匹配?
勞動者知道在哪裡投訴嗎?
除交易數量外是否有影響數據?
誰對整個計劃負最終責任?
20. 常見問題
負責任的日薪預支是否意味著完全免費?
不一定,但所有費用必須合理、透明,且不讓勞動者誤解。免費政策是一種設計選擇,需在正確範圍內公佈。
允許提取100%已完成的工資是否更好?
不能僅憑高比例得出結論。企業需要為工作變動、期末義務保持適當的餘地,並保護勞動者免受實際收入過低的影響。
提取次數越多是否證明計劃成功?
不一定。這可能是良好訪問的跡象,但也可能反映財務壓力或設計上過度鼓勵使用。必須與質量和影響指標一起閱讀。
可以用這十二原則來評估供應商嗎?
可以作為初步審核框架,但需要檢查合同、系統、數據和運行證據。這不是獨立認證。
日薪預支已經達到100分了嗎?
不能僅從源代碼得出結論。系統有許多合適的控制,但需要根據每個客戶確認政策、運行生產、影響數據和審計。
---
作者: Nguyen Minh Tuan — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
企業日薪預支解決方案諮詢: 熱線 0937.022.655 · 電子郵件 info@nhankiet.vn · 企業日薪預支