
選擇日薪預支供應商的RFP範本:60項評估標準
選擇日薪預支供應商的RFP範本:企業需要評估的60項標準
選擇日薪預支供應商的RFP需要評估從已完成的工作、審批權限、可用金額、銀行支付到薪資對賬的整個鏈條,而不僅僅是比較界面和費用。以下範本幫助企業為所有供應商提出相同的問題,要求證據並根據重要性進行評分。
> 簡而言之: RFP應包括10個組別和60項標準,必須條件和加權評分。每個回答必須明確:現有、需要配置、需要開發或不符合;同時附上文件或演示作為證據。
> 使用注意: 這是企業可自定義的參考範本,不是完整的法律招標文件,也不保證日薪預支符合所有標準。參加實際RFP時,Nhan Kiet必須對每個項目提供現有證據。
1. 日薪預支的RFP與普通人力資源軟件RFP有何不同?
(查看更多:選擇日薪預支供應商的清單和企業如何根據標準評估日薪預支供應商。)
日薪預支同時涉及人力資源數據、考勤、薪資、個人數據和資金轉移。顯示錯誤可能僅造成不便;而交易狀態或已審批工作的錯誤可能導致實際資金差異。
因此,RFP必須檢查五個核心能力:
- 不從未來或未審批的工作中產生資金。
- 不錯付給錯誤的人、錯誤的賬戶或重複交易。
- 能解釋每一分可用金額。
- 能對賬銀行和薪資交易。
- 能保護個人數據並在故障時維持服務。
如果供應商無法證明這五點之一,企業不應因界面美觀或費用低而加分。
2. 如何要求供應商回答
每個標準應有六列:
| 回答欄位 | 內容 |
|---|---|
| 符合程度 | 現有 / 配置 / 開發 / 不符合 |
| 描述 | 功能或流程的運作方式 |
| 證據 | 文件、截圖、隱藏數據的日誌、演示或報告 |
| 例外 | 功能不運作或需手動操作的條件 |
| 時間 | 若需配置/開發的準備時間 |
| 成本 | 已包含和新增的費用 |
不接受僅有“有”的回答。如果需要開發,供應商必須說明範圍、驗收、期限和延遲責任。
3. 評分標準和淘汰條件
評分標準 0–5
| 分數 | 意義 |
|---|---|
| 0 | 不符合或未回答 |
| 1 | 僅有方向,無計劃/證據 |
| 2 | 需重大開發或依賴未確認的第三方 |
| 3 | 經配置後符合,有計劃和負責人 |
| 4 | 現有,可演示並有文件 |
| 5 | 現有,有運行/控制證據和可測指標 |
建議的淘汰條件
- 無法阻止未完成/未審批的工作;
- 無防止重複支付的機制;
- 無法驗證收款賬戶;
- 不保存工作修改和交易狀態日誌;
- 無法將已收款項連接到薪資;
- 無法確定個人數據處理角色;
- 無法提供嚴重故障處理流程;
- 無法解釋資金流的法律性質和各方角色。
淘汰條件必須在開啟文件前獲得批准,以避免根據感覺改變標準。
4. 組別1 — 日薪預支業務和勞工體驗(8項標準)
- 僅計算已完成和已審批工作的價值。
- 阻止未結算的當天和未來日期。
- 顯示可用金額和可解釋的公式。
- 顯示工作日詳情、已收款和預留部分。
- 勞工可主動請求,若符合條件無需逐項審批。
- 每次收款前有確認/同意步驟。
- 清晰顯示交易狀態:等待、成功、失敗、需調查。
- 提供錯誤文件、錯誤工作或未收款的支持渠道。
應要求的證據: 從已審批工作到交易的演示;未審批工作的演示;交易歷史和承諾內容的範本。
對於日薪預支,系統中的公式為:已審批工作 × 客戶的每日單價 − 當期已收款 − 預留款,向下取整至1000元的倍數。這是從代碼中驗證的信息;每個客戶的適用政策仍需確認。
5. 組別2 — 考勤、工作審批和例外(7項標準)
- 從客戶系統、ERP或應用接收數據。
- 支持多種工作表格式和跨午夜班次。
- 勞工與考勤代碼之間有穩定的連接。
- 權限分配查看、修改、審批和拒絕工作。
- 修改已審批的工作必須返回到需檢查狀態。
- 保存前/後日誌、修改者和時間。
- 有換班、調動、離職和已收款後工作減少的流程。
必須的演示場景: 修改已審批的記錄並證明可用金額根據規則重新計算;不刪除舊痕跡。
日薪預支系統目前支持客戶在門戶 /kh 上操作;客戶或Nhan Kiet監督者可以根據權限審批。與每個企業的多級審批流程的適配性必須單獨測試。
6. 組別3 — 法律和合同管理(6項標準)
- 確定簽約法人和簽署人的權限。
- 提供關於模型性質和抵消機制的法律分析。
- 勞工在合同、應用和傳播中的統一條款。
- 費用政策、承擔方和變更條件透明。
- 錯誤工作、錯誤人員、重複支付或無法追回時的責任。
- 投訴、終止服務和爭議解決流程。
企業不應將“不是貸款”作為法律結論。供應商必須展示交易結構、各方權利和義務,然後讓法律部門在具體合同背景下進行評估。
7. 組別4 — 個人數據保護(6項標準)
- 確定各方在數據處理中的角色。
- 提供數據目錄、處理目的和依據。
- 提供通知/同意和數據主體權利行使機制。
- 規定數據保存、刪除、匿名化和返回的期限。
- 公布次級處理方、存儲地點和數據流向。
- 提供數據違規處理流程和影響評估文件。
自2026年起發布的RFP需由法律部門根據《個人數據保護法》第91/2025/QH15號及現行指導文件進行審查。敏感字段如身份證、照片、位置、設備、銀行賬戶和薪資必須單獨描述。
8. 組別5 — 信息安全(7項標準)
- 敏感環境和服務的架構分離。
- 驗證、最小權限分配和定期權限審查。
- 傳輸和存儲時數據加密。
- 密鑰、秘密和銀行連接信息管理。
- 審計日誌、異常行為監控和警報。
- 漏洞管理、更新和獨立安全測試。
- 事故應急、備份、恢復和業務連續性演練。
供應商必須明確在文件階段、現場審核或數據保密室中提供哪些證據。內部測試數量不能替代滲透測試或獨立認證。
9. 組別6 — 整合和數據質量(6項標準)
- 提供API/文件規範和數據字典。
- 當兩個系統不同時確定標準數據源。
- 檢查重複、缺失、格式錯誤和總控。
- 提供重新同步、重複輸入防止和版本管理機制。
- 提供測試環境、模擬數據和驗收標準。
- 提供延遲報告、錯誤記錄和處理流程。
供應商需區分技術運行計劃與已承諾的SLA。例如,日薪預支系統目前有30分鐘的Sheet同步和每日的ERP;RFP仍需要求服務水平、測量方法和書面例外。
10. 組別7 — 銀行、支付和防重複交易(6項標準)
- 驗證收款人和主賬戶。
- 提供唯一的交易代碼,重試時不變。
- 提供同步鎖以防止對同一請求的兩次支付。
- 僅在收到有效回應/簽名時記錄成功。
- 狀態不明時保持等待並提供調查機制。
- 提供緊急停止開關和受控重新啟動權限。
在當前標準流程中,日薪預支通過VPBank支付到已驗證的VPBank主賬戶。特殊情況使用其他銀行及適用範圍必須由Nhan Kiet確認,不應默認記入RFP作為標準功能。
11. 組別8 — 對賬、薪資和審計(5項標準)
- 提供按人、客戶和薪資期的交易報告。
- 提供與銀行對賬單的對賬和懸掛款項流程。
- 提供將已收款項導入薪資的文件/API。
- 提供控制以防止已使用的工作日累積到下期。
- 提供賬簿和無法追回款項的處理流程。
應要求的證據: 一套完整的數據樣本,包括工作、收款請求、銀行回應、對賬報告和已遮蔽個人信息的薪資單。
12. 組別9 — SLA、支持和部署(5項標準)
- SLA的可用性、響應和恢復以數字定義。
- 提供P1–P4分級、聯絡點和升級機制。
- 提供試點計劃、培訓、傳播和變更管理。
- 提供RTO/RPO、維護計劃和故障通知。
- 提供定期服務報告和根本原因分析。
像“幾乎即時”這樣的語句不足以評分SLA。RFP必須明確何時開始計時,何時停止,哪個日誌是標準來源,哪些情況被排除。
13. 組別10 — 商業、能力和服務退出(4項標準)
- 提供完整的價格結構:部署、整合、運營、交易和額外開發。
- 財務、運營能力和參考案例。
- 數據所有權、數據導出和轉換支持。
- 提供權限撤回、數據刪除/返回和終止後支持的流程。
不應要求過於相似的案例以排除新供應商;相反,應通過證據質量、控制能力和安全試點能力進行評估。
14. 建議的加權評分
| 組別 | 加權 |
|---|---|
| 業務和體驗 | 15% |
| 考勤和例外 | 12% |
| 法律/合同 | 12% |
| 個人數據 | 12% |
| 信息安全 | 15% |
| 整合 | 8% |
| 銀行/支付 | 10% |
| 對賬/薪資 | 8% |
| SLA/部署 | 5% |
| 商業/服務退出 | 3% |
加權總分不能替代淘汰條件。一個供應商即使得分90/100,但無法防止重複支付,仍不應進入試點。
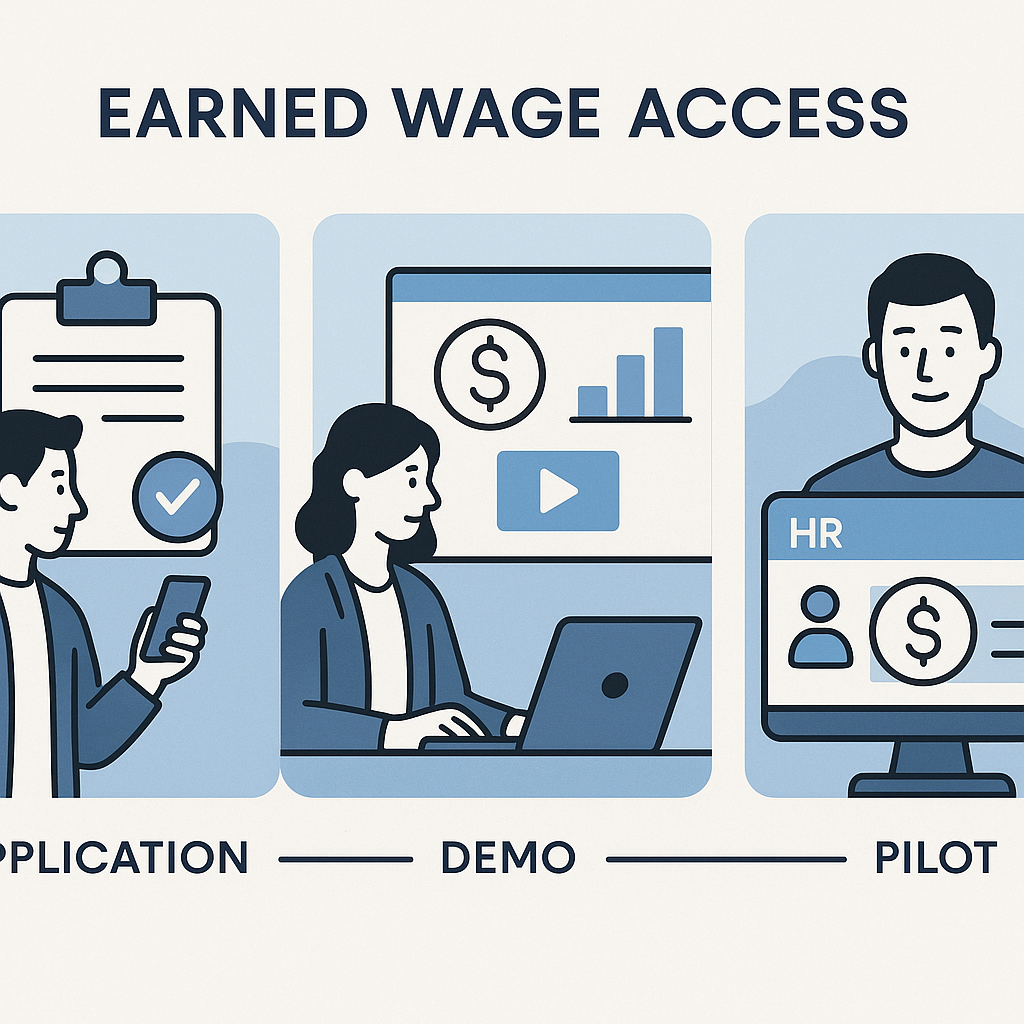
15. 三輪供應商評估
(查看更多:日薪預支的審核文件和日薪預支試點計劃範本和擴展標準。)
第一輪 — 文件
檢查完整性、淘汰條件和法律/安全證據。
第二輪 — 按場景演示
不要讓供應商自行選擇最佳流程。企業提供通用場景:夜班、已審批工作的修改、懸掛交易、離職和期末對賬。
第三輪 — 受控試點
選擇小範圍,與薪資並行運行,設置停止門檻並測量KPI。僅在差異得到解釋和正確處理後擴展。
16. 常見問題
是否應選擇費用最低的供應商?
不應該,如果總成本未包括整合、支持、數據處理和例外運營。交易錯誤或薪資偏差的成本可能超過單價差異。
是否需要要求全部60項標準?
不一定每個標準的加權相同,但企業應回答全部問題以了解自己接受的空白。
成功的演示是否足以進入運營?
不夠。演示證明功能流程;試點才檢查真實數據、權限、支持和受控範圍內的對賬。
供應商可以回答“需要開發”嗎?
可以,如果明確範圍、時間、成本、驗收標準和依賴風險。不應評分為現有功能。
日薪預支目前是否符合全部60項標準?
本文未作出此結論。許多技術能力來自代碼,但法律文件、SLA、滲透測試、商業政策和運行證據必須由有權部門提供。
17. 結論
良好的RFP幫助企業將問題“應用有什麼?”轉變為更重要的問題:整個鏈條是否可控,證據在哪裡? 60項標準為人力資源、法律、IT、信息安全、財務、薪資和採購創造了一種共同語言。合適的供應商不僅能演示順利流程,還能解釋數據錯誤、銀行延遲或勞工中途離職時發生的情況。
---
作者: Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
企業日薪預支解決方案諮詢: 熱線 0937.022.655 · 電子郵件 info@nhankiet.vn · 企業日薪預支