
在越南负责任的日薪预支的12项原则
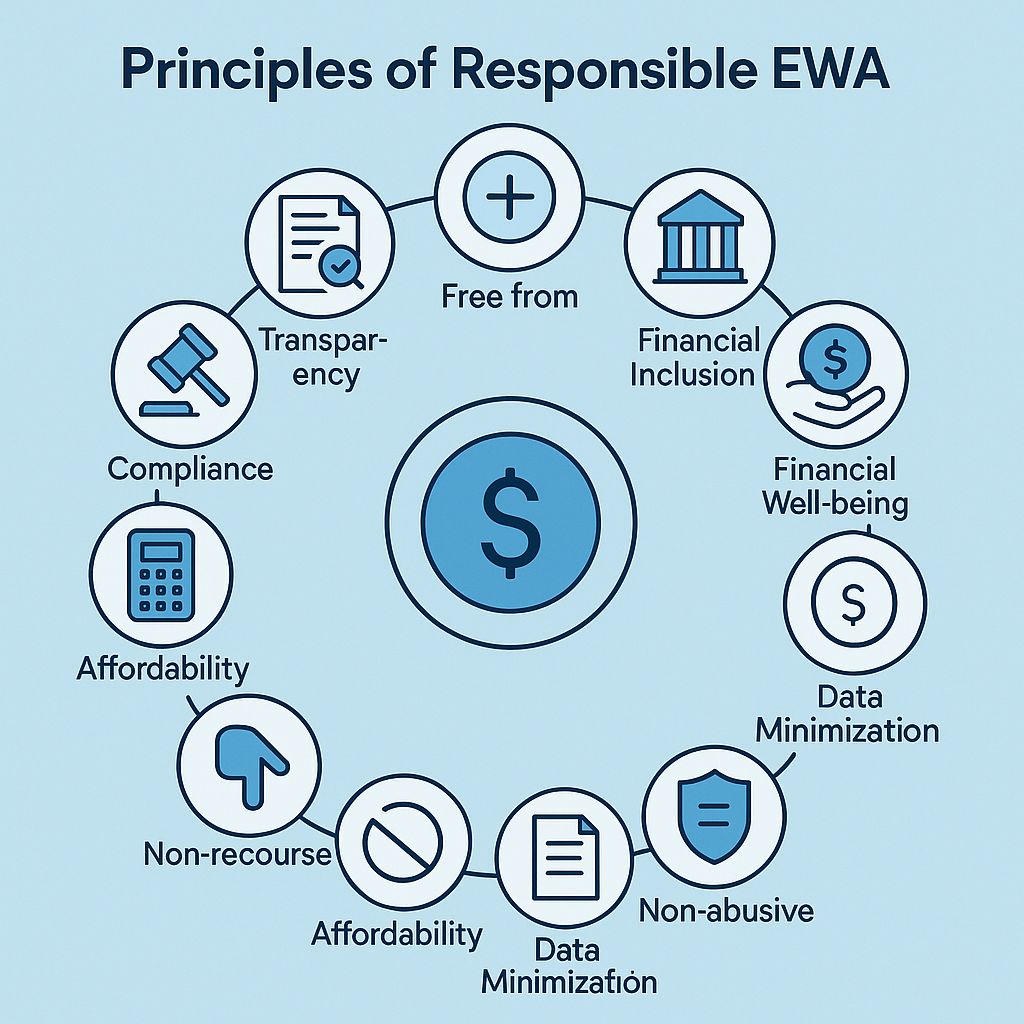
在越南负责任的日薪预支的12项原则:企业的建议标准
日薪预支只有在帮助员工更主动而不产生新的风险循环时才真正有价值。资金转移的速度是显而易见的;更难的是确保资金与已完成的工作挂钩,费用透明,员工自愿,数据受到保护,交易不重复,期末对账准确。
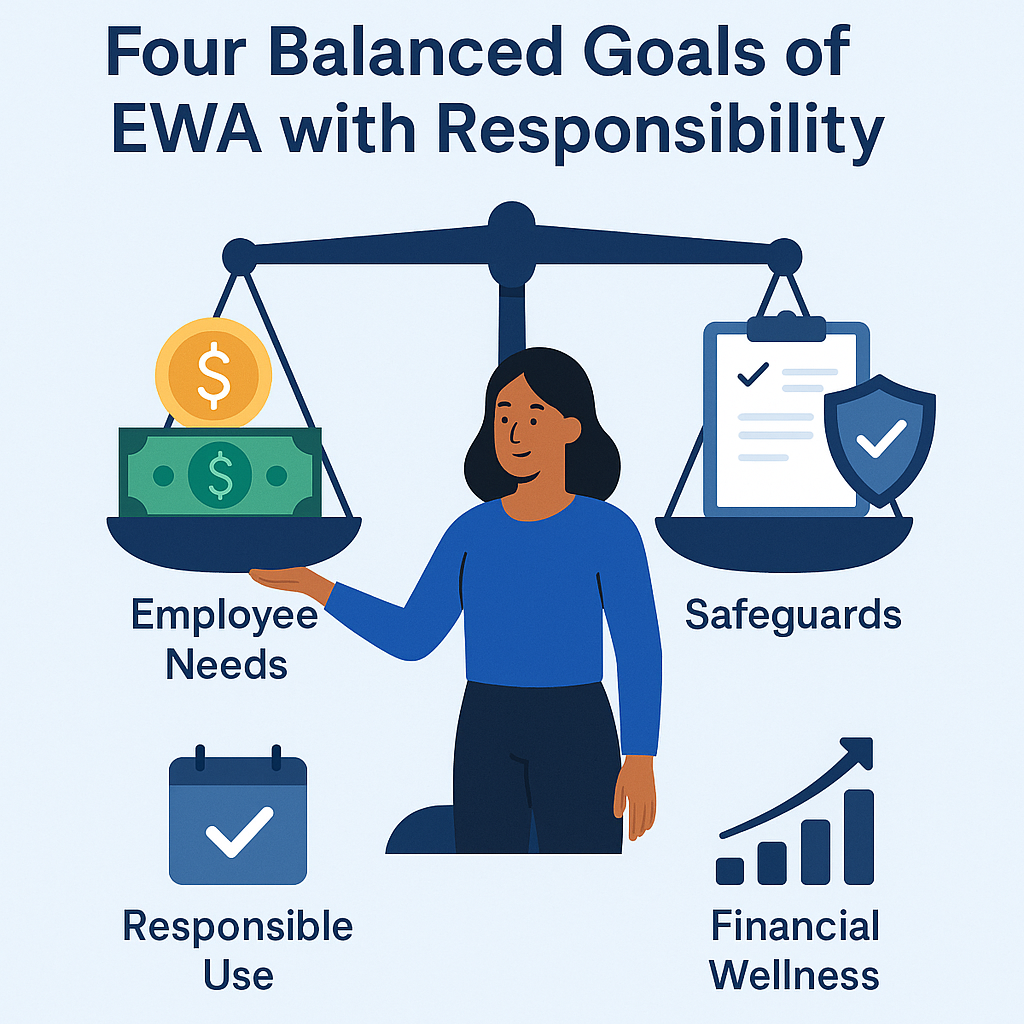
> 简而言之: 一个负责任的日薪预支计划必须同时实现四个目标:符合本质——对员工公平——资金/数据安全——企业可控。
> 警告: 这是建议原则集,并非国家标准、认证或法律结论。日薪预支的名称并不能决定产品的本质;必须检查合同、数据、费用、资金来源和实际追索权。
1. 为什么需要为日薪预支制定单独的原则集?
如果仅优化交易数量,一个计划可能无意中:
鼓励员工过于频繁地领取工资;
使用未经确认的工作;
隐藏费用;
与贷款混淆;
收集过多数据;
转账迅速但难以处理偏差;
给工资和会计带来压力;
将自愿福利变成强制性KPI。
原则集帮助领导评估整体设计,而不被功能或口号所左右。
原则1 — 仅基于已产生的收入
(查看更多:日薪预支是贷款吗?.)
可用金额必须与员工已完成的工作和可靠的数据挂钩,而不是基于尚未产生的未来收入。
验证方法
确定工作来源;
定义合格状态;
控制当前/未来日期;
可以从原始数据重新计算交易。
在日薪预支中,只有已批准的工作才会产生可用金额,并根据逻辑阻止未确认/未来的工作。
原则2 — 透明的本质、费用和期末影响
(查看更多:日薪预支是否真的免费?.)
员工必须知道他们收到的是什么,谁提供,有什么费用以及期末还会收到什么。
信息必须在确认前显示
请求金额;
本期已收到总额;
剩余可用金额;
如果有,储备金;
所有费用;
已收到金额如何反映在工资中;
投诉渠道。
“0%利息”不足以说明如果还有其他费用。如果免费,必须明确范围和条件。
原则3 — 自愿且不造成不利影响
(查看更多:负责任的日薪预支:何时应该和不应该使用?.)
员工有权不注册、不交易或根据流程停止使用,而不会因为这一选择而被强迫或受到负面评价。
不应做的事情
为监督设定提款次数指标;
如果不需要,要求用真钱进行试交易;
使用频率作为纪律/招聘标准;
在缺乏适当信息的情况下自动启用服务。
KPI应衡量合格率、工作批准质量和交易准确性——而不是推动消费。
原则4 — 谨慎限额和缓冲
如果工作、义务或截止日期仍有波动,不应允许访问全部暂定金额。限额应适合数据、工资周期和风险。
可用层级
每次的最低金额;
每笔订单的上限;
每日/周期上限;
已产生收入的比例;
按天/比例的储备;
频率限制;
如果合理且已解释,基于历史/资历的限额。
限额不应设计为最大化费用收入。
原则5 — 员工理解并控制决策
界面必须使用简单语言,让员工在确认前查看信息,并且不使用施压设计。
负责任的设计
不预选最大金额;
不创建虚假的倒计时;
不连续催促提款;
要求明确确认;
查看历史和工资单;
警告不要分享OTP/密码;
提供预算管理内容。
原则6 — 正确的人,正确的账户
资金必须转入正确员工的账户。
最低控制
使用稳定的密钥进行身份识别;
按流程检查身份证/档案;
查询账户名称;
控制账户/设备更改;
屏幕和日志上隐藏信息;
例外流程需审批。
标准日薪预支流程使用VPBank的实名账户,查询名称并在验证后锁定账户号码。
原则7 — 交易安全和故障关闭
(查看更多:日薪预支交易的保护层.)
当状态不明确时,系统必须优先不重复支付。
必须有
不变的交易代码;
幂等性;
同时锁定;
服务器检查;
验证响应;
等待状态;
查询;
紧急停止开关;
将银行密钥与业务应用分离。
快速但无法确定最终结果不是良好的体验。
原则8 — 最小数据和正确目的
(完整框架:参见实施日薪预支时的数据安全和隐私.)
仅收集身份、工作、领取权、支付和已确定义务所需的数据。不得在缺乏评估/法律合规的情况下将位置、工资或交易频率数据用于新目的。
检查问题
是否需要保留原始图像;
是否需要精确坐标或仅区域结果;
谁可以查看身份证/工资/账户;
数据保存多长时间;
哪些第三方接收数据;
员工通过哪个渠道行使权利。
原则9 — 公平和可访问性
计划不应仅服务于拥有新手机、高数字技能或行政班次的人员,而忽视易受伤害群体。
实践
通过图片/视频指导;
在班次中提供支持;
优化应用/网络;
OCR流程、设备和账户例外更换;
易于理解的语言;
为残疾人或难以接触的人提供渠道;
不让大使持有OTP或代为交易。
如果某一群体无法使用,企业需要知道比例和原因,而不是认为“没有需求”。
原则10 — 端到端对账和易懂的工资单
(详情:参见日薪预支交易与工资和会计对账.)
计划必须匹配三个来源:日薪预支系统、银行对账单和工资单。员工必须能够从每笔交易追溯到期末应付金额。
证据链
已批准的工作 → 公式 → 请求 → 成功支付 → 对账单 → 已收到金额 → 工资单
待处理交易、退款、工作修正和未收回金额必须在例外流程中,不得在总数中隐藏。
原则11 — 支持、投诉和及时补救
(查看更多:HR和客户服务处理日薪预支投诉的手册.)
当资金未到账或工资有误时,员工需要一个明确的联系人和事件编号。不要让他们在HR、银行和供应商之间兜圈子。
一个好的手册需要
错误分类;
SLA和升级;
需要收集的最小数据;
保护身份证/对账单;
终端所有者;
状态更新;
根据政策的补偿/补救方式;
根本原因分析。
原则12 — 影响测量、审计和持续改进
(查看更多:通过KPI衡量日薪预支的效果.)
不仅仅是测量交易次数。企业需要监测良好影响和意外风险。
四组指标
组别 | 示例 |
|---|---|
可访问性 | 合法档案、已批准工作、验证账户 |
质量 | 成功、处理时间、挂起交易、投诉 |
安全 | 重复支付、错误账户、数据事故、例外 |
影响 | 财务压力、离职、手动预支、员工反馈 |
关于减少离职或改善财务的任何声明都必须有数据、方法和适当的对比组。
13. 负责任的日薪预支的100分评分卡
支柱 | 最高分数 |
|---|---|
已产生的收入和公式 | 10 |
费用/影响透明 | 10 |
自愿 | 10 |
谨慎限额 | 10 |
员工控制权 | 8 |
身份识别/账户 | 8 |
交易安全 | 10 |
数据保护 | 10 |
可访问性 | 6 |
对账/工资单 | 8 |
支持/投诉 | 5 |
测量/审计 | 5 |
总计 | 100 |
评分卡是建议的内部工具,不是认证。企业必须设置自己的阻止条件:一个重复支付或错误人员的错误不能通过高传播分数来弥补。
14. 即使总分高也需阻止的五个条件
可以从未控制的未来工作中获取资金。
费用或义务不透明。
存在重复支付/错误人员的风险而未解决。
无法与对账单和工资单对账。
严重违反数据或强迫员工。
15. 日薪预支在技术设计方面满足了什么?
系统能力包括:
只有已批准的工作才会产生可用金额;
公式扣除已收到金额和储备;
多层限额;
验证身份证和VPBank实名账户;
在相关流程中防止位置伪造/一人一设备;
稳定的交易代码、锁定和故障关闭;
查询挂起交易,对账T+1;
已覆盖的工作日不累加;
客户控制工作批准/修改;
变更的审计追踪。
这是技术能力,尚未自行证明所有原则在每个客户中都有效运行。需要生产证据、政策、培训和审计。
16. 日薪预支在未确认时不应声明的事实
永久免费;
对所有结构的绝对法律结论“不是贷款”;
在任何情况下都不影响CIC;
精确减少多少百分比的离职;
无正式报告的用户/交易/总金额;
对所有客户完全自动化;
无风险;
比所有竞争对手更好。
值得信赖的品牌是通过明确的限制和可验证的证据建立的。
17. 应用原则集的路线图
步骤1 — 自我评估
通过文件和数据评估每项原则,而不是依赖感觉。
步骤2 — 确定阻止条件
在扩展前解决所有资金、权利、数据和对账错误。
步骤3 — 有限试点
限制客户、用户、金额和时间;每日对账。
步骤4 — 获取员工意见
采访用户和非用户;寻找误解、障碍、意外压力。
步骤5 — 透明公布
公布定义、费用、条件、限额、投诉和数据处理方式。
步骤6 — 定期审计
监控指标,抽样交易,检查权限,测试事故并更新原则。
18. 企业承诺样本
> 我们的日薪预支计划旨在让员工自愿获取已产生的合格收入。我们明确公布费用、限额和对工资周期的影响;保护数据;控制交易;与银行和工资单对账;提供投诉渠道;并定期评估影响和改进。
只有在企业有相应的证据和责任机制时才应公布承诺。
19. 领导层的检查清单
日薪预支的定义是否已通过法律审查?
公式是否可重新计算?
员工是否被强迫使用?
所有费用是否已透明?
限额是否基于已确认的工作?
谁提供资金并承担未收回金额?
收集、共享和保存了哪些数据?
超时是否可能导致重复支付?
三个账户——银行、日薪预支、工资单是否匹配?
员工知道在哪里投诉吗?
除交易数量外是否有其他影响数据?
谁对整个计划最终负责?
20. 常见问题
负责任的日薪预支是否意味着完全免费?
不一定,但所有费用必须合理、透明且不会误导员工。免费政策是一种设计选择,需要在适当范围内公布。
允许领取100%的已完成工资是否更好?
不能仅凭高比例得出结论。企业需要为工作波动、期末义务保留适当的余地,并保护员工免于实际收入过低。
提款人数越多是否证明计划成功?
不一定。这可能是良好接触的迹象,但也可能反映财务压力或过度使用的设计。必须结合质量和影响指标一起阅读。
可以使用12项原则来评估供应商吗?
可以作为初步评估框架,但需要检查合同、系统、数据和运营证据。这不是独立认证。
日薪预支是否已达到100分?
无法仅从源代码得出结论。系统有许多适当的控制,但需要根据每个客户确认政策、生产运营、影响数据和审计。
---
作者: Nguyen Minh Tuan — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
企业日薪预支解决方案咨询: 热线 0937.022.655 · 邮箱 info@nhankiet.vn · 企业日薪预支