
核对考勤、交易与工资单:企业的三层对账流程
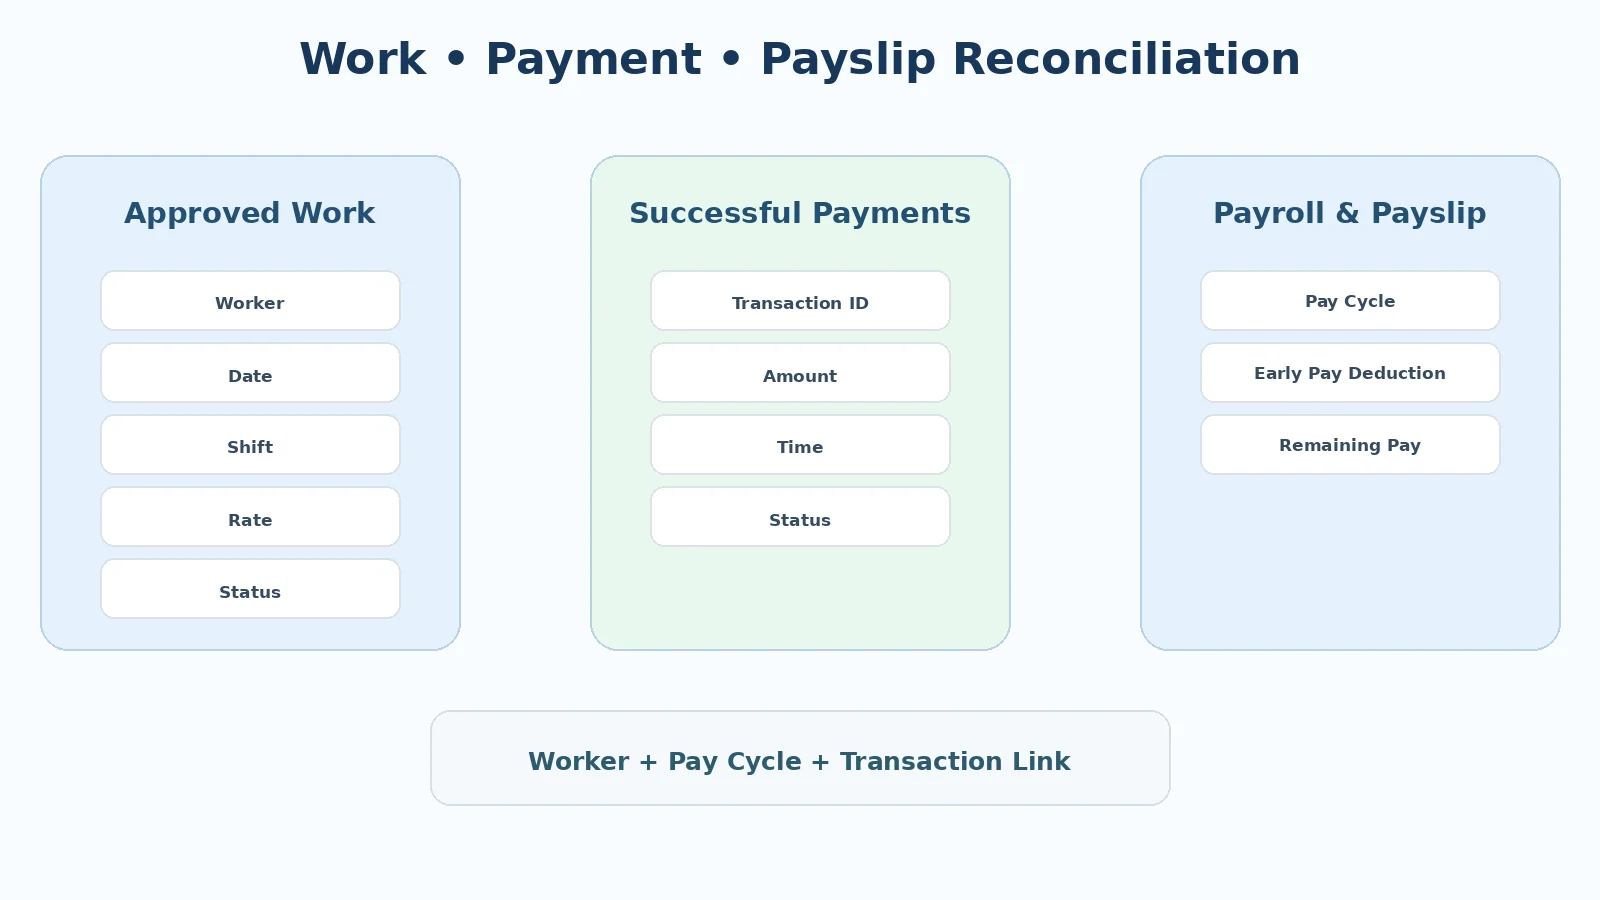
企业应从三个层面核对日薪预支:已批准的工作记录确定可用金额;交易记录确定实际支付金额;工资核算和工资单确认已领取的金额准确归入对应员工和工资期,而且只结算一次。每项差异都应能追溯到原始数据,并指定负责人。
为什么要进行三层对账?
只看银行付款总额,无法知道钱对应哪些工作日;只看考勤,无法知道哪些交易真正成功;只在期末看工资核算,则可能发现得太晚。
必须连接 已批准工作 → 成功付款 → 工资核算/工资单。
只有明确差异出现在哪一层,才能视为已处理。
第一层:核对工作记录
核实员工、客户、工资期、工作日期和班次、审批状态、适用单价以及数据版本。
优先检查待批准或批准后修改的考勤、重复记录、多地点工作的员工、跨午夜班次、迟到的数据和工作地点变更。只有符合条件的工作记录才能进入金额计算。
第二层:核对交易
申请不等于已经付款。要区分新建、已提交、处理中、成功、失败、待核查以及退款或调整的交易。已领取总额只能根据有相应状态证据的成功交易计算。
不能把待处理交易直接判为失败并重新发送,也不能直接判为成功并永久扣减,更不能从历史记录中删除。它应留在核查队列中。
第三层:核对工资和工资单
期末,成功支付的总额应准确反映一次。检查员工、工资期和成功交易总额;排除失败交易,避免漏记成功交易和重复扣减,并按照正式工资核算计算剩余工资。工资单应让员工清楚理解已提前领取的金额。
连接三层的关键字段
可靠的对账不能仅靠姓名或自由填写的转账备注。应使用稳定字段,例如员工编号、工资期、客户、交易编号和工作日引用。同一员工服务多个客户时,必须正确区分工作记录来源及所属期间。
每日对账流程
每天可以按以下步骤进行:
- 确定待核查交易范围;
- 按状态提取交易清单;
- 与付款凭据匹配;
- 标记匹配项和异常;
- 核查异常案例关联的工作记录;
- 为每项异常指定负责人;
- 没有证据前不关闭差异。
每日对账的目的,是在工资核算日前及早处理交易风险。
期末对账流程
期末需要更完整的核查:
- 获取最终工作记录快照;
- 汇总该期所有成功交易;
- 分开失败交易和仍在等待最终状态的交易;
- 匹配正确员工和工资期;
- 计算已领取总额;
- 将总额纳入工资核算;
- 与工资单核对;
- 检查差异;
- 审批异常;
- 锁定对账衔接报告。
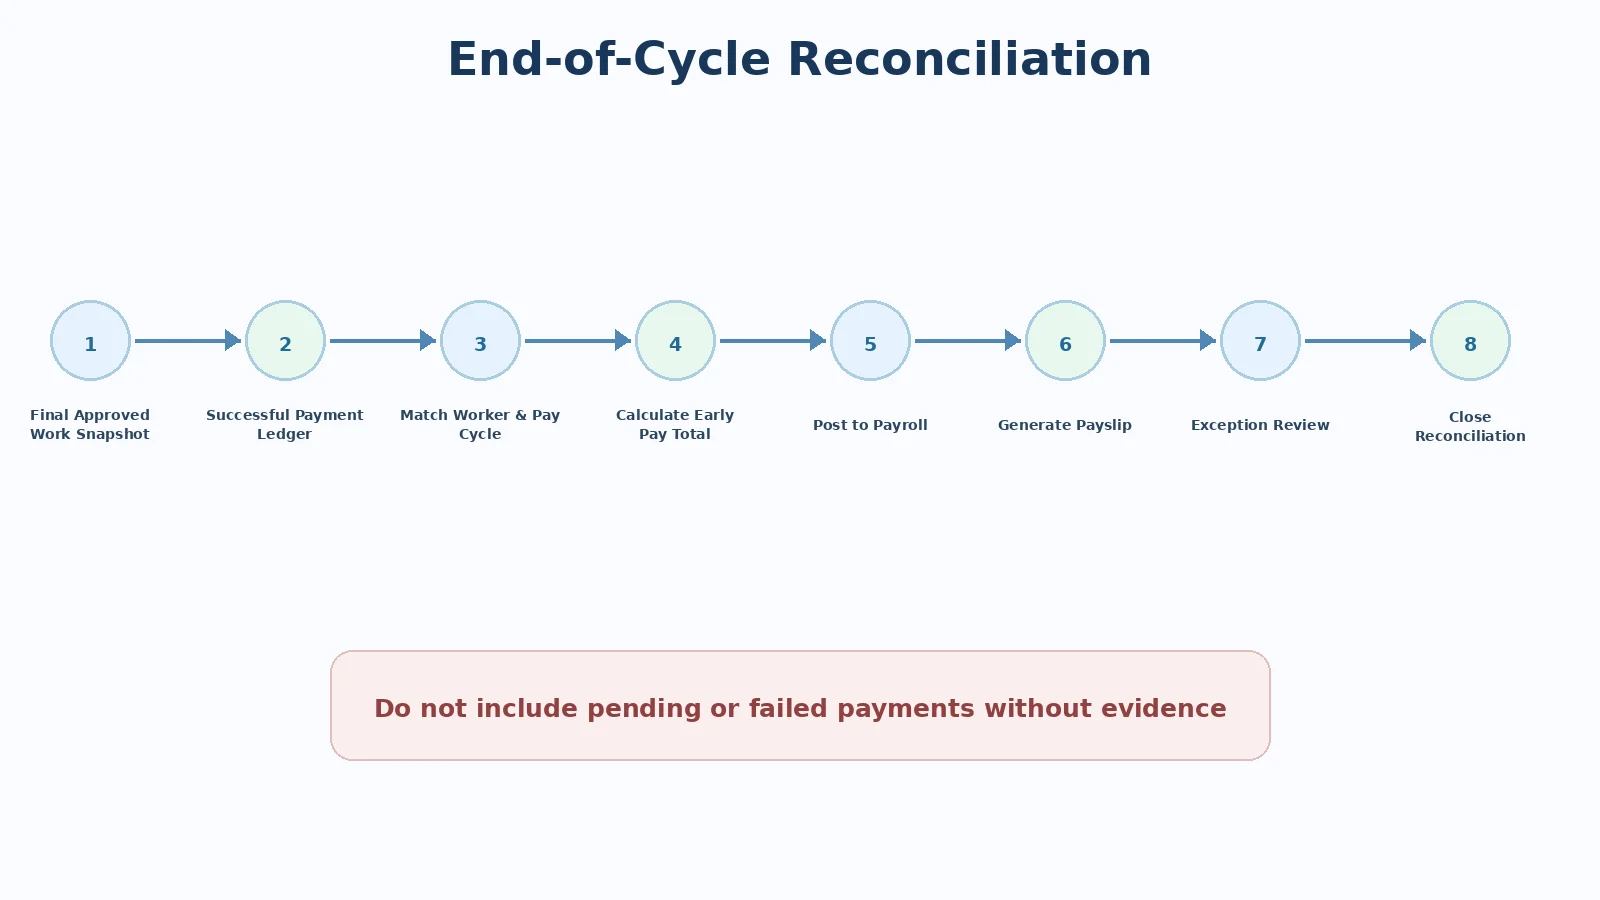
这一步完成日薪预支的整个闭环。
最基本的对账表应包含什么?
| 字段 | 用途 |
|---|---|
| 员工编号 | 员工识别键 |
| 客户 | 工作记录来源 |
| 工资期 | 对账范围 |
| 已批准工作总量 | 输入数据 |
| 工作对应金额 | 计算依据 |
| 成功交易总额 | 实际支付金额 |
| 待处理交易 | 未结异常 |
| 退款交易 | 调整项目 |
| 计入工资的金额 | 结算金额 |
| 差异 | 需要说明 |
| 状态 | 未结/已处理 |
| 负责人 | 处理责任人 |
只有“匹配/不匹配”一列并不足够。
常见差异
工作记录正确,但缺少付款
交易可能失败,也可能尚未发送。
付款成功,但工资核算遗漏
员工可能再次收到已经支付的部分。
工资扣减,但付款未成功
员工没有实际收到钱,剩余工资却可能减少。
付款成功后工作记录被修改
应重新计算,按异常处理流程解决差额。
待处理交易跨过截止时间
按相关政策确定所属工资期,不得随意修改交易日期。
异常处理规则
每项异常都要记录错误代码、原因、相关数据、负责人、开启日期、采取的行动、结案证据和结案日期。例如:
| 异常 | 主要负责人 |
|---|---|
| 工作记录错误 | 经理/人力资源/运营 |
| 交易状态错误 | 财务运营 |
| 工资入账错误 | 薪资团队 |
| 收款账户错误 | 客服及财务 |
| 银行流水不符 | 会计/对账团队 |
正确分派能减少工单在多个部门间反复流转。
何时不应自动关闭差异?
银行状态不明、考勤等待重新审批、交易疑似重复、截止后发生变更、金额与原始数据不一致,或收款账户不匹配时,都不应自动关闭。好的自动化只匹配证据明确的记录,不会自动把异常视为正常。
应跟踪哪些对账指标?
可跟踪自动匹配率、未结异常数量与持续时间、待处理交易、工资差异、付款后修改的考勤、重复交易、期末对账完成时间,以及与日薪预支相关的工资单申诉。不能只报告交易总量。
员工应该看到什么?
虽然对账属于内部流程,员工仍应能查看已批准工作、成功交易、本期已领取总额、结算期间、工资单上的对应项目及申诉渠道。透明信息有助于减少争议并及早发现错误。
结论
有效的日薪预支对账必须使用相同的数据键和工资期连接已批准工作、成功交易与工资核算/工资单。三层流程帮助企业确认差异出现的位置、处理责任人以及结案所需证据。当每笔付款都能从工作日追溯到工资单,工资数据的完整性才真正形成闭环。
作者: Do Huy Le — Tổng Giám Đốc, Nhan Kiet Manpower Supply Co., Ltd.
企业日薪预支方案咨询: Hotline 0937.022.655 · Email info@nhankiet.vn · 了解企业方案
常见问题
期末会对账,还需要每日核对吗?
需要。每日核对可及早发现异常交易;期末核对重点在工资匹配。
待处理交易应计入工资吗?
没有最终状态证据时,不应贸然判断;应按截止时间和核查政策处理。
已付款后工作记录被修改怎么办?
保留交易历史,重新批准工作记录、重新计算,并将差异列为异常。
工资单需要清楚列出日薪预支金额吗?
应清楚列示,让员工认出之前领取的总额与剩余工资。