
越南EWA模式地图
越南EWA模式地图:企业应如何分类和比较?
越南市场使用了许多名称,如Earned Wage Access (EWA)、灵活薪资、灵活支付、提前领取已赚工资和预支工资。名称相同不一定意味着架构相同。要进行正确的比较,企业必须从公共数据来源、已赚取金额的确定方式、资金来源、费用、审批权到期末对账进行分析。
> 简而言之: 不应仅通过“钱到得快吗?”来选择EWA。请确认六个层面:正确的人 → 已确认的正确工作 → 正确的可用金额 → 正确的账户 → 正确的交易 → 正确的工资周期。
> 警告: 本文是业务分类地图,而不是供应商排名或法律意见。一个单位自我描述产品的方式并不能决定该产品的法律性质。所有结论必须基于合同、资金流、费用、权利和实际流程。
1. EWA应如何理解?
从操作理解来看,EWA允许员工在定期发薪日之前访问已完成工作的部分收入。三个核心要素是:
可用金额与已产生的劳动数据相关联;
员工在政策范围内主动申请;
交易在正确的工资周期内进行对账或结算。
如果金额不是基于已完成的工作,如果产生独立的信贷义务,或者如果应付款项存在于工资关系之外,企业需要单独评估,而不是默认称其为EWA。
2. 为什么不能仅通过应用程序名称来绘制地图?
一个应用程序可能只是界面层,而劳动数据来自企业的HRM,资金来自金融合作伙伴,工资由另一方处理。相反,一个系统可能几乎管理从考勤到工资对账的整个链条。
因此,“供应商A有EWA”不足以进行比较。需要回答:
谁确认员工正在工作;
哪个来源证明已完成的工作;
谁批准或锁定劳动数据;
哪个公式生成可用金额;
资金从谁的账户支付;
员工或企业支付哪些费用;
交易失败、挂起或重复如何处理;
期末谁与工资单对账。
3. 企业调查EWA时常见的六种模式
(与预支比较:参见传统预支工资与EWA有何不同?。)
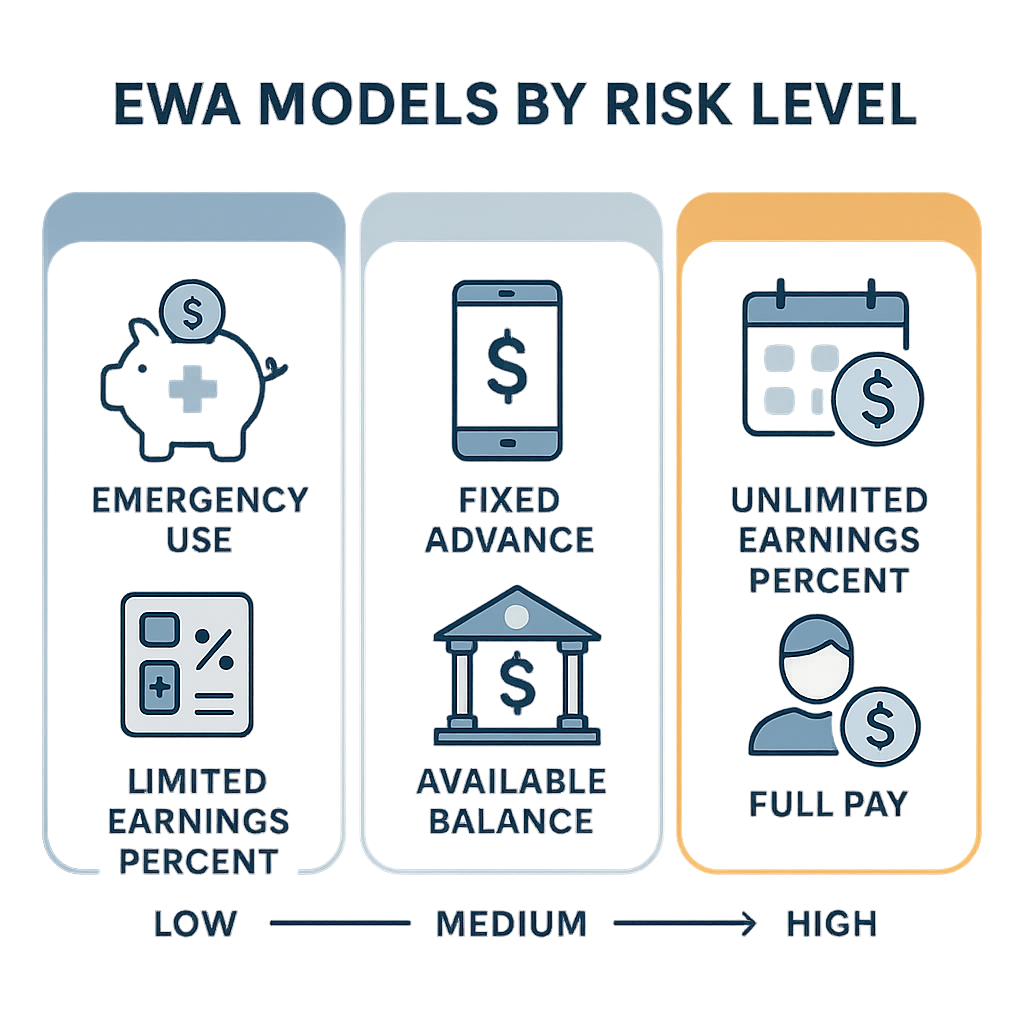
这是按架构分类,并不意味着市场上只有六种类型。
模式1 — 企业管理的传统预支工资
员工提交申请;管理、HR或会计审核;企业自行支付并在工资周期内收回。
适合情况: 规模小、需求少且政策有许多需要手动审批的例外。
注意点: 处理时间、审批权、凭证、工资单压力和决策不一致的风险。
这可能是内部预支制度,不一定是数字化的EWA系统。
模式2 — 集成HRM或工资的EWA
供应商从企业系统接收人事、工作或收入数据。可用金额自动计算,交易返回工资单进行结算。
优点: 减少手续,并可在不同的考勤系统上实施。
关键问题: 数据更新频率、工作被修改时的责任以及防止重复使用同一部分收入的机制。
模式3 — 从考勤到工资的闭环EWA
考勤、工作审批、可用金额计算、资金申请、资金支付、对账和工资单在一个可追溯的链条中。
优点: 减少数据断点,便于从结果追溯到源头的调查。
挑战: 数据处理范围更广,需要更严格的权限划分、安全性、业务连续性和审计。
Nhân Kiệt的日薪预支在系统范围内属于这种架构:劳动数据可以来自应用程序、客户考勤表或ERP;只有已批准的工作才生成可用金额;成功的交易被纳入对账和工资周期。
模式4 — 第三方资助的EWA
供应商或金融合作伙伴预先支付资金;企业根据协议履行结算义务。
潜在优点: 企业无需直接组织每日支付。
需明确: 资金提供者、追索权、费用、员工离职、工作减少和无法收回的交易情况。不能仅从“0%利息”推断法律性质。
模式5 — 银行合作的EWA
EWA供应商、企业和银行合作确定领取权并执行支付。一些平台描述其解决方案为与企业和银行合作,使员工在发薪日前访问已赚工资。
需要评估的点: 银行是支付还是资助角色;资金到账时间;账户条件;费用;对账;交易状态不明确时的责任。
模式6 — 以EWA为组成部分的财务福利平台
EWA与财务教育、福利、内部沟通或其他服务一起提供。一些平台自称为“灵活支付”解决方案,连接企业,更新工作/收入并提供财务内容;另一些则将EWA描述为员工福利包中的已赚工资访问权。
注意点: 明确EWA功能与其他产品的区别,哪些数据共享给谁,员工是否真正自愿以及每个组成部分的费用。
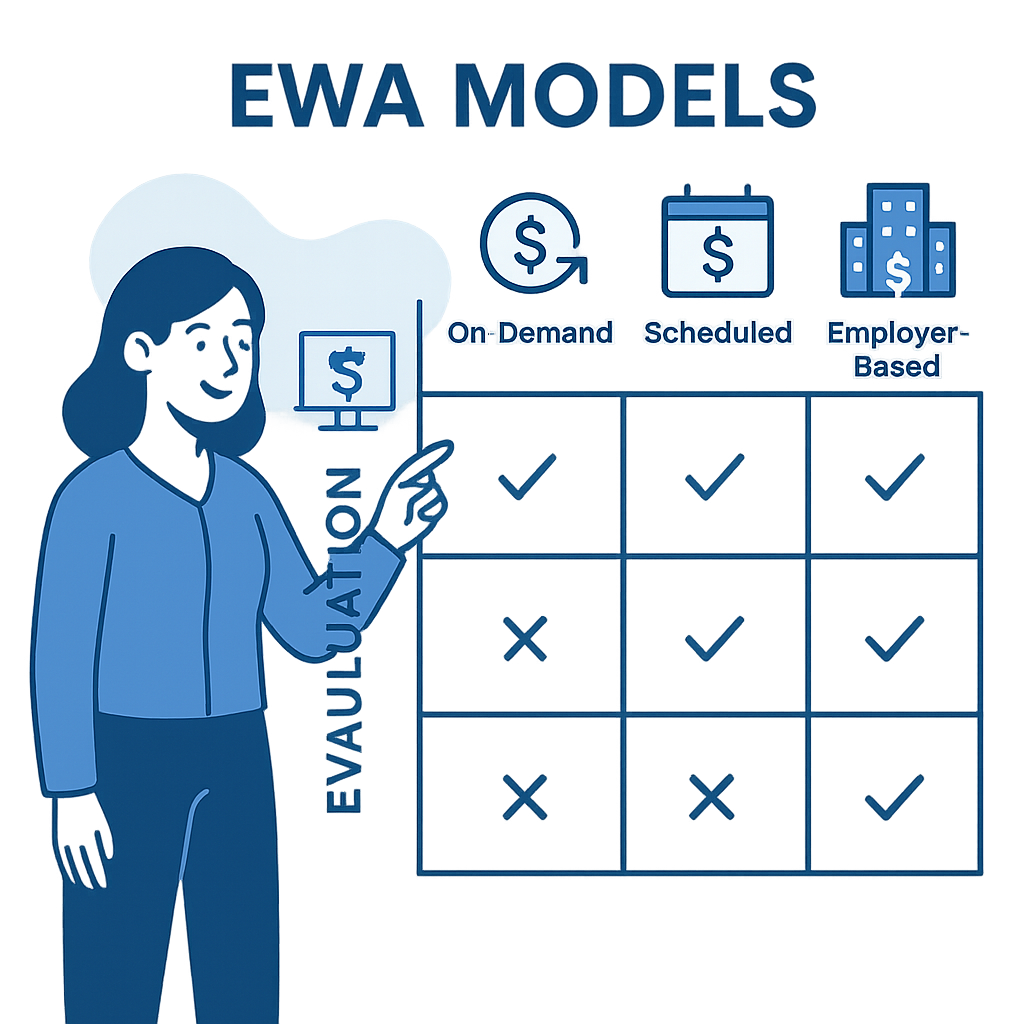
4. 快速比较矩阵
标准 | 传统预支 | 集成HRM/工资 | 闭环链条 | 第三方资助 | 银行合作 | 福利平台 |
|---|---|---|---|---|---|---|
劳动数据 | 手动检查 | 来自企业系统 | 在链条或多来源 | 来自企业 | 来自企业/合作伙伴 | 取决于配置 |
速度 | 根据审批 | 可自动化 | 可能接近实时 | 取决于集成 | 取决于银行 | 取决于EWA组成部分 |
资金来源 | 企业 | 取决于合同 | 取决于设计 | 供应商/合作伙伴 | 需验证 | 需验证 |
工资对账 | 内部 | 通过集成 | 在可追溯链条中 | 多方交换 | 多方 | 取决于供应商 |
主要风险 | 审批慢/错 | 数据偏差 | 系统范围大 | 资金来源/追索 | 跨方状态 | 目的/数据混合 |
矩阵只是起点。一个供应商可能结合多种模式。
5. 企业必须使用的12个评估轴
(标准集:参见选择EWA供应商的清单和企业根据哪些标准评估EWA供应商。)
5.1. 雇佣关系
谁确认员工在职、已离职、调动或多地工作?数据是按事件更新还是按时间表更新?
5.2. 劳动数据来源
事实来源是考勤机、应用程序、Google Sheet、HRM还是工资?如果两个来源不一致,哪个来源优先?
5.3. 可使用的工作状态
系统使用刚记录的工作、已结算的工作还是已批准的工作?是否阻止当前和未来日期?
5.4. 可用金额公式
公式必须反映单价、已领取金额、保留、限制和舍入。HR需要能够使用原始数据重新计算一个样本。
5.5. 限额和负责任的使用
检查最低限额、每次命令上限、每日/周期上限、可访问比例和保留以进行结算的部分。
5.6. 资金来源
资金来自企业、供应商还是金融合作伙伴?工作减少或员工离职时谁承担风险?
5.7. 费用
谁支付费用:员工、企业还是其他方?费用按交易、订阅、比例还是套餐计算?是否有可选服务?
5.8. 身份识别和接收账户
账户是否为实名?是否有姓名核查、eKYC、设备更换和账户更换控制?
5.9. 交易安全
是否有稳定的交易代码、重复支付锁定、反馈验证和状态不明确时的fail-closed机制?
5.10. 对账
是否有系统-银行-工资对账?谁处理挂账,期限是多少?
5.11. 数据和安全
谁决定目的,谁处理,数据存储在哪里,存储多久,哪些第三方可以访问?
5.12. 法律和合同
合同需要准确描述服务、资金流、费用、责任、数据、投诉、事故、终止和余额处理。企业必须为具体模式获取法律意见。
6. 日薪预支在此地图中的位置?
(参见:日薪预支与独立预支应用有何不同和谁为日薪预支提供资金?。)
根据Nhân Kiệt的系统文件,日薪预支围绕以下链条设计:
合格员工 → 已批准的工作 → 可用金额 → 申请领取 → 银行支付 → 对账 → 工资
技术上可以验证的点:
三组劳动数据来源:应用程序、客户考勤表和ERP;
客户或监督者有权批准;修改已批准的工作将返回待批准状态并记录日志;
公式取已批准的工作减去已领取金额和保留;
服务器在每次交易前重新检查条件;
劳动者的VPBank账户经过姓名核查并在标准流程中验证后锁定;
状态不明确时保持挂起而非推测为失败;
有挂账查询和T+1对账;
已使用的工作日被标记以防止累积到下一个周期。
如果Nhân Kiệt未批准,以下点不能用于市场声明:商业资金来源、长期费用政策、正式法律结论、交易规模、对离职率的影响以及与其他解决方案的比较。
7. 演示前向供应商提出的20个问题
系统如何定义“已赚工资”?
使用哪些劳动数据来源,更新频率如何?
未批准的工作是否生成可用金额?
如果员工领取后修改工作怎么办?
公式和舍入规则是什么?
是否有保留或保留比例?
谁配置和批准限额?
资金从哪个法人账户支付?
是否有金融合作伙伴参与?
员工和企业支付哪些费用?
资金进入哪个账户,如何验证实名?
如何防止重复交易?
银行超时时系统如何处理?
对账周期和工资对账周期是什么?
谁承担无法收回的款项?
如何支持离职或多地工作的员工?
收集哪些数据,存储多久,与谁共享?
SLA、RTO、RPO和事故处理流程是什么?
是否允许企业导出数据/审计日志?
终止服务时,数据和余额如何处理?
8. 需要暂停以进一步评估的六个迹象
仅声称“无利息”但未公布完整费用;
无法解释可用金额来源;
未来工作或未确认收入仍可使用;
银行状态不明确但系统允许立即重新发送;
没有交易与工资对账的桥接报告;
使用“EWA”名称代替法律分析和合同。
9. 企业应选择哪种模式?
没有一种模式适合所有企业。选择取决于规模、劳动数据质量、工资能力、资金流、行业、地点分布和风险偏好。
小企业、需求少的企业可以优先优化预支流程。
已有稳定HRM/工资系统的企业可以优先考虑集成。
使用大量一线员工、多工作地点或多考勤表的企业应评估更深的追溯链条。
不想自行组织资金流的企业需要仔细评估资助模式和多方责任。
请在小范围内进行试点,重新计算样本交易,进行异常演练,并在劳动数据 – 银行 – 工资三本账对齐后再扩展。
10. 常见问题
EWA和预支工资完全相同吗?
不应默认相同。“预支工资”是一个广义的称呼;EWA通常强调已产生收入部分和从劳动数据到结算的可追溯性。具体性质取决于流程、合同和适用法律。
EWA是贷款吗?
不能仅从EWA标签得出所有产品的结论。需要查看金额是否基于已完成的工作,是否有独立的还款义务,是否有费用/利息,谁提供资金以及追索权如何。
“0%利息”是否意味着免费?
不是。可能存在交易费用、订阅费、可选服务费用或企业支付的费用。必须要求完整的费用表。
是否需要集成考勤?
如果系统希望根据已完成的工作计算可用金额,则需要可靠的数据来源。集成方式可以是API、文件、Sheet、工资或同一系统内的考勤。
是否应通过转账速度比较供应商?
速度重要但不够。快速交易但工作错误、人员错误或无法对账将带来比收益更大的风险。
市场参考来源
CFPB: Data Spotlight on the Paycheck Advance Market — 消费者金融保护局。
Federal Reserve Bank of Kansas City: As Earned Wage Access Grows, Oversight Tries to Catch Up。
本文描述了通用类型的模式,未提及具体品牌名称,也未独立确认任何供应商的效果、市场份额或法律性质。
---
作者: Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
企业日薪预支解决方案咨询: 热线 0937.022.655 · 邮箱 info@nhankiet.vn · 企业日薪预支