
7种情况下应与不应使用日薪预支
7种情况下应与不应使用日薪预支
> 注意: 这是一般性的财务教育内容,不能替代个人咨询。
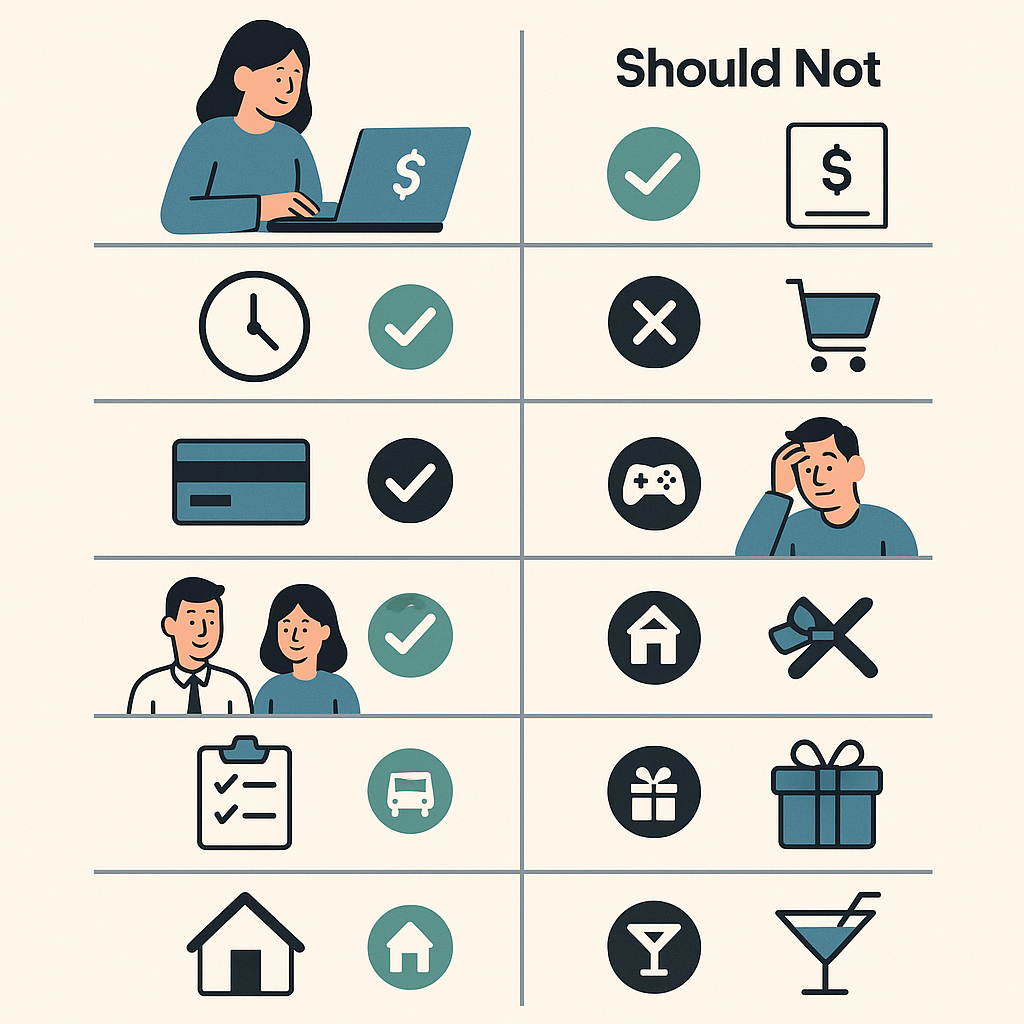
日薪预支应在解决必要、紧急需求或避免更大费用时使用,且劳动者已计算出剩余工资。不应仅因为额度可用、冲动购物或掩盖长期赤字而使用。
每种情况都有四个问题:是否立即需要,是否有影响更小的其他来源,需要的确切金额是多少,期末是否还能维持生活?
首先:正确理解屏幕上的金额
(查看更多:日薪预支后月底还剩多少? 和 预留款项是什么?。)
日薪预支计算的是已完成并批准的工作中可领取的金额,减去已领取的部分和预留款项。这不是奖金或新收入。如果今天领取500,000越南盾,期末支付的部分将相应减少,优先于其他结算项目。
情况1:修车以继续上班 — 通常应考虑
背景
车辆在期间损坏,修理费用为600,000越南盾,且没有替代交通工具。不修理将不得不请假或花费更高的交通费用。
决策方式
- 询问价格并优先修理必要部分;
- 检查应急基金;
- 如果不足,领取符合条件的缺口部分;
- 将600,000越南盾记入预算;
- 减少接下来几周的灵活支出。
为什么可能合适?
这笔支出有助于维持收入能力。但不应仅因为系统允许而领取2,000,000越南盾,如果只缺600,000越南盾。
情况2:购买药品或紧急医疗支出 — 可能应使用,但需寻求全面支持
背景
劳动者/受抚养人需要药品或早期检查;账单在发薪日前到期。
决策方式
- 从医疗机构确认紧急程度;
- 检查保险/福利;
- 使用应急基金(如果有);
- 领取符合条件的缺口部分;
- 对于大额支出,询问支付方案和其他合法来源。
日薪预支更适合小额/短期缺口;不应仅为比较财务而推迟急救。
情况3:房租或水电费在发薪日前到期 — 应在协商后考虑
背景
到期日比发薪日早几天;延迟可能产生费用或影响生活。
决策方式
- 询问是否可以更改支付日期/延迟几天;
- 比较延迟的后果;
- 检查预算和基金;
- 如果提前领取,立即为账单预留正确金额;
- 调整期末剩余部分。
如果每月都重复,持续的解决方案是更改账单日期(如果可能)或建立过渡基金,而不是仅仅连续提前领取。
情况4:因促销购买手机/用品 — 通常不应
背景
产品并非真正需要,但广告“仅限今日”,应用程序显示可领取金额。
处理方式
- 等待24–48小时;
- 询问当前设备是否仍可使用;
- 计算促销后价格与期末工资;
- 建立独立购物基金;
- 不将额度视为多余资金。
促销只有在商品本身在计划中且不影响必要支出时才算节省。
情况5:参加聚会、娱乐或购物以“跟上朋友” — 不应频繁使用
社交支出可能重要,但不应以牺牲房租、食物或交通为代价。可以:
- 设置灵活的信封限额;
- 选择成本较低的形式;
- 明确财务能力;
- 如果周预算已用完则推迟。
如果使用,必须是预算中已有的部分,而不是因为“还没到发薪日所以暂时提取”。
情况6:偿还其他借贷应用 — 需要停止并查看整体债务
(查看更多:应使用日薪预支还是消费贷款? 和 如何避免高利贷。)
背景
劳动者计划使用日薪预支偿还到期贷款,但下期继续借款以维持生活。
风险
日薪预支可以减少特定债务,但如果总义务大于收入,则无法打破循环。提前领取会使期末工资减少,可能导致继续借款。
应做的事情
- 列出所有债务、余额、利息/费用、到期日;
- 优先保护必要需求并避免严重后果;
- 不借新应用来偿还旧应用;
- 与合法贷款方协商;
- 寻求合适的咨询/支持;
- 如果有高利贷、威胁或侵占,报警。
没有适用于所有情况的统一还债顺序。
情况7:家庭突发事件但费用不明 — 仅按步骤领取
背景
需要紧急回家或处理家庭事务,但费用尚未确定。
决策方式
- 计算最低交通和即时需求费用;
- 如果尚未需要,不领取最大额度“以备不时之需”;
- 先使用应急基金;
- 如果使用日薪预支,按已明确的需求领取;
- 为剩余天数保留一部分;
- 知道实际费用后更新预算。
在紧张情况下,将决策分成小步骤有助于避免领取过多。
七种情况总结表
七种情况总结表
| 情况 | 考虑程度 | 主要条件 |
|---|---|---|
| 修车上班 | 应考虑 | 确切所需,保护收入 |
| 紧急医疗 | 应考虑 | 结合保险/基金/支持 |
| 必要账单 | 考虑 | 比较延迟和后果 |
| 因促销购物 | 通常不 | 等待并计划 |
| 聚会/娱乐超预算 | 不应 | 不从必要资金中提取 |
| 偿还其他借贷应用 | 高警告 | 审查全部债务,避免循环借贷 |
| 家庭事件费用不明 | 分步 | 仅领取已确定部分 |
确认前的60秒测试
确认前的60秒测试
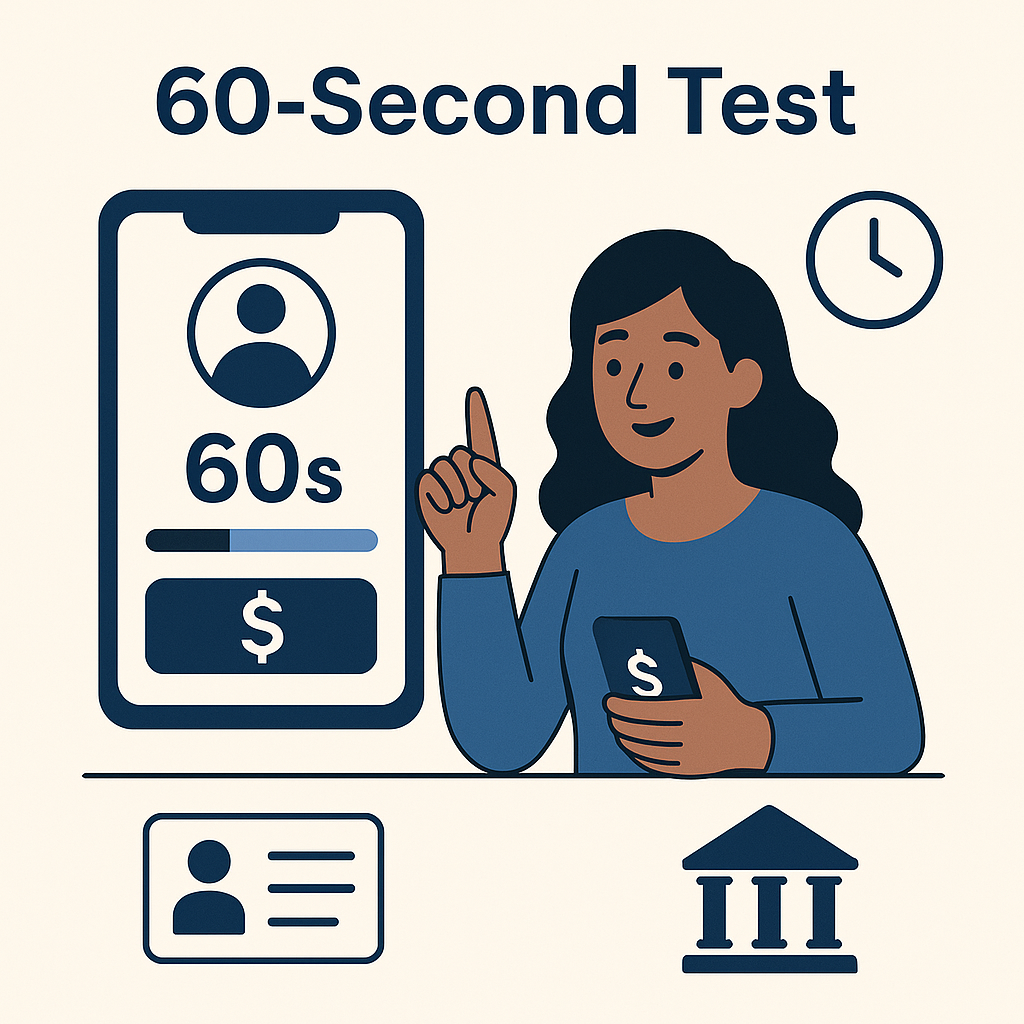
每个“是”得一分:
- 支出是必要的或保护收入/健康?
- 需要在发薪日前处理?
- 没有影响更小的其他来源?
- 我确切知道缺少的金额?
- 工作产生的金额已获批准?
- 我已计算剩余工资?
- 领取后,期末必要支出仍足够?
- 6–7分:有依据考虑;
- 4–5分:需进一步检查;
- 0–3分:应停止并查看其他选择。
这是思考工具,不是信用评估或强制性建议。
“领取确切缺口”原则
例如账单为900,000越南盾,已有400,000越南盾且应急基金可用200,000越南盾。实际缺口为300,000越南盾,而不是900,000越南盾。
领取确切缺口有助于:
- 保留期末工资;
- 减少支出扩散到其他项目的可能性;
- 避免形成用尽额度的习惯;
- 更容易对照目的和预算。
如果已领取但计划改变
如果支出不再需要:
- 不通过陌生账户尝试退回;
- 将资金保留在预算中以备必要需求;
- 视为已领取的工资部分;
- 不因资金到位而支出;
- 期末对照工资单;
- 如需按流程处理交易,咨询官方渠道。
暂停使用的迹象
(查看更多:使用日薪预支的权利和责任。)
- 每次金额增加就立即领取;
- 不记得已领取的总额;
- 剩余部分不足以支付房租/食物;
- 用于偿还债务后再借;
- 隐藏交易不纳入家庭预算;
- 感到焦虑或失控;
- 同时使用多个预支/借贷应用。
暂停不是失败。这是制定周预算、建立小额基金并在需要时寻求支持的时机。
企业应支持而非评判
- 清晰显示“已领取 – 剩余”;
- 提供交易前的清单;
- 不使用催促性通知;
- 允许劳动者不使用;
- 将使用数据与绩效评估分开;
- 提供常见问题解答和财务教育;
- 提供安全的支持渠道;
- 不称频繁使用者为缺乏纪律;
- 在综合、自愿的层面测量原因。
常见问题
应该为所有紧急支出使用日薪预支吗?
不。检查应急基金、保险、推迟支出的可能性和剩余工资。大额需求可能需要其他解决方案。
领取最大额度更有利吗?
不。未使用的部分应保留到期末;额度是上限而不是目标。
可以用来偿还债务吗?
可以处理一个期限,但必须查看整个债务循环。如果导致再次借款以维持生活,需要其他计划。
每月使用一次是否值得担忧?
不能仅凭次数得出结论。请查看目的、提前领取的工资比例、剩余部分以及使用是否因缺乏结构而重复。
日薪预支能否替代应急基金?
不能。基金是积累的资金;日薪预支是已完成工作的提前领取,减少了剩余支付部分。
结论
当支出确实需要、金额已确定且期末预算仍稳固时,应使用日薪预支。不应仅因为可以而使用。记住四个字:正确的事 – 正确的时间 – 正确的金额 – 知道剩余部分。
参考资料
---
作者: Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
企业日薪预支解决方案咨询: 热线 0937.022.655 · 邮箱 info@nhankiet.vn · 企业日薪预支