
แบบงบประมาณห้าสัปดาห์จากค่าจ้างรายเดือน
งบประมาณห้าสัปดาห์เป็นแบบฝึกที่แบ่งรอบค่าจ้างรายเดือนตามสัปดาห์จริง แทนการสมมติว่าทุกเดือนมีเพียงสี่สัปดาห์ ให้บันทึกยอดต้นสัปดาห์ บิล ค่าใช้จ่ายจำเป็น เงินที่รับก่อน และยอดปลายสัปดาห์ เพื่อเห็นความคลาดเคลื่อนได้เร็ว
ควรใช้แบบห้าสัปดาห์เมื่อใด?
เหมาะเมื่อวันรับค่าจ้างไม่ใช่ต้นเดือน รอบยาว 29–31 วัน บิลอยู่คนละสัปดาห์ รายได้ล่วงเวลาผันผวน หรือมีการเข้าถึงค่าจ้างที่ทำงานแล้วก่อนวันจ่าย
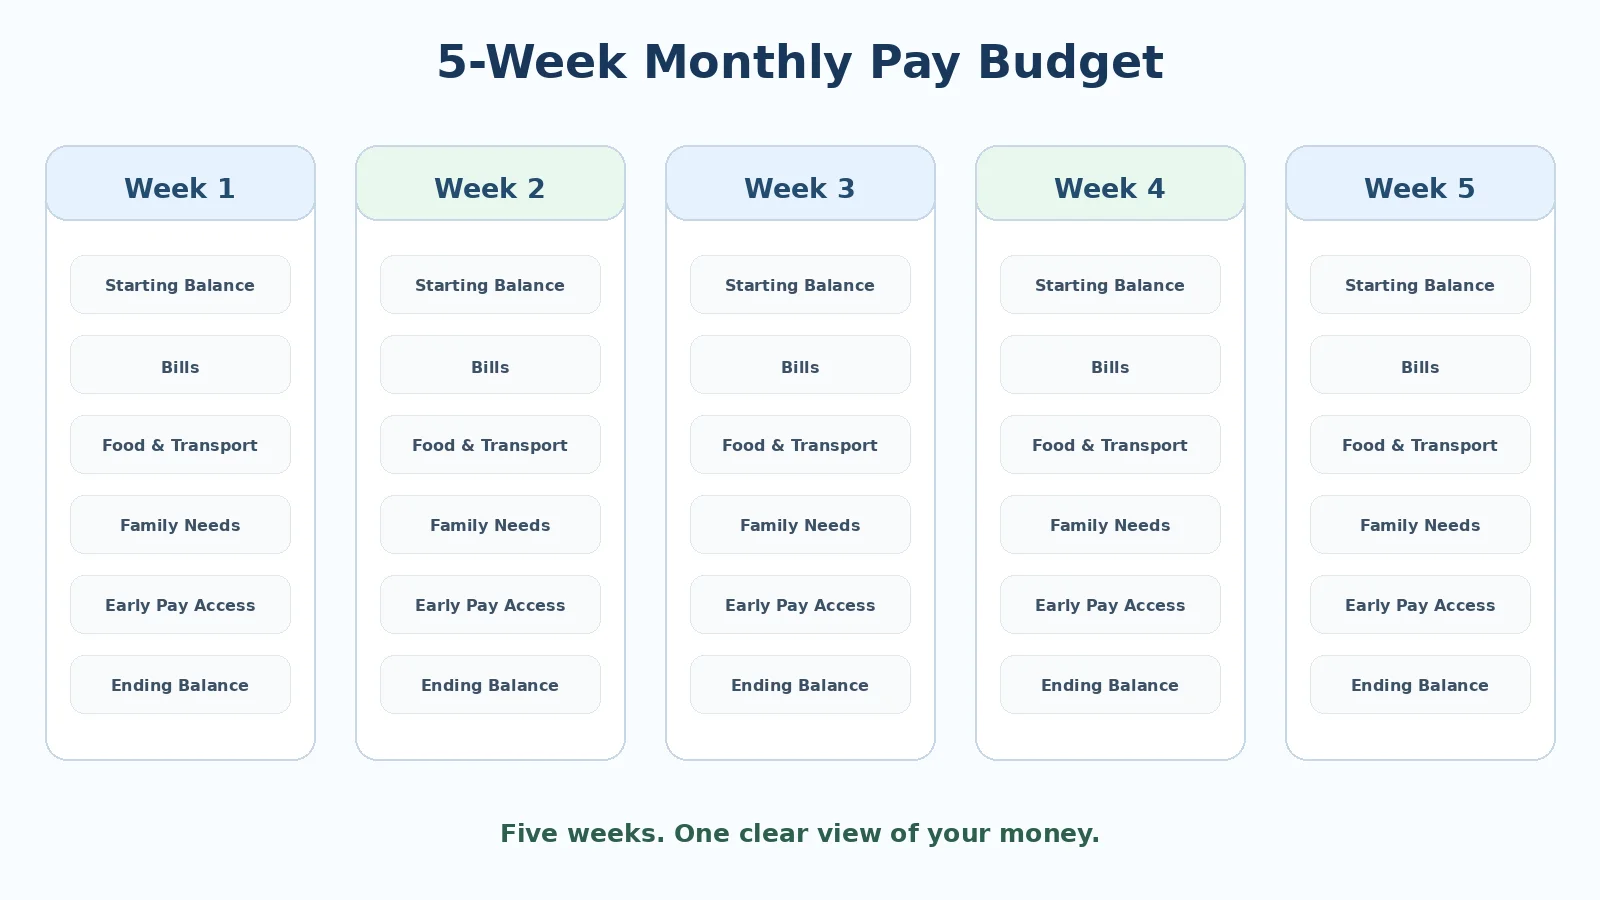
แบบนี้รวมวันส่วนเกินปลายรอบ ซึ่งการแบ่งเป็นสี่ส่วนมักมองข้าม
ขั้นที่ 1: กำหนดรอบค่าจ้างให้ถูกต้อง
รอบไม่จำเป็นต้องเริ่มวันที่ 1 หากรับค่าจ้างวันที่ 10 ให้ทำแผนตั้งแต่วันที่ 10 ถึงวันที่ 9 เดือนถัดไป บันทึกวันเริ่ม วันสิ้นสุด จำนวนวัน และช่วงสัปดาห์ รอบ 31 วันอาจแบ่งเป็นสี่สัปดาห์ละเจ็ดวันกับสัปดาห์ที่ห้าอีกสามวัน
ขั้นที่ 2: กรอกทรัพยากรรวมของรอบ
ใส่เฉพาะจำนวนที่ค่อนข้างแน่นอน
| แหล่ง | จำนวนเงิน |
|---|---|
| ค่าจ้างสุทธิที่คาด | — |
| รายได้เสริมที่แน่นอน | — |
| รายได้อื่นที่แน่นอน | — |
| **ทรัพยากรรวม** | **—** |
อย่าใส่โบนัสหรือค่าล่วงเวลาที่ไม่แน่นอน ให้จัดสรรเมื่อได้รับจริง
ขั้นที่ 3: กันรายการบังคับก่อนแบ่งรายสัปดาห์
เขียนภาระทั้งหมดตั้งแต่วันจ่ายนี้ถึงวันจ่ายถัดไป
| รายการบังคับ | จำนวนเงิน | วันครบกำหนด | สัปดาห์ |
|---|---|---|---|
| ที่อยู่อาศัย | — | — | — |
| สาธารณูปโภค | — | — | — |
| การศึกษา/ครอบครัว | — | — | — |
| ภาระจ่าย | — | — | — |
| อื่น ๆ | — | — | — |
แบ่งรายสัปดาห์เฉพาะเงินที่เหลือหลังกันรายการเหล่านี้แล้ว
ขั้นที่ 4: กรอกตารางห้าสัปดาห์
ใช้ตารางพื้นฐานนี้
| สัปดาห์ | ยอดต้น | บิล | อาหารและเดินทาง | ครอบครัว | ยืดหยุ่น | รับก่อน | ยอดปลาย |
|---|---|---|---|---|---|---|---|
| สัปดาห์ 1 | — | — | — | — | — | — | — |
| สัปดาห์ 2 | — | — | — | — | — | — | — |
| สัปดาห์ 3 | — | — | — | — | — | — | — |
| สัปดาห์ 4 | — | — | — | — | — | — | — |
| สัปดาห์ 5 | — | — | — | — | — | — | — |
ยอดปลายสัปดาห์ = ยอดต้น + เงินที่รับจริงในสัปดาห์ − ค่าใช้จ่ายรวม
ยอดปลายสัปดาห์หนึ่งจะเป็นยอดต้นของสัปดาห์ถัดไป
วิธีบันทึกเงินที่รับก่อนโดยไม่คิดรายได้ซ้ำ
หากค่าจ้างที่คาดคือ 8,000,000 VND และรับก่อน 1,000,000 VND ทรัพยากรรวมยังเป็น 8,000,000 VND ให้บันทึกหนึ่งล้านในคอลัมน์รับก่อน เพราะเปลี่ยนเพียงเวลา
จำนวนที่ใช้ได้ = (วันทำงานที่อนุมัติ × อัตรารายวัน) − จำนวนที่รับแล้วในรอบ − ส่วนที่กันไว้ตามนโยบายนายจ้าง
จำนวนที่รับก่อนเป็นส่วนหนึ่งของค่าจ้างรายเดือนที่คาดอยู่แล้ว
ขั้นที่ 5: ใช้สีระบุสัปดาห์เสี่ยง
สีเขียวหมายถึงยังมีเงินสำรอง สีเหลืองหมายถึงยอดต่ำและควรจำกัดค่าใช้จ่ายยืดหยุ่น สีแดงหมายถึงคาดว่าจะติดลบหรือต้องมีมาตรการอื่น
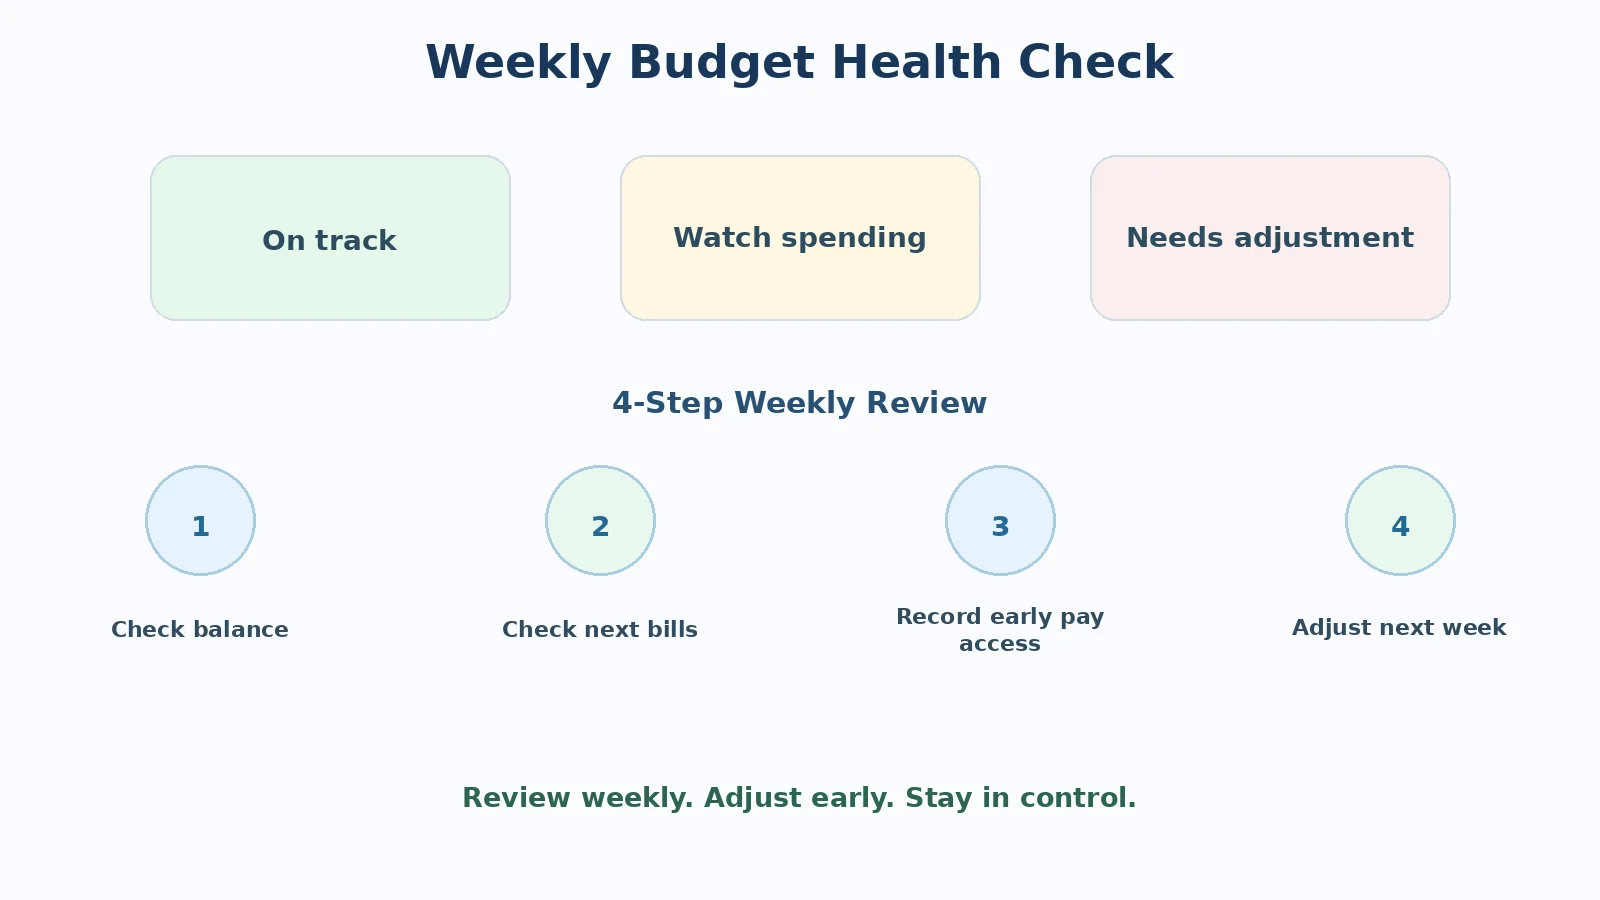
สีเป็นเครื่องเตือนล่วงหน้า ไม่ใช่แรงกดดัน
ขั้นที่ 6: ตรวจงบประมาณสั้น ๆ ทุกสัปดาห์
เลือกวันเดิมทุกสัปดาห์ เปรียบเทียบยอดจริงกับตาราง ตรวจบิลถัดไป ดูหมวดที่เกิน บันทึกเงินที่รับก่อนและลดงบปลายรอบให้สอดคล้อง ปรับสัปดาห์หน้า และย้ายเงินเหลือไปเป็นเงินสำรอง
ตัวอย่าง 8,000,000 VND
สมมติรายได้สุทธิ 8,000,000 VND ภาระประจำ 3,600,000 VND เงินสำรอง 400,000 VND และเหลือ 4,000,000 VND สำหรับ 31 วัน
| ช่วง | งบประมาณ |
|---|---|
| สัปดาห์ 1 | 950,000 |
| สัปดาห์ 2 | 950,000 |
| สัปดาห์ 3 | 950,000 |
| สัปดาห์ 4 | 900,000 |
| สัปดาห์ 5 — 3 วัน | 250,000 |
| **รวม** | **4,000,000** |
นี่เป็นเพียงตัวอย่าง หากสัปดาห์ 2 มีค่าใช้จ่าย 400,000 VND และรับค่าจ้างที่ทำงานแล้วก่อน ให้บันทึกและปรับสัปดาห์ถัดไป
ข้อผิดพลาดสามอย่างที่ทำให้งบห้าสัปดาห์คลาดเคลื่อน
1. ลืมสัปดาห์ที่ 5
สี่สัปดาห์มีเพียง 28 วัน จึงอาจขาดเงินปลายรอบ
2. บันทึกเงินรับก่อนเป็นรายได้ใหม่
ทำให้ทรัพยากรเดียวกันถูกนับสองครั้ง
3. ไม่อัปเดตตัวเลขจริง
ตารางมีคุณค่าเมื่อแทนค่าคาดด้วยยอดจริงทุกสัปดาห์
แบบย่อสำหรับคัดลอก
```text
รอบ: ___ / __ ถึง __ / ___
รายได้สุทธิรวมที่คาด: __________
รายการที่ต้องกัน:
- ที่อยู่อาศัย: __________
- บิล: __________
- ครอบครัว: __________
- เงินสำรอง: __________
สัปดาห์ 1
ยอดต้น: ______
ค่าใช้จ่ายจริง: _____
รับก่อน: _______
ยอดปลาย: ______
สัปดาห์ 2
...
สัปดาห์ 5
...
```
เริ่มได้ด้วยรูปแบบง่ายนี้โดยไม่ต้องใช้แอปการเงินที่ซับซ้อน
สรุป
ตารางห้าสัปดาห์เปลี่ยนหลักงบประมาณให้เป็นการปฏิบัติ กำหนดรอบ กันภาระ แบ่งเงินเหลือเป็นห้าช่วง บันทึกเงินรับก่อนอย่างถูกต้อง และตรวจทุกสัปดาห์เพื่อปรับได้ทันเวลา
ผู้เขียน: Do Huy Le — Tổng Giám Đốc, Nhan Kiet Manpower Supply Co., Ltd.
คำปรึกษาการเข้าถึงค่าจ้างที่ทำงานแล้วสำหรับองค์กร: Hotline 0937.022.655 · Email info@nhankiet.vn · การเข้าถึงค่าจ้างสำหรับองค์กร
คำถามที่พบบ่อย
ทำไมเดือน 30 วันจึงต้องมีสัปดาห์ที่ 5?
สี่สัปดาห์มี 28 วัน อีกสองหรือสามวันก็ต้องมีงบประมาณ
ควรแบ่งเงินเท่ากันทั้งห้าสัปดาห์หรือไม่?
ไม่จำเป็น สัปดาห์ที่มีบิลก้อนใหญ่ควรจัดสรรต่างกัน
รายได้ผันผวนควรใช้จำนวนใด?
วางแผนด้วยประมาณการที่ระมัดระวัง และจัดสรรส่วนเพิ่มเมื่อได้รับจริง
เงินที่รับก่อนควรบันทึกที่ใด?
บันทึกในคอลัมน์รับก่อนแยกต่างหาก และไม่บวกนอกเหนือจากค่าจ้างรวมที่คาด