
何時應該及不應該提前領薪?負責任使用日薪預支的原則
何時應該及不應該提前領薪?負責任使用日薪預支的原則
當出現必須在發薪日前支付的必要開支時,勞工可以考慮通過日薪預支提前領取工資,這筆錢來自已完成並核准的工作,同時剩餘的工資仍足以應付即將到來的義務。不應僅因應用程式允許而用盡限額,用於衝動消費、高風險投資或不斷提取以彌補重複的缺口而未有調整計劃。
> 注意: 本文提供一般性的資金管理原則,不能替代針對個別情況的財務建議。日薪預支的配置值和政策可能由 Nhân Kiệt 更新;用戶需在交易時閱讀應用程式上顯示的信息。
簡而言之
日薪預支改變了領取已完成工作部分工資的時間點,不會增加總收入。
限額是系統當時允許領取的金額,不是勞工應該用盡的金額。
合理的交易應解決具體需求,且不會使從現在到下一個發薪日的預算更加緊張。
如果幾乎每個發薪期都需要提前領取以支付同一筆經常性開支,這可能是需要重新安排支付日期、預算或尋求適當支持的信號。
不要將帳戶、密碼、OTP、身份證或手機交給他人代為提取。
1. 提前領薪實際上是什麼?
(基礎概念:參見已核准工資是什麼?。)
在已驗證的日薪預支模式中,勞工只能基於已完成並核准的工作日領取工資。系統會阻擋尚未結算的當天和未來的日子,然後根據工作日、客戶的日單價、已領取的金額和預留款項計算可用金額。
勞工可以自主選擇是否領取。每次申請時,用戶需確認這是根據暫定工作日的預支款,並將在工資中對賬。
最重要的是要理解:
> 今天提前領取意味著發薪日轉入的金額將相應減少,因為部分工資已提前支付。
這不是“額外獎金”,也不是新的收入。因此,提前領薪的決定應被視為在兩個時間點之間分配資金的決定。
2. 何時可以考慮提前領薪?
沒有一個適用於所有人的正確清單。然而,如果所需金額是必要的、有計劃的,且不會使發薪期失衡,某些情況可能更為合適。
需要及早處理的醫療或健康費用
例如,按指示購買藥物、必要的就診或照顧親人的交通費用。在做出決定之前,勞工仍應檢查保險、企業的支持政策和適當的支付來源。
維持上班所需的費用
汽油費、車票、必要的交通工具維修或餐費以便能夠繼續上班可能是合理的需求。目標是保護創造收入的能力,而不是增加隨意支出。
發薪日前到期的必要賬單
電費、水費、房租或學費有具體的期限,可能會在必須支付的日期和發薪日之間產生差距。需要比較提前領取的金額與延遲支付的後果以及剩餘的預算。
突然的家庭開支
必要的維修費用、照顧小孩或緊急出行可能需要在發薪期前處理。應領取正確的缺口金額,而不是自動選擇整個限額。
避免風險選擇或更高的費用
如果替代方案是一個不透明的資金來源,要求提供聯繫人名單、高費用或威脅收回,接觸已完成工作的部分工資可能更安全。但用戶仍需檢查日薪預支的條款,不應使用一筆交易來掩蓋長期債務狀況。
已在預算中的開支但日期不符
這是“時間點不足”而不是“收入不足”的情況:本期的總資金仍然足夠,只是收入和支出的日期不一致。如果勞工已經計算出剩餘部分,提前領取可以幫助平滑資金流。
3. 何時不應該提前領薪?
只是因為看到限額存在
一百萬或三百萬越南盾的限額不會創造使用需求。如果沒有具體的開支,將錢留到發薪日通常能幫助勞工保持更好的財務紀律。
衝動購物或超出預算的娛樂
促銷、計劃外的飲食、升級手機或情緒化消費可能帶來短暫的滿足,但會使發薪日剩下的錢更少以應付必要需求。
賭博、博彩或有獎遊戲
不應使用已完成工作的工資來下注以期望“贏回”。如果有行為難以控制的跡象,應尋求可信賴的人或專家的支持。
高風險投資或購買波動性大的資產
日薪預支的限額不是投資資本。不應提前領取以炒股、加密貨幣或參加承諾高收益的機會,特別是在尚未了解風險的情況下。
代他人提取或轉帳給不明身份的人
不要代他人領取,不要借出帳戶,也不要按照自稱是支持人員的人的指示轉帳。標準流程是將錢轉入已驗證的 VPBank 帳戶,帳戶持有人為勞工本人。
工作有爭議或可能被調整
如果勞工知道班次有誤、休假未更新或工作剛被修改,應先要求核實。核准後被修改的工作將轉回待核准,可能會改變符合條件的金額。
不知道期末還剩多少
如果勞工無法列出到下一個發薪期的應付款項,領取最大限額可能會導致發薪日後立即缺錢。
重複使用以支付固定的缺口
如果每個月都必須提前領取以支付同一筆賬單,問題可能在於收入與支出的結構或到期日。日薪預支幫助處理時間點,但不會自動增加收入或消除赤字。
剛更改帳戶信息或懷疑帳戶洩露
當手機、SIM 卡、密碼或銀行帳戶有異常跡象時,應停止交易並聯繫支持。不要按照來電者要求提供 OTP 或身份證照片。
之前的交易正在等待處理
在不知道之前的交易是成功還是失敗的情況下,不要多次點擊。系統保持不明狀態以進行調查,避免重複支付。
4. 領取前的 60 秒檢查
在點擊確認之前,請回答五個問題:
我需要錢做什麼? 能否具體說出開支項目?
這筆款項是否需要在發薪日前支付? 能否推遲日期或分期支付?
我需要的準確金額是多少? 是否僅因方便而選擇整個限額?
領取後,發薪日還剩多少? 是否足夠支付房租、飲食、交通、學費和其他義務?
這是意外情況還是重複發生? 如果重複,我會在下期改變什麼?
結果 | 決策建議 |
|---|---|
清楚回答所有 5 個問題 | 可以繼續檢查工作、預留款和條款 |
不知道期末還剩多少 | 暫停並重新計算預算 |
開支不必要,可以推遲 | 考慮不領取 |
必須用於支付重複的缺口 | 解決原因並尋求適當支持 |
有欺詐/帳戶異常跡象 | 立即停止,聯繫官方渠道 |
5. “是否應該領取”的決策樹
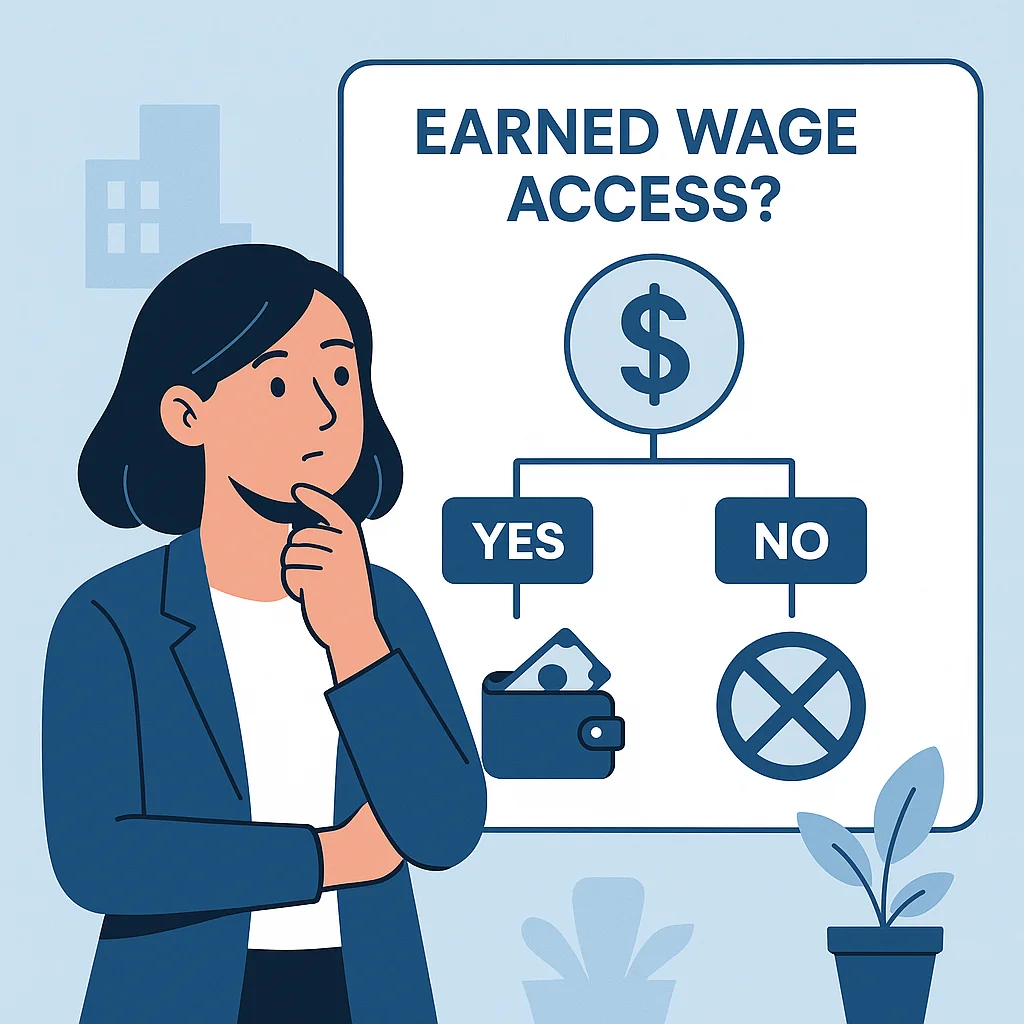
這個決策樹不會替代勞工做出選擇。它有助於減少衝動決策,並在正確的時間進行安全檢查。
6. 負責任使用日薪預支的十項原則
1. 先確定需求,再打開應用程式
在查看限額之前,先寫下金額和目的。這種方法限制了根據應用程式允許的金額調整需求。
2. 領取最低足以解決問題的金額
如果缺少 350,000 越南盾,不必領取 1,000,000 越南盾。未領取的部分仍在期末工資中,有助於保護預算。
3. 計算到下一個發薪日的剩餘部分
不僅計算月底工資。列出從今天到發薪日以及從發薪日到下一期的所有應付款項。
4. 檢查已核准的工作
查看每一天、客戶和暫定金額。如果工作有誤,應在領取前解決,而不是等到期末再申訴。
5. 理解預留款項
預留款不是費用。這是尚未開放以提前領取的部分。不應試圖用盡所有暫定工資。
6. 查看本期已領取的金額
多筆小交易可能累積成大數額。不要僅根據最近一次提取來評估;應查看整個期的總額。
7. 不分享保密信息
不提供密碼、OTP、身份證照片、QR 碼或手機控制權。不讓他人保管手機並代為操作。
8. 當交易正在等待時不重複提交
等待狀態或使用交易碼聯繫支持。系統設計不會在銀行未確定回應時猜測結果。
9. 每月查看使用頻率
高頻率不自動意味著使用錯誤。但如果次數和提前領取的比例不斷增加,應視為需要檢查預算的信號。
10. 用靈活性來建立財務韌性
在度過短期缺口後,努力在下期保留一小筆資金。長期目標是建立應急基金,而不是每期都依賴提前領取。
7. 限額不是消費建議
在驗證時,日薪預支系統有以下默認限額:
限制 | 默認值 |
|---|---|
每筆交易最低 | 50,000 越南盾 |
每次命令最高 | 3,000,000 越南盾 |
每人每天最高 | 5,000,000 越南盾 |
這是技術控制,不是建議勞工應領取到最大限額。這些限額可能由 NK 根據客戶和運營政策進行更改。
例如,一個人有 2,000,000 越南盾可用,但只缺少 400,000 越南盾的修車費以便上班。謹慎的決定是考慮正確的 400,000 越南盾,並保留 1,600,000 越南盾給發薪期,而不是將 2,000,000 越南盾視為“浪費的錢”。
8. 領取前計算剩餘工資的方法
(詳情參見:領取日薪預支後月底還剩多少?。)
一個簡單的計算:
預計剩餘工資 = 預計實際工資 - 已領取的日薪預支總額
然後計算:
到下一期的餘額 = 預計剩餘工資 - 即將到來的必須支付項目
示範例子
假設:
預計實際工資結算後:8,000,000 越南盾;
已提前領取:1,500,000 越南盾;
正在考慮再領取:500,000 越南盾;
發薪日後的房租、飲食、交通和義務:5,200,000 越南盾。
如果再領取,預計發薪日轉入的金額是:
8,000,000 - 1,500,000 - 500,000 = 6,000,000 越南盾
義務後的餘額是:
6,000,000 - 5,200,000 = 800,000 越南盾
勞工可以用這個數字來考慮。如果預計工資不確定或工作正在等待,應使用更謹慎的情景。
> 例子不替代工資單。 實際工資還取決於結算的工作、加班、津貼、保險、稅收和合法調整。
9. 如果經常需要提前領取是否值得擔心?
不應僅根據使用次數來判斷。有些人收入足夠,但房租支付日期與發薪日不符。有些人因短期醫療或家庭原因需要提前領取。
然而,如果出現一個或多個跡象,則需要檢查:
在多個連續期內幾乎用盡限額;
工作剛核准就立即領取,儘管沒有具體需求;
發薪日剩下的錢很少;
剛領工資就需要尋找其他資金來源;
同時使用多個預支/借款應用程式;
不知道總費用或總義務;
經常性開支總是大於收入;
因擔心或羞愧而對家人隱瞞交易。
美國消費者金融保護局 (CFPB) 的一份市場報告指出,提前預支的需求通常來自收入接收時間與支付時間的錯位,並警告當用戶同時使用多種產品時可能會超出財務能力。這是來自美國市場的參考證據,不是對越南日薪預支的法律結論或數據。
10. 當缺錢情況重複發生時該怎麼辦?
記錄最近三個期
只需四列:
日期 | 開支項目 | 是否必要 | 是否重複 |
|---|---|---|---|
每月 5 日 | 房租 | 必要 | 是 |
每月 12 日 | 電費/水費 | 必要 | 是 |
不固定 | 在線購物 | 不必要 | 是 |
分類原因
日期錯位: 總收入足夠但賬單提前到期。
意外開支: 醫療、修車、家庭。
超出計劃的開支: 購物或娛樂。
收入波動: 工作日或加班變化。
缺乏結構: 經常性必要開支總是高於收入。
債務負擔: 必須在同一時間支付多筆款項。
根據原因選擇解決方案
如果供應商允許,請求調整支付日期;
在領取工資時按週分配資金;
設定非必要開支的限制;
從小額和定期的款項中建立應急基金;
與 HR 討論適當的支持制度;
當債務義務超出管理能力時,尋求可信賴的建議;
避免僅為了償還舊債而借新債,沒有總體計劃。
OECD 認為日常財務控制、預算編制、開支管理、儲蓄和應對衝擊的能力是財務健康和韌性的重要組成部分。
11. 一個非常簡單的按工計酬者預算計劃
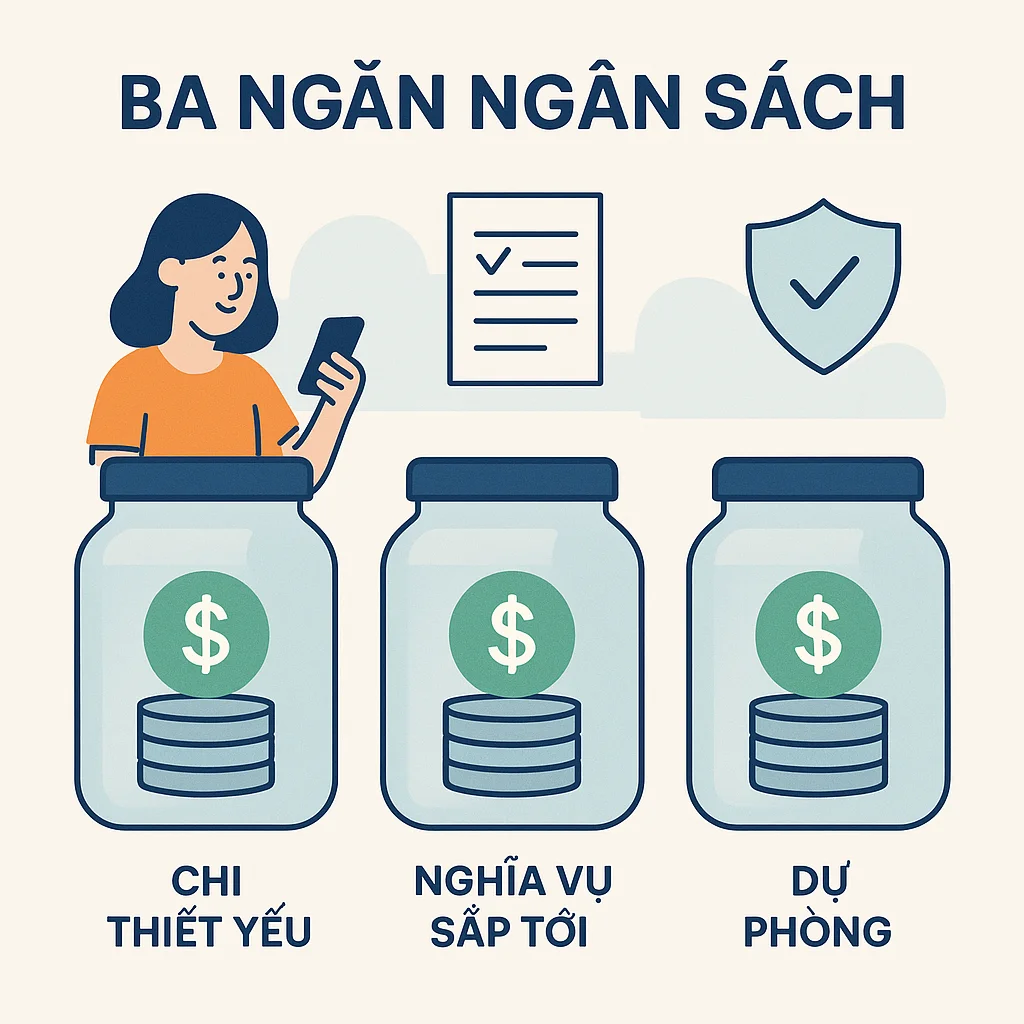
按班次或工作日計酬的勞工收入可能會變化。可以使用三個“隔間”而不是一個固定比例的公式:
隔間 1:到下一個發薪日的必要開支
住房、基本飲食、交通、醫療、學習和必須的義務。
隔間 2:小額應急儲備
從可以持續的水平開始,即使是每期 20,000–50,000 越南盾。規律性比設定一個過大的目標然後放棄更重要。
隔間 3:靈活開支
在保護前兩個隔間後才使用。如果必須提前領取工資,應優先考慮隔間 1,並避免增加隔間 3。
沒有一個比例適合所有收入水平和家庭情況。目標是知道錢的去向,不讓提前領取的款項模糊即將到來的義務。
12. 使用日薪預支時的帳戶安全
在標準流程中,錢會轉入以勞工本人名義的 VPBank 帳戶。系統會核對帳戶持有人姓名,並在驗證後鎖定帳號,以減少被更改為其他帳戶的風險。
值得懷疑的跡象
來電要求提供 OTP;
建議將錢轉入“中介帳戶”;
發送不明鏈接以“解鎖限額”;
要求通過非官方渠道拍攝身份證正反面;
承諾如果提前支付費用則增加限額;
要求安裝遠程控制應用程式;
請求以他人名義接收或提取款項。
如果遇到這些情況,請停止操作並聯繫官方支持渠道。不要公開發佈完整的交易碼和帳戶信息。
13. 系統和企業的責任
負責任的使用不僅是勞工的責任。企業和運營單位也必須創造一個幫助用戶做出明智決策的環境。
交易前的信息必須清晰
已核准的工作數;
可領取的金額;
本期已領取的總額;
預留款項;
如有費用;
對期末應付金額的影響;
預計的狀態和處理時間;
投訴渠道。
不使用施壓設計
不應使用虛假的倒計時、引發錯失恐懼的通知或默認選擇最大金額。決策必須由勞工主動做出。
有異常使用識別機制
系統可以在頻率增加時發出教育警告,但不應自動判斷、羞辱或將數據用於未通知的其他目的。
有處理工作錯誤和交易掛起的流程
勞工必須知道問題屬於客戶、NK 監控、工資單或支付。統一的票據號碼會比要求用戶多次重述更好。
14. 日薪預支目前有費用嗎?
(為什麼這不是貸款:參見 EWA 是貸款嗎?。)
根據當前系統流程:
沒有利息;
不向勞工收費;
已領取的金額會在工資中對賬;
舊的 1.5%/月費用代碼僅在測試代碼中存在,不適用於已驗證的真實流程。
NK 仍需批准長期費用政策並確定運營成本的承擔方,然後才能使用“永久免費”等信息。如果政策改變,勞工需要在確認前被明確告知。
CFPB 關於美國提前預支工資市場的研究顯示,費用和使用頻率可能會顯著改變某些產品的實際成本。因此,對於所有服務的正確原則是閱讀總成本,而不僅僅是看“無利息”。
常見問題
是否應該提前領薪來支付房租?
如果房租在發薪日前到期,本期總收入仍然足夠,且領取後的剩餘部分不會使其他必要需求短缺,可以考慮。如果每個月都日期不符,應討論更改支付日期的可能性。
是否應該提取所有可用限額?
不應僅因限額存在而提取。請確定實際需要的金額,並將剩餘部分保留給發薪期。
多次領取會被收取額外費用嗎?
當前的日薪預支流程不向勞工收費。然而,用戶仍需檢查交易畫面和有效政策。
提前領薪會導致工資損失嗎?
不會。已領取的金額是提前支付的工資部分,並從期末應付金額中扣除以避免重複支付。總工資仍取決於工作表和工資單的結算。
是否應該提前領薪來還債?
需要查看所有義務。一筆提前領取可能解決到期日問題,但不會自動減少總債務。如果必須重複借款或提前領取來轉債,應尋求可信賴的建議並制定總體計劃。
是否應該使用日薪預支來投資?
不應將生活所需的工資視為高風險投資的資本。日薪預支旨在接觸已完成工作的工資,不能保證任何投資的收益。
如果工作有誤,是否應提前領取?
應先要求修改並重新核准。被更改的工作可能會改變限額和期末對賬金額。
為什麼交易正在等待時不應重複點擊?
銀行可能尚未返回確定結果。重複提交可能會導致重複請求。請使用交易碼通過官方渠道查詢。
如何知道自己是否依賴提前領薪?
查看最近三個期:使用頻率是否增加,提前領取的比例是否增加,發薪日是否足夠支付必要開支。如果持續缺少同一筆款項,需要解決原因,而不是僅重複交易。
結論
提前領薪最適合用於解決短期的時間差:有必要的開支到期,工作已核准,所需金額明確,且剩餘工資仍足夠應付下一期。不應因衝動、用盡限額、高風險投資、代他人提取或重複使用來掩蓋經常性赤字而領取。
簡單的原則是:領取正確的需求,領取最低必要金額,提前計算剩餘工資並保護帳戶。日薪預支增加了領取時間的主動性;使用方式決定了這種靈活性是支持還是增加勞工的預算困難。
來源參考
> CFPB 的來源用於參考美國市場的行為、成本和風險;不適用於對越南日薪預支的法律結論。
---
作者: Nguyen Minh Tuan — 戰略部專員,Nhan Kiet Manpower Supply Co., Ltd.
企業日薪預支解決方案諮詢: 熱線 0937.022.655 · 電子郵件 info@nhankiet.vn · 企業日薪預支
Read more articles
- 日薪預支中的預留款是什麼?是費用還是損失? · Người lao động
- 日薪預支對零售、餐飲及連鎖店企業的靈活班次管理 · Doanh nghiệp
- 日薪預支交易限額:每次最低、最高及每日限制 · Người lao động
- 在多個客戶工作時,日薪預支如何計算工時和應得金額? · Người lao động
- 更換或遺失手機會影響日薪預支嗎?如何保護和重新驗證設備 · Người lao động
- 當日薪預支出現錯誤時,誰負責? · Doanh nghiệp
- EWA 部署合同中需檢查的 20 個條款 · Doanh nghiệp
- 誰可以使用日薪預支?註冊、驗證和領取的條件 · Người lao động
- 6 種日薪預支打卡方式如何運作?勞工指南 · Người lao động
- 人力供應與勞動派遣企業的 EWA:如何管理員工在多家客戶的出勤? · Doanh nghiệp