
日薪預支中的預留款是什麼?是費用還是損失?
日薪預支中的預留款是什麼?是費用還是損失?
簡短回答: 預留款是尚未開放給勞工提前領取的工資部分。根據預設配置,客戶可以設置保留最新的工作日數和/或在達到門檻時保留10.5%。這不是利息,也不是使用日薪預支的費用,並不自動意味著是損失。
剩餘的合法工資將在工資結算時處理。預留款的存在是為了在工資表、扣除項目和期末工資完全確定之前創造一個安全邊界。
> 注意: 文中提到的公式和比例是預設配置值,並不意味著所有企業都適用相同的政策。正式政策顯示在應用程序和工資單上,使用者需要檢查。
用一個例子簡單理解
假設勞工已經有8個工作日被批准。客戶的系統配置保留最新的2個工作日。此時:
8個工作日仍可出現在工作歷史中;
最新的2個工作日位於預留款中;
剩餘的6個工作日才被考慮用於創建可提前領取的金額;
期末,保留的2天不會自動消失,而是繼續存在於工資計算數據中,如果工作仍然有效。
這個例子僅用於說明原理,並不是通用配置。
預留款在日薪預支公式中的位置
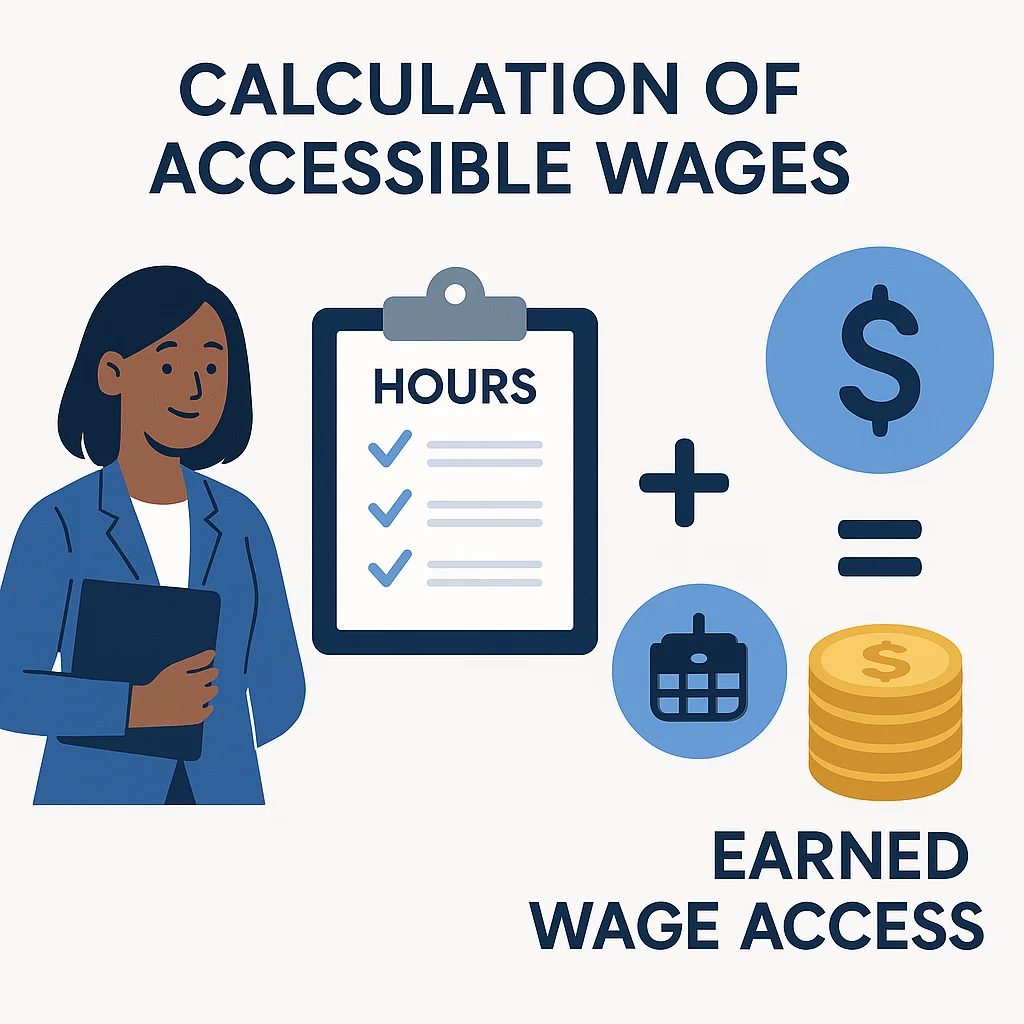
根據當前配置:
> 可領取金額 = 已批准的工作日 × 客戶的日單價 − 本期已領取金額 − 預留款
結果四捨五入至千位。系統不允許從今天未結算或未來的日期領取金額。
因此,預留款僅影響當前可提前領取的部分,不改變根據有效工資數據和工資政策應結算的總工資性質。
預留款與費用、利息和扣除的區別
(為什麼這不是貸款:參見 日薪預支是貸款嗎?.)
概念 | 本質 | 是否減少合法總工資? |
|---|---|---|
預留款 | 尚未開放的部分 | 不自動;在結算時處理 |
服務費 | 使用服務的費用 | 如果政策有收費,可能會增加用戶的支付 |
貸款利息 | 信貸的時間成本 | 不屬於當前運行模式 |
本期已領取金額 | 已提前支付的工資 | 從期末應領取部分中扣除以避免重複支付 |
合法工資扣除 | 根據適用依據在結算時扣除的項目 | 可能減少期末實際領取金額 |
在當前運行流程中,系統不收取利息和不向勞工收費;僅扣除已領取的金額。正式費用政策顯示在應用程序和交易時的協議上,使用者需要檢查。
為什麼系統不允許提前領取全部暫計工資?
1. 期內工作仍可能調整
已批准的記錄可能需要在發現錯誤時修改進出時間或班次。系統將把已修改的記錄返回待批准狀態並保存前後日誌。
如果在調整前已提前提取全部暫計值,已支付金額可能大於最終工作價值。
2. 工資表尚未結算
日薪預支的金額根據日單價和已批准的工作計算,以便提前領取。期末工資單還依賴於由 Nhân Kiệt 和客戶確認的薪資流程和組件。
3. 勞工可能在期內休假或轉換工作地點
在勞動力供應模式中,工作狀態可能會改變。預留款創造了一個安全邊界,以對未完全反映的變化進行對賬,當勞工要求領取金額時。
4. 數據來自多個來源
工作可能來自應用程序、客戶的 Google Sheet 或來自 ERP 的相關數據。每個來源的更新時間不同;部分預留有助於減少期末數據尚未完全穩定時的風險。
5. 減少無法收回款項的可能性
系統有一個無法收回款項的跟蹤記錄,以防在支付後工作減少或勞工離職。預留款不會完全消除風險,但創造了額外的控制邊界。
系統中已有的兩種預留方式
保留最新的工作日數
客戶可以配置保留最新的 N 個工作日。這是接近當前時間的工作部分,通常可能需要檢查或更改。
例如,如果配置保留2天,系統將不會開放相應於最新兩天的價值。N 的數字取決於每個客戶的配置;不應自行默認為1、2或3天。
在達到門檻時保留10.5%
源代碼有邏輯在達到門檻時保留10.5%。詳細的門檻、商業依據和客戶應用需要 Nhân Kiệt 確認。
不應將10.5%解釋為:
日薪預支費用;
利率;
固定稅;
Nhân Kiệt 向勞工收取的費用;
所有客戶必須適用的比例。
從系統角度看,這是計算可提前領取部分的預留比例。
兩種機制可以同時應用嗎?
技術文件顯示客戶可以配置保留最新的 N 個工作日和/或在達到門檻時的10.5%比例。這表明系統可以根據配置使用其中一種或結合使用。
當兩種機制同時運行時的具體計算順序可能因每個企業的配置而異。
根據工作日計算預留款的例子
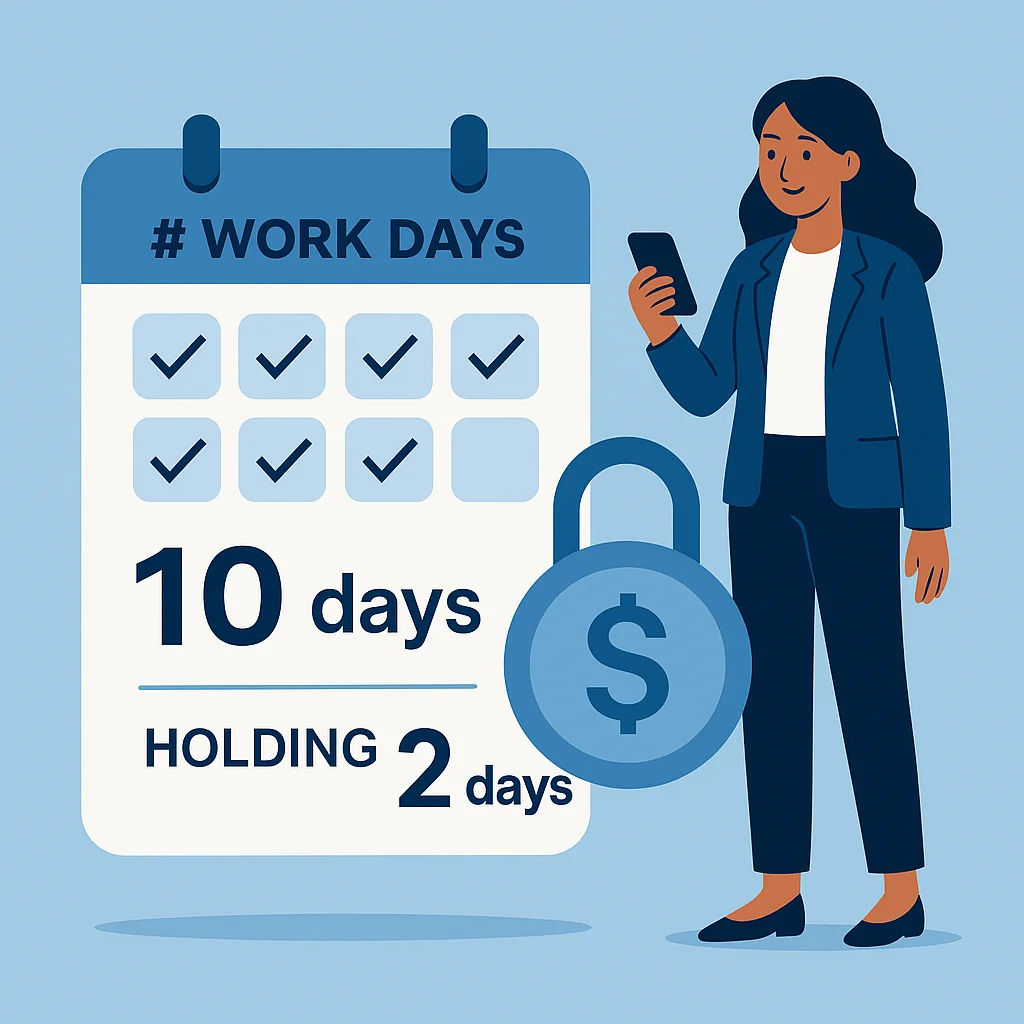
假設:
勞工有10個已批准且符合條件的工作日;
示意單價:300,000越南盾/天;
示意配置:保留最新的2天;
勞工在期內已領取500,000越南盾。
示意計算:
內容 | 價值 |
|---|---|
10天工作總價值 | 3,000,000越南盾 |
2天預留價值 | 600,000越南盾 |
期內已領取金額 | 500,000越南盾 |
可考慮提前領取的部分 | 1,900,000越南盾 |
結果還取決於交易限額、四捨五入和其他條件。例子不是實際限額的承諾。
根據比例的預留示例
假設符合條件的基礎是4,000,000越南盾,並且正在應用保留10.5%的配置:
> 預留示例 = 4,000,000 × 10.5% = 420,000越南盾
在扣除已領取金額和其他限額之前的部分還有3,580,000越南盾。
然而,源代碼有“當達到門檻時”的條件。由於提供的數據中沒有正式運行政策,文章不應說只要有工作就總是保留10.5%。
為什麼預留款可能隨時間變化?
預留款不一定是固定數字。它可能在以下情況下變化:
有更多的工作日被批准;
舊的日子退出“最新的 N 天”組;
工作被修改並返回待批准狀態;
勞工在期內領取更多金額;
暫計金額超過或低於配置門檻;
勞工轉換客戶;
Nhân Kiệt 更改客戶批准的配置。
因此,使用者應查看每個組成部分的詳細信息,而不是僅僅比較兩個時間點的總限額快照。
預留款會在第二天返還嗎?
無法統一回答。如果根據最新的 N 天保留,當有更多的工作被批准時,舊的日子可能會退出保留組;但新的日子又成為預留部分。如果根據比例或門檻條件保留,預留部分隨計算基礎變化。
預留款不像定金有固定的“返還”日期。它是暫時未開放的部分,並在工資結算中處理。
預留款在期末如何處理?
(結算方式:參見 已領取日薪預支後月底還剩多少?.)
原則上,期末:
工作和工資數據被確定;
勞工已提前領取的金額被對賬;
只扣除已合法支付的金額以避免重複支付;
剩餘的合法工資,包括之前未開放的部分,根據工資支付流程處理。
預留款在工資單上的顯示方式、行名和支付時間可能因企業而異;請對照正式工資單。
什麼時候預留款可能是需要檢查的信號?
(參見:為什麼日薪預支限額為0或未增加?.)
勞工應要求檢查如果:
應用程序未解釋預留款的來源;
保留的天數與已通知的配置不同;
預留款被記為費用但政策說明免費;
期末合法金額未在結算中出現;
工作已調整但預留款未更新;
為多個客戶工作但預留款混合,無法追溯來源;
已領取金額和預留款被重複扣除;
沒有配置更改歷史。
自我檢查預留款的流程
步驟1:查看正確的客戶和期
一個人在多個地方工作可能有不同的配置。請選擇正確的客戶和時間範圍。
步驟2:查看工作狀態
區分已記錄、待批准和已批准的工作。僅使用已批准且符合條件的工作進行對照。
步驟3:確定預留款類型
應用程序應顯示預留部分是由最新的 N 天、比例還是兩者造成的。如果未顯示,勞工需要要求解釋。
步驟4:單獨扣除已領取金額
已領取金額和預留款是兩個不同的概念。不要將它們合併為一個“損失”項目。
步驟5:對照期末工資單
檢查總工資、已提前領取的金額、合法扣除和剩餘實際領取金額。如果不匹配,使用交易代碼和工作詳情進行核對。
預留款解釋請求範本
> 我需要幫助檢查日薪預支中的預留款。姓名:…;員工編號/打卡編號:…;客戶:…;正在查看的期:…;已批准的工作日數:…;期內已領取金額:…;顯示的預留款:…;可用金額:…。請負責部門告知預留款是根據天數、比例還是配置計算的,並在結算時如何處理剩餘部分。
不需要提供 OTP、密碼或完整的銀行賬號來解釋計算。
系統應如何顯示預留款?
為避免勞工誤解為費用,界面應清晰區分:
組成部分 | 建議解釋方式 |
|---|---|
已批准工作的總價值 | 來自符合條件工作的暫計價值 |
期內已領取 | 在工資日前已成功轉賬的金額 |
根據工作日保留 | 最新的 N 天未開放的價值 |
根據比例保留 | 達到條件時根據配置的預留部分 |
當前可領取 | 經計算和限額後的剩餘部分 |
期末處理 | 將繼續結算的部分,不稱為費用 |
示例通知:
> 預留款:600,000越南盾。 這是最新2天未開放的工作價值,不是費用。合法的工資部分將在工資結算時繼續處理。
勞工在點擊領取金額前需要了解什麼?
限額不是期末的全部工資;
提前領取僅改變部分工資的領取時間;
預留款不是被扣除的獎金;
已領取的金額將從剩餘支付部分中扣除;
當工作或批准狀態改變時,限額可能會改變;
不應僅因應用程序允許而使用全部可領取金額;
需要為工資日的應付項目保留預算。
常見問題
預留款是日薪預支的費用嗎?
不是。在當前運行系統中,預留款是尚未開放的部分。當前流程不收取利息,也不向勞工收費。
日薪預支保留10.5%是為了什麼?
這是當達到門檻時在代碼中存在的一種預留機制。門檻、客戶範圍和政策依據需要 Nhân Kiệt 確認;不應將10.5%視為費用或稅收。
為什麼系統保留最新的工作日?
接近當前的日子可能尚未完全穩定或仍需調整。保留一些日子創造了結算前的安全邊界。
被保留的部分會丟失嗎?
不自動。如果工作仍然有效,該部分將在工資期內繼續處理。勞工需要對照期末工資單。
預留款在所有客戶中都相同嗎?
不一定。客戶可以配置不同的天數和比例。
為什麼今天的預留款比昨天高?
可能是因為新增工作、批准狀態改變、達到比例門檻、轉換客戶或配置更改。需要查看每個組成部分的詳細信息。
可以要求取消預留款以領取全部金額嗎?
勞工不能自行更改配置。應用由 Nhân Kiệt 根據客戶和批准的政策配置。
預留款會為勞工計算利息嗎?
這不是存款或貸款。提供的數據中沒有顯示為預留款支付利息的機制。
月底在哪裡檢查預留款?
對照工作詳情、已領取歷史和工資單/結算。請對照正式工資單上的行名顯示。
預留款和交易限額一樣嗎?
不一樣。預留款減少可開放的提前領取部分;交易限額規定每筆或每天的最小/最大金額。
結論
預留款不是費用,也不是自動消失的金額。這是暫時未開放的工資部分,旨在在工資數據和工資表尚未結算時創造安全邊界。系統可以根據客戶配置保留最新的 N 個工作日和/或在達到門檻時保留10.5%。
勞工需要清楚區分工作總價值、期內已領取金額、預留款和當前可領取金額。Nhân Kiệt 應顯示透明的計算,說明保留原因,並允許對照期末工資單。這種透明性有助於正確理解日薪預支是提前領取已完成工作的部分工資,而不是貸款,也不是因使用服務而損失部分工資。
來源參考
---
作者: Ho Tan Dat — 戰略副總經理助理,Nhan Kiet Manpower Supply Co., Ltd.
企業日薪預支解決方案諮詢: 熱線 0937.022.655 · 電子郵件 info@nhankiet.vn · 企業日薪預支
Read more articles
- 何時應該及不應該提前領薪?負責任使用日薪預支的原則 · Người lao động
- 日薪預支對零售、餐飲及連鎖店企業的靈活班次管理 · Doanh nghiệp
- 日薪預支交易限額:每次最低、最高及每日限制 · Người lao động
- 在多個客戶工作時,日薪預支如何計算工時和應得金額? · Người lao động
- 更換或遺失手機會影響日薪預支嗎?如何保護和重新驗證設備 · Người lao động
- 當日薪預支出現錯誤時,誰負責? · Doanh nghiệp
- EWA 部署合同中需檢查的 20 個條款 · Doanh nghiệp
- 誰可以使用日薪預支?註冊、驗證和領取的條件 · Người lao động
- 6 種日薪預支打卡方式如何運作?勞工指南 · Người lao động
- 人力供應與勞動派遣企業的 EWA:如何管理員工在多家客戶的出勤? · Doanh nghiệp