
日薪預支對個人所得稅、社保和工資表的影響
通過日薪預支提前領薪會影響個人所得稅、社保和工資表嗎?
勞工提前領取部分已賺取的工資時,通常會有三個問題:是否會被額外徵稅,社保繳費是否會改變,月底還能領多少?答案不在於提取次數,而取決於收入性質、繳費基礎、法律確定的時間點以及企業如何結算工資。
> 簡而言之: 日薪預支主要改變部分資金的接觸時間,不會自動創造額外工資。然而,企業仍需正確確定應稅收入、社保繳費基礎、申報期和依據現行規定的憑證。不能將此句作為所有模式的稅務結論。
> 警告: 這是概述性解釋內容,並非針對具體案件的稅務、社保或法律建議。有費用、支持、其他利益、第三方提供資金或獨立償還義務的模式需獨立分析。
1. 首先必須區分三個概念
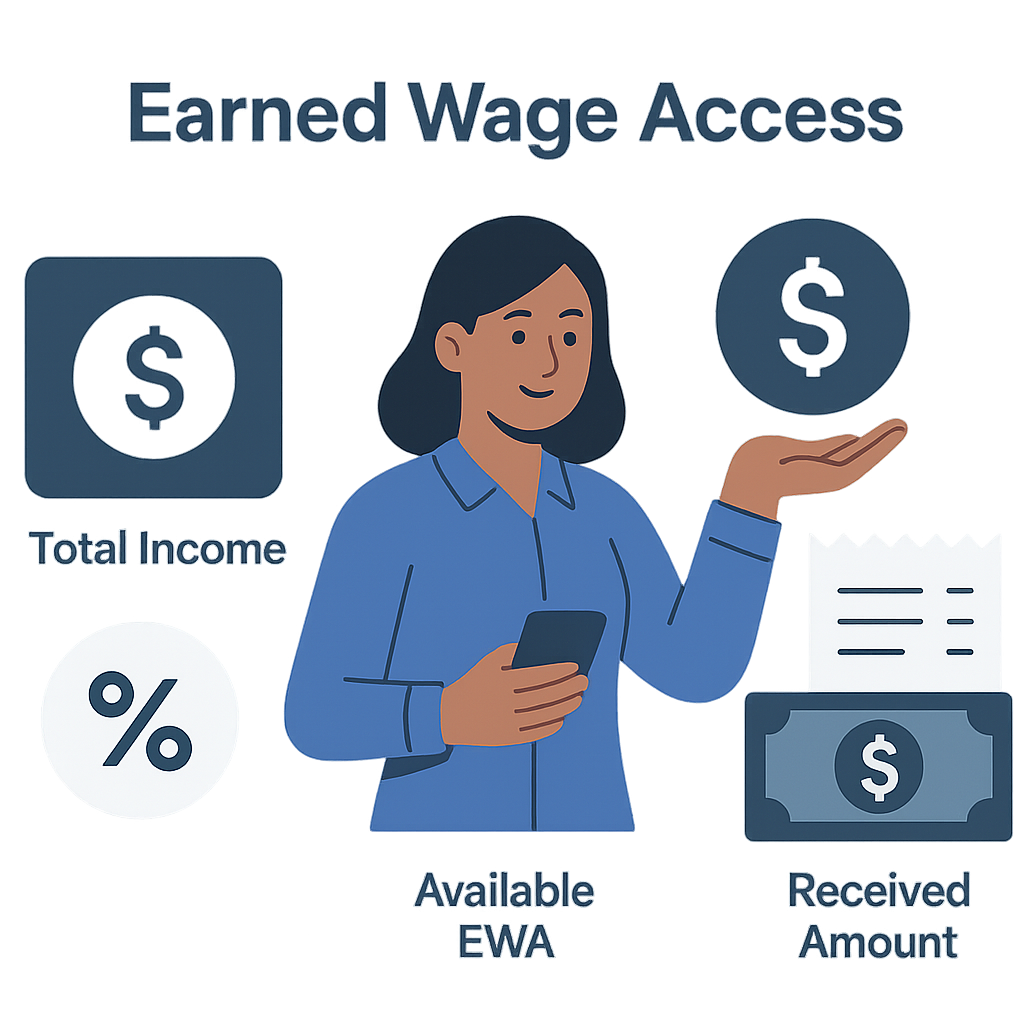
期內總收入
是根據合同、政策、實際工作和法律確定的工資、薪酬及相關款項。
可提前領取的金額
是系統允許在發薪日前接觸的部分,經過已批准的工作、已領取金額、保留金和限額後。
期末實際收入
是工資結算後剩餘的金額,包括總收入、扣除/抵扣項目、稅款、保險和其他合法義務。
這三個數字不一致。日薪預支可用金額不是計算稅或社保的唯一依據。
2. 日薪預支流程如何影響工資表?
根據系統邏輯:
- 只有已批准的工作才會創造可用金額;
- 勞工可在允許範圍內自行選擇金額;
- 已領取的款項在期內記錄;
- 期末,成功支付的款項納入工資結算;
- 已被提前領取的工作日被鎖定,不再計入下期;
- 工資單需明確顯示總工資、依據規定的各項款項和剩餘實際支付金額。
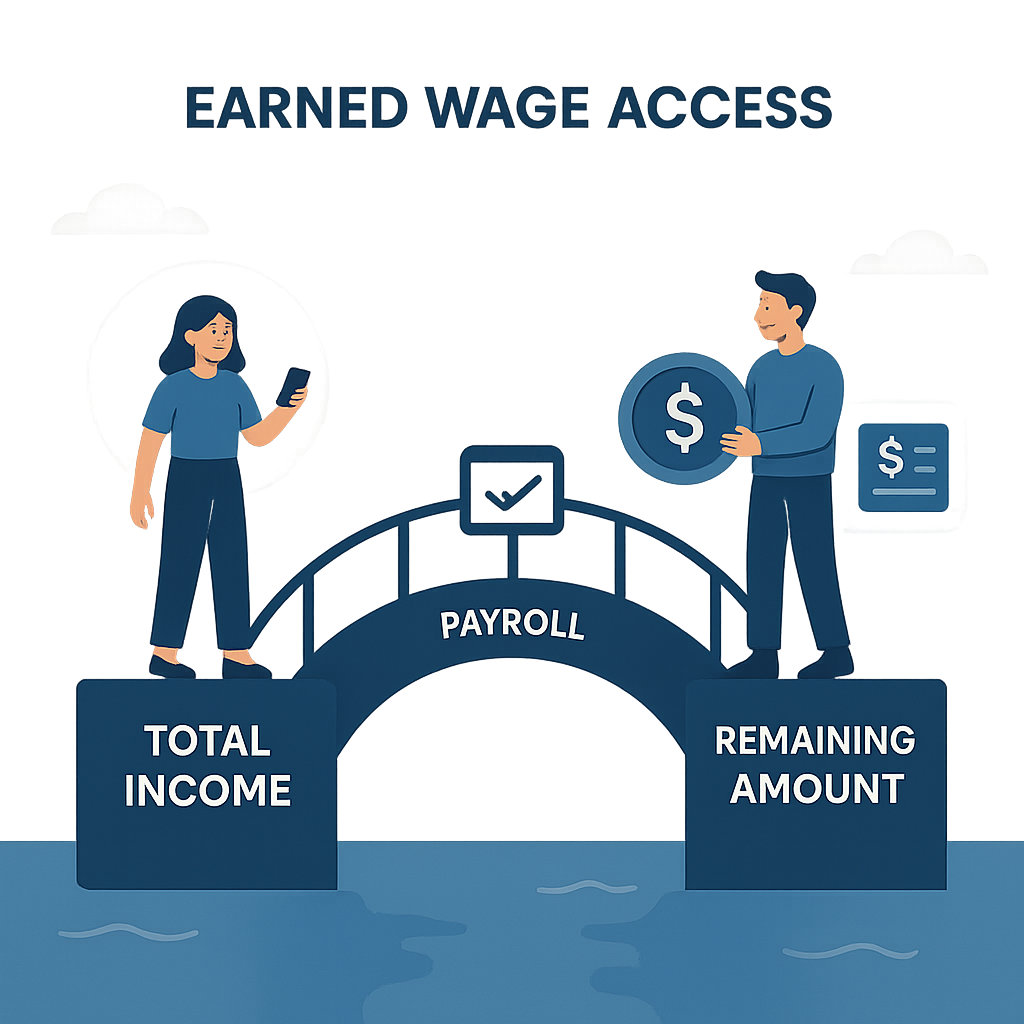
因此,勞工已提前領取的款項不應被視為“消失”;它是從總收入到期末實際收入的橋樑中需要解釋的一部分。
3. 日薪預支會產生額外的個人所得稅嗎?
(背景:參見工資是什麼?法律依據和支付形式。)
不應僅因勞工提前或多次領取款項而得出稅務結論。從管理原則上,企業需分析:
- 款項的性質是工資、薪酬還是其他;
- 根據適用規定確定應稅收入的時間點;
- 哪個組織/個人是支付收入或有扣稅義務的一方;
- 是否產生額外費用或補充利益;
- 月/期/年結算如何進行。
如果日薪預支僅是提前接觸同一收入的一部分,提前支付不意味著總收入自動增加。但申報期和扣稅時間需根據實際流程由稅務專家確認。
4. 目前需要檢查的稅務文件
個人所得稅法第109/2025/QH15號於2025年12月10日頒布,自2026年7月1日起生效。此外,正式文件系統還記錄了第09/2026/QH16號法律修訂若干稅法條款,自2026年4月24日起生效。
企業必須使用已更新/合併的文件版本和在稅期內仍有效的指導,而不是依賴舊文章。本文不提供具體減免或稅率,因為這些參數可能變化,且不必要解釋日薪預支的本質。
5. 需要單獨處理的三種稅務情況
情況A — 僅提前領取部分工資
期內總收入按正常計算;提前領取的款項是支付橋樑中的一部分。需根據規定確定收入和扣稅時間。
情況B — 勞工支付費用
需明確費用支付對象、服務性質、收取方式、憑證以及是否可在計稅時扣除。不能默認費用降低應稅收入。
情況C — 企業資助費用或有補充利益
會計/稅務需查看企業代付的款項是否為應稅利益、可扣除費用或在某些限制/條件下的福利。
日薪預支目前不向勞工收取利息/費用,根據描述的流程,但正式商業政策仍需由Nhan Kiet確認。
6. 日薪預支會改變社保繳費工資嗎?
不應將勞工通過日薪預支提取的金額作為社保繳費基礎。繳費基礎根據勞動關係、工資組成和適用的社保規定確定——而不是根據月內的轉賬次數。
社會保險法第41/2024/QH15號自2025年7月1日起生效;第158/2025/NĐ-CP號法令同日起生效,指導部分強制性社保內容。企業必須將勞動合同、工資制度和實際支付的款項與現行文件對照。
如果日薪預支僅改變已屬於工資表的部分款項的接觸時間,提前提取不會自動改變繳費基礎的增加或減少。但所有費用、支持或工資外結構必須單獨分類。
7. 簡單示例
假設期末工資表確定:
- 期內總收入:12,000,000越南盾;
- 工資表中的保險/義務款項:1,200,000越南盾;
- 假設文件中的個人所得稅:300,000越南盾;
- 勞工已通過日薪預支提前領取:3,000,000越南盾。
根據示例,期末剩餘支付金額:
12,000,000 − 1,200,000 − 300,000 − 3,000,000 = 7,500,000越南盾
3,000,000越南盾不會被扣除兩次;它被展示為已提前支付的部分。這僅是數學示例,並非針對某個人的稅務/社保計算方式。
8. 工資單應如何展示?
(詳情:參見工資單和工資表應顯示哪些內容和如何閱讀已領取日薪預支後的工資單。)
工資單應幫助勞工追溯:
- 工作/小時和相關單價;
- 工資、津貼、加班和其他款項;
- 總收入;
- 根據規定的社保和義務款項;
- 如有的個人所得稅;
- 已領取的每筆或總日薪預支款項;
- 如有實際存在的日薪預支費用及承擔方;
- 調整/退款;
- 剩餘實際支付金額;
- 對賬要求渠道。
不應僅記錄一行“其他扣除”來表示已通過日薪預支領取的款項,因為這容易讓勞工誤解為工資被扣減。
9. 已提前領取的款項是“工資扣除”還是“已提前支付”?
應在應用程序、制度、合同和工資單中統一法律術語。對勞工的解釋上,應明確表示這是他們從符合條件的部分中提前領取的款項,並計入結算,避免產生懲罰或不明費用的感覺。
使用法律術語“工資扣除”需對照勞動法和實際情況。不應使用營銷術語來替代法律結論。
10. 日薪預支會改變發薪期嗎?
(參見:發薪期限如何規定?。)
日薪預支可能在期內創造多個支付時間點,但尚不能因此得出企業已改變勞動關係中的支付形式/期限的結論。需查看:
- 勞動合同和工資支付制度;
- 要求的自願性;
- 剩餘部分在何時支付;
- 工資表/工資單;
- 已支付款項的記錄方式;
- 現行勞動規定。
企業需法律確認在給勞工的文件中描述的適當方式。
11. 何時可能發生稅務或社保錯誤?
- 將日薪預支可用金額視為總工資;
- 將已提前領取的款項作為費用計入兩次;
- 在工資表上扣除日薪預支款項兩次;
- 將交易錯誤地分配給錯誤的人或錯誤的期;
- 不正確處理企業資助的費用/利益;
- 忽略在截止時間前成功的交易;
- 將失敗/等待中的交易計入已支付金額;
- 工作被修改但工資表未更新;
- 一人為多個客戶工作被重複計算;
- 使用已失效的稅務/社保文件。
12. 為每位勞工提供的橋樑報告
| 組成部分 | 來源 |
|---|---|
| 總工作/收入 | 考勤 + 工資表 |
| 應稅收入 | 工資表/已批准的稅務 |
| 社保繳費基礎 | 勞動檔案 + 工資表 |
| 已計算的稅/社保 | 工資表 |
| 成功的日薪預支 | 已對賬的交易記錄 |
| 退款/調整 | 銀行 + 例外記錄 |
| 剩餘支付 | 橋樑報告 |
不要直接從應用程序屏幕中提取數據來替代已對賬的報告。
13. 截止時間:多次領取款項時最難的問題
(會計詳情:參見日薪預支的會計核算和對賬。)
政策必須規定在截止時間後成功的交易屬於哪個期。各方需統一:
- 時區;
- 交易截止時間;
- 工資表中符合條件的狀態;
- 跨期的等待交易處理;
- 截止後的退款處理;
- 重新開啟工資表的條件;
- 相關的稅務申報期。
會計和稅務顧問必須批准;系統不應自行“更改日期”以匹配報告。
14. 勞工在領取日薪預支後離職
企業需:
- 根據離職狀態鎖定新要求;
- 結算等待中的交易;
- 確定實際工作和最終總收入;
- 根據規定計算稅/社保/權益;
- 核對已領取金額;
- 根據合法協議處理差額;
- 制作可解釋的工資單/憑證;
- 如有,將無法追回的款項轉入單獨流程。
不要自動將所有差額視為允許扣除的款項。
15. 企業應保存的文件
- 勞動合同和工資制度;
- 日薪預支制度/政策;
- 勞工的自願性/確認;
- 工作和審批/修改歷史;
- 計算公式、單價、限額、保留金;
- 交易和對賬對賬單;
- 與工資表的橋樑報告;
- 工資單;
- 申報、扣除和結算稅務文件;
- 社保文件;
- 費用發票/憑證;
- 例外、退款和無法追回的款項;
- 使用的法律文件版本。
16. 人力資源、工資表和會計的檢查清單
人力資源
- 確認正確的人員、合同和工作狀態。
- 傳達日薪預支不是額外工資。
- 提供期末剩餘收入的解釋渠道。
工資表
- 僅取已對賬的成功交易。
- 正確分配期並不扣除兩次。
- 將總收入與已支付金額分開。
- 檢查修改的工作、離職和退款。
會計/稅務
- 確定記錄的性質和時間點。
- 確定扣稅/申報義務。
- 分開費用和支付給勞工的款項。
- 對賬銀行、應收賬款和工資表。
法律/社保
- 檢查術語、制度和繳費基礎。
- 檢查差額處理的適當性。
- 更新在期內有效的文件。
17. 傳達中不應寫的句子
- “提取日薪預支完全與稅無關。”
- “無論提取多少次都不會有影響。”
- “日薪預支絕對不是任何模式下的貸款。”
- “已領取的款項在任何情況下都允許扣除。”
- “可用金額就是實際工資。”
- “保留金是企業保留的款項。”
應使用有條件的表達方式,解釋數據並引導讀者至正式政策。
18. 常見問題
一個月內提前領薪兩次會被徵稅兩次嗎?
轉賬次數不會自行決定稅額。工資表必須正確匯總收入、時間點和已扣稅款;日薪預支交易不得重複記錄。
通過日薪預支提取的金額可以用作社保繳費基礎嗎?
不能直接用提取金額作為基礎。繳費基礎由勞動關係和法律、合同及工資表中的工資組成確定。
為什麼月底工資少了?
因為部分已提前領取。工資單應顯示總收入、義務、已領取的日薪預支款項和剩餘支付金額。
保留金會立即被徵稅嗎?
不能根據保留金名稱得出結論。保留金僅是減少可提前領取金額的參數;稅款根據收入性質和規定的時間點確定。
當應用程序和工資單不一致時誰來解答?
人力資源/工資表需與日薪預支運營單位和會計合作,通過具體的碼和期對賬工作–交易–對賬單–工資表。
官方法律來源
- 個人所得稅法第109/2025/QH15號,生效日期2026年7月1日。
- 第09/2026/QH16號法律修訂若干稅法條款,生效日期2026年4月24日。
- 社會保險法第41/2024/QH15號,生效日期2025年7月1日。
- 第158/2025/NĐ-CP號法令關於強制性社保,生效日期2025年7月1日。
---
作者: Do Huy Le — Do Huy Le,Nhan Kiet Manpower Supply Co., Ltd.
企業日薪預支解決方案諮詢: 熱線 0937.022.655 · 電子郵件 info@nhankiet.vn · 企業日薪預支