
越南的日薪預支模式地圖
越南的日薪預支模式地圖:企業應如何分類和比較?
越南市場使用多種名稱,如日薪預支、靈活薪資、提前支付已賺取的工資和預支工資。名稱相同不一定結構相同。要正確比較,企業必須從公共數據來源、收入確定方式、資金來源、費用、審批權限到期末對賬開始。
> 簡而言之: 不應僅以“錢來得快嗎?”來選擇日薪預支。應確認六個層面:正確的人 → 已確認的正確工作 → 正確的可用金額 → 正確的帳戶 → 正確的交易 → 正確的工資期。
> 警告: 本文是業務分類地圖,不是供應商排名或法律意見。一個單位如何自我描述其產品並不決定該產品的法律性質。所有結論必須基於合同、資金流、費用、權限和實際流程。
1. 日薪預支應如何理解?
從運營的角度來看,日薪預支允許員工在定期發薪日之前獲得已完成工作的部分收入。三個核心要素是:
可用金額與已發生的勞動數據掛鉤;
員工在政策範圍內主動申請;
交易在正確的工資期內進行對賬或結算。
如果金額不基於已完成的工作,如果產生獨立的信貸義務或如果應付款項存在於工資關係之外,企業需要單獨評估,而不是默認稱其為日薪預支。
2. 為什麼不能僅根據應用名稱繪製地圖?
一個應用程序可能只是界面層,而勞動數據來自企業的HRM,資金來自金融合作夥伴,工資由另一方處理。相反,一個系統可能幾乎管理從考勤到工資對賬的整個鏈條。
因此,“供應商A有日薪預支”不足以進行比較。需要回答:
誰確認員工正在工作;
哪個來源證明已完成的工作;
誰批准或鎖定勞動數據;
哪個公式生成可用金額;
資金從誰的帳戶支付;
員工或企業支付哪些費用;
交易失敗、掛起或重複如何處理;
期末誰與工資表對賬。
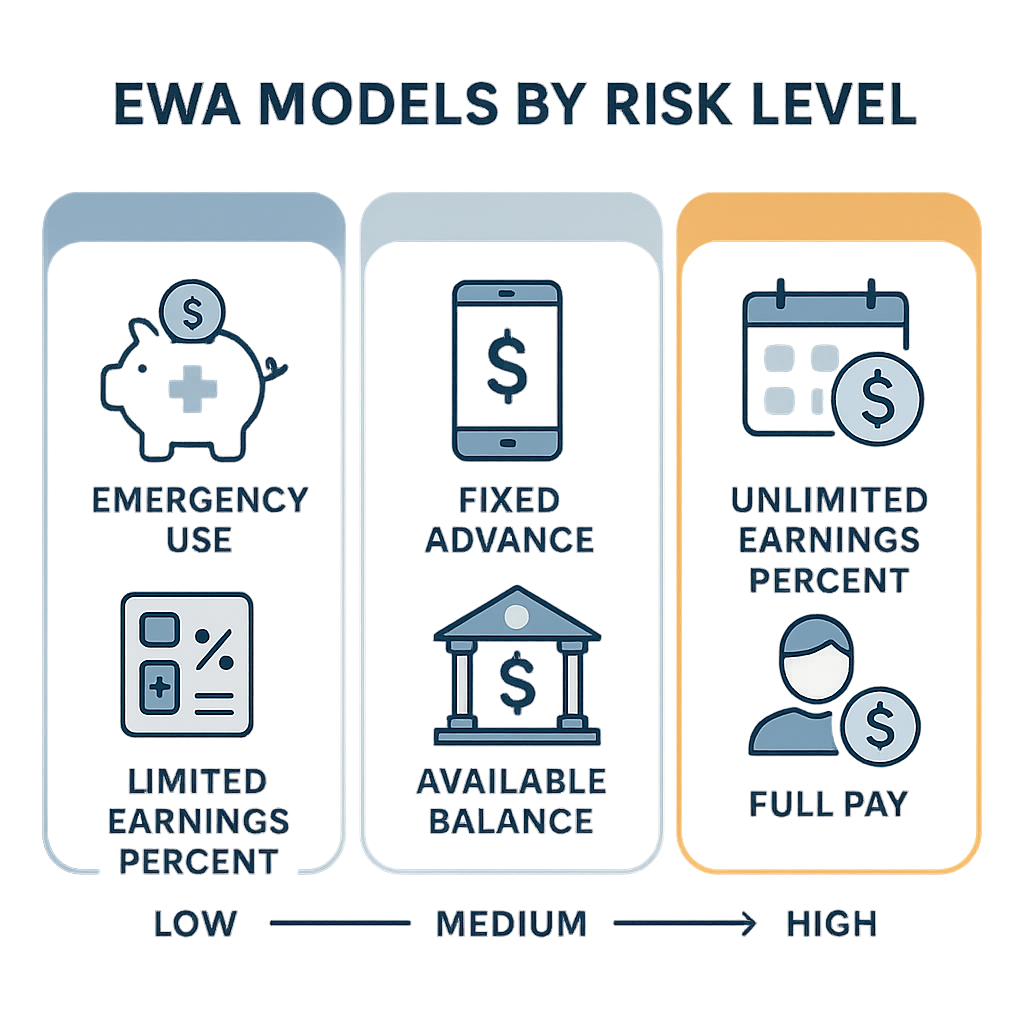
3. 企業調查日薪預支時常見的六種模式
(與預支比較:參見傳統預支工資和日薪預支有何不同?。)
這是按架構分類,並不斷言市場上只有六種類型。
模式1 — 由企業管理的傳統預支工資
員工提交申請;管理層、HR或會計檢查;企業自行支付並在工資期內收回。
適合情況: 規模小、需求少且政策有許多需要手動審批的例外情況。
需要注意的點: 處理時間、審批權限、證明文件、對工資表的壓力和決策不一致的風險。
這可能是內部預支制度,不一定是數字化的日薪預支系統。
模式2 — 與HRM或工資表集成的日薪預支
供應商從企業系統獲取人事、工作或收入數據。可用金額自動計算,交易返回工資表進行結算。
優點: 減少手續,並可在多個考勤系統上部署。
關鍵問題: 數據更新頻率,誰負責當工作被修改時,以及防止重複使用同一部分收入的機制。
模式3 — 從考勤到工資表的封閉日薪預支
考勤、工作審批、可用金額計算、申請領取、資金支付、對賬和工資單都在一個可追溯的鏈條中。
優點: 減少數據斷裂點,便於從結果追溯到源頭的偏差調查。
挑戰: 數據處理範圍更廣,要求更高的權限分配、安全性、業務連續性和審計。
Nhân Kiệt的日薪預支在系統範圍內屬於這種架構:工作來源可以來自應用程序、客戶工作表或ERP;只有已批准的工作才生成可用金額;成功的交易被納入對賬和工資期。
模式4 — 由第三方資助資金流的日薪預支
供應商或金融合作夥伴提前支付資金;企業根據協議履行結算義務。
潛在優點: 企業不必直接組織每日的每次支付。
需要澄清: 資金提供者、追索權、費用、員工離職、工作減少和無法收回的交易情況。不能僅從“0%利息”推斷法律性質。
模式5 — 與銀行合作的日薪預支
日薪預支供應商、企業和銀行合作確定接收權限並執行支付。一些平台描述其解決方案為與企業和銀行合作,使員工在發薪日前獲得已賺取的工資。
需要評估的點: 銀行是支付還是資助角色;資金到賬時間;帳戶條件;費用;對賬;交易狀態不明時的責任。
模式6 — 以日薪預支為組成部分的財務福利平台
日薪預支與財務教育、福利、內部溝通或其他服務一起提供。一些平台自稱為“靈活薪資”解決方案,連接企業,更新工作/收入並提供財務內容;另一些則將日薪預支描述為員工福利包中的已賺取工資接入權。
需要注意的點: 明確日薪預支功能與其他產品的區分,分享給誰的每種類型數據,員工是否真正自願以及每個組成部分的費用。
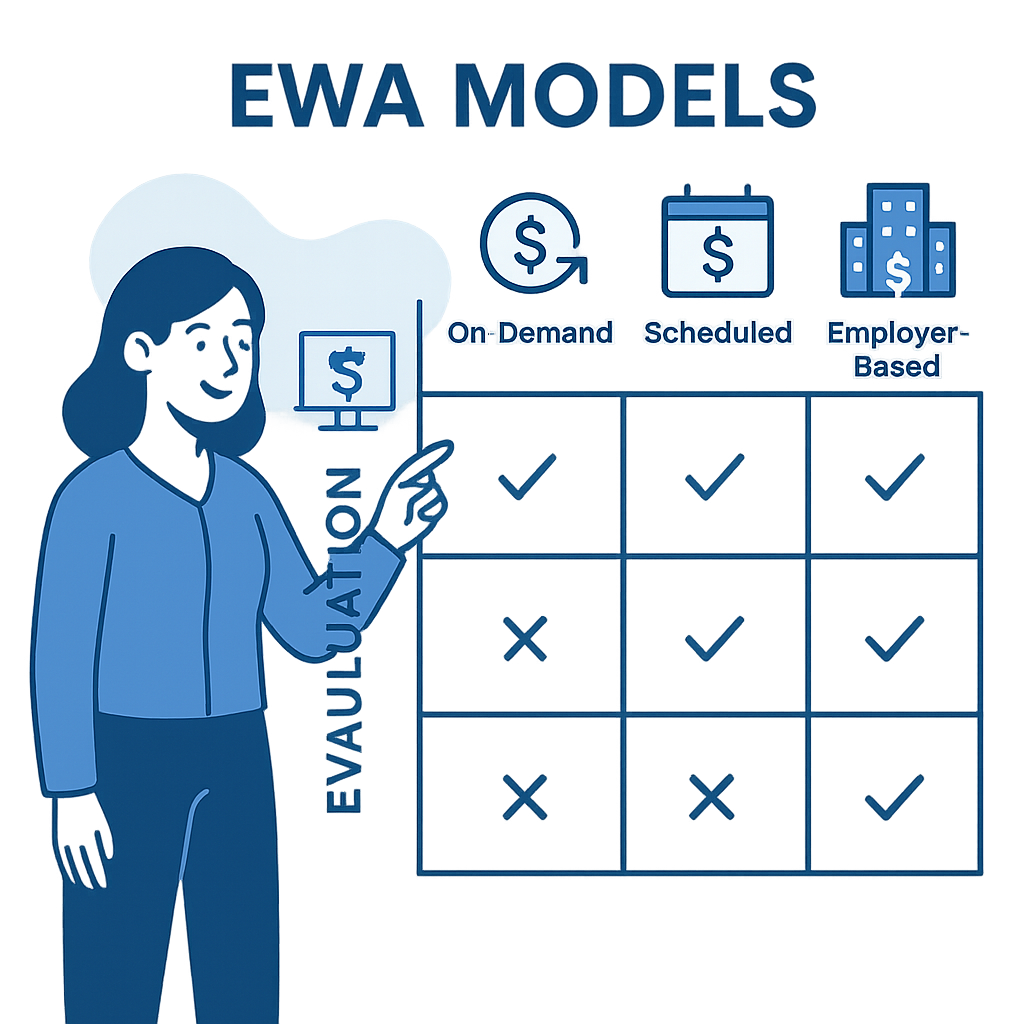
4. 快速比較矩陣
標準 | 傳統預支 | 集成HRM/工資表 | 封閉鏈條 | 第三方資助 | 銀行合作 | 福利平台 |
|---|---|---|---|---|---|---|
勞動數據 | 手動檢查 | 來自企業系統 | 在鏈條或多來源 | 來自企業 | 來自企業/合作夥伴 | 取決於配置 |
速度 | 根據審批 | 可自動化 | 可接近實時 | 取決於集成 | 取決於銀行 | 取決於日薪預支組成部分 |
資金來源 | 企業 | 取決於合同 | 取決於設計 | 供應商/合作夥伴 | 需要驗證 | 需要驗證 |
工資對賬 | 內部 | 通過集成 | 在可追溯鏈條中 | 多方交流 | 多方 | 取決於供應商 |
主要風險 | 審批慢/錯 | 數據偏差 | 系統範圍大 | 資金來源/追索 | 跨方狀態 | 目的/數據混合 |
矩陣只是起點。一個供應商可能結合多種模式。
5. 企業必須使用的12個評估軸
(標準集:參見選擇日薪預支供應商的清單和企業如何評估日薪預支供應商。)
5.1. 就業關係
誰確認員工正在工作、已離職、調動或多地工作?數據是根據事件還是時間表更新?
5.2. 勞動數據來源
真實來源是考勤機、應用程序、Google Sheet、HRM還是工資表?如果兩個來源不一致,哪個來源優先?
5.3. 可使用的工作狀態
系統使用剛記錄的工作、已結算的工作還是已批准的工作?是否阻止當前和未來日期?
5.4. 可用金額公式
公式必須顯示單價、已領取金額、保留、限制和四捨五入。HR需要能夠用原始數據重新計算一個樣本。
5.5. 限額和負責任的使用
檢查最低限額、每次命令上限、每日/每期上限、可接入比例和保留部分以進行結算。
5.6. 資金來源
資金來自企業、供應商還是金融合作夥伴?當工作減少或員工離職時,誰承擔風險?
5.7. 費用
誰支付費用:員工、企業還是其他方?費用按交易、訂閱、比例還是套餐計算?有可選服務嗎?
5.8. 身份驗證和接收帳戶
帳戶是否為本人所有?是否有姓名查詢、eKYC、設備更換和帳戶更換控制?
5.9. 交易安全
是否有穩定的交易編碼、重複支付鎖、反饋驗證和狀態不明時的fail-closed機制?
5.10. 對賬
是否有系統–銀行–工資表對賬?誰處理掛起項,期限是多久?
5.11. 數據和安全
誰決定目的,誰處理,數據存儲在哪裡,存儲多久,哪些第三方可以訪問?
5.12. 法律和合同
合同需要準確描述服務、資金流、費用、責任、數據、投訴、事故、終止和餘額處理。企業必須為具體模式獲取法律意見。
6. 日薪預支在這張地圖上的位置?
(參見:日薪預支與獨立預支應用有何不同和誰為日薪預支提供資金?。)
根據Nhân Kiệt的系統文件,日薪預支設計圍繞以下鏈條:
合格員工 → 已批准的工作 → 可用金額 → 申請領取 → 銀行支付 → 對賬 → 工資表
技術上可以驗證的點:
三組工作來源:應用程序、客戶工作表和ERP;
客戶或監督者有審批權;修改已批准的工作將返回待審批並記錄日誌;
公式使用已批准的工作減去已領取金額和保留;
服務器在每次交易前重新檢查條件;
員工的VPBank帳戶在標準流程中進行姓名查詢和驗證後鎖定;
狀態不明的情況下保持掛起而不是推測為失敗;
有掛起項目查詢和T+1對賬;
已使用的工作日被標記以防止累積到下一期。
如果Nhân Kiệt未批准,則不得用作市場聲明的點包括:商業資金來源、長期費用政策、正式法律結論、交易規模、對離職率的影響和與其他解決方案的地位。
7. 演示前應向供應商提出的20個問題
系統如何定義“已賺取的工資”?
使用了哪些工作來源,更新頻率如何?
未批准的工作是否生成可用金額?
如果在員工已領取資金後修改工作怎麼辦?
公式和四捨五入規則是什麼?
是否有保留或保留比例?
誰配置和批准限額?
資金從哪個法人帳戶支付?
是否有金融合作夥伴參與?
員工和企業支付哪些費用?
資金到哪個帳戶,如何驗證所有權?
如何防止重複交易?
當銀行超時時,系統如何處理?
對賬和工資表的周期是什麼?
誰承擔無法收回的款項?
如何支持離職或多地工作的員工?
收集哪些數據,存儲多久,分享給誰?
SLA、RTO、RPO和事故流程是什麼?
是否允許企業導出數據/審計日誌?
終止服務時,數據和餘額如何處理?
8. 需要暫停以進一步評估的六個跡象
只說“無利息”但未公佈完整費用;
無法解釋可用金額來源;
未來工作或未確認收入仍可使用;
銀行狀態不明但系統允許立即重發;
沒有交易與工資表的橋接報告;
使用“日薪預支”名稱代替法律分析和合同。
9. 企業應選擇哪種模式?
沒有一種模式適合所有企業。選擇取決於規模、勞動數據質量、工資能力、資金流、行業、地點分佈和風險偏好。
小型企業、需求少的企業可以優化預支流程。
已有穩定HRM/工資表的企業可以優先考慮集成。
使用大量一線勞動力、多個工作地點或多個工作表的企業應評估更深的可追溯鏈條。
不想自行組織資金流的企業需要仔細評估資金支持模式和多方責任。
應在小範圍內進行試點,重新計算樣本交易,進行例外情況演練,並在三個帳簿工作 – 銀行 – 工資表一致後才擴大。
10. 常見問題
日薪預支和預支工資完全一樣嗎?
不應默認為一樣。“預支工資”是一個廣泛的稱呼;日薪預支通常強調已發生收入和從勞動數據到結算的可追溯性。具體性質取決於流程、合同和適用法律。
日薪預支是貸款嗎?
不能僅從日薪預支標籤得出結論。需要查看金額是否基於已完成的工作,是否有獨立的還款義務,有無費用/利息,誰提供資金和追索權如何。
“0%利息”是否意味著免費?
不是。可能存在交易費、訂閱費、可選服務費或企業支付的費用。必須要求完整的費用表。
是否需要集成考勤?
如果系統想根據已完成的工作計算可用金額,它需要可靠的數據來源。集成方式可以是API、文件、Sheet、工資表或同一系統中的考勤。
應該以資金轉移速度來比較供應商嗎?
速度重要但不夠。一筆快速的交易如果工作錯誤、錯誤的人或無法對賬,將帶來比收益更大的風險。
市場參考來源
CFPB: 工資預支市場數據聚焦 — 消費者金融保護局。
本文描述了通用類型的模式,未提及具體品牌名稱,亦不獨立確認任何供應商的效率、市場份額或法律性質。
---
作者: Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
企業日薪預支解決方案諮詢: 熱線 0937.022.655 · 電子郵件 info@nhankiet.vn · 企業日薪預支