
何时应及不应提前领取工资?负责任使用日薪预支的原则
何时应及不应提前领取工资?负责任使用日薪预支的原则
当在发薪日前出现必要支出时,劳动者可以考虑通过日薪预支提前领取工资,所领取的金额来自已完成并已批准的工作,同时剩余工资仍足以应对即将到来的义务。不应仅因为应用程序允许而用尽额度,不应用于冲动消费、风险投资或持续提取以弥补重复的缺口而没有调整计划。
> 注意:本文提供的是一般性的现金流管理原则,不能替代针对个人情况的财务建议。日薪预支的配置值和政策可能会由Nhan Kiet更新;用户需在交易时阅读应用程序上显示的信息。
简要说明
日薪预支改变的是领取已完成工作部分工资的时间点,而不是增加总收入。
额度是系统在当时允许领取的金额,而不是劳动者应使用的全部金额。
合理的交易应解决具体需求,不应使从现在到下一个发薪日的预算更加紧张。
如果几乎每个周期都需要提前领取工资来支付同一项经常性支出,这可能是需要重新安排支付日期、预算或寻找合适支持的信号。
不要将账户、密码、OTP、身份证或手机交给他人代为提取。
1. 提前领取工资究竟是什么?
(基础概念:参见已批准的工作是什么?。)
在已验证的日薪预支模式中,劳动者只能基于已完成并已批准的工作日领取工资。系统会阻止尚未结算的当天和未来的日期,然后根据工作、客户的日单价、已领取金额和预留金额计算可用金额。
劳动者可以主动选择是否领取。每次请求时,用户需确认这是基于临时计算的工作日的预支款,并将在工资中对账。
最重要的是要理解:
> 今天提前领取意味着发薪日到账的金额将相应减少,因为部分工资已提前支付。
这不是“额外奖金”,也不是新的收入。因此,决定提前领取工资应被视为在两个时间点之间分配现金流的决定。
2. 何时可以考虑提前领取工资?
没有适用于所有人的正确清单。然而,在一些情况下,如果所需金额明确、有计划且不会导致工资周期失衡,则可能更为合适。
需要尽早处理的医疗或健康费用
例如购买处方药、必要的就诊或照顾家人的交通费用。在决定之前,劳动者仍应检查保险、企业支持政策和其他合适的支付来源。
维持工作所需的费用
汽油费、车票、必要交通工具的维修或餐费以便继续上班可能是合理的需求。目标是保护收入能力,而不是增加随意支出。
发薪日前到期的必要账单
电费、水费、房租或学费有具体的到期日,可能会在支付日与发薪日之间产生差异。需要比较提前领取的金额与迟付款的后果以及剩余预算。
突发的家庭费用
必要的维修、小孩护理或紧急出行可能需要在发薪日前处理。应领取所需的部分,而不是自动选择全部额度。
避免风险选择或更高费用
如果替代方案是一个不透明的资金来源,要求提供联系人、收取高额费用或威胁收回,接触已完成工作的部分工资可能更安全。但用户仍需检查日薪预支条款,不应使用一笔交易来掩盖长期债务状况。
已在预算内但日期不符的支出
这是“时间点不足”,而不是“收入不足”的情况:周期的总资金仍然足够,只是收入日和支出日不一致。如果劳动者已计算出剩余部分,提前领取可以帮助平滑现金流。
3. 何时不应提前领取工资?
仅因为看到额度存在
1百万或3百万越南盾的额度并不产生使用需求。如果没有具体支出,保留资金到发薪日通常有助于劳动者维持良好的财务纪律。
冲动购物或超预算的娱乐
促销、计划外的外出就餐、升级手机或情绪化消费可能带来短暂的满足,但会使发薪日剩余资金不足以满足必要需求。
赌博、博彩或有奖游戏
不应使用已完成工作的工资进行赌博以期“扳回”。如果有难以控制行为的迹象,需要寻求可信赖的人或专业人士的支持。
风险投资或购买波动性资产
日薪预支的额度不是投资资本。不应提前领取以进行股票、加密货币的短期交易或参与承诺高回报的机会,特别是在不了解风险的情况下。
代他人提取或转账给不明身份的人
不要代他人领取资金,不要借出账户,也不要按照自称是支持人员的人的指示转账。标准流程是将资金转入已验证的VPBank账户,账户名为劳动者本人。
工作有争议或可能被调整
如果劳动者知道工作班次有误、休假未更新或工作刚被修改,应先要求确认。批准后的工作被修改将返回待批准状态,可能影响符合条件的金额。
不知道周期末还剩多少
如果劳动者无法列出到下一个发薪日的应付款项,领取最大额度可能导致发薪日后立即缺钱。
重复使用以支付固定缺口
如果每个月都需要提前领取工资来支付同一账单,问题可能在于收入-支出的结构或到期日。日薪预支帮助解决时间点问题,但不会自动增加收入或消除赤字。
刚更改账户信息或怀疑账户泄露
当手机、SIM卡、密码或银行账户出现异常时,应暂停交易并联系支持。不要按照来电者要求提供OTP或身份证照片。
前一笔交易正在处理中
在尚未知道前一笔交易成功或失败时,不要重复点击。系统保持不确定状态以进行核查,避免重复支付。
4. 提前领取前的60秒测试
在点击确认之前,请回答五个问题:
我需要钱做什么? 能否明确指出具体支出?
这笔费用是否需要在发薪日前支付? 能否推迟或分期支付?
我需要的确切金额是多少? 是否仅因为方便而选择整额度?
领取后,发薪日还剩多少? 是否足够支付房租、饮食、交通、学费和其他义务?
这是意外情况还是重复发生? 如果是重复发生,我将在下个周期改变什么?
结果 | 决策建议 |
|---|---|
五个问题都能清晰回答 | 可以继续检查工作、预留金额和条款 |
不知道周期末还剩多少 | 暂停并重新计算预算 |
支出不必要,可推迟 | 考虑不领取 |
必须用于支付重复缺口 | 解决原因并寻找合适支持 |
有诈骗/账户异常迹象 | 立即停止,联系官方渠道 |
5. 是否应领取的决策树
此决策树不能替代劳动者做出选择。它有助于减少冲动决策,并在适当时机进行安全检查。
6. 负责任使用日薪预支的十条原则
1. 先确定需求,再打开应用
在查看额度前写下金额和目的。这种方法限制了根据应用程序允许的金额调整需求。
2. 领取足以解决问题的最低金额
如果缺少35万越南盾,不必领取100万越南盾。未领取的部分仍在周期末的工资中,有助于保护预算。
3. 计算到下一个发薪日的剩余部分
不仅计算月底工资。列出从今天到发薪日以及从发薪日到下一个周期的所有应付款项。
4. 检查已批准的工作
查看每一天、客户和临时计算的金额。如果工作有误,应在领取前解决,而不是等到周期末再投诉。
5. 理解预留金额
预留金额不是费用。这是尚未开放以提前领取的部分。不应试图领取所有临时计算的工作金额。
6. 阅读周期内已领取金额
多笔小交易可能累计成大数额。不要仅根据最近一次提取进行评估;应查看整个周期的总额。
7. 不共享保密信息
不提供密码、OTP、身份证照片、二维码或手机控制权限。不让他人保管手机并代为操作。
8. 交易待处理时不重复提交
等待状态或通过交易码联系支持。系统设计不在银行未明确回复时猜测结果。
9. 查看每月使用频率
高频率不自动意味着使用错误。但如果次数和提前领取工资的比例持续增加,应视为需要检查预算的信号。
10. 利用灵活性建立财务韧性
在度过短期缺口后,尽量在下个周期保留一小部分。长期目标是建立应急基金,而不是在每个周期都依赖提前领取。
7. 额度不是消费建议
在验证时,日薪预支系统有以下默认额度:
限制 | 默认值 |
|---|---|
每笔交易最低金额 | 50,000 越南盾 |
每次最大金额 | 3,000,000 越南盾 |
每人每天最大金额 | 5,000,000 越南盾 |
这是技术控制,而不是建议劳动者应领取到最大额度。额度可能会根据客户和运营政策由NK调整。
例如,一个人有200万越南盾可用,但只缺40万越南盾用于修车以便上班。谨慎的决定是考虑领取40万越南盾,并保留160万越南盾用于发薪日,而不是将200万越南盾视为“浪费的钱”。
8. 领取前计算剩余工资的方法
(详细信息:参见领取日薪预支后月底还剩多少?。)
一个简单的计算:
预计剩余工资 = 预计实际工资 - 已领取的日薪预支总额
然后计算:
到下一个周期的余额 = 预计剩余工资 - 即将到来的必需支出
示例说明
假设:
预计实际工资:8,000,000 越南盾;
已提前领取:1,500,000 越南盾;
正在考虑再领取:500,000 越南盾;
发薪日后的房租、饮食、交通和义务:5,200,000 越南盾。
如果再领取,发薪日预计转入的金额为:
8,000,000 - 1,500,000 - 500,000 = 6,000,000 越南盾
义务后的余额为:
6,000,000 - 5,200,000 = 800,000 越南盾
劳动者可以用这个数字来考虑。如果预计工资不确定或工作待确认,应使用更谨慎的方案。
> 示例不替代工资单。 实际工资还取决于结算的工作、加班、津贴、保险、税收和其他合法调整。
9. 如果经常需要提前领取工资是否值得担忧?
不应仅根据使用次数进行判断。有些人收入足够,但房租支付日与发薪日不一致。有些人因短期的医疗或家庭原因需要提前领取工资。
然而,如果出现一个或多个迹象,应进行检查:
多个周期几乎用尽额度;
工作刚批准就立即领取,尽管没有具体需求;
发薪日剩余资金很少;
刚领取工资就需要寻找其他资金来源;
同时使用多个预支/借贷应用程序;
不知道总费用或总义务;
经常性支出总是大于收入;
因担心或羞愧而对家人隐瞒交易。
美国消费者金融保护局(CFPB)的一份市场报告指出,预支需求通常源于收入接收时间与费用支付时间的不一致,并警告同时使用多种产品可能导致财务过载。这是来自美国市场的参考证据,不是对越南日薪预支的法律结论或数据。
10. 缺钱问题反复出现时该怎么办?
记录最近三个周期
只需四列:
日期 | 支出项目 | 是否必要 | 是否重复 |
|---|---|---|---|
每月5日 | 房租 | 必要 | 是 |
每月12日 | 电/水费 | 必要 | 是 |
不固定 | 在线购物 | 非必要 | 是 |
分类原因
日期不符: 总收入足够,但账单提前到期。
意外支出: 医疗、修车、家庭。
超计划支出: 购物或娱乐。
收入波动: 工作天数或加班变化。
缺乏结构: 经常性必要支出总是高于收入。
债务负担: 多项义务同时到期。
根据原因选择解决方案
如果供应商允许,申请调整支付日期;
一收到工资就按周分配资金;
设置非必要支出限制;
从小额和定期开始建立应急基金;
与HR讨论合适的支持政策;
当债务义务超出管理能力时,寻求可靠的建议;
避免仅为偿还旧债而借新债,除非有总体计划。
经合组织(OECD)认为,日常财务控制、预算编制、支出管理、储蓄和应对冲击的能力是财务健康和韧性的关键组成部分。
11. 为按工作日计酬者设计的简单预算计划
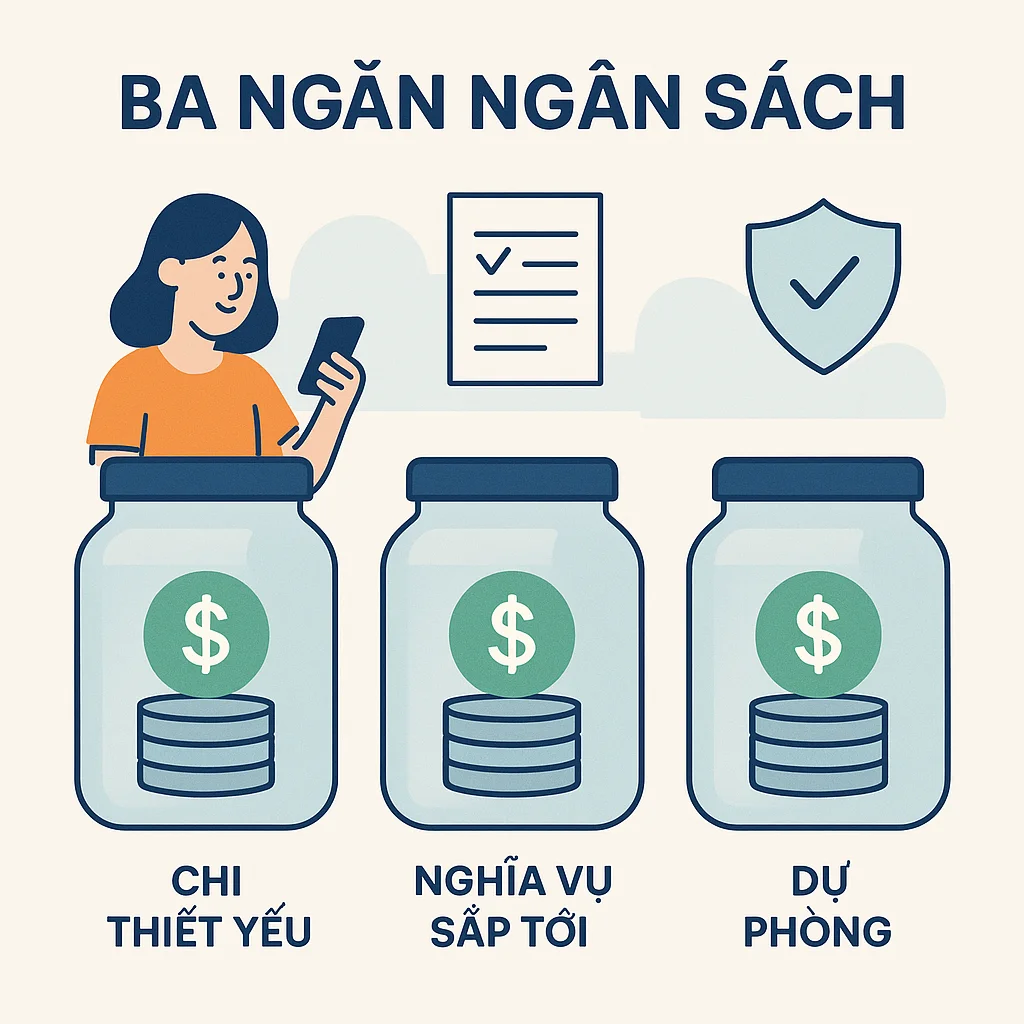
按班次或工作日计酬的劳动者收入可能会变化。可以使用三个“分区”而不是固定比例公式:
分区1:到下一个发薪日的必要支出
住房、基本饮食、交通、医疗、学习和必需义务。
分区2:小额应急储备
从可以维持的水平开始,即使是每周期20,000–50,000越南盾。规律性比设定过大目标然后放弃更重要。
分区3:灵活支出
在前两个分区得到保护后才使用。如果需要提前领取工资,应优先考虑分区1,并避免增加分区3。
没有适用于所有收入水平和家庭情况的唯一比例。目标是知道资金的去向,不让提前领取的金额模糊即将到来的义务。
12. 使用日薪预支时的账户安全
在标准流程中,资金转入以劳动者本人名义的VPBank账户。系统核对账户持有人姓名,并在验证后锁定账户号码,以减少被更改为其他账户的风险。
可疑迹象
来电者要求提供OTP;
建议将资金转入“中介账户”;
发送不明链接以“解锁额度”;
要求通过非官方渠道拍摄身份证正反面;
承诺如果预先支付费用则增加额度;
要求安装远程控制应用程序;
请求代为领取或提取资金。
如果遇到这些情况,请停止操作并联系官方支持渠道。不要公开发布完整的交易码和账户信息。
13. 系统和企业的责任
负责任的使用不仅是劳动者的责任。企业和运营单位也必须创造环境,帮助用户做出明智的决策。
信息在交易前必须清晰
已批准的工作数量;
可领取金额;
周期内已领取总额;
预留金额;
如有费用;
对周期末剩余金额的影响;
状态和预计处理时间;
投诉渠道。
不使用施压设计
不应使用虚假的倒计时、制造错过恐惧的通知或默认选择最大金额。决策必须由劳动者主动做出。
具备识别异常使用的机制
系统可以在频率增加时发出教育警告,但不应自动判断、羞辱或将数据用于未通知的其他目的。
具备处理工作错误和交易挂起的流程
劳动者必须知道问题属于客户、NK监督、工资单还是支付。一个贯穿始终的工单编号比要求用户多次重复问题更好。
14. 日薪预支目前是否收费?
(为何这不是贷款:参见EWA是否为贷款?。)
根据当前系统流程:
无利息;
不向劳动者收费;
已领取金额在工资中对账;
旧的1.5%/月费用代码仅用于测试代码,不适用于已验证的真实流程。
NK仍需批准长期费用政策,并在使用“永久免费”等信息前确定运营费用的承担方。如果政策更改,劳动者需在确认前被明确告知。
CFPB关于美国工资预支市场的研究表明,费用和使用频率可能显著改变某些产品的实际成本。因此,适用于所有服务的原则是阅读总费用,而不仅仅是看“无利息”。
常见问题
是否应提前领取工资以支付房租?
如果房租在发薪日前到期,周期的总收入仍然足够,并且领取后的剩余部分不会导致其他必要需求的缺乏,可以考虑。如果每个月都日期不符,应讨论更改支付日期的可能性。
是否应提取现有的全部额度?
不应仅因为额度存在。请确定实际需要的金额,并将剩余部分保留到发薪日。
多次领取是否会产生额外费用?
当前的日薪预支流程不向劳动者收费。然而,用户仍需检查交易屏幕和现行政策。
提前领取工资会导致工资损失吗?
不会。已领取的金额是提前支付的部分工资,并从周期末的剩余金额中扣除以避免重复支付。总工资仍取决于工作表和最终工资单。
是否应提前领取工资以偿还债务?
需要查看所有义务。提前领取可能解决到期日问题,但不会自动减少总债务。如果需要借贷或重复提前领取以偿还债务,应寻求可靠的建议并制定总体计划。
是否应使用日薪预支进行投资?
不应将用于生活的工资视为风险投资资本。日薪预支旨在获取已完成工作的工资,不保证任何投资的收益。
如果工作有误,是否应提前领取?
应先要求修改并重新批准。工作变更可能影响额度和周期末的对账金额。
为什么交易待处理时不应重复点击?
银行可能尚未给出明确结果。重复提交可能导致重复请求。请使用交易码通过官方渠道进行查询。
如何知道自己是否依赖提前领取工资?
查看最近三个周期:使用频率是否增加,提前领取工资的比例是否增加,发薪日是否仍足以支付必要支出。如果持续缺少同一项支出,需要解决原因,而不仅仅是重复交易。
结论
提前领取工资最适合用于解决短期时间差:有必要支出到期,工作已批准,所需金额明确,剩余工资仍足以应对下一个周期。不应因冲动、用尽额度、风险投资、代他人提取或重复以掩盖经常性赤字而领取。
简单原则是:领取符合需求的金额,领取所需的最低金额,提前计算剩余工资并保护账户。日薪预支增加了领取时间的主动性;使用方式决定了这种灵活性是支持还是增加劳动者的预算困难。
参考资料
> CFPB的资料用于参考美国市场的行为、成本和风险;不用于对越南日薪预支的法律结论。
---
作者: Nguyen Minh Tuan — 战略部专员,Nhan Kiet Manpower Supply Co., Ltd.
企业日薪预支解决方案咨询: 热线 0937.022.655 · 邮箱 info@nhankiet.vn · 企业日薪预支
Read more articles
- 日薪预支中的预留款是什么?是费用还是丢失的钱吗? · Người lao động
- 日薪预支在零售、餐饮和连锁店企业中的应用:如何灵活管理班次? · Doanh nghiệp
- 日薪预支交易限额:每次最低、最高及每日限制 · Người lao động
- 在多个客户处工作时,日薪预支如何计算工时和金额? · Người lao động
- 更换或丢失手机会影响日薪预支吗?如何保护和重新验证设备 · Người lao động
- 当日薪预支出现错误时,谁负责? · Doanh nghiệp
- EWA实施合同中需检查的20个条款 · Doanh nghiệp
- 谁可以使用日薪预支?注册、验证和领取条件 · Người lao động
- 6种日薪预支考勤方式如何运作?劳动者指南 · Người lao động
- 面向劳务供应与劳务派遣企业的日薪预支:如何管理员工在多家客户的考勤? · Doanh nghiệp