
日薪预支对个人所得税、社保和工资表的影响
提前通过日薪预支领取工资会影响个人所得税、社保和工资表吗?
员工提前领取部分已赚取的工资通常会有三个问题:是否会被额外征税,社保缴费是否会改变,以及月底还能领取多少?答案不在于提取的次数,而是取决于收入的性质、缴费依据、法律规定的时间点以及企业如何结算工资。
> 简而言之: 日薪预支主要改变的是接触部分资金的时间点,并不会自动增加工资。然而,企业仍需正确确定应税收入、社保缴费依据、申报周期和凭证,遵循现行规定。此句不能作为所有模式的税务结论。
> 警告: 这是概述性解释内容,不是针对具体案例的税务、社保或法律建议。涉及费用、支持、其他利益、第三方资金或独立偿还义务的模式需要独立分析。
1. 首先要区分三个概念
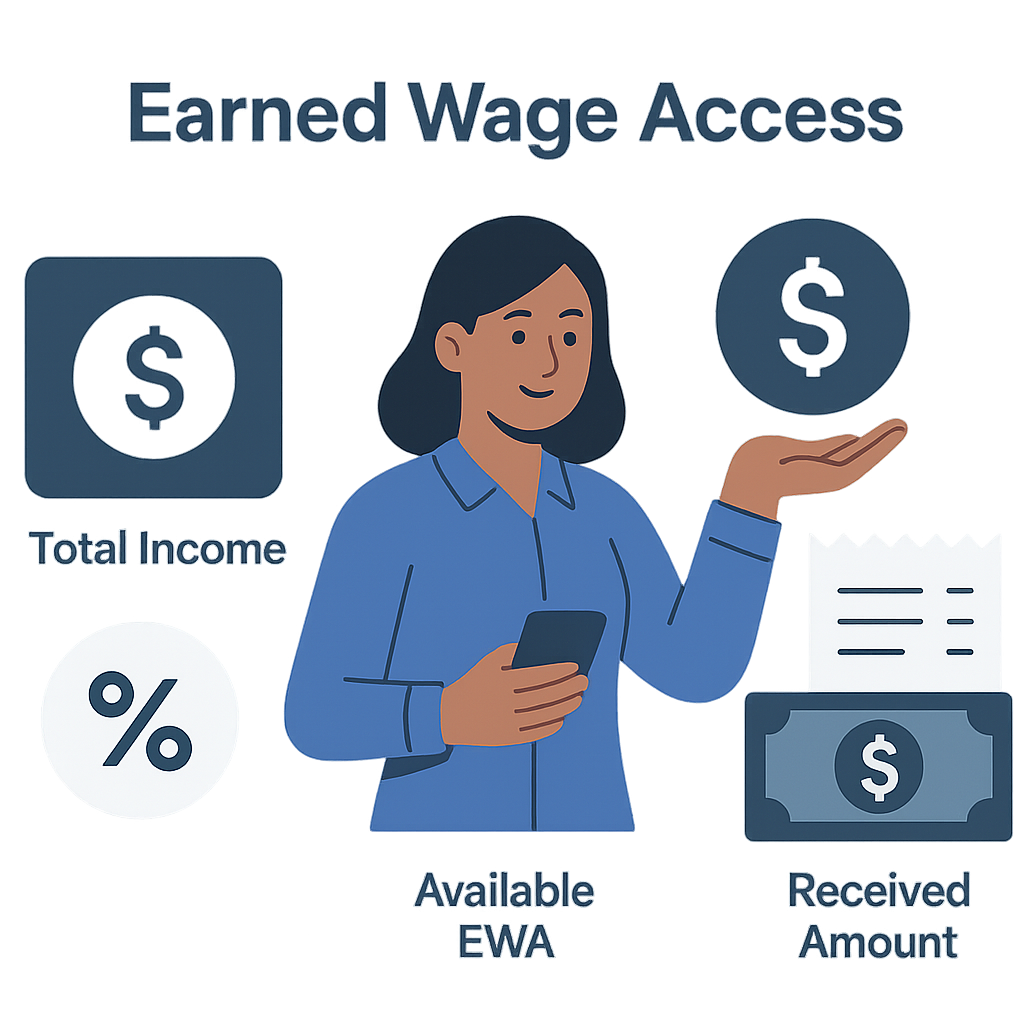
期内总收入
是根据合同、政策、实际工作和法律确定的工资、薪酬及相关款项。
可提前领取金额
是系统允许在发薪日前接触的部分,在应用已批准的工作、已领取金额、保留和限额后。
期末实际领取金额
是工资表计算总收入、扣除/抵扣项、税费、保险及其他合法义务后的剩余金额。
这三个数字并不一致。日薪预支可用金额不是计算税费或社保的唯一依据。
2. 日薪预支流程如何影响工资表?
根据系统逻辑:
- 只有已批准的工作才会生成可用金额;
- 员工自行选择在允许范围内的金额;
- 已领取的款项在期内记录;
- 期末,成功领取的款项纳入工资结算;
- 已被提前领取覆盖的工作日被锁定,不再计入下期;
- 工资单需清晰显示总工资、各项规定款项和实际支付金额。
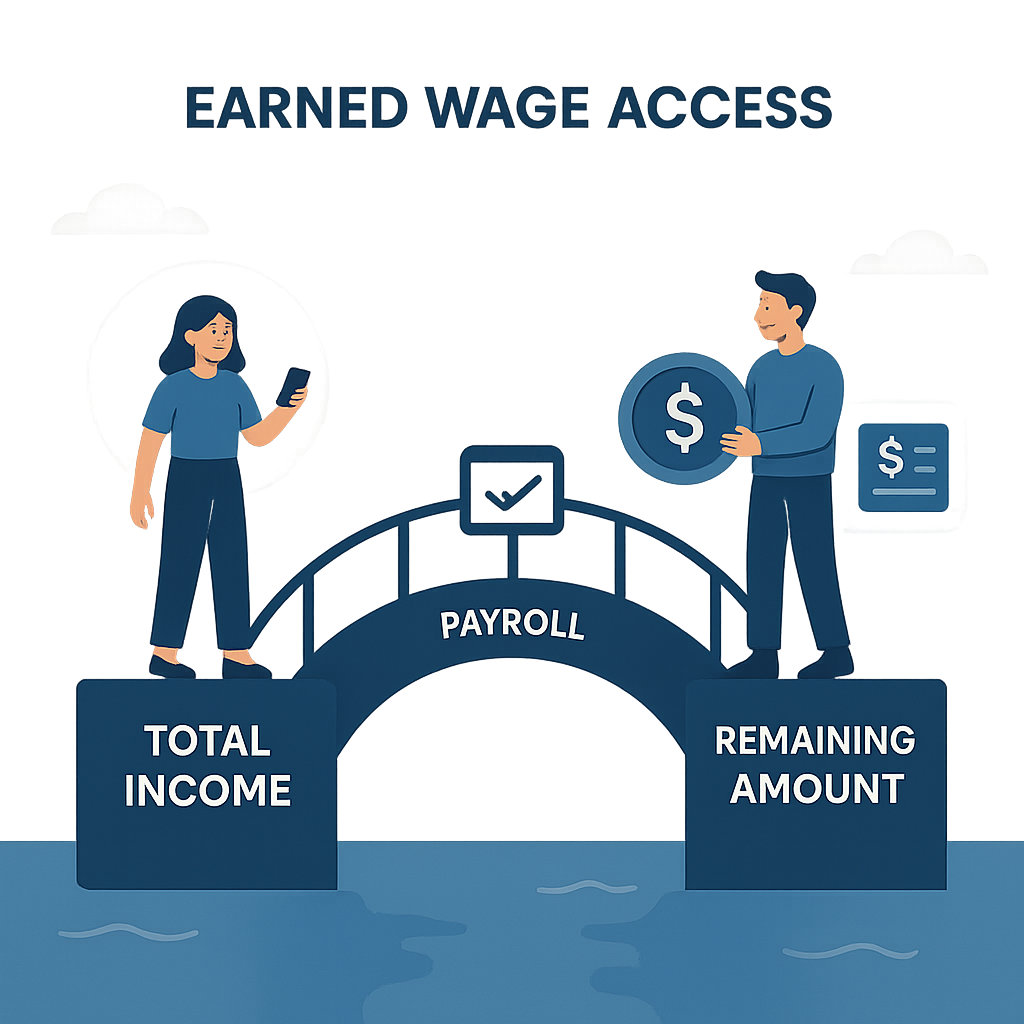
因此,员工已提前领取的款项不应被视为“损失”;它是从总收入到期末实际领取的桥梁中需要解释的一部分。
3. 日薪预支会产生额外的个人所得税吗?
(基础:参见 工资是什么?法律依据和支付形式。)
不应仅凭员工提前或多次领取工资就得出税务结论。管理原则上,企业需分析:
- 款项的性质是工资、薪酬还是其他;
- 根据适用规定确定应税收入的时间点;
- 哪个组织/个人是支付收入或有扣税义务的一方;
- 是否产生额外费用或补充利益;
- 月度/周期/年度结算如何进行。
如果日薪预支只是提前接触同一收入的一部分,提前转账不意味着总收入自动增加。但申报周期和扣税时间点需根据实际流程由税务专家确认。
4. 当前需要检查的税务文件
个人所得税法第109/2025/QH15号于2025年12月10日颁布,自2026年7月1日起生效。此外,正式文件系统还记录了第09/2026/QH16号法律修正案,修改了部分税法,自2026年4月24日起生效。
企业必须使用已更新/合并的文件版本和在税期内仍有效的指导,而不是依赖旧文章。本文未提供具体减免或税率,因为参数可能变化且不必要用于解释日薪预支的本质。
5. 需要单独处理的三种税务情境
情境A — 仅提前领取部分工资
期内总收入按常规计算;提前领取的款项是支付桥梁中的一部分。需根据规定确定收入和扣税时间点。
情境B — 员工支付费用
需明确费用支付给谁、服务性质、收费方式、凭证及是否可在计算税时扣除。费用不默认减少应税收入。
情境C — 企业资助费用或有补充利益
会计/税务需查看企业代付的款项是否为应税利益、可扣除费用或在何种限制/条件下的福利。
日薪预支目前不对员工收取利息/费用,但正式商业政策仍需由Nhan Kiet确认。
6. 日薪预支会改变社保缴费工资吗?
不应将员工通过日薪预支提取的金额作为社保缴费依据。缴费依据根据劳动关系、工资组成和适用社保规定确定,而不是根据月内转账次数。
社会保险法第41/2024/QH15号自2025年7月1日起生效;第158/2025/NĐ-CP号法令同日起生效,指导部分强制性社保内容。企业需对照劳动合同、工资制度和实际支付款项与现行文件。
如果日薪预支仅改变领取部分已在工资表中的时间点,提前提取不会自动增加或减少缴费依据。但所有费用、支持或工资外结构需单独分类。
7. 简单示例
假设期末工资表确定:
- 期内总收入:12,000,000越南盾;
- 根据工资表的保险/义务款项:1,200,000越南盾;
- 根据假设档案的个人所得税:300,000越南盾;
- 员工通过日薪预支已提前领取:3,000,000越南盾。
根据示例,期末剩余支付金额:
12,000,000 − 1,200,000 − 300,000 − 3,000,000 = 7,500,000越南盾
3,000,000越南盾不会被扣除两次;它被展示为已提前支付部分。这只是数学示例,不是具体个人的税务/社保计算方式。
8. 工资单应如何展示?
(详情:参见 工资单和工资表应展示哪些内容 和 如何阅读已领取日薪预支后的工资单。)
工资单应帮助员工追踪:
- 工作/小时和相关单价;
- 工资、津贴、加班和其他款项;
- 总收入;
- 各项社保和规定义务;
- 个人所得税(如有);
- 已领取的日薪预支款项;
- 如有费用,费用承担方;
- 调整/还款;
- 剩余实际支付金额;
- 对账请求渠道。
不应仅用“其他扣除”一行来记录已通过日薪预支领取的款项,因为这容易让员工误解为工资被扣除。
9. 已提前领取的款项是“工资扣除”还是“已提前支付”?
应用程序、制度、合同和工资单上的语言必须在法律上保持一致。为员工解释时,应明确这是他们从符合条件部分中提前领取的款项,并计入结算,避免产生惩罚或不明费用的感觉。
使用法律术语“工资扣除”需对照劳动法和实际情境。不应使用市场营销术语代替法律结论。
10. 日薪预支会改变发薪周期吗?
(参见:发薪周期如何规定?。)
日薪预支可能在周期内创建多个支付时间点,但不能因此得出企业已改变劳动关系中的支付形式/周期的结论。需查看:
- 劳动合同和工资支付制度;
- 请求的自愿性;
- 剩余部分何时支付;
- 工资表/工资单;
- 已支付款项的记录方式;
- 现行劳动规定。
企业需法律确认在员工文件中适当描述的方式。
11. 何时可能出现税务或社保错误?
- 将日薪预支可用金额视为总工资;
- 将已提前领取的款项作为费用两次;
- 在工资表上两次扣除日薪预支款项;
- 将交易错误地关联到错误的人或错误的周期;
- 不正确处理企业资助的费用/利益;
- 忽略截止时间前成功的交易;
- 将失败/等待的交易计入已支付金额;
- 工作被修改但工资表未更新;
- 一人服务多个客户被重复计算;
- 使用已失效的税务/社保文件。
12. 为每位员工提供桥梁报告
| 组成部分 | 来源 |
|---|---|
| 总工作/收入 | 考勤 + 工资表 |
| 应税收入 | 工资表/已批准的税务 |
| 社保缴费依据 | 劳动档案 + 工资表 |
| 已计算的税费/社保 | 工资表 |
| 成功的日薪预支 | 已对账的交易记录 |
| 还款/调整 | 银行 + 异常记录 |
| 剩余支付金额 | 桥梁报告 |
不要直接从应用程序屏幕获取数据替代已对账的报告。
13. 截止时间:多次领取时最难的问题
(会计细节:参见 日薪预支的会计核算和对账。)
政策必须规定在截止时间后成功的交易属于哪个周期。各方需统一:
- 时区;
- 交易截止时间;
- 纳入工资表的合格状态;
- 跨周期的等待交易处理;
- 截止后还款处理;
- 重新开放工资表的条件;
- 相关税务申报周期。
会计和税务顾问必须批准;系统不应自行“更改日期”以匹配报告。
14. 员工在领取日薪预支后离职
企业需:
- 根据离职状态锁定新请求;
- 结算等待中的交易;
- 确定实际工作和最终总收入;
- 根据规定计算税费/社保/权益;
- 对账已领取金额;
- 根据合法协议处理差异;
- 制作可解释的工资单/凭证;
- 如有,将不可追回的款项转入单独流程。
不要自动将所有差异视为可扣除款项。
15. 企业应保存的文件
- 劳动合同和工资制度;
- 日薪预支制度/政策;
- 员工的自愿性/确认;
- 工作和审批/修改历史;
- 公式、单价、限额、保留;
- 交易和对账对账单;
- 与工资表的桥梁报告;
- 工资单;
- 申报、扣除和结算税务文件;
- 社保文件;
- 费用发票/凭证;
- 异常、还款和不可追回款项;
- 使用的法律文件版本。
16. HR、工资表和会计的检查清单
HR
- 确认正确的人员、合同和工作状态。
- 传达日薪预支不是额外工资。
- 提供期末剩余领取金额的解释渠道。
工资表
- 仅使用已对账的成功交易。
- 正确关联周期且不重复扣除。
- 将总收入与已支付金额分开。
- 检查修改的工作、离职和还款。
会计/税务
- 确定记录的性质和时间点。
- 确定扣税/申报义务。
- 将费用与支付给员工的款项分开。
- 对账银行、债务和工资表。
法律/社保
- 审查术语、制度和缴费依据。
- 检查差异处理的适当性。
- 更新在周期内有效的文件。
17. 传播中不应写的句子
- “提取日薪预支完全与税无关。”
- “无论提取多少次都没有影响。”
- “日薪预支绝对不是任何模式下的贷款。”
- “已领取的款项在任何情况下都可扣除。”
- “可用金额就是实际工资。”
- “保留是企业保留的款项。”
应使用有条件的表达方式,解释数据并引导读者到正式政策。
18. 常见问题
每月提前领取两次工资会被征税两次吗?
转账次数不会自行决定税额。工资表必须正确汇总收入、时间点和已扣税款项;日薪预支交易不得重复记录。
提取的日薪预支金额可用作社保缴费依据吗?
不能直接用提取金额作为依据。缴费依据从劳动关系和法律、合同及工资表档案中的工资组成确定。
为什么月底工资减少了?
因为部分已提前领取。工资单应显示总收入、义务、已领取的日薪预支金额和剩余支付金额。
保留款项会立即被征税吗?
不能根据保留款项的名称得出结论。保留只是减少可提前领取金额的参数;税费根据收入性质和规定的时间点确定。
应用程序和工资单不一致时谁负责?
HR/工资表需与日薪预支运营单位和会计协调,通过具体的代码和周期对账工作–交易–对账单–工资表。
官方法律来源
- 个人所得税法第109/2025/QH15号,2026年7月1日生效。
- 第09/2026/QH16号法律修正案,2026年4月24日生效。
- 社会保险法第41/2024/QH15号,2025年7月1日生效。
- 第158/2025/NĐ-CP号法令关于强制性社保,2025年7月1日生效。
---
作者: Do Huy Le — 职位,Nhan Kiet Manpower Supply Co., Ltd.
企业日薪预支解决方案咨询: 热线 0937.022.655 · 邮箱 info@nhankiet.vn · 企业日薪预支