
负责任的日薪预支:何时应使用,何时不应使用?
负责任的日薪预支:何时应使用,何时不应使用,以及企业如何保护员工?
负责任的日薪预支是一种让员工主动获取已完成和已批准工作的部分价值的方法,同时保持保护层以帮助他们理解成本、剩余金额和不使用的权利。日薪预支适合有计划的短期需求;并不是长期收入不足的解决方案。
> 简而言之: 应该考虑日薪预支用于必要的、明确的金额,并已知如何平衡剩余工资。不应用于冲动消费、持续循环或掩盖重复的短缺。企业必须透明,不强迫,并监控有害使用的迹象。
> 注意: 本文提供一般知识,不是个人财务、信贷或法律建议。费用政策、限额和法律结论必须遵循 Nhân Kiệt 和企业的现行正式文件。
1. “负责任”并不意味着禁止员工使用
一个负责任的模式平衡两个目标:
- 自主权: 员工在符合条件时决定是否领取;
- 保护: 系统不隐藏信息,不鼓励过度使用,也不允许获取未完成工作的价值。
如果控制过于严格,日薪预支失去主动意义。如果仅最大化交易,产品可能导致员工在月底缺钱。良好的设计允许便捷使用,但必须在决策前显示重要信息。
2. 提前领取工资前的五个问题
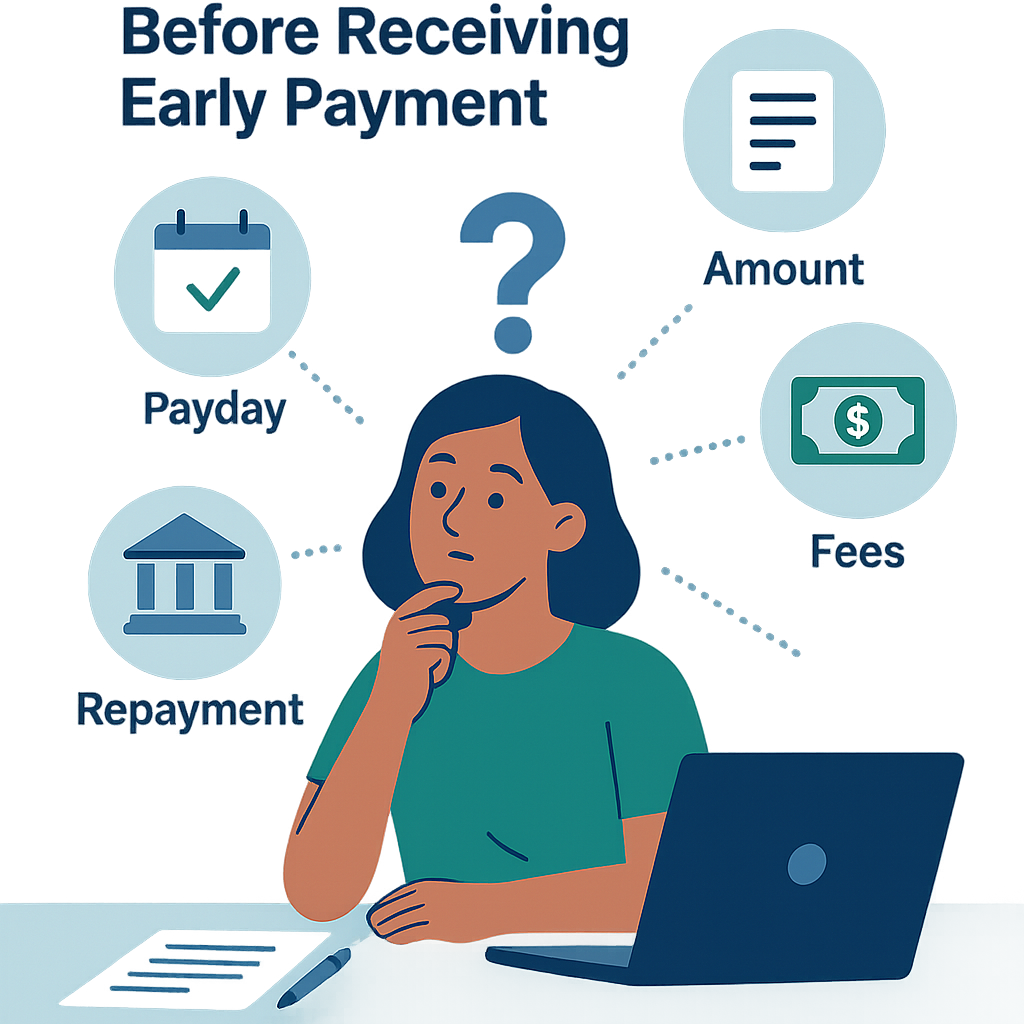
- 这笔钱用于什么? 是否为必要和具体的需求?
- 我需要多少? 是否可以领取少于最大金额?
- 月底剩余工资是多少? 是否已扣除领取金额和必要费用?
- 有费用或条件吗? 是否已阅读正式信息?
- 这是一次性需求还是重复出现? 如果重复,根本原因是什么?
如果无法回答问题3或4,应在应用程序中查看详细信息或在确认前询问官方渠道。
3. 何时日薪预支可能合适?
(参见:何时应和不应提前领取工资?和7种情况应和不应提前领取工资。)
工资日前的工作相关费用
汽油费、车票、小修车费或继续上班所需的交通费用。
必要的医疗需求
药品、检查或紧急费用,员工已能平衡月底剩余金额。
短期账单
电费、水费、房租或学费在工资日前到期,延迟可能导致更大费用或后果。
小型家庭突发事件,金额明确
需要立即解决且不超过已完成工作的工资余额的金额。
避免更昂贵的选择
在某些情况下,获取已完成工作的工资可以帮助避免高利贷或罚款。然而,只有在了解所有选择的费用和条件后才能进行比较。
这些情况并不自动意味着使用是正确的。员工仍需查看预算和剩余工资。
4. 何时不应使用?
- 冲动购物或追逐促销;
- 赌博、投注或高风险投资;
- 仅因应用程序允许而领取最大金额;
- 持续使用本期金额来弥补上期的不足;
- 不知道月底剩余工资是多少;
- 正在争议工作或可用金额;
- 让他人使用账户/设备;
- 用于偿还新贷款而没有处理债务的计划;
- 旧交易等待中但仍创建其他请求;
- 被管理者、同事或亲属施压领取。
如果需求每期重复,解决方案需要转向预算制定、财务咨询、调整义务或适当支持;日薪预支仅改变领取时间而不增加总收入。
5. 正确理解可用金额
(详情:参见领取日薪预支后月底剩余多少?和保留金额是什么?。)
根据当前系统逻辑:
可用金额 = 已批准工作 × 每日单价 − 本期已领取 − 保留金额
结果向下取整至1000越南盾的倍数。这意味着:
- 不是全部月工资;
- 不包括未来工作;
- 工作更新/修改时可能变化;
- 每次领取后减少;
- 可能有部分保留用于结算;
- 不是固定的信用额度。
员工应查看每个工作日的详细信息和历史记录,而不仅仅是屏幕上的大数字。
6. 假设平衡示例
某人预计月底实际领取工资为800万越南盾。下期前的必要费用包括:
| 项目 | 假设金额 |
|---|---|
| 房租 | 2,000,000 越南盾 |
| 饮食 | 1,800,000 越南盾 |
| 交通 | 600,000 越南盾 |
| 家庭/学费 | 1,500,000 越南盾 |
| 备用金 | 500,000 越南盾 |
| 总需保留 | 6,400,000 越南盾 |
如果该人已提前领取120万越南盾,需要理解剩余工资估计仅为680万越南盾,扣除其他调整。与总需保留相比,缓冲为40万越南盾。仅因有额度而再领取100万越南盾可能导致月底不足。
这是教育示例,不是对个人的建议或系统正式工资预测方式。
7. 负责任的日薪预支计划的八项原则
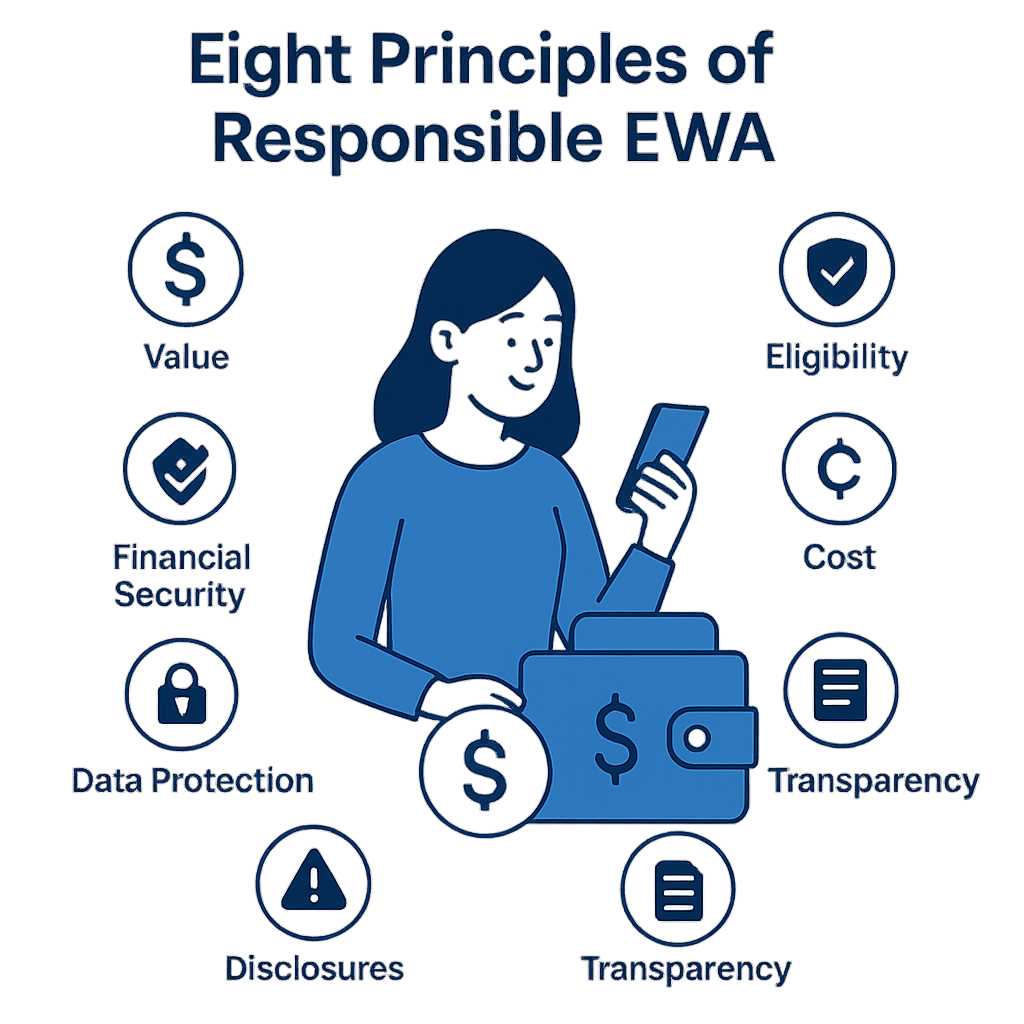
7.1. 仅限已赚取的价值
不从未来日期或未批准的工作中创建可用金额。
7.2. 确认前的透明度
显示金额、费用(如有)、已领取金额、保留、对账期和状态。
7.3. 不使用的权利
不将交易比例变成对管理者或员工的压力指标。
7.4. 合理的限额
限额和保留用于风险管理和保护剩余工资;不应作为刺激领取最大金额的工具。
7.5. 正确的身份验证
主账户、身份证和设备控制有助于减少占用/错误使用。
7.6. 未明确的交易应保持等待
在不知道首笔交易是否成功时不允许重复指令。
7.7. 人员支持
员工需要帮助渠道处理工作错误、身份验证错误或挂起交易;不强迫公开分享敏感数据。
7.8. 监测有害影响
企业必须监测重复、工资不足、投诉和误解的迹象;不仅仅是测量领取次数。
8. 日薪预支设计中的现有保护层
根据系统信息:
- 仅已完成和已批准的工作产生金额;
- 阻止未结算的当前日期和未来日期;
- 员工查看工作、已领取金额和保留;
- 每次领取必须勾选承诺对账工资;
- 默认最低金额为每次50,000越南盾;
- 默认最大金额为每笔3,000,000越南盾和每人每天5,000,000越南盾;
- 可以根据配置保留最近N个工作日和/或保留比例;
- 验证身份证和主账户;
- 一人绑定一个设备;
- 防止考勤中的假GPS;
- 未明确的交易保持等待,有查询;
- 已领取金额纳入工资结算。
默认水平不等于使用建议。根据客户和正式政策的配置需要 Nhân Kiệt 确认。
9. 政策级别需要考虑的保护措施
频率限制
不仅限制每日金额;可能需要根据周/期限制次数以减少分散交易行为,具体取决于费用模型和实际数据。
显示剩余工资估算
如果数据足够可靠,屏幕可以让员工看到新请求对剩余金额的影响;必须明确这是估算还是结算金额。
自愿暂停
允许员工关闭通知或自行设定更低的限制。
行为警告
如果有多次连续领取,系统可以提供财务教育内容,不贴负面标签或随意阻止。
支持转介
有长期困难迹象的人可以被介绍到合适的咨询/福利渠道,基于自愿和保密原则。
所有基于行为数据的干预措施需要进行法律、隐私和歧视风险评估。
10. 不强迫的界面设计
应该做的
- 突出显示已领取金额和剩余金额;
- 允许用户选择小于最大金额的数额;
- 用简单语言解释保留;
- 确认对账工资期;
- 清晰显示等待状态;
- 提供历史记录和支持访问;
- 使用中性提示。
不应该做的
- 默认选择最大金额;
- 人为倒计时;
- 使用颜色/文字制造错失恐惧;
- 隐藏费用或月底影响;
- 奖励交易次数;
- 在休息日连续发送通知;
- 排名用户;
- 使“拒绝领取”选择困难。
选择权只有在选择架构不引导用户追随供应商利益时才有意义。
11. 需要监控的警示指标
| 指标 | 需要调查的信号 |
|---|---|
| 每人每期领取次数 | 持续增加或异常分散 |
| 使用接近限额的比例 | 连续多期 |
| 剩余工资部分 | 由于政策确定的风险门槛而减少 |
| 误解票据 | 用户认为这是额外的钱/贷款 |
| 等待中的重复请求 | 状态内容不够清晰 |
| 领取后工作减少 | 收回/结算风险 |
| 按组使用 | 需要检查公平性的异常差异 |
| 数据投诉 | 关于GPS、身份证、账户的担忧 |
信号不会自动证明员工“滥用”。它只是触发对设计、沟通和支持的审查。
12. 企业、Nhân Kiệt 和员工的角色
| 参与方 | 主要责任 |
|---|---|
| 客户企业 | 确认工作、政策和工作场所沟通 |
| Nhân Kiệt | 正确计算、控制支出、对账、支持和数据保护 |
| 员工 | 保护账户、阅读信息、平衡和报告差异 |
| 银行/合作伙伴 | 根据商定的范围和状态提供服务 |
不能通过一个长复选框将所有责任推给员工。供应商和企业仍需设计透明、控制错误和解决投诉。
13. 日薪预支和财务教育应如何连接?
(工具:参见按周预算和如何从收入中建立应急基金。)
教育内容应简短、及时且可操作:
- 第一次使用前:区分需求和愿望;
- 确认前:查看剩余工资;
- 交易后:更新预算;
- 重复使用时:识别经常性短缺;
- 期末:对账工资单;
- 定期:应急基金、账单和高成本借贷。
不应要求员工完成长时间课程才能在必要情况下使用。可以结合微学习和自愿材料。
14. 评估负责任日薪预支供应商的五个问题
(完整标准:参见企业如何根据标准评估日薪预支供应商。)
- 可用金额是否仅基于已完成和已批准的工作?
- 员工是否能看到完整的费用、已领取金额、保留和月底影响?
- 供应商是否通过员工更多交易获利?
- 是否有保护措施、投诉、对账和未明确状态处理?
- 他们是否衡量财务健康和有害影响,还是仅报告使用次数增加?
如果答案缺乏证据,企业应要求演示、文件和有保护指标的试点。
15. 企业何时需要调整或暂停计划?
- 发现重复或错误人员的费用;
- 大范围工作/可用金额错误;
- 由于误解,许多人在月底缺钱;
- 费用或条件未明确通知;
- 管理者施压使用;
- 挂起交易增加而支持未响应;
- 个人数据事件;
- 未收回金额超过阈值;
- 长期有害使用迹象;
- 政策/合同与实际流程不匹配。
部分暂停以保护员工和资金不是失败;这是负责任管理的表现。
16. 常见问题
提前领取工资会增加总收入吗?
不会。它改变了获取已完成工作的部分价值的时间;已领取金额纳入期末结算。
是否应领取系统允许的最大金额?
不一定。应从实际需要的金额开始,并检查剩余工资以支付必要费用。
多次使用是否不好?
不能仅从频率得出结论。但多期接近限额使用和重复短缺是应查看预算或寻求支持的信号。
企业是否应为管理者设定领取次数的KPI?
不应,因为可能造成压力和与自愿权利的冲突。应衡量访问能力、正确理解、按时批准工作和服务质量。
日薪预支是贷款吗?
根据描述的设计,可用金额与已完成和已批准的工作相关,而不是未来工作;当前流程不向员工收取利息/费用,已领取金额纳入工资对账。正式法律结论必须根据 Nhân Kiệt 批准的文件。
17. 结论
日薪预支的最佳价值不在于让员工更频繁地领取工资,而在于当需求出现时为他们提供透明的选择。一个负责任的计划必须保持已完成工作的界限,解释月底影响,保护正确的人,处理未明确状态,并尊重不使用的权利。当企业既衡量利益又监测有害迹象时,日薪预支才真正成为财务福利,而不是一个交易按钮。
---
作者: Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
为企业提供日薪预支解决方案咨询: 热线 0937.022.655 · 邮箱 info@nhankiet.vn · 企业日薪预支