
领取日薪预支后如何阅读工资单:核对工作日、已领取金额与剩余款项
简短回答: 当员工已领取部分日薪预支时,该金额会被记录为已提前支付的工资,并从期末支付的余额中扣除。这并不是额外损失,而是防止同一笔款项被支付两次的方式。
要准确核对,请不要只看发薪日转入账户的最终金额。请核对以下四个部分:该周期的工作日与收入、加减项目、实际已领取的日薪预支总额,以及期末应支付的余额。
为什么发薪日收到的金额比以前少?
(参见:领取日薪预支后,月末还剩多少?。)
日薪预支改变的是领取部分工资的时间点,并不会增加总收入。因为周期内已经领取了一部分,所以发薪日只会收到最终结算后的余额。
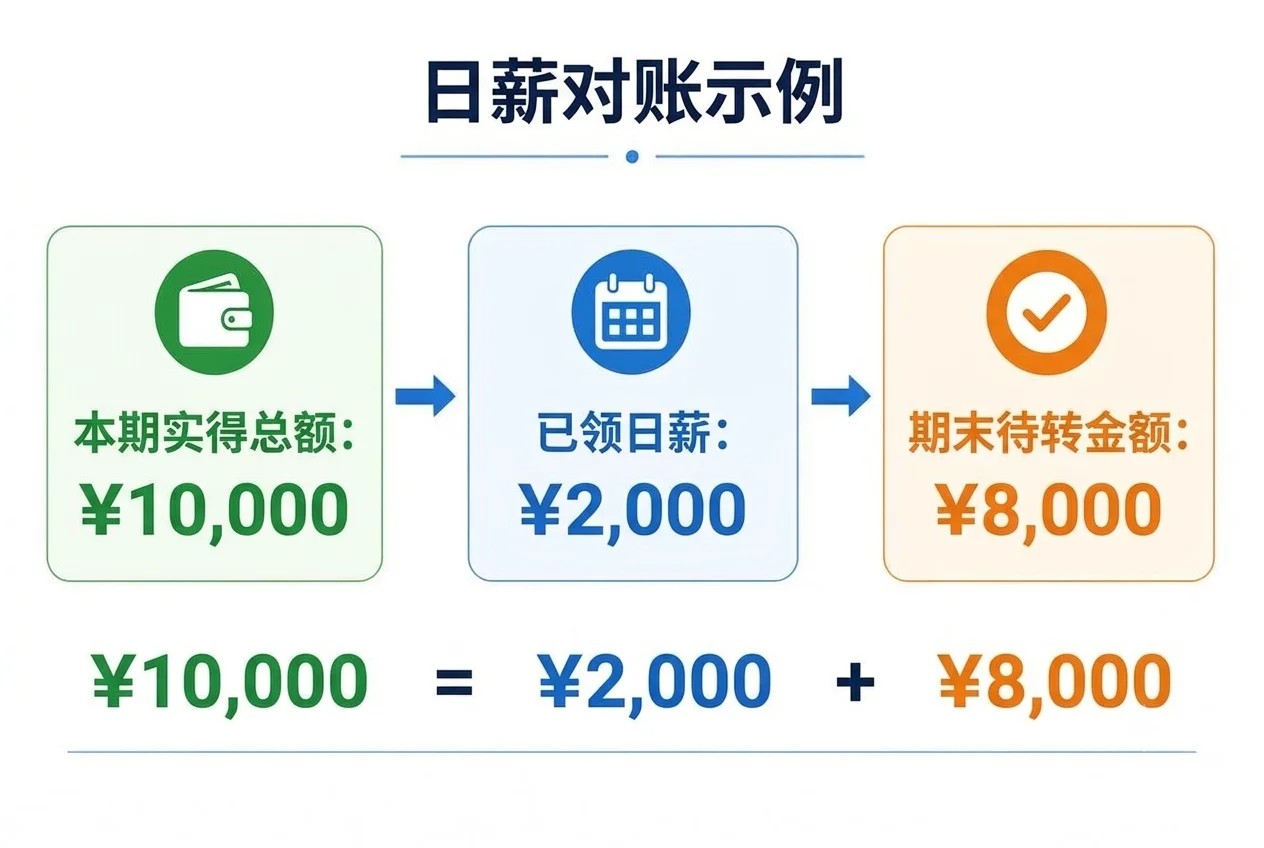
简单示例:
完整计算后该周期的实发总额:10,000,000越南盾;
通过日薪预支已领取:2,000,000越南盾;
如无其他调整,期末转账余额:8,000,000越南盾。
员工实际领取的总额仍然是10,000,000越南盾:先领200万,发薪日再领800万。
此示例仅说明原理,不代表真实工资单。
区分四个重要数字
数字 | 含义 | 常见错误 |
|---|---|---|
该周期总收入/总工资 | 根据工作日和工资政策形成的价值 | 误认为是最终银行转账金额 |
已支付的日薪预支 | 周期内已领取的部分 | 认为这是手续费或钱被扣掉了 |
其他扣款/调整项目 | 按适用规定在工资中处理的项目 | 全部归入“日薪预支” |
应支付的实发余额 | 核对后仍需转账的金额 | 忽略已领取的预支而与总工资比较 |
透明的工资单应分开显示这些组别,而不是只显示一个最终金额。
从工作日到工资单的流程
并非所有创建的申请都会立即扣除。原则上,只有状态为已有效支付的金额才应计为员工已领取的款项。
基本核对公式
最简单的层面:
> 期末应支付余额 = 该周期实发总额 − 该周期已支付的日薪预支总额
实际上,“该周期实发总额”已经反映了工资构成、津贴、奖金、社保、税费、扣款或按政策与法律进行的调整。因此,如果没有完整的工资数据,不应使用上述公式自行计算总工资。
需要检查的关键点是:日薪预支金额是否被准确扣除一次、按实际支付金额、在正确周期且对应正确人员。
工资单示例
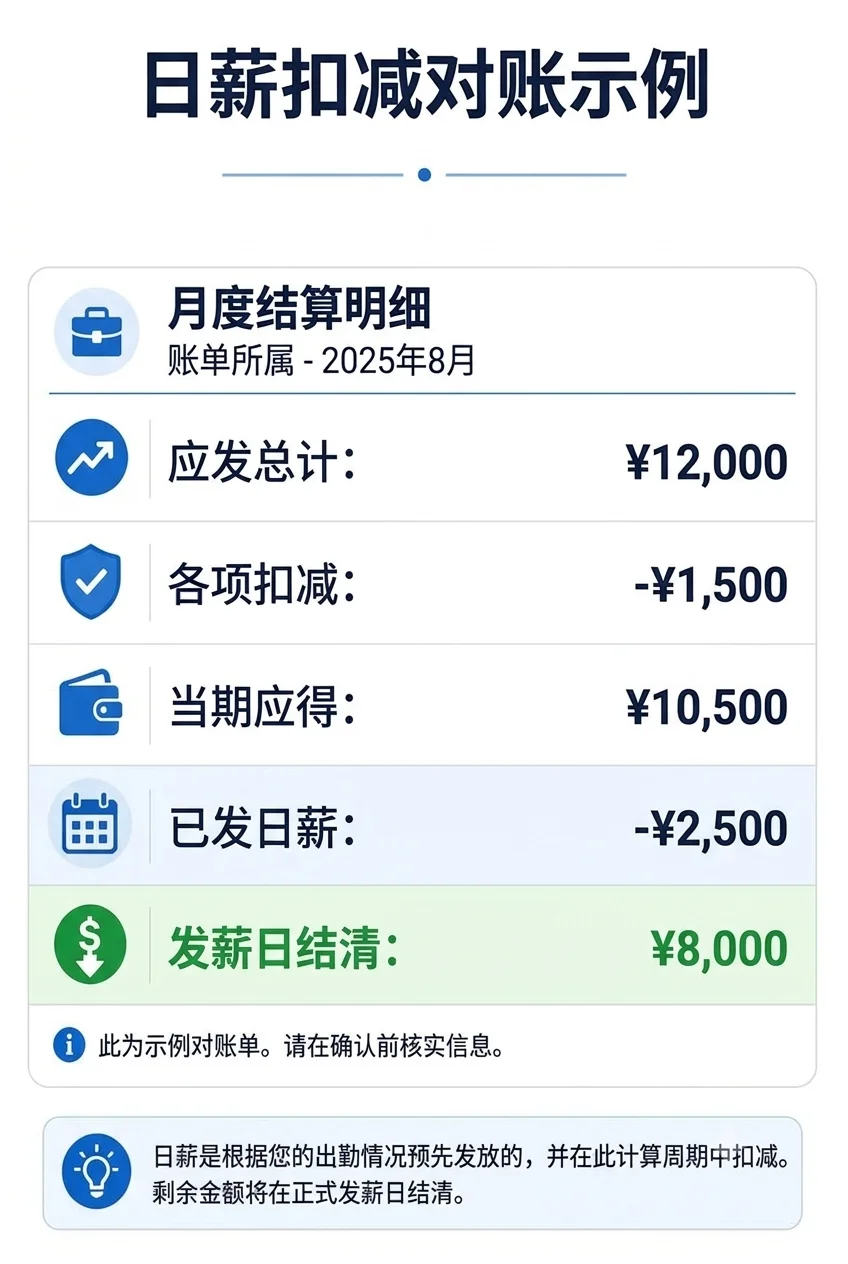
假设工资单包含以下信息:
项目 | 示例金额 |
|---|---|
扣款前总收入 | 12,000,000越南盾 |
社保、税费及其他扣款 | 1,500,000越南盾 |
日薪预支前该周期实发总额 | 10,500,000越南盾 |
该周期已支付的日薪预支 | 2,500,000越南盾 |
发薪日转账余额 | 8,000,000越南盾 |
员工共计领取10,500,000越南盾:周期内250万,期末800万。如果现行政策不对员工收取费用,这250万并非额外成本。
核对工资单的8个步骤
第1步:确认正确人员和正确周期
核对姓名、员工编号、客户、工资月份/周期及日期范围。如果看错周期,后续所有比较都会出错。
为多个客户工作的员工需确认工资单是汇总还是按客户分开。
第2步:核对工作日
将工资单上的工作日与以下内容比较:
考勤记录历史;
已审批工作日;
班次;
休假日、加班或有调整的情况;
各客户处的工作日。
不要只数行数。夜班、小时工和客户特定规则可能按不同方式换算。
第3步:核对单价与收入构成
日薪预支的可用金额使用Nhan Kiet按客户配置的日薪单价。最终工资单可能包含许多其他构成项目。
员工应区分:
按工作日计算的工资;
津贴;
加班;
奖金;
前期调整;
按政策的其他项目。
不应期望日薪预支屏幕上的数字等于工资单的全部总收入。
第4步:获取日薪预支交易清单
记录该周期内的每笔交易:
日期 | 交易代码 | 申请金额 | 状态 | 实际到账金额 |
|---|---|---|---|---|
… | … | … | 已支付/待处理/失败 | … |
只合计已确认支付并实际入账的金额。失败或不明确的交易需调查,不可凭猜测纳入或排除。
第5步:合计正确周期内已领取总额
交易日期与工资周期不一定总与日历月一致。请使用Nhan Kiet/客户的周期规则。
例如,月末交易可能属于正在结算的周期,也可能属于下一周期,取决于数据锁定时间。这是Nhan Kiet必须明确公布的要点。
第6步:核对日薪预支扣款行
将工资单合计与已支付交易合计进行核对。行名称应清晰易懂,例如“周期内已通过日薪预支提前领取的工资”,避免使用易被误解为手续费或贷款的措辞。
第7步:核对期末转账金额
将工资单剩余实发金额与发薪日银行交易核对。不要只看短信,请打开完整账户历史。
第8步:合计所有实际已领取金额
> 该周期总领取额 = 已入账的日薪预支总额 + 已入账的期末工资额
将此数字与工资单在合法扣款后的“实发总额”进行比较。
预留款项在期末如何体现?
(详情参见:日薪预支中的预留款项是什么?。)
预留款项是尚未开放提前领取的工资部分,并非手续费。最终结算时,对应的有效工作日仍需在工资中处理。
员工不应简单将“可用金额”加“预留款项”并默认其为总工资,因为工资单还有许多其他构成。不过,系统应允许追踪预留部分如何释放到工资流程中。
如果工资单未单独显示预留款项,应用程序应说明预留款项仅存在于提前领取阶段,并会释放到工资工作流程中。
用于领取款项的工作日会消失吗?
不会。系统标记advancecovereddays,以了解哪些工作日构成了预支依据,并防止在后续周期重复累计。这是防止双重计算的机制,而非删除工作日。
透明的界面应显示:
工作日仍然存在;
哪些日期贡献了已领取金额;
从这些日期已支付的金额;
在工资中处理的剩余部分;
结算状态。
申请金额与扣款金额可能不同的原因
(如交易结果仍不明确:参见提取日薪预支但款项未到账。)
正常情况下,日薪预支扣款总额必须与有效已支付总额一致。如有不同,可能原因包括:
交易仍处于待处理/不明确状态;
失败交易被错误计入;
已支付交易属于其他周期;
交易被退款或调整;
员工合计了申请金额而非实际支付金额;
报告中存在重复代码或缺失交易;
人员、客户或周期错误;
核对数据尚未最终确定。
不要尝试用其他对冲交易自行修正。请按参考代码追踪。
银行如何进行核对?
根据系统:
状态不明确的金额约每5分钟定期检查;
T+1核对每天08:00读取VPBank数据;
不明确状态保持待处理,而非猜测;
最终核对因涉及资金需超级管理员确认。
这些时间节点描述的是技术安排,并非承诺所有差异都会在5分钟内或次日08:00前解决的SLA。
阅读工资单时常见的12种差异
1. 将期末金额与总工资比较
员工忘记加上已提前领取的部分。
2. 将失败交易计入已领取金额
只应计算实际已支付的金额。
3. 遗漏一笔小额交易
周期内多笔申请时手工合计容易遗漏。
4. 比较了错误的工资周期
接近数据锁定时点的交易可能属于其他周期。
5. 将预留款项误认为扣款
预留款项是尚未开放提前领取的部分,并非手续费。
6. 将手续费误认为已领取款项
现行流程不对员工收取利息或手续费;日薪预支行是已提前支付的部分。
7. 工作日已修改但未重新审批
修改工时/班次会使记录回到待审批状态,并可能改变计算结果。
8. 一人为多个客户工作
单价、工作日和预留款项可能按工作地点分开。
9. 夜班被分配到错误的日历日期
只比较日历日期而忽略业务日期可能产生差异。
10. 已领取金额被扣除两次
这是严重错误,需按每笔交易代码和工资行追踪。
11. 银行已到账但应用程序尚未更新
状态与结算数据可能在不同时间更新;请用银行对账单核对。
12. 存在与日薪预支无关的其他调整
不要将工资单上的所有减少都归因于日薪预支。请检查每一行及其依据。
工资单不符时的处理流程
确定差异类型
工作日错误:主管/客户;
档案或客户错误:Nhan Kiet人力资源;
交易/支付状态错误:支付团队;
工资构成错误:工资/薪资会计;
银行账户错误:支持与VPBank按责任范围处理。
提交结构化数据
不要只发“我的工资少了”,而应记录:
工资周期;
工资单工作日与自行核对的工作日;
工资单实发总额;
已支付交易代码列表;
已入账日薪预支总额;
已入账期末工资金额;
具体差异;
认为有误的行。
工资单核对请求示例
> 我需要协助核对……周期的工资单。姓名:……;员工编号/考勤编号:……;客户:……;已审批工作日:……;工资单实发总额:……;按……代码已支付的日薪预支总额:……;已入账的期末工资金额:……;我计算的差异:……;需检查的行:……。请负责部门核对工作日、交易与工资。
请勿发送OTP、密码或完整银行对账单。仅通过官方渠道提供相关交易。
员工应保存什么?
各周期工资单;
已审批工作日历史;
日薪预支交易代码;
时间、金额与状态;
VPBank入账历史;
调查回复;
如有调整决定。
如果系统允许下载历史,无需每天截图;但在出现差异或不明确交易时应保留证据。
易于理解的工资单应显示的内容
组别 | 应包含的内容 |
|---|---|
识别 | 员工、客户、工资周期 |
工作日 | 日期/工时/班次及最终状态 |
收入 | 工资、津贴、加班、奖金、调整 |
扣款 | 各项目及其依据/说明 |
日薪预支 | 已支付总额、交易数量、查看详情链接 |
支付 | 实发总额、已提前支付金额、期末余额 |
支持 | 预填周期与数据的请求创建按钮 |
建议行名称:“通过日薪预支在周期内已提前领取的工资”。此表述比“工资预支扣款”更清晰,后者易被员工误解为费用。
结论
要在使用日薪预支后正确阅读工资单,请将周期内已领取部分与期末支付部分相加。日薪预支行不是罚款或手续费,而是已提前支付的工资部分(前提是现行政策仍不对员工收取费用)。
员工应核对正确人员、正确周期、工作日、收入、已支付交易以及银行实际到账金额。Nhan Kiet需设计可从一行合计追溯到每笔交易代码及对应工作日的工资单。当每个数字都能解释并核对时,对日薪预支的信任将显著提高。
参考资料
---
作者: Nguyen Minh Tuan — 战略专员,Nhan Kiet Manpower Supply Co., Ltd.
企业咨询: 热线 0937.022.655 · 邮箱 info@nhankiet.vn · 企业日薪预支方案
常见问题
领取日薪预支会降低总工资吗?
如果政策不收取费用,则不会因领取本身而降低。只是因为已提前支付一部分,期末转账金额会减少。
工资单上的日薪预支行是手续费吗?
不是。现行流程不对员工收取利息或手续费。该行应表示已提前领取的款项。
为什么我领了200万,月末却被扣200万?
因为200万已提前入账;从余额中扣除是为了避免重复领取。
预留款项会在工资单上再次被扣除吗?
预留款项不是已支付的钱。对应的有效工作日仍需在结算中处理;具体显示方式需Nhan Kiet确认。
失败的交易会被从工资中扣除吗?
原则上不应。如果工资单正在计算失败交易,需核对状态和银行凭证。
待处理交易会被计入吗?
在有最终结果前不应确定。系统保持待处理状态,以避免错误记录和重复支付。
用于预支的工作日会被删除吗?
不会。工作日会被标记为已用于计算预支,以防止重复累计,但仍需保留在历史和结算中。
为两个客户工作时如何查看工资单?
在查看汇总前,先按各客户核对工作日、单价、已领取金额和预留款项。