
給与前払いが個人所得税、社会保険料、給与明細に与える影響は?
給与前払いが個人所得税、社会保険料、給与明細に与える影響は?
労働者が給料日より前に稼いだ一部の金額を受け取る際、通常3つの質問をします:追加の税金がかかるのか、社会保険料の支払いが変わるのか、月末にいくら受け取れるのか。答えは引き出し回数ではなく、収入の性質、拠出基準、法律に基づく時点、企業の給与計算方法に依存します。
> 要約: 給与前払いは主に一部の金額へのアクセス時点を変更するものであり、自動的に給与を増やすものではありません。しかし、企業は正確な課税所得、社会保険料の拠出基準、申告期間、証明書を現行の規定に従って確定する必要があります。この文はすべてのモデルに対する税結論として使用されるべきではありません。
> 警告: これは一般的な説明であり、特定のケースに対する税務、社会保険、または法的アドバイスではありません。料金、サポート、その他の利益、第三者による資金提供、または特定の返済義務を伴うモデルは独立して分析される必要があります。
1. まず3つの概念を区別する必要があります
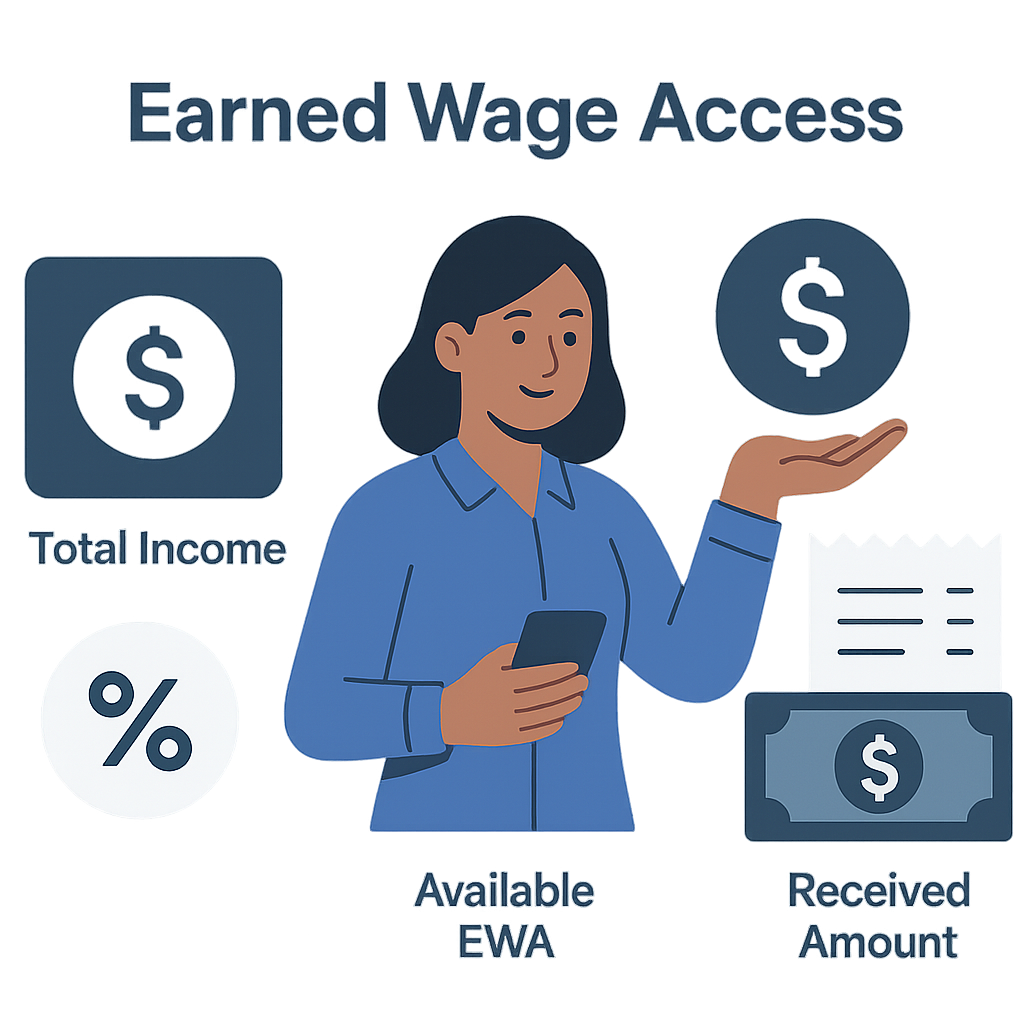
期の総収入
契約、ポリシー、実際の業務、法律に基づいて確定される給与、賃金、および関連する金額。
早期に受け取れる金額
承認された業務、既に受け取った金額、リザーブ、限度額を適用した後に、給料日より前にアクセス可能な部分。
期末の実際の受取額
給与計算が総収入、控除/相殺、税金、保険、その他の合法的な義務を計算した後に支払われる残額。
これら3つの金額は同一ではありません。給与前払い可能額は税金または社会保険料を計算する唯一の基準ではありません。
2. 給与前払いが給与計算に与える影響は?
システムのロジックによれば:
- 承認された業務のみが給与前払い可能額を生成します;
- 労働者は許可された範囲内で金額を選択します;
- 受け取った金額は期内に記録されます;
- 期末に、成功した支払いが給与計算に組み込まれます;
- 早期に受け取った日数は次の期に再計算されないようにロックされます;
- 給与明細は総給与、規定に基づく金額、実際の支払額を明確に示す必要があります。
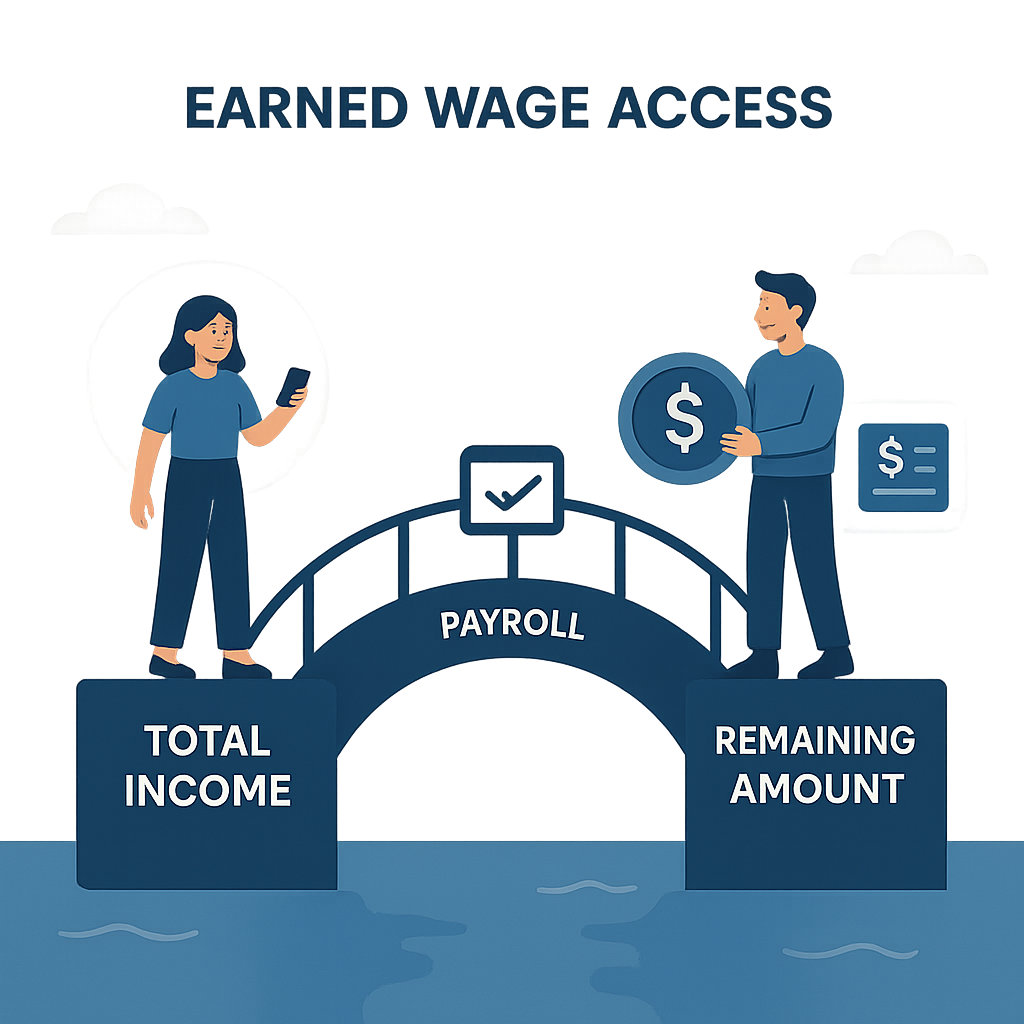
したがって、労働者が早期に受け取った金額は「失われた」と見なされるべきではありません。それは総収入から期末実際受取額への橋渡しにおいて説明されるべき部分です。
3. 給与前払いが個人所得税を増やすことはあるのか?
(基礎: 給与とは何か?法的根拠と給与支払いの形式を参照)
労働者が早期に金額を受け取ることや複数回受け取ることだけで税金を結論付けるべきではありません。管理原則において、企業は以下を分析する必要があります:
- 金額が給与、賃金、またはその他のものであるか;
- 適用される規定に基づく課税所得の確定時点;
- 収入を支払う組織/個人または控除義務者;
- 追加の料金や利益が発生するかどうか;
- 月/期/年の決算がどのように行われるか。
給与前払いが同じ収入の一部へのアクセスメカニズムである場合、早期の送金は総収入が自動的に増加することを意味しません。しかし、申告期間と控除時点は実際の流れに基づいて税の専門家によって確認される必要があります。
4. 現在の税法文書の確認
個人所得税法第109/2025/QH15号は2025年12月10日に公布され、2026年7月1日から施行されます。さらに、公式文書システムには、いくつかの税法を改正する法律第09/2026/QH16号が記録されており、2026年4月24日から施行されます。
企業は、古い記事に基づくのではなく、税計算期間において有効な更新/統合された文書とガイドラインを使用する必要があります。この記事は、給与前払いの本質を説明するために具体的な控除額や税率を提供していません。
5. 3つの税の状況を区別する必要があります
状況A — 一部の給与のみを前払いで受け取る
期の総収入は通常通り計算され、早期に受け取った金額は支払いの橋渡しの一部です。収入時点と控除を規定に基づいて確定する必要があります。
状況B — 労働者が支払う料金がある
料金が誰に支払われるのか、サービスの性質、徴収方法、証明書、税計算時に控除されるかどうかを明確にする必要があります。料金が課税所得を減少させると自動的に仮定すべきではありません。
状況C — 企業が料金を負担するか追加の利益がある
会計/税務は、企業が負担する金額が課税対象の利益、控除可能な費用、または制限/条件付きの福利厚生であるかどうかを確認する必要があります。
現在、給与前払いは労働者に対して利息/料金を課していませんが、公式の商業政策はNhan Kietによって確認される必要があります。
6. 給与前払いが社会保険料の支払いを変更することはあるのか?
給与前払いを通じて労働者が引き出した金額を社会保険料の拠出基準として使用すべきではありません。拠出基準は労働関係、給与の構成要素、適用される社会保険規定に基づいて確定されます—月内の送金回数に基づくものではありません。
社会保険法第41/2024/QH15号は2025年7月1日から施行されます。2025年7月1日から施行される義務的社会保険に関するいくつかの内容をガイドする政令第158/2025/NĐ-CP号もあります。企業は、労働契約、給与規則、実際の支払いを現行の文書と照らし合わせる必要があります。
給与前払いが給与計算に含まれる金額の一部の受取時点を変更するだけである場合、早期の引き出しは拠出基準を自動的に増減させません。しかし、すべての料金、サポート、または給与外の構造は別々に分類される必要があります。
7. 簡単な例示
仮に期末の給与計算が以下を確定したとします:
- 期の総収入:12,000,000ドン;
- 給与計算に基づく保険/義務:1,200,000ドン;
- 仮定の個人所得税:300,000ドン;
- 労働者が給与前払いで早期に受け取った金額:3,000,000ドン。
例に基づく期末の支払額:
12,000,000 − 1,200,000 − 300,000 − 3,000,000 = 7,500,000ドン
3,000,000ドンは二重に控除されません。それは前払いされた部分として提示されます。これは数学的な例であり、特定の人の税/社会保険の計算方法ではありません。
8. 給与明細はどのように表示すべきか?
(詳細: 給与明細に表示すべき内容と給与前払い後の給与明細の読み方を参照)
給与明細は労働者が以下を追跡できるようにするべきです:
- 業務/時間と関連する単価;
- 給与、手当、残業、およびその他の金額;
- 総収入;
- 規定に基づく社会保険料および義務;
- 個人所得税がある場合;
- 受け取った給与前払いの各金額または合計;
- 実際にある場合の給与前払い料金とその負担者;
- 調整/返金;
- 実際の支払額;
- 照合要求のチャンネル。
給与前払いで受け取った金額を「その他の控除」として一行で記載すべきではありません。労働者が給与が失われたと誤解する可能性があります。
9. 早期に受け取った金額は「給与控除」か「前払い済み」か?
アプリ、規則、契約、給与明細の言語は法的に統一されるべきです。労働者への説明としては、これは彼らが前払いで受け取った金額であり、決算に含まれるものであることを明確に示すべきです。罰則や不明確な費用があるという印象を避けるためです。
法的用語「給与控除」の使用は、労働法と実際の状況に照らして確認する必要があります。マーケティング用語を法的結論の代わりに使用すべきではありません。
10. 給与前払いが給与支払い期間を変更することはあるのか?
(詳細: 給与支払い期間の規定を参照)
給与前払いは期内に複数の支払い時点を作成する可能性がありますが、それだけで企業が労働関係における給与支払い形式/期間を変更したと結論付けることはできません。以下を確認する必要があります:
- 労働契約と給与支払い規則;
- 要求の自発性;
- 残額が支払われる日;
- 明細書/給与明細;
- 支払済み金額の記録方法;
- 現行の労働規定。
企業は労働者向けの資料に適切な説明方法を法的に確認する必要があります。
11. 税または社会保険料の誤りが発生する可能性があるのはいつか?
- 給与前払い可能額を総給与と見なす;
- 早期に受け取った金額を二重に費用として計上する;
- 給与計算で給与前払い金額を二重に控除する;
- 取引を誤った人または誤った期に関連付ける;
- 企業が負担する料金/利益を正しく処理しない;
- カットオフ直前の成功した取引を見落とす;
- 失敗/待機中の取引を支払済み金額に含める;
- 業務が修正されたが給与計算が更新されない;
- 複数の顧客で働く人が重複して計算される;
- 期限切れの税/社会保険文書を使用する。
12. 各労働者向けの橋渡し報告書
| 成分 | ソース |
|---|---|
| 総業務/収入 | 勤怠管理 + 給与計算 |
| 課税所得 | 給与計算/承認済み税務 |
| 社会保険料拠出基準 | 労働記録 + 給与計算 |
| 計算済み税/社会保険料 | 給与計算 |
| 成功した給与前払い | 照合済み取引記録 |
| 返金/調整 | 銀行 + 例外記録 |
| 残額 | 橋渡し報告書 |
アプリ画面から直接データを取得して照合済み報告書の代わりにすべきではありません。
13. カットオフ:複数回の受け取り時の最も難しい問題
(会計の詳細: 給与前払いの会計処理と照合を参照)
ポリシーは、カットオフ後に成功した取引がどの期に属するかを規定する必要があります。関係者は以下を統一する必要があります:
- タイムゾーン;
- 取引の締め時間;
- 給与計算に含まれる条件;
- 次期に持ち越された取引の処理;
- 締め後の返金処理;
- 給与計算の再開条件;
- 関連する税申告期間。
会計と税務アドバイザーの承認が必要です。システムは報告書に合わせて「日付を変更」すべきではありません。
14. 給与前払いを受けた後に退職する労働者
企業は以下を行う必要があります:
- 退職状態に基づいて新しい要求をロックする;
- 保留中の取引を締める;
- 実際の業務と最終総収入を確定する;
- 規定に基づいて税/社会保険料/権利を計算する;
- 受け取った金額を照合する;
- 合法的な合意に基づいて差額を処理する;
- 説明可能な給与明細/証明書を作成する;
- 回収不能な金額を別のプロセスに移行する(ある場合)。
すべての差額を控除可能な金額と自動的に見なすべきではありません。
15. 企業が保存すべき記録
- 労働契約と給与規則;
- 給与前払いの規則/ポリシー;
- 労働者の自発性/確認;
- 業務と承認/修正履歴;
- 計算式、単価、限度額、リザーブ;
- 取引と照合済み明細書;
- 給与計算との橋渡し報告書;
- 給与明細;
- 申告、控除、税決算の記録;
- 社会保険記録;
- 料金の請求書/証明書;
- 例外、返金、回収不能な金額;
- 使用した法的文書のバージョン。
16. HR、給与計算、会計のチェックリスト
HR
- 正しい人物、契約、勤務状態を確認する。
- 給与前払いが追加の給与ではないことを伝える。
- 期末の受取額を説明するチャンネルがある。
給与計算
- 照合済みの成功した取引のみを取得する。
- 正しい期に関連付け、二重控除しない。
- 総収入を前払い済み金額から分離する。
- 修正業務、退職、返金を確認する。
会計/税務
- 性質と記録時点を確定する。
- 控除/申告義務を確定する。
- 労働者への支払いと料金を分離する。
- 銀行、債務、給与計算を照合する。
法務/社会保険
- 用語、規則、拠出基準を確認する。
- 差額処理の適合性を確認する。
- 期における有効な文書を更新する。
17. コミュニケーションで書くべきでない文
- 「給与前払いは税金に全く関係ない。」
- 「何回受け取っても影響はない。」
- 「給与前払いはすべてのモデルで確実にローンではない。」
- 「受け取った金額はすべてのケースで控除可能。」
- 「利用可能額が実際の給与である。」
- 「リザーブは企業が保持する金額である。」
条件付きの表現を使用し、データを説明し、公式ポリシーに導くべきです。
18. よくある質問
月に2回給与前払いを受け取ると税金が2回かかるのか?
送金回数が税額を自動的に決定するわけではありません。給与計算は正確な収入、時点、控除済みの税額を規定に基づいて総合する必要があります。給与前払いの取引は重複して記録されるべきではありません。
給与前払いで引き出した金額は社会保険料の拠出基準として使用されるのか?
引き出した金額を直接の基準として使用すべきではありません。拠出基準は労働関係と法律、契約、給与計算記録に基づく給与の構成要素から確定されます。
なぜ月末に給与が少ないのか?
一部が前払いで受け取られているためです。給与明細は総収入、義務、受け取った給与前払い額、残額を示す必要があります。
リザーブはすぐに課税されるのか?
リザーブという名前だけで結論付けることはできません。リザーブは早期に受け取れる金額を減少させるパラメータに過ぎません。税金は収入の性質と規定に基づく時点に基づいて確定されます。
アプリと給与明細が異なる場合、誰が回答するのか?
HR/給与計算は給与前払いの運用部門と会計と協力し、業務–取引–明細書–給与明細を特定のコードと期で照合する必要があります。
公式法的ソース
- 個人所得税法第109/2025/QH15号、2026年7月1日施行。
- いくつかの税法を改正する法律第09/2026/QH16号、2026年4月24日施行。
- 社会保険法第41/2024/QH15号、2025年7月1日施行。
- 義務的社会保険に関する政令第158/2025/NĐ-CP号、2025年7月1日施行。
---
著者: Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
企業向け給与前払いソリューションの相談: ホットライン 0937.022.655 · メール info@nhankiet.vn · 企業向け給与前払い