
Как читать расчётный листок после получения доступа к заработанной зарплате: сверка рабочих дней, уже полученных сумм и остатка
Краткий ответ: Когда сотрудник уже получил часть доступа к заработанной зарплате, эта сумма учитывается как зарплата, выплаченная авансом, и вычитается из остатка, выплачиваемого в конце периода. Это не дополнительное удержание, а способ избежать двойной выплаты одной и той же суммы.
Чтобы проверить точно, не смотрите только на итоговую сумму, переведённую на счёт в день зарплаты. Сверьте все четыре составляющие: рабочие дни и доход за период, начисления/удержания, общую сумму доступа к заработанной зарплате, фактически полученную, и оставшуюся сумму к выплате в конце периода.
Почему сумма, полученная в день зарплаты, меньше, чем раньше?
(См. также: После получения доступа к заработанной зарплате сколько остаётся в конце месяца?.)
Доступ к заработанной зарплате меняет момент получения части заработной платы, а не общий размер заработка. Поскольку часть уже получена в течение периода, в день зарплаты вы получаете только остаток после окончательного расчёта.
Простой пример:
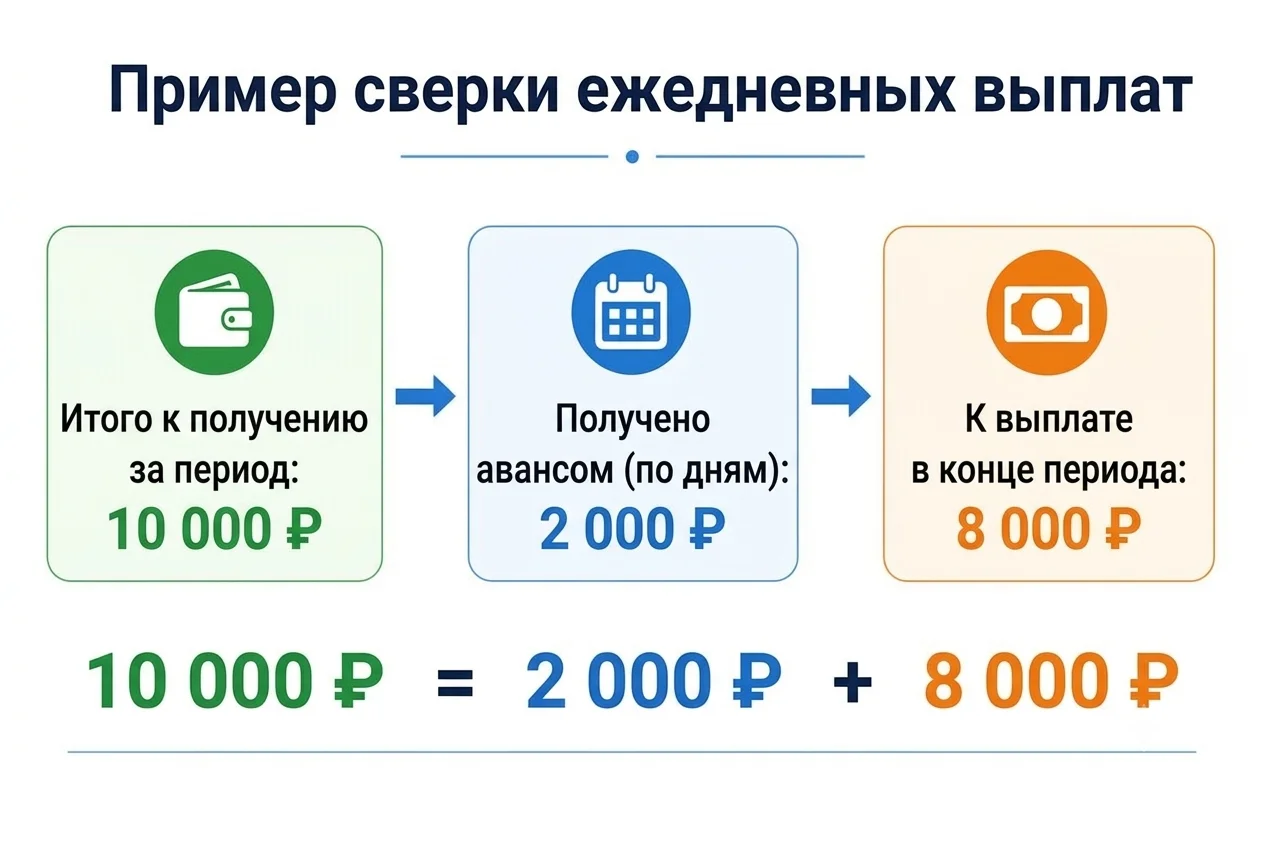
Общая чистая сумма за период после полного расчёта: 10 000 000 донгов;
Уже получено через доступ к заработанной зарплате: 2 000 000 донгов;
При отсутствии других корректировок остаток, переводимый в конце периода: 8 000 000 донгов.
Сотрудник всё равно получил в общей сложности 10 000 000 донгов: 2 миллиона раньше и 8 миллионов в день зарплаты.
Этот пример иллюстрирует только принцип и не является реальным расчётным листком.
Различение четырёх важных цифр
Цифра | Значение | Частая ошибка |
|---|---|---|
Общий доход / общая зарплата за период | Стоимость, сформированная по рабочим дням и политике оплаты труда | Путать с итоговой суммой банковского перевода |
Уже выплаченный доступ к заработанной зарплате | Часть, уже полученная в периоде | Считать это комиссией или потерянными деньгами |
Прочие удержания / корректировки | Статьи, обработанные в расчёте зарплаты по применимым правилам | Объединять всё под «доступ к заработанной зарплате» |
Чистый остаток к выплате | Сумма, всё ещё переводимая после сверки | Сравнивать с общей зарплатой, игнорируя уже полученный аванс |
Прозрачный расчётный листок должен разделять эти группы, а не показывать только одну итоговую цифру.
Цепочка от рабочего дня до расчётного листка
Не каждая созданная заявка сразу удерживается. По принципу только суммы со статусом действительно выплачено должны учитываться как деньги, уже полученные сотрудником.
Базовая формула сверки
На самом простом уровне:
> Остаток к выплате в конце периода = Общая чистая сумма за период − Общая сумма доступа к заработанной зарплате, уже выплаченная в периоде
На практике «общая чистая сумма за период» уже отражает составляющие зарплаты, надбавки, премии, социальное страхование, налоги, удержания или корректировки в соответствии с политикой и законодательством. Поэтому не следует использовать приведённую формулу для самостоятельного расчёта общей зарплаты при отсутствии полных данных по расчёту.
Ключевой момент для проверки — удержана ли сумма доступа к заработанной зарплате ровно один раз, в размере фактически выплаченной суммы, в правильном периоде и для правильного человека.
Пример расчётного листка
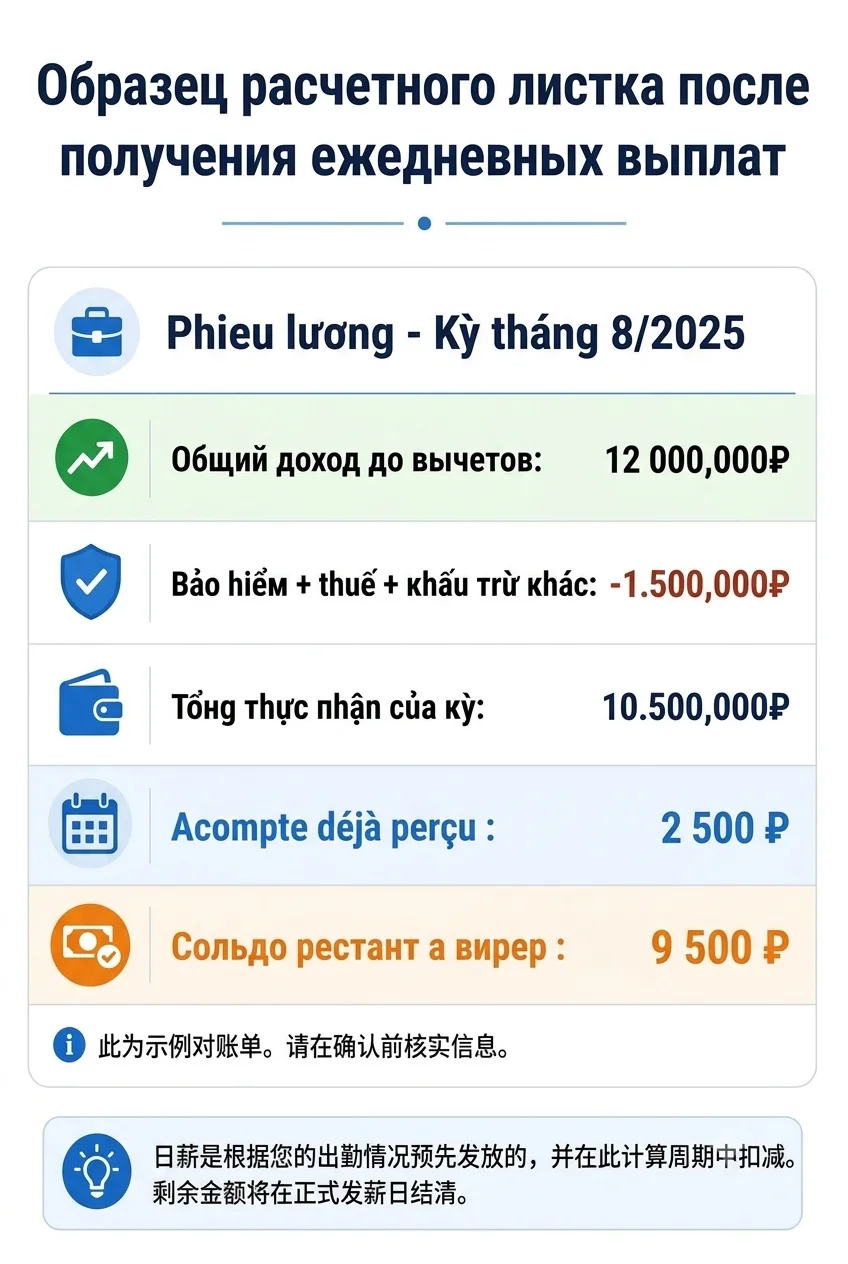
Предположим, в расчётном листке указана следующая информация:
Статья | Примерная сумма |
|---|---|
Общий доход до удержаний | 12 000 000 донгов |
Социальное страхование, налоги и прочие удержания | 1 500 000 донгов |
Общая чистая сумма за период до доступа к заработанной зарплате | 10 500 000 донгов |
Доступ к заработанной зарплате, уже выплаченный в периоде | 2 500 000 донгов |
Остаток, переводимый в день зарплаты | 8 000 000 донгов |
Сотрудник получил в общей сложности 10 500 000 донгов: 2,5 миллиона в периоде и 8 миллионов в конце периода. 2,5 миллиона не являются дополнительной затратой, если действующая политика не взимает с сотрудника комиссию.
Проверка расчётного листка в 8 шагов
Шаг 1: Проверить правильного человека и правильный период
Сверьте полное имя, табельный номер, клиента, месяц/период расчёта и диапазон дат. Если смотрите неверный период, все последующие сравнения будут ошибочными.
Сотрудникам, работающим на нескольких клиентов, следует проверить, является ли листок сводным или разделённым по местам работы.
Шаг 2: Проверить рабочие дни
Сравните рабочие дни в листке с:
Историей учёта рабочего времени;
Утверждёнными рабочими днями;
Сменами;
Днями отпуска, сверхурочными или корректировками при наличии;
Рабочими днями у каждого клиента.
Не ограничивайтесь подсчётом строк. Ночные смены, почасовая работа и правила клиентов могут конвертироваться по-разному.
Шаг 3: Nguyen Minh Tuan — Chuyên viên ban chiến lược, настроенную Nhan Kiet для каждого клиента. В итоговом листке может быть много дополнительных составляющих.
Сотрудник должен различать:
Зарплату по рабочим дням;
Надбавки;
Сверхурочные;
Премии;
Корректировки предыдущего периода;
Прочие статьи по политике.
Не следует ожидать, что цифра на экране доступа к заработанной зарплате будет равна общему доходу в листке.
Шаг 4: Получить список операций доступа к заработанной зарплате
Запишите каждую операцию в периоде:
Дата | Код операции | Запрошенная сумма | Статус | Фактически полученная сумма |
|---|---|---|---|---|
… | … | … | Выплачено / ожидание / неудача | … |
Суммируйте только суммы, подтверждённые как выплаченные и реально зачисленные на счёт. Неудачные или неясные операции необходимо проверять; не включайте и не исключайте их на основе предположений.
Шаг 5: Суммировать общую полученную сумму в правильном периоде
Даты операций и расчётный период не всегда совпадают с календарным месяцем. Используйте правила периода Nhan Kiet / клиента.
Например, операция в последний день месяца может относиться к закрываемому периоду или к следующему — в зависимости от момента блокировки данных. Это пункт, который Nhan Kiet должен чётко опубликовать.
Шаг 6: Проверить строку удержания доступа к заработанной зарплате
Сверьте итог в листке с итогом выплаченных операций. Название строки должно быть понятным, например «Зарплата, уже полученная авансом в периоде», избегая формулировок, которые могут заставить сотрудника принять это за комиссию или заём.
Шаг 7: Проверить сумму, переведённую в конце периода
Сверьте оставшуюся чистую выплату в листке с банковской операцией в день зарплаты. Не ограничивайтесь SMS; откройте полную историю счёта.
Шаг 8: Суммировать всё фактически полученное
> Общая сумма, полученная в периоде = Общая сумма доступа к заработанной зарплате, зачисленная на счёт + Сумма зарплаты конца периода, зачисленная на счёт
Сравните эту цифру с «общей чистой суммой» после законных удержаний в листке.
Как резерв появляется в конце периода?
(Подробнее: см. Что такое резерв в доступе к заработанной зарплате?.)
Резерв — это часть зарплаты, ещё не открытая для досрочного получения; это не комиссия. При окончательном расчёте соответствующие действительные рабочие дни всё равно должны быть обработаны в зарплате.
Сотрудник не должен просто складывать «доступную сумму» + «резерв» и считать это общей зарплатой, потому что в листке есть множество других составляющих. Однако система должна позволять отслеживать, как зарезервированная часть была высвобождена в процесс расчёта зарплаты.
Если в листке резерв не отображается отдельно, приложение должно пояснять, что резерв существует только на этапе досрочного получения и высвобождается в рабочий процесс расчёта зарплаты.
Исчезают ли рабочие дни, использованные для получения денег?
Нет. Система отмечает advancecovereddays, чтобы знать, какие рабочие дни легли в основу аванса, и не допустить их повторного учёта в следующем периоде. Это механизм предотвращения двойного подсчёта, а не удаления рабочих дней.
Прозрачный экран должен показывать:
Рабочие дни по-прежнему существуют;
Какие дни внесли вклад в уже полученную сумму;
Сумму, уже выплаченную по этим дням;
Оставшуюся часть, обрабатываемую в зарплате;
Статус расчёта.
Почему запрошенная сумма может отличаться от удержанной?
(Если результат операции всё ещё неясен: см. Снял доступ к заработанной зарплате, но деньги не поступили.)
В обычной ситуации общий объём удержания по доступу к заработанной зарплате должен совпадать с общим объёмом действительных выплат. При расхождении возможны следующие причины:
Операция всё ещё в ожидании / неясна;
Неудачная операция учтена ошибочно;
Выплаченная операция относится к другому периоду;
Операция была возвращена или скорректирована;
Сотрудник суммировал запрошенную сумму вместо фактически выплаченной;
Дублирующие коды или отсутствующие операции в отчёте;
Неверный человек, клиент или период;
Данные сверки ещё не финализированы.
Не пытайтесь исправить это другой компенсирующей операцией. Отслеживайте по референсному коду.
Как происходит банковская сверка?
Согласно системе:
Суммы с неясным статусом проверяются периодически примерно каждые 5 минут;
Сверка T+1 считывает данные VPBank ежедневно в 08:00;
Неясные статусы сохраняются в ожидании, а не угадываются;
Финализация сверки требует подтверждения суперадминистратора, поскольку связана с деньгами.
Эти вехи описывают технический график, а не SLA, обещающий, что любое расхождение будет устранено за 5 минут или к 08:00 следующего дня.
12 частых расхождений при чтении расчётного листка
1. Сравнение суммы конца периода с общей зарплатой
Сотрудник забывает прибавить уже полученную часть.
2. Включение неудачных операций в уже полученную сумму
Следует учитывать только фактически выплаченные суммы.
3. Пропуск одной небольшой операции
Несколько заявок в периоде легко пропустить при ручном сложении.
4. Сравнение неверного расчётного периода
Операция рядом с моментом блокировки данных может относиться к другому периоду.
5. Принятие резерва за удержание
Резерв — это часть, ещё не открытая для досрочного получения; это не комиссия.
6. Путаница комиссии с уже полученными деньгами
Текущий поток не взимает с сотрудника проценты и комиссии; строка доступа к заработанной зарплате — это уже выплаченная авансом часть.
7. Рабочие дни исправлены, но не переутверждены
Исправление часов/смен возвращает запись в статус ожидания утверждения и может изменить результат расчёта.
8. Один человек работает на нескольких клиентов
Ставки, рабочие дни и резервы могут разделяться по местам работы.
9. Ночная смена отнесена к неверной календарной дате
Сравнение календарных дат с игнорированием операционных дат может создавать расхождения.
10. Уже полученная сумма удержана дважды
Это серьёзная ошибка, которую необходимо отслеживать по каждому коду операции и строке расчёта.
11. Деньги поступили в банк, но приложение ещё не обновилось
Статус и данные расчёта могут обновляться в разное время; используйте банковскую выписку для сверки.
12. Есть другие корректировки, не связанные с доступом к заработанной зарплате
Не относите каждое уменьшение в листке на счёт доступа к заработанной зарплате. Проверяйте каждую строку и её основание.
Процесс обработки при несоответствии расчётного листка
Определить тип расхождения
Ошибка в рабочих днях: руководитель / клиент;
Ошибка в профиле или клиенте: HR Nhan Kiet;
Ошибка в операции / статусе выплаты: команда платежей;
Ошибка в составляющих зарплаты: расчёт зарплаты / бухгалтерия по зарплате;
Ошибка в банковском счёте: поддержка и VPBank в пределах зоны ответственности.
Предоставить структурированные данные
Вместо сообщения «мне недоплатили зарплату» запишите:
Расчётный период;
Рабочие дни по листку и те, что вы сверили;
Общую чистую сумму по листку;
Список кодов выплаченных операций;
Общую сумму доступа к заработанной зарплате, зачисленную на счёт;
Сумму зарплаты конца периода, зачисленную на счёт;
Конкретное расхождение;
Строку, которую вы считаете ошибочной.
Образец запроса на сверку расчётного листка
> Прошу помочь со сверкой расчётного листка за период … . ФИО: …; табельный номер / код учёта времени: …; клиент: …; утверждённые рабочие дни: …; общая чистая сумма по листку: …; общая сумма доступа к заработанной зарплате, выплаченная по кодам …, составляет …; сумма зарплаты конца периода, уже зачисленная на счёт: …; расхождение, которое я рассчитал: …; строка, требующая проверки: … . Прошу ответственное подразделение сверить рабочие дни, операции и расчёт зарплаты.
Не отправляйте OTP, пароли или полную банковскую выписку. Предоставляйте только соответствующие операции через официальные каналы.
Что должен хранить сотрудник?
Расчётные листки за каждый период;
Историю утверждённых рабочих дней;
Коды операций доступа к заработанной зарплате;
Время, сумму и статус;
Историю поступлений в VPBank;
Ответы по проверкам;
Решения о корректировках при наличии.
Не нужно делать скриншоты каждый день, если система позволяет скачивать историю; однако сохраняйте доказательства при расхождениях или неясных операциях.
Что должен отображать расчётный листок, чтобы его было легко понять?
Группа | Содержание, которое должно быть |
|---|---|
Идентификация | Сотрудник, клиент, расчётный период |
Рабочие дни | Дата / часы / смена и итоговый статус |
Доход | Зарплата, надбавки, сверхурочные, премии, корректировки |
Удержания | Каждая статья и её основание / пояснение |
Доступ к заработанной зарплате | Уже выплаченная сумма, количество операций, ссылка на детали |
Выплата | Общая чистая сумма, уже выплачено авансом, остаток в конце периода |
Поддержка | Кнопка создания запроса с заранее заполненными периодом и данными |
Рекомендуемое название строки: «Зарплата, уже полученная авансом в периоде через доступ к заработанной зарплате». Эта формулировка понятнее, чем «удержание аванса по зарплате», если сотрудник может принять это за расход.
Заключение
Чтобы правильно читать расчётный листок после использования доступа к заработанной зарплате, складывайте часть, уже полученную в периоде, и часть, выплаченную в конце периода. Строка доступа к заработанной зарплате — это не штраф и не комиссия, а уже выплаченная авансом часть зарплаты, при условии что действующая политика по-прежнему не взимает с сотрудника комиссию, как в текущем потоке.
Сотрудник должен проверять правильного человека, правильный период, рабочие дни, доход, выплаченные операции и сумму, реально поступившую в банк. Nhan Kiet должен проектировать расчётные листки, позволяющие отслеживать от одной итоговой строки до каждого кода операции и соответствующих рабочих дней. Когда каждая цифра может быть объяснена и сверена, доверие к доступу к заработанной зарплате значительно возрастёт.
Источники
---
Автор: Nguyen Minh Tuan — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
Консультации для бизнеса: Горячая линия 0937.022.655 · Эл. почта info@nhankiet.vn · Доступ к заработанной зарплате для предприятий
Частые вопросы
Уменьшает ли получение доступа к заработанной зарплате общую зарплату?
Само по себе — нет, если политика не взимает комиссию. Это уменьшает сумму, переводимую в конце периода, потому что часть уже выплачена авансом.
Является ли строка доступа к заработанной зарплате в листке комиссией?
Нет. Текущий поток не взимает с сотрудника проценты и комиссии. Эта строка должна отражать уже полученные авансом деньги.
Почему я получил 2 миллиона, а в конце месяца удержали 2 миллиона?
Потому что 2 миллиона уже поступили на счёт раньше; они вычитаются из остатка, чтобы избежать повторного получения.
Удерживается ли резерв повторно в расчётном листке?
Резерв — это не уже выплаченные деньги. Соответствующие действительные рабочие дни всё равно должны быть обработаны при расчёте; конкретный способ отображения должен подтвердить Nhan Kiet.
Может ли неудачная операция быть удержана из зарплаты?
По принципу — не должна. Если листок учитывает неудачную операцию, проверьте статус и банковские подтверждения.
Учитывается ли операция в ожидании?
Не следует окончательно учитывать до получения итогового результата. Система сохраняет её в ожидании, чтобы избежать ошибочной записи и двойной выплаты.
Удаляются ли рабочие дни, использованные для аванса?
Нет. Рабочие дни помечаются как использованные для расчёта аванса, чтобы предотвратить двойной учёт, но они должны оставаться в истории и расчёте.
Как читать листок, если я работаю на двух клиентов?
Перед просмотром сводного варианта проверьте рабочие дни, ставки, уже полученные суммы и резервы по каждому клиенту.