
EWAのサービス手数料はどう計算され、誰が負担するのか?
EWAのサービス手数料は、企業が全額負担する、労働者が取引ごとに支払う、双方で分担する、あるいは定期的なサブスクリプションに含まれる、といった形をとります。 プラットフォーム手数料のほかに、送金手数料、連携手数料、運用コストが発生することもあります。したがってEWAの実際のコストを知るには、期間全体の総コスト、各項目を負担する主体、そして労働者が最終的に実際に受け取る金額を合わせて見る必要があります。
EWAは Earned Wage Access の略で、定期給与日より前に、すでに働いた日数分として発生した賃金の一部を労働者が受け取れるようにするソリューションと理解されています。
EWAの手数料は、とりわけ透明性をもって示すべき領域です。「無利息」という表現は「いかなるコストもない」という意味ではありません。逆に、サービス手数料が存在するというだけで、その取引が貸付であると自動的に結論づけることもできません。その本質は、取引構造の全体、資金の出所、契約、各当事者の義務、そして手数料の算定方法から判断する必要があります。
利息・サービス手数料・決済手数料の区別
これら3つの概念はしばしば混同されますが、まったく同じものではありません。
コスト項目 | 通常は何への対価か | 望ましい表示方法 |
|---|---|---|
利息 | 与信的な関係の中で一定額の資金を使うコスト | 利率、計算期間、利息額、総債務額 |
EWAサービス手数料 | プラットフォーム、リクエスト処理、運用、機能の提供 | 手数料水準、算定方法、負担者、課金のタイミング |
決済/送金手数料 | 銀行、決済仲介、支払チャネル | 取引ごとの手数料または免除/返金ポリシー |
連携手数料 | 勤怠・給与・ERP・APIの接続または初期導入 | 一回限りの手数料、範囲別または作業量別 |
サブスクリプション手数料 | 月/年単位のプラットフォーム利用権 | サービス階層、利用者規模、含まれる機能 |
内部運用コスト | 勤怠承認、照合、サポート、不一致処理の人員 | 企業の見積もりリソースと時間 |
料金の名称だけで、その法的性質が決まるわけではありません。たとえばある費用を「プラットフォーム手数料」と呼んでいても、未払い期間に応じて金額が増え、延滞違約金と独立した返済義務が伴う場合は、技術的処理に対する固定手数料とは異なる問題を提起し得ます。
デューデリジェンスを行う際、企業は次の点を同時に問うべきです。
労働者が受け取る資金は、すでに働いた日数から発生したものか?
資金を提供する主体は誰か?
手数料は取引ごと、金額、時間のいずれを基準に課されるか?
労働者に独立した債務返済義務があるか?
利息、延滞違約金、回収手数料、延長手数料はあるか?
手数料は事前に表示されるか、それとも取引完了後にのみ現れるか?
EWA手数料にはどんな項目が含まれ得るか?
モデルに応じて、総コストは一つまたは複数の要素を含み得ます。
初期設定手数料: 調査、プロセス構成、企業設定、研修。
連携手数料: 人事、勤怠、給与、会計、決済データの接続。
定期プラットフォーム手数料: 月・年単位、対象人数、アクティブアカウント数で課金。
取引手数料: 労働者が賃金を前倒しで受け取るたびに発生。
送金手数料: 決済チャネルまたは銀行のコスト。
資金調達コスト: 企業または提供事業者が給与日前に資金を用意するコスト。
プレミアムサポート手数料: 専用SLA、専任担当、カスタムレポート、時間外運用。
内部コスト: 人事、給与、会計、IT、現場管理者の時間。
すべてのプログラムが8種類の費用をすべて持つわけではありません。良い見積もりは、どの項目が必須で、どれが任意で、どれが特定の状況でのみ発生するかを、企業が明確に区別できるようにするものです。
よく見られるEWA手数料の4モデル
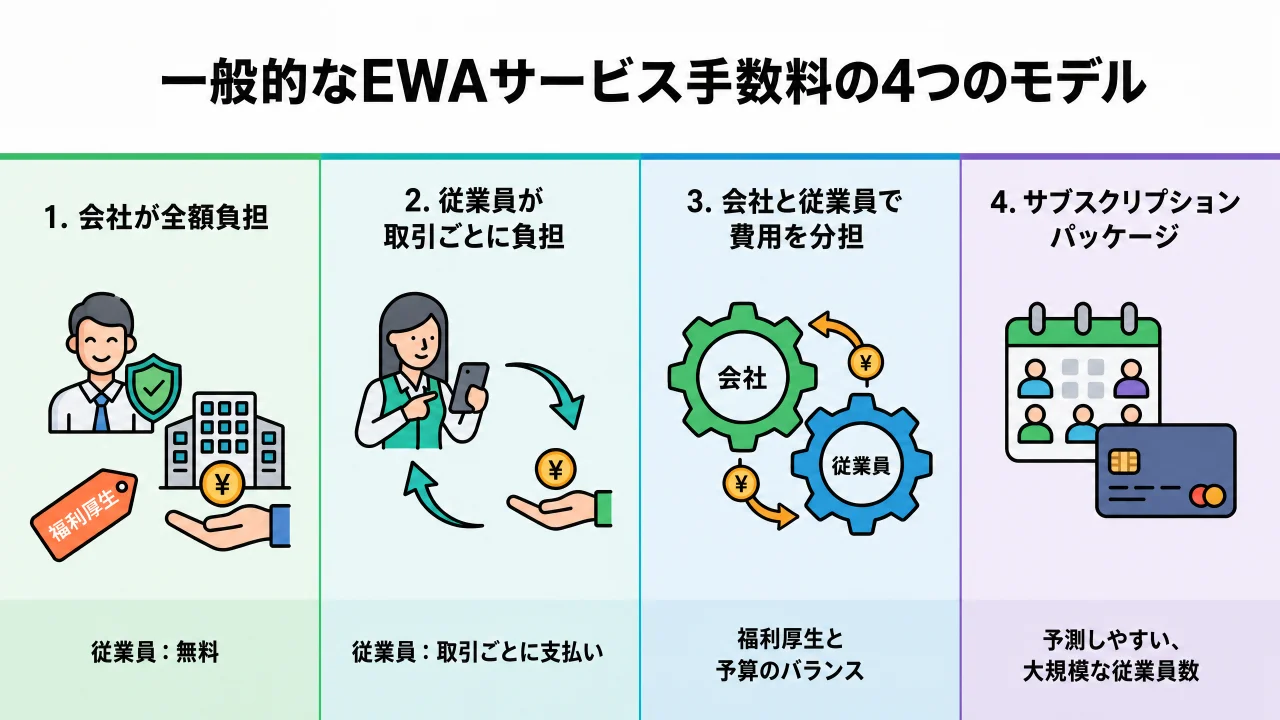
1. 企業が全額負担
企業はEWAを労働者向けの福利厚生として購入し、提供事業者と合意した手数料を支払います。ポリシーで別の費用を告知しない限り、労働者は直接の取引手数料なしに資金を受け取ります。
メリット:
体験がシンプルで、周知しやすい。
労働者が利用のたびにコストを考える必要がない。
サービス手数料と利息を混同するリスクが減る。
企業がEWAを採用・定着の福利厚生として使いたい場合に適する。
留意点:
企業はプログラム全体の予算を組む必要がある。
利用者数と取引数の増加につれてコストが増え得る。
完全無料で適切な上限がないと、労働者が過度に頻繁に取引する恐れがある。
2. 労働者が取引ごとに手数料を負担
賃金の前倒し受取を依頼するたびに、労働者は確認前に表示された手数料を支払います。
メリット:
企業の直接コストが減る。
コストが実際の利用需要と連動する。
利用しない人は取引手数料を負担しない。
留意点:
少額の手数料でも、労働者が何度も取引すると相当に積み上がり得る。
手数料を強調せず「0%利息」だけを訴求すると、利用者が総コストを誤解し得る。
固定手数料は少額取引で大きな割合を占め得る。
3. 企業と労働者が費用を分担
企業が一部(例:プラットフォーム手数料または一定回数の取引)を負担し、支援範囲を超えて利用した分は労働者が残りを支払います。
メリット:
福利厚生と予算のバランスを取れる。
企業は基本回数や緊急時を支援できる。
慎重な利用を促す。
留意点:
手数料の階層が多いとポリシーが分かりにくくなり得る。
企業が負担する部分と労働者が支払う部分を明確に表示する必要がある。
給与・会計は各費用部分を正しく分類しなければならない。
4. サブスクリプションまたは規模ベースの手数料
企業は月・年単位、対象労働者数、アクティブアカウント数、または機能パッケージで手数料を支払います。パッケージには一定量の取引がすでに含まれている場合があります。
メリット:
規模と範囲が安定していれば予算化しやすい。
利用頻度の高い大規模プログラムに適する。
複数の管理・レポート・サポート機能をまとめられる。
留意点:
算定単位を誤ると、利用していないアカウント分まで支払い得る。
パッケージ超過取引の課金方法を明確にする必要がある。
「利用者」「アクティブアカウント」「成功取引」の定義を合意する必要がある。
各モデルのメリット・デメリット比較表
モデル | 主な負担者 | 予算化のしやすさ | 労働者の体験 | 管理すべきリスク | 適する場合 |
|---|---|---|---|---|---|
企業が全額負担 | 企業 | 算定方法により中〜高 | 非常にシンプル | 利用に応じ予算増、過度に頻繁な取引 | EWAを戦略的福利厚生とみなす場合 |
労働者が取引ごと負担 | 労働者 | 企業にとって高い | 毎回検討が必要 | 手数料の累積、少額取引で相対的に高い手数料 | 実利用者ベースのコストを望む場合 |
費用分担 | 双方 | 中程度 | 表示方法による | ポリシーが複雑、照合が難しい | 基本水準を支援し予算を抑えたい場合 |
サブスク/規模ベース | 企業 | 規模が安定していれば高い | おおむねシンプル | 非アクティブアカウントの費用、パッケージ超過 | 広範な導入と安定した需要がある場合 |
すべての企業にとって最良の単一モデルはありません。適切な方策は、福利厚生の目的、労働者規模、予算、想定される利用頻度、データの安定性、そして企業が費用をどう配分したいかによって変わります。
EWA手数料は誰が負担すべきか?
3つの問いで判断できます。
プログラムの目的は何か?
主目的が福利厚生・採用・定着であれば、企業は全額または基本部分を負担できます。
目的が任意の便益提供であれば、取引ごとの負担または費用分担モデルを検討できます。
EWAが多くのリソースを要する手作業の前払いプロセスを置き換える場合、手数料の全額を労働者に移す前に、節約できる運用コストを織り込むべきです。
経済的利益を得るのは誰か?
労働者はキャッシュフローのタイミングに柔軟性を得ます。企業は手作業の前払い処理量を減らし、福利厚生の魅力を高め、労働力を支える追加ツールを得られます。双方が利益を得られる以上、一方が全額を負担することを既定とせず、費用分担を一つの選択肢として評価すべきです。
コストは少額取引に対して公平か?
手数料が取引ごとの固定であれば、同じ手数料でも少額の引き出しでは割合が高くなります。企業は絶対額と、実際の受取額に対する費用の比率を合わせて評価する必要があります。
たとえば200,000 VNDの取引に対する10,000 VNDの手数料は5%に相当しますが、1,000,000 VNDの取引に対する同じ10,000 VNDは1%に相当します。これは説明のための計算例であり、給与前払いの料金表ではありません。
1か月のEWA総コストを計算する式
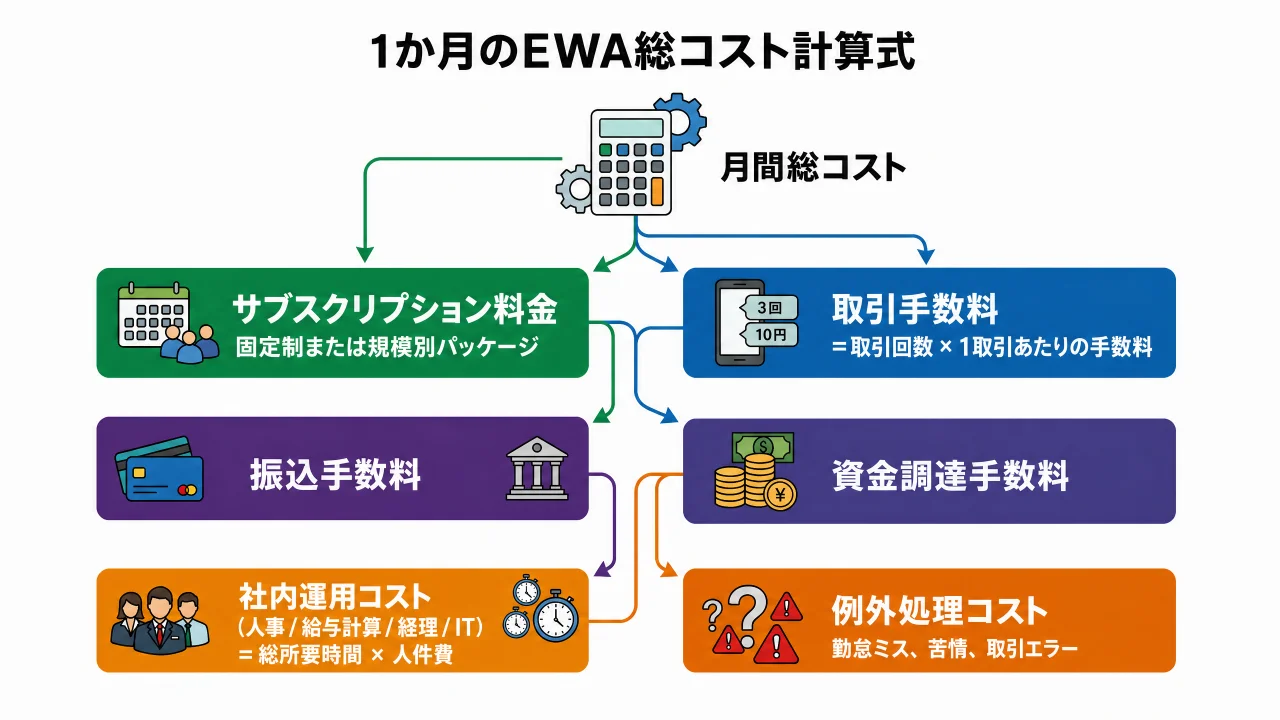
方策を比較するには、次の式を使えます。
月間総コスト = 配賦したサブスク手数料 + 取引手数料 + 送金手数料 + 資金調達コスト + 内部運用コスト + 例外処理コスト
ここで:
取引手数料 = 成功取引数 × 取引あたりの手数料。
送金手数料 = 手数料対象取引数 × 決済チャネル手数料。
内部運用コスト = 人事/給与/会計/ITの総時間 × 対応する人件費。
例外処理コスト には、勤怠エラー処理、返金、照会、失敗取引、苦情対応が含まれます。
労働者にとっては、式はより簡単です。
個人の総コスト = 取引手数料合計 + 送金手数料合計 + 告知済みのその他手数料
1か月のコスト計算例
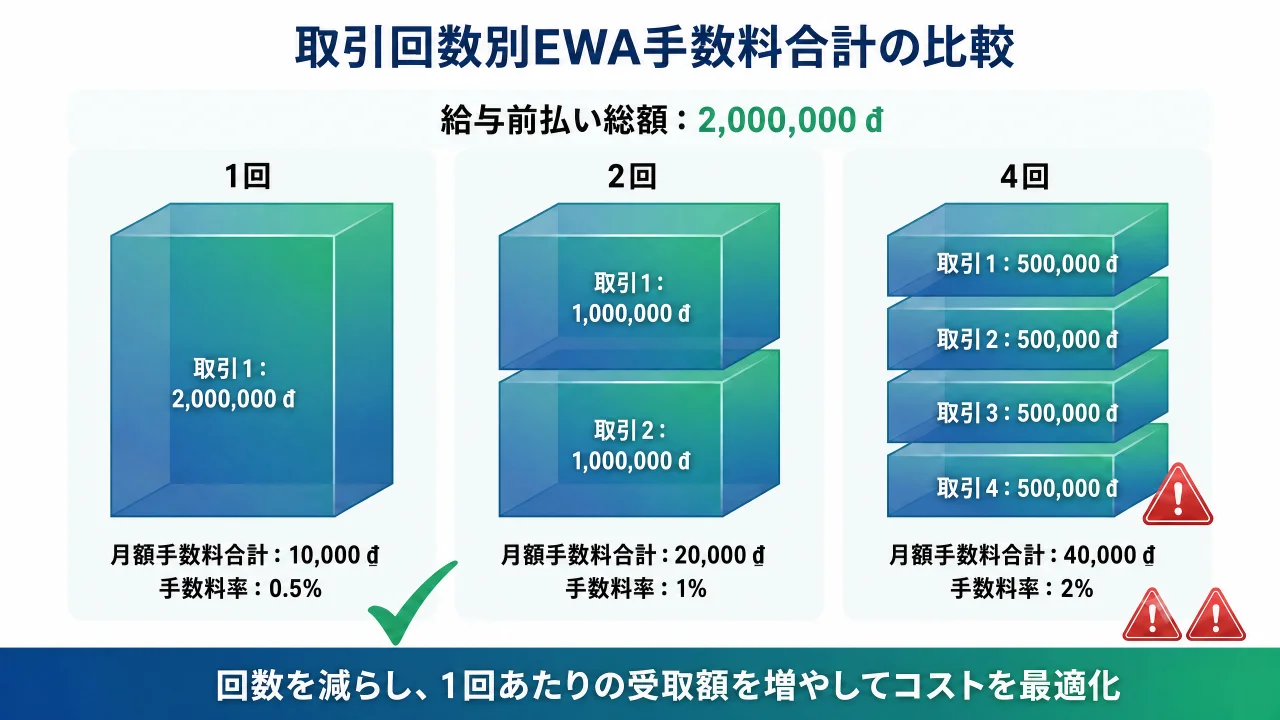
あるプログラムが次のように定めると仮定します。
労働者は成功取引ごとに10,000 VNDを支払う。
別途の送金手数料はない。
労働者は1か月に4回取引する。
前倒しで受け取った総額は2,000,000 VND。
このとき:
月間総手数料:
10,000 × 4 = 40,000 VND。前倒し受取総額に対する手数料の比率:
40,000 ÷ 2,000,000 × 100% = 2%。同じ1回あたりの手数料で2回にまとめると、総手数料は20,000 VNDに減ります。
この例は「1回あたり10,000 VND」だけを見ても十分でないことを示します。労働者は期間中の総手数料を見る必要があり、企業は手数料構造が意図せず少額の取引を多く促していないかを考慮する必要があります。
> 注: 例中のすべての数値は説明のための仮定であり、給与前払いや特定の提供事業者の手数料ではありません。
EWA手数料の透明性8原則
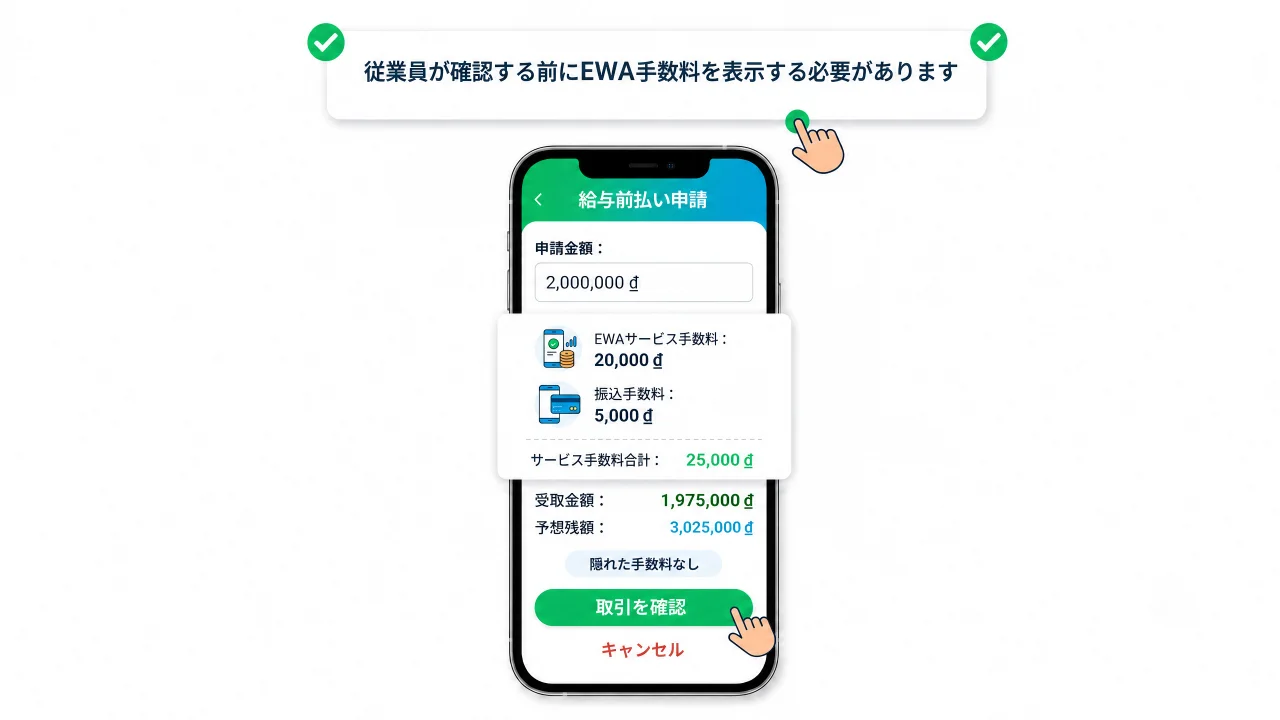
1. 確認前に手数料を表示する
労働者は少なくとも、依頼額、各種手数料、手数料合計、実際の受取額、見込みの残賃金を見られる必要があります。
2. 長い規約の中に手数料を隠さない
完全な規約は依然として必要ですが、各取引の重要情報は確認ステップで直ちに表示されなければなりません。
3. 各項目を正しい名称で呼ぶ
プラットフォーム手数料、取引手数料、送金手数料、そして税金があればそれらを明確に分けます。すべてを一つの「その他費用」にまとめないでください。
4. 定められた状態に対してのみ課金する
ポリシーは、依頼送信時、送金成功時、あるいは別の状態のいずれで手数料が適用されるかを明確に述べる必要があります。失敗・返金取引の手数料の扱いも事前に告知しなければなりません。
5. 取引履歴を提供する
労働者は、日時、依頼額、実際の受取額、各回の手数料、期間中の受取合計を後から確認できる必要があります。
6. 上限と頻度を告知する
回数制限、最小/最大額、取引の締め時刻がある場合、システムは利用前にそれを明確に表示しなければなりません。
7. 苦情・返金の窓口を設ける
窓口、対応期限、そして取引が失敗した・二重に課金された・資金を受け取れなかった場合の処理方法を定める必要があります。
8. 「0%利息」だけでなく十分に伝える
メッセージは手数料も同時に述べるべきです。安全な言い回しは「利息は課しません。サービス手数料と決済手数料は、ある場合、労働者の確認前に表示されます」ですが、実際のモデルと一致する場合にのみ使ってください。
サービス手数料があると、EWAは貸付になるのか?
手数料の有無だけでは結論づけられません。 本質を判断するには、次を検討する必要があります。
その資金が働いた日数から労働者が生み出したものか、それとも将来の所得に基づく前払いか。
資金の出所を誰が提供するか。
貸付契約や与信の関係があるか。
独立した返済義務、利息、延滞違約金、求償があるか。
取引が給与で照合されるか、別個の債務として回収されるか。
手数料が提供したサービスに対するものか、資金の使用期間に対するものか。
2026年6月の『バンキング・レビュー(Banking Review)』の研究も、ベトナムでEWAを分類するには各モデルの本質を見る必要があることを示しています。したがって企業は、「手数料」や「0%利息」という語だけで絶対的な法的結論を下すべきではありません(参照:EWAは貸付か?)。
企業はどの手数料モデルを選ぶべきか?
労働力を多く使う製造業
規模ベースのパッケージ、または企業が基本回数を負担するモデルを検討できます。繁忙期の取引コスト、勤怠承認プロセス、資金の出所を入念に確認する必要があります。
EWAを試験導入したい企業
測定しやすい料金体系、狭い範囲、変更しにくい長期契約のない方式を選ぶべきです。パイロットでは提供事業者の手数料と内部運用時間の両方を記録する必要があります。
EWAを採用の福利厚生とみなす企業
福利厚生のメッセージをより明確にするため、企業は全額または一部を負担できます。ただし、責任ある利用上限と実際の効果評価は依然として必要です。
予算が限られる企業
費用分担を検討できますが、労働者が実際にいくら支払うのか分かりにくくする多段階構造は避けなければなりません。
EWA提供事業者の料金表を精査するチェックリスト
[ ] 一回限り・定期・取引ごとの手数料をすべて列挙した。
[ ] 各項目を企業と労働者のどちらが支払うかを明確に定義した。
[ ] 手数料が依頼基準か、成功取引基準かを把握した。
[ ] 送金、返金、照会、失敗取引の手数料を確認した。
[ ] 利用者数の増減時の手数料算定方法を把握した。
[ ] パッケージ超過手数料と価格改定条件を確認した。
[ ] 実際の記録に照らして税金と請求書を明確にした。
[ ] 低・基準・高の3つの利用シナリオをシミュレーションした。
[ ] 人事・給与・会計・ITの内部コストを算定した。
[ ] 労働者の確認前に手数料を表示する画面を点検した。
[ ] 苦情処理、二重控除の是正、手数料返金の手順がある。
[ ] 財務と法務の承認を得た。
Nhan Kietにおける労働者向け日次給与前払い(EWA)プログラムの実際の運用状況(2026年9月5日時点更新)
2026年9月5日時点で、Nhan Kietは自社の労働者に対し、以下のように給与前払いポリシーを運用しています。
対象:Nhan Kietの給与前払いシステムで自主勤怠プログラムに参加する従業員、または顧客企業がNhan Kietに勤怠端末の接続を許可する場合、または顧客企業が労働者の勤務日数を確認する場合、あるいはNhan Kietが自社の労働者のために勤怠端末を設置した場所。
現在の手数料モデルでは、Nhan Kietが労働者に代わって費用を負担します — 認証コスト、銀行のサービス手数料、そして顧客企業の支払サイクル前に労働者が賃金を前倒しで受け取れるよう銀行へ支払う利息などです。Nhan Kietの労働者は、まだこれらの費用を一切負担していません。Nhan Kietはこのポリシーを2026年に運用しており、調整がある場合は事前に労働者へ通知します。
Nhan Kietがサービスを提供する他の企業がこのプログラムへの参加を希望する場合、Nhan Kietは労働者の福利厚生を高めるため、当該企業が労働者に代わって費用を負担するよう現在助言しています。
前倒しで引き出せる金額は、現在おおむね日額の約75%として暫定的に算定されます(案件により実情に応じて増減し得ます)。まだ受け取っていない部分は、社会保険、医療保険、失業保険、組合費、または労働者が負担すべき個人所得税など、労働者の納付義務を確保するためのものです。月末にNhan Kietは給与台帳を作成して賃金コスト全体と日次前払い分を再計算し、労働者の残額(ある場合)を支払います。
適用規模:2026年9月5日時点で1万人を超える労働者がプログラムに参加しており、労働者がプログラムのメリットを実感するにつれて、この数は増え続けています。
労働者は日額を前倒しで受け取るかどうかを完全に自らの判断で決められます。一方Nhan Kietは、プログラムに参加する労働者が日次前払いを受けられるよう準備を整えます。
労働者へのすべての通知は、労働者がシステムにアクセスした時点で直ちに行われ、プログラムに参加する労働者へ情報が十分に提供されるようにしています。
結論
EWA手数料は単なる「1回あたりいくら」という数値ではありません。企業はプラットフォーム、取引、送金、連携、資金調達、運用、例外処理を含む構造の全体を見る必要があります。労働者は確認前に、総手数料と実際の受取額を明確に知る必要があります。
よくある4つのモデル — 企業負担、労働者負担、費用分担、サブスクリプション — にはいずれも長所と短所があります。正しい選択は、各企業の福利厚生の目的、予算、規模、利用行動、運用能力によって変わります(EWA導入時のリスクと合わせて検討してください)。
最も重要な原則は次のとおりです。隠れた手数料をなくす、総コストの情報の代わりに「0%利息」を使わない、そして労働者が自分がいくら受け取り、いくら支払うのかを正確に知る前に確認させない。
企業は 企業向け給与前払い にて、労働者規模、利用頻度、希望する負担方式に応じた給与前払いコストのシミュレーションをNhan Kietに依頼できます。
> 注: 本記事は一般的な情報を提供するものであり、特定のモデルに対する法務・財務・税務・会計の助言に代わるものではありません。
参考資料
---
著者: Nguyen Minh Khang — 戦略部門スペシャリスト、Nhan Kiet Manpower Supply Co., Ltd.
企業向けご相談: ホットライン 0937.022.655 · メール info@nhankiet.vn · 企業向け給与前払い
よくある質問
賃金を早く受け取ると手数料がかかりますか?
各プログラムのポリシーによります。企業が全額を負担する、労働者が取引ごとに支払う、双方で分担する、または手数料がサブスクリプションに含まれる、といった形があります。労働者は確認前に表示情報を確認する必要があります。
「0%利息」は完全無料という意味ですか?
必ずしもそうではありません。利息を課さなくても、サービス手数料や送金手数料がある場合があります。支払総額と実際の受取額を見る必要があります。
固定手数料と定率手数料はどちらが良いですか?
取引の金額と頻度によります。固定手数料は分かりやすい一方、少額取引では相対的に高くなり得ます。定率手数料は金額に応じて変わります。企業は選択前に複数のシナリオをシミュレーションすべきです。
失敗した取引にも手数料がかかりますか?
これはポリシーに明確に規定される必要があります。透明な設計であれば、どの取引状態で手数料が発生するか、すでに課金された場合の返金期限を示すべきです。
複数回の前倒し受取をまとめて手数料を減らせますか?
手数料が取引ごとの固定であれば、回数を減らすことで総手数料を下げられます。ただし労働者は、実際の必要と期末に残る賃金を合わせて考える必要があります。
EWA手数料は賃金から直接控除されますか?
徴収方法はモデルと適用される取り決めによります。企業は控除を設計する前に、契約、規程、決済の仕組み、法的根拠を精査する必要があり、すべての手数料を賃金から自動的に控除できると決めつけるべきではありません。
企業は毎月一定回数を無料にできますか?
契約と製品ポリシーに合致すれば、基本回数を負担するプログラムを設計できます。画面では、負担される回数、残りの回数、次回の手数料を労働者に示す必要があります。
2社のEWA見積もりをどう比較しますか?
同じ労働者規模、同じ利用者数、同じ取引数、同じ期間で総コストに換算してください。あわせて連携、運用、決済、例外、価格改定条件も計算に入れてください。