
給与前払いを利用すべき7つの状況と利用すべきでない状況
給与前払いを利用すべき7つの状況と利用すべきでない状況
> 注意: これは一般的な金融教育の内容であり、個別のアドバイスを代替するものではありません。
給与前払いは、必要不可欠なニーズを解決する場合や、緊急の状況、または大きな費用を避けるために利用すべきです。そして、労働者は残りの給与を計算しておく必要があります。利用可能な限度額があるからといって、衝動買いや長期的な赤字を隠すために利用すべきではありません。
以下の各状況には4つの質問があります: 今すぐ必要か、他に影響の少ない資金源はないか、正確にいくら必要か、月末まで生活できるか?
まずは画面上の金額を正しく理解する
(詳細は: 給与前払いを受けた後、月末にはいくら残るのか? および 予備控除とは何か? を参照してください。)
給与前払いは、既に行った労働に基づいて受け取れる金額を計算し、既に受け取った金額と予備控除を差し引いたものです。これはボーナスや新しい収入ではありません。今日500,000ドンを受け取ると、月末に支払われる金額は他の決済項目の前に同額減少します。
状況1: 通勤のための車の修理 — 通常は検討すべき
背景
月の途中で車が故障し、修理費用が600,000ドンで、代替手段がない場合。修理しないと仕事を休むか、より高い交通費がかかります。
決定方法
- 価格を確認し、必要な部分だけを修理する;
- 緊急資金を確認する;
- 不足している場合は、条件を満たす労働分から不足分だけを受け取る;
- 600,000ドンを予算に記入する;
- その後の週の柔軟な支出を減らす。
なぜ適切かもしれないのか?
この支出は収入を維持するのに役立ちます。しかし、システムが許可しているからといって、600,000ドンしか不足していないのに2,000,000ドンを受け取るべきではありません。
状況2: 薬や緊急医療費 — 利用すべきかもしれないが、十分な支援を探す必要がある
背景
労働者または扶養家族が薬や早期診察を必要とし、請求書が給与日より前に届く場合。
決定方法
- 医療機関からの緊急度を確認する;
- 保険/福利厚生を確認する;
- 緊急資金を利用する;
- 条件を満たす労働分から不足分を受け取る;
- 大きな金額の場合、支払い方法と他の合法的な資金源を相談する。
給与前払いは小さな不足や短期間の不足に適しています。緊急事態を遅らせて財務を比較するべきではありません。
状況3: 家賃や光熱費が給与日前に期限が来る — 交渉後に検討すべき
背景
期限が給与日より数日前に来る場合。遅れると費用が発生したり、生活に影響を与える可能性があります。
決定方法
- 支払い日を変更できるか/数日遅らせることができるかを確認する;
- 遅延の結果を比較する;
- 予算と資金を確認する;
- 早期に受け取る場合、請求書のために正確な金額を確保する;
- 月末の残りを調整する。
毎月繰り返される場合、持続可能な解決策は、可能であれば請求書の日付を変更するか、ブリッジファンドを作成することであり、単に早期に受け取ることではありません。
状況4: セール中の電話や商品を購入する — 通常は利用すべきでない
背景
商品が本当に必要ではないが、「今日だけ」の広告があり、アプリが受け取れる金額を表示している場合。
対処方法
- 24〜48時間待つ;
- 現在のものがまだ使用可能かどうかを確認する;
- セール後の価格を月末の給与で計算する;
- 独自の買い物予算を作成する;
- 限度額を余剰金と呼ばない。
セールは、計画に含まれているものであり、必要な支出を不足させない場合にのみ節約になります。
状況5: パーティーや娯楽、友人と同じように買い物する — 頻繁に利用すべきでない
社会的な支出は重要かもしれませんが、家賃、食料、通勤手段を犠牲にすべきではありません。以下のことができます:
- 柔軟な封筒の限度額を設定する;
- より費用のかからない方法を選ぶ;
- 財務状況を明確に伝える;
- 週の予算が尽きた場合は延期する。
利用する場合、それは予算に含まれているものであり、「給与日がまだ来ていないから一時的に引き出す」という理由ではありません。
状況6: 他のアプリの借金を返済する — 全体の借金を見直す必要がある
(詳細は: 給与前払いを利用すべきか消費者ローンを利用すべきか? および 緊急費用が発生した場合の闇金を避ける方法 を参照してください。)
背景
労働者が給与前払いを受けて期限の来た借金を返済しようとしているが、次の月も生活費のために再び借りる予定の場合。
リスク
給与前払いは特定の借金を減らすことができますが、総債務が収入を超えている場合、サイクルを終わらせることはできません。早期に受け取ると月末の給与が少なくなり、再び借りる必要があるかもしれません。
すべきこと
- すべての借金、残高、利息/手数料、期限をリストアップする;
- 必要不可欠なニーズを優先し、重大な結果を避ける;
- 新しいアプリを借りて古いアプリを返済しない;
- 合法的な貸し手と交渉する;
- 適切なアドバイス/サポートを探す;
- 闇金、脅迫、または詐取がある場合は警察に報告する。
すべてのケースに共通の借金返済の順序はありません。
状況7: 家族の緊急事態が発生したが、総費用が不明 — 段階的に受け取る
背景
急いで故郷に帰る必要があるか、家族の問題を処理する必要があるが、費用がまだ不明な場合。
決定方法
- 移動と即時のニーズのための最低限の費用を計算する;
- 必要でない場合は「予防のため」に最大額を受け取らない;
- まず緊急資金を利用する;
- 給与前払いを利用する場合、明確になったニーズごとに受け取る;
- 残りの日のために一部を保持する;
- 実際の費用がわかったら予算を更新する。
緊張した状況では、決定を小さなステップに分けることで、過剰に受け取ることを避けることができます。
7つの状況の概要表
7つの状況の概要表
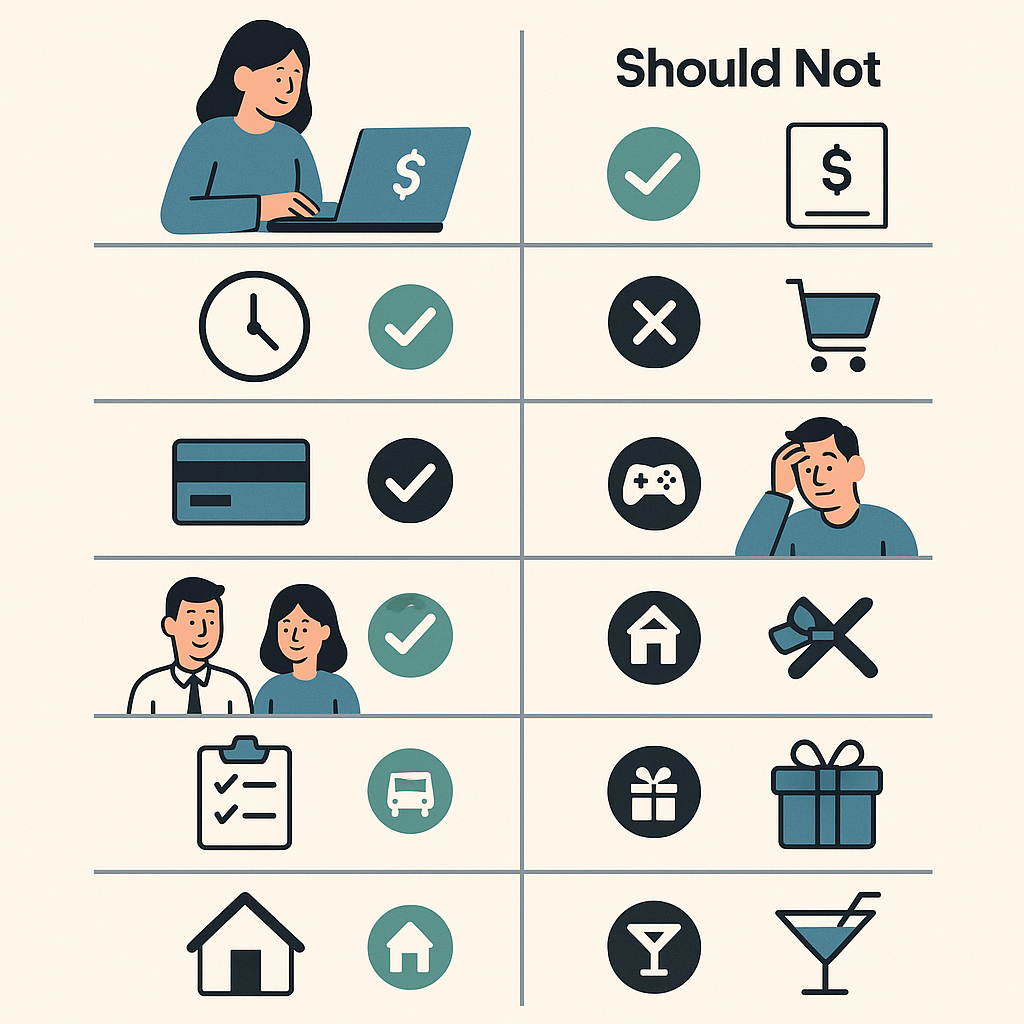
| 状況 | 検討レベル | 主な条件 |
|---|---|---|
| 通勤のための車の修理 | 検討すべき | 必要な金額、収入の保護 |
| 緊急医療 | 検討すべき | 保険/資金/支援の組み合わせ |
| 必要な請求書 | 検討 | 期限の延長と結果の比較 |
| セールによる購入 | 通常は利用すべきでない | 待機と計画 |
| 予算を超えたパーティー/娯楽 | 利用すべきでない | 必要な支出から取らない |
| 他のアプリの借金返済 | 高警告 | 全体の借金を見直し、循環借金を避ける |
| 家族の緊急事態で不明な費用 | 段階的 | 明確になった部分のみ受け取る |
確認前の60秒チェック
確認前の60秒チェック
「はい」と答えた質問ごとに1点:
- 支出は必要不可欠か、収入/健康を保護するものか?
- 給与日前に処理する必要があるか?
- 影響の少ない資金源がないか?
- 正確に不足している金額を知っているか?
- 労働によって生み出された金額が承認されているか?
- 残りの給与を計算したか?
- 受け取った後、月末の必要な支出がまだ十分か?
- 6–7点: 検討する根拠がある;
- 4–5点: さらに確認する;
- 0–3点: 停止して他の選択肢を検討するべき。
これは考えるためのツールであり、信用評価や強制的なアドバイスではありません。
「正確な不足分を受け取る」原則
例えば、請求書が900,000ドンで、既に400,000ドンがあり、緊急資金から200,000ドンを利用できる場合。実際の不足分は300,000ドンであり、900,000ドンではありません。
正確な不足分を受け取ることで:
- 月末の給与を保持する;
- 他の項目への支出が広がる可能性を減らす;
- 限度額をすべて使い切る習慣を避ける;
- 目的と予算を照合しやすくする。
受け取ったが計画が変更された場合
支出が不要になった場合:
- 不明なアカウントを通じて返金しようとしない;
- 必要な支出のために予算内に保持する;
- それを既に受け取った給与と見なす;
- 受け取ったからといって支出しない;
- 月末に給与明細を照合する;
- 公式なチャネルに問い合わせて、手続きに従って取引を処理したい場合。
利用を一時停止すべき兆候
(詳細は: 給与前払いを利用する際の権利と責任 を参照してください。)
- 数字が増えるたびにすぐに受け取る;
- 受け取った総額を覚えていない;
- 残りが家賃/食費に足りない;
- 借金を返済するために利用し、その後再び借りる;
- 家族の共通予算から取引を隠す;
- 不安や制御不能を感じる;
- 複数の給与前払い/借金アプリを同時に利用する。
一時停止は失敗ではありません。それは週の予算を立て、小さな資金を構築し、必要に応じてサポートを探す時です。
企業は判断せずに支援すべき
- 「受け取った金額 – 残り」を明確に表示する;
- 取引前にチェックリストを提供する;
- プッシュ通知を使用しない;
- 労働者が利用しないことを許可する;
- 利用データをパフォーマンス評価から分離する;
- FAQと金融教育を提供する;
- セキュリティが確保されたサポートチャネルを提供する;
- 頻繁に利用するユーザーを規律がないと呼ばない;
- 総合的かつ自発的に原因を測定する。
よくある質問
緊急のすべての支出に給与前払いを利用すべきですか?
いいえ。緊急資金、保険、支出の延期の可能性、残りの給与を確認してください。大きなニーズには他の解決策が必要かもしれません。
最大限度額を受け取る方が有利ですか?
いいえ。必要でない部分は月末のために保持すべきです。限度額は上限であり、目標ではありません。
借金返済に利用できますか?
1つの期限を処理することはできますが、全体の借金サイクルを確認する必要があります。生活費のために再び借りることになる場合は、他の計画が必要です。
毎月1回利用することは心配ですか?
回数だけでは結論を出せません。目的、前払いされた給与の割合、残りの部分、構造がないために繰り返される利用を確認してください。
給与前払いは緊急資金の代わりになりますか?
いいえ。緊急資金は蓄積されたお金であり、給与前払いは既に行った労働に基づいて受け取るもので、残りの支払いを減らします。
結論
給与前払いは、支出が本当に必要で、金額が明確で、月末の予算がまだ安定している場合に利用すべきです。利用可能だからといって利用すべきではありません。覚えておくべき4つの言葉: 正しい目的 – 正しい時 – 正しい金額 – 残りを知る。
参考文献
---
著者: Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
企業向け給与前払いソリューションの相談: ホットライン 0937.022.655 · メール info@nhankiet.vn · 企業向け給与前払い