
Как доступ к заработанной зарплате влияет на НДФЛ, социальное страхование и расчетные ведомости?
Влияет ли ранняя выплата через доступ к заработанной зарплате на НДФЛ, социальное страхование и расчетные ведомости?
Работники, получающие часть заработка до дня выплаты, часто задаются тремя вопросами: будет ли дополнительный налог, изменится ли сумма социального страхования и сколько останется в конце месяца? Ответ не зависит от количества снятий, а определяется природой дохода, основой для начислений, моментом определения по закону и тем, как компания ведет расчет заработной платы.
> Кратко: Доступ к заработанной зарплате в основном изменяет момент доступа к части денег, не создавая автоматически дополнительную зарплату. Однако компании все равно должны правильно определять налогооблагаемый доход, основу для социального страхования, период отчетности и документацию в соответствии с действующими нормами. Это утверждение не следует использовать как налоговое заключение для всех моделей.
> Предупреждение: Это общее объяснение, а не налоговая, социальная или юридическая консультация для конкретного случая. Модели с платой, поддержкой, другими выгодами, финансированием третьей стороной или отдельными обязательствами по возврату требуют независимого анализа.
1. Сначала нужно разделить три понятия
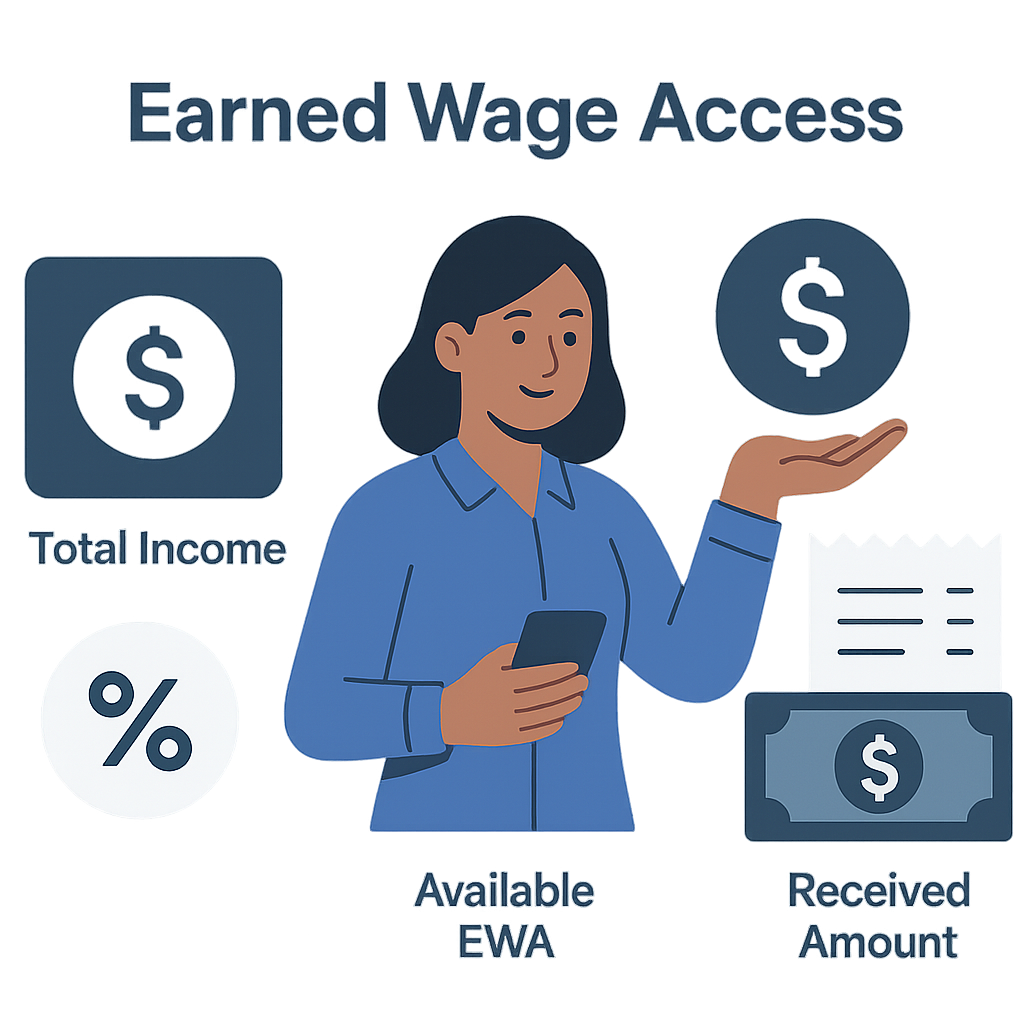
Общий доход за период
Это зарплата, вознаграждения и связанные суммы, определенные по контракту, политике, фактической работе и закону.
Сумма, которую можно получить заранее
Это часть, к которой система позволяет получить доступ до дня выплаты, после применения утвержденной работы, уже полученной суммы, резерва и лимита.
Фактически полученная сумма в конце периода
Это сумма, оставшаяся после расчета заработной платы, вычета/зачета, налогов, страхования и других законных обязательств.
Эти три числа не совпадают. Доступная сумма через доступ к заработанной зарплате не является единственной основой для расчета налогов или социального страхования.
2. Как доступ к заработанной зарплате влияет на расчет заработной платы?
Согласно логике системы:
- только утвержденная работа создает доступную сумму;
- работник сам выбирает сумму в пределах разрешенного;
- полученная сумма фиксируется в периоде;
- в конце периода успешно выплаченная сумма включается в расчет заработной платы;
- дни работы, покрытые заранее полученной суммой, блокируются, чтобы не учитываться в следующем периоде;
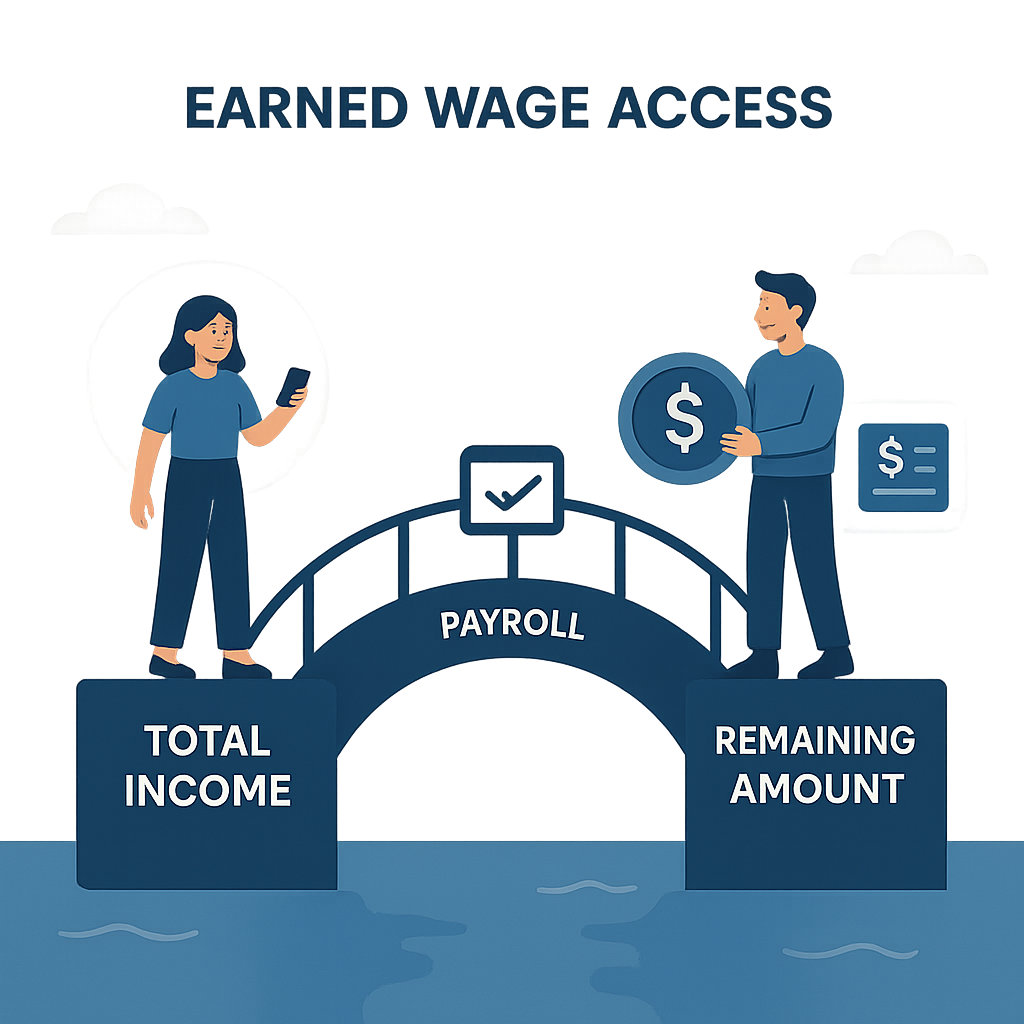
- расчетный лист должен четко показывать общий доход, обязательные суммы и остаток к выплате.
Таким образом, сумма, которую работник получил заранее, не должна считаться «утерянной»; это часть, которую нужно объяснить в переходе от общего дохода к фактически полученной сумме в конце периода.
3. Создает ли доступ к заработанной зарплате дополнительный НДФЛ?
(Основа: см. Что такое зарплата? Правовая основа и формы выплаты зарплаты.)
Не следует делать налоговые выводы только на основании того, что работник получает деньги заранее или многократно. В управленческом плане компания должна анализировать:
- является ли сумма зарплатой, вознаграждением или чем-то другим;
- момент определения налогооблагаемого дохода в соответствии с применимыми нормами;
- какая организация/лицо выплачивает доход или обязано удерживать налог;
- возникают ли дополнительные сборы или выгоды;
- как осуществляется расчет по месяцам/периодам/годам.
Если доступ к заработанной зарплате — это просто механизм доступа к части того же дохода, ранняя выплата не означает автоматического увеличения общего дохода. Однако период отчетности и момент удержания должны быть подтверждены налоговым специалистом в соответствии с фактическим потоком.
4. Налоговые документы, которые нужно проверить на данный момент
Закон о подоходном налоге № 109/2025/QH15 был принят 10 декабря 2025 года и вступает в силу с 1 июля 2026 года. Кроме того, официальная система документов включает Закон № 09/2026/QH16, вносящий изменения в некоторые налоговые законы, вступающий в силу с 24 апреля 2026 года.
Компании должны использовать обновленные/объединенные версии документов и действующие инструкции на момент расчета налогов, а не полагаться на старую статью. Эта статья не содержит конкретных вычетов или налоговых ставок, так как параметры могут изменяться и не требуются для объяснения сути доступа к заработанной зарплате.
5. Три налоговые ситуации, которые нужно разделить
Ситуация A — Получение только части зарплаты заранее
Общий доход за период рассчитывается как обычно; заранее полученная сумма является частью перехода к выплате. Необходимо определить момент дохода и удержания в соответствии с нормами.
Ситуация B — Есть плата, оплачиваемая работником
Необходимо уточнить, кому оплачивается плата, природу услуги, как она взимается, документацию и можно ли ее вычитать при расчете налогов. Не следует автоматически считать, что плата уменьшает налогооблагаемый доход.
Ситуация C — Компания оплачивает плату или предоставляет дополнительные выгоды
Бухгалтерия/налоги должны определить, является ли сумма, оплаченная компанией, налогооблагаемой выгодой, вычитаемой затратой или льготой в пределах/условиях.
Доступ к заработанной зарплате в настоящее время не взимает проценты/плату с работников в описанном потоке, но официальная коммерческая политика все еще требует подтверждения от Nhan Kiet.
6. Изменяет ли доступ к заработанной зарплате сумму для социального страхования?
Не следует использовать сумму, снятую через доступ к заработанной зарплате, как основу для социального страхования. Основа определяется трудовыми отношениями, компонентами зарплаты и применимыми нормами социального страхования — не количеством переводов в месяц.
Закон о социальном страховании № 41/2024/QH15 вступает в силу с 1 июля 2025 года; Декрет 158/2025/NĐ-CP также вступает в силу с 1 июля 2025 года и регулирует некоторые аспекты обязательного социального страхования. Компании должны сверять трудовые договоры, положения о зарплате и фактические выплаты с действующими документами.
Если доступ к заработанной зарплате только изменяет момент получения части суммы, которая уже включена в расчет заработной платы, раннее снятие не автоматически изменяет основу для начислений. Однако все сборы, поддержка или структуры вне зарплаты должны быть классифицированы отдельно.
7. Простой пример
Предположим, что расчет заработной платы в конце периода определяет:
- общий доход за период: 12 000 000 VND;
- страховые/обязательные суммы по расчетной ведомости: 1 200 000 VND;
- НДФЛ по предполагаемому делу: 300 000 VND;
- работник получил заранее через доступ к заработанной зарплате: 3 000 000 VND.
Сумма, оставшаяся к выплате в конце периода по примеру:
12 000 000 − 1 200 000 − 300 000 − 3 000 000 = 7 500 000 VND
Сумма 3 000 000 VND не вычитается дважды; она представлена как часть, выплаченная заранее. Это просто математический пример, а не способ расчета налогов/социального страхования для конкретного человека.
8. Как следует оформлять расчетный лист?
(Подробности: см. Что должно быть указано в расчетной ведомости и расчетном листе и Как читать расчетный лист после получения доступа к заработанной зарплате.)
Расчетный лист должен помогать работнику отслеживать:
- работу/часы и связанные ставки;
- зарплату, надбавки, сверхурочные и другие суммы;
- общий доход;
- суммы социального страхования и обязательства по нормам;
- НДФЛ, если есть;
- каждую или общую сумму, полученную через доступ к заработанной зарплате;
- плату за доступ к заработанной зарплате, если она есть, и кто ее оплачивает;
- корректировки/возвраты;
- остаток к выплате;
- канал для запроса сверки.
Не следует просто указывать строку «другие вычеты» для суммы, полученной через доступ к заработанной зарплате, так как это может привести к недопониманию работником, что зарплата потеряна.
9. Является ли заранее полученная сумма «удержанием из зарплаты» или «предварительной выплатой»?
Язык в приложении, политике, контракте и расчетном листе должен быть юридически согласован. Для объяснения работнику следует четко указать, что это сумма, которую он получил заранее из допустимой части и которая учитывается в расчете, чтобы избежать ощущения штрафа или неясной платы.
Использование юридического термина «удержание из зарплаты» должно соответствовать Трудовому кодексу и фактической ситуации. Не следует использовать маркетинговые термины вместо юридических заключений.
10. Изменяет ли доступ к заработанной зарплате период выплаты зарплаты?
(См. также: Как регулируется срок выплаты зарплаты?.)
Доступ к заработанной зарплате может создавать несколько моментов выплаты в периоде, но это не означает, что компания изменила форму/периодичность выплаты зарплаты в трудовых отношениях. Необходимо учитывать:
- трудовой договор и политику выплаты зарплаты;
- добровольность запроса;
- когда выплачивается оставшаяся часть;
- расчетную ведомость/лист;
- как фиксируется выплаченная сумма;
- действующие нормы трудового законодательства.
Компания должна получить юридическое подтверждение правильного описания в документах для работников.
11. Когда могут возникнуть налоговые или социальные ошибки?
- считать доступную сумму через доступ к заработанной зарплате общим доходом;
- учитывать заранее полученную сумму как расход дважды;
- вычитать сумму через доступ к заработанной зарплате дважды в расчетной ведомости;
- связывать транзакцию с неправильным человеком или периодом;
- неправильно обрабатывать плату/выгоды, оплаченные компанией;
- пропускать успешные транзакции, близкие к cut-off;
- включать неудачные/ожидающие транзакции в выплаченную сумму;
- изменять работу, но не обновлять расчетную ведомость;
- учитывать работу для нескольких клиентов как дублированную;
- использовать устаревшие налоговые/социальные документы.
12. Отчет о переходе для каждого работника
| Компонент | Источник |
|---|---|
| Общая работа/доход | Учет рабочего времени + расчетная ведомость |
| Налогооблагаемый доход | Расчетная ведомость/налоги, утвержденные |
| Основа для социального страхования | Трудовые документы + расчетная ведомость |
| Рассчитанные налоги/социальное страхование | Расчетная ведомость |
| Успешный доступ к заработанной зарплате | Проверенный журнал транзакций |
| Возвраты/корректировки | Банк + журнал исключений |
| Остаток к выплате | Отчет о переходе |
Не используйте данные напрямую с экрана приложения вместо проверенного отчета.
13. Cut-off: самая сложная проблема при многократных выплатах
(Подробности бухгалтерии: см. Бухгалтерский учет и сверка для доступа к заработанной зарплате.)
Политика должна определять, к какому периоду относится транзакция, созданная до, но завершенная после cut-off. Стороны должны согласовать:
- часовой пояс;
- время закрытия транзакций;
- статус, достаточный для включения в расчетную ведомость;
- обработку ожидающих транзакций через период;
- обработку возвратов после закрытия;
- условия для повторного открытия расчетной ведомости;
- связанные налоговые периоды.
Бухгалтерия и налоговые консультанты должны утвердить; система не должна автоматически «менять дату» для согласования отчетов.
14. Работник увольняется после получения доступа к заработанной зарплате
Компания должна:
- заблокировать новые запросы в соответствии со статусом увольнения;
- закрыть ожидающие транзакции;
- определить фактическую работу и общий доход в конце;
- рассчитать налоги/социальное страхование/права в соответствии с нормами;
- сверить полученные суммы;
- обработать разницу в соответствии с законным соглашением;
- составить расчетный лист/документацию, которую можно объяснить;
- перевести невозвратные суммы в отдельный процесс, если это необходимо.
Не следует автоматически считать любую разницу допустимым удержанием.
15. Документы, которые компания должна хранить
- трудовой договор и политика выплаты зарплаты;
- политика/правила доступа к заработанной зарплате;
- добровольность/подтверждение работника;
- учет рабочего времени и история утверждений/изменений;
- формулы, ставки, лимиты, резервы;
- транзакции и сверенные выписки;
- отчет о переходе с расчетной ведомостью;
- расчетные листы;
- налоговые декларации, удержания и расчеты;
- документы по социальному страхованию;
- счета/документы по плате;
- исключения, возвраты и невозвратные суммы;
- использованные версии правовых документов.
16. Контрольный список для HR, расчетной ведомости и бухгалтерии
HR
- Подтвердить правильность данных о работнике, контракте и статусе работы.
- Объяснить, что доступ к заработанной зарплате не является дополнительной зарплатой.
- Обеспечить канал для объяснения остатка к выплате в конце периода.
Расчетная ведомость
- Учитывать только успешные проверенные транзакции.
- Привязывать к правильному периоду и не вычитать дважды.
- Отделять общий доход от заранее выплаченной суммы.
- Проверять изменения в работе, увольнения и возвраты.
Бухгалтерия/налоги
- Определять природу и момент учета.
- Определять обязательства по удержанию/отчетности.
- Отделять плату и выплаты работнику.
- Сверять банк, задолженности и расчетную ведомость.
Юридический отдел/социальное страхование
- Проверять терминологию, политику и основу для начислений.
- Проверять корректность обработки разницы.
- Обновлять документы, действующие на период.
17. Фразы, которых следует избегать в коммуникации
- «Снятие через доступ к заработанной зарплате полностью не связано с налогами.»
- «Сколько бы раз ни получали, это никак не влияет.»
- «Доступ к заработанной зарплате точно не является займом в любой модели.»
- «Полученная сумма разрешена к вычету в любом случае.»
- «Доступная сумма — это фактическая зарплата.»
- «Резерв — это сумма, удерживаемая компанией.»
Следует использовать условные формулировки, объяснять данные и направлять читателя к официальной политике.
18. Часто задаваемые вопросы
Будет ли налог начисляться дважды, если я получу зарплату заранее дважды в месяц?
Количество переводов не определяет налог. Расчетная ведомость должна правильно учитывать доход, момент и уже удержанные налоги в соответствии с нормами; транзакции через доступ к заработанной зарплате не должны дублироваться.
Используется ли сумма, снятая через доступ к заработанной зарплате, как основа для социального страхования?
Снятая сумма не используется напрямую. Основа определяется трудовыми отношениями и компонентами зарплаты в соответствии с законом, контрактом и расчетной ведомостью.
Почему в конце месяца зарплата меньше?
Потому что часть была получена заранее. Расчетный лист должен показывать общий доход, обязательства, сумму, полученную через доступ к заработанной зарплате, и остаток к выплате.
Облагается ли резерв налогом сразу?
Нельзя делать выводы по названию резерва. Резерв — это просто параметр, уменьшающий доступную сумму для раннего получения; налог определяется по природе дохода и моменту в соответствии с нормами.
Кто отвечает, если данные в приложении и расчетном листе не совпадают?
HR/расчетная ведомость должны сотрудничать с подразделением, управляющим доступом к заработанной зарплате, и бухгалтерией, сверяя работу–транзакции–выписки–расчетные ведомости по коду и периоду.
Официальные правовые источники
- Закон о подоходном налоге № 109/2025/QH15, вступает в силу 01/07/2026.
- Закон № 09/2026/QH16, вносящий изменения в некоторые налоговые законы, вступает в силу 24/04/2026.
- Закон о социальном страховании № 41/2024/QH15, вступает в силу 01/07/2025.
- Декрет 158/2025/NĐ-CP об обязательном социальном страховании, вступает в силу 01/07/2025.
---
Автор: Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
Консультации по решениям доступа к заработанной зарплате для бизнеса: Горячая линия 0937.022.655 · Email info@nhankiet.vn · Доступ к заработанной зарплате для бизнеса