
Как составить бизнес-кейс и рассчитать ROI для доступа к заработанной зарплате: от гипотезы до пилота
Как составить бизнес-кейс и рассчитать ROI для доступа к заработанной зарплате: от гипотезы до пилота
Бизнес-кейс для доступа к заработанной зарплате не должен начинаться с рыночного показателя снижения текучести. Компании необходимо определить какую проблему она хочет решить, каковы текущие базовые затраты, каким образом доступ к заработанной зарплате может повлиять на проблему и как пилотный проект измерит изменения. ROI имеет значение только тогда, когда выгоды осторожно оцениваются и не дублируются.
> Кратко: Рассчитайте три уровня: общая стоимость владения доступом к заработанной зарплате, финансовые выгоды, которые можно конвертировать, и нефинансовые ценности. Затем создайте три сценария: осторожный, базовый и позитивный, проведите пилотный проект с базовой линией или контрольной группой, а затем замените гипотезы фактическими данными перед принятием решения о расширении.
> Примечание: Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet или конкретных клиентов.
1. На какие вопросы должен ответить бизнес-кейс для доступа к заработанной зарплате?
Бизнес-кейс, который можно представить руководству, должен ответить на семь вопросов:
- Какова конкретная бизнес-проблема?
- Каковы масштабы и текущие затраты на проблему?
- Почему доступ к заработанной зарплате может повлиять на эту проблему?
- Что компания должна инвестировать и как управлять?
- Какие выгоды можно конвертировать в деньги, а какие следует просто отслеживать?
- Какие риски и предположения могут исказить результаты?
- Как пилотный проект предоставит достаточные доказательства для принятия решения о расширении?
Если документ просто утверждает, что "доступ к заработанной зарплате — это тренд" или "сотрудникам это нравится", это предложение идеи, а не бизнес-кейс.
2. Начинайте с проблемы, а не с продукта
Компании следует выбрать максимум две основные проблемы для пилотного проекта:
| Проблема | Необходимые базовые показатели | Механизм воздействия доступа к заработанной зарплате |
|---|---|---|
| Ранняя текучесть | Процент текучести за 30/60/90 дней | Снижение финансового давления в середине периода |
| Внезапные отсутствия | Пропущенные смены, недостающие часы, затраты на замену | Сотрудники имеют доступ к средствам на транспорт/жизненные нужды |
| Трудности с наймом | Стоимость найма, дни до заполнения вакансии | Уникальные преимущества в информации о вакансии |
| Ручные авансы | Количество заявок, время обработки, ошибки | Автоматизация условий и выплат |
| Недостаточная прозрачность учета | Заявки на учет/зарплату, время обработки | Отображение утвержденного учета и истории |
| Низкая вовлеченность | eNPS/опросы, процент активации | Повышение контроля над заработанными средствами |
Доступ к заработанной зарплате не исправляет напрямую уровень зарплаты, условия труда, качество управления или ошибки в учете. Если коренная причина связана с этими факторами, не следует приписывать все ожидаемые улучшения доступу к заработанной зарплате.
3. Постройте цепочку воздействия перед тем, как добавлять цифры
Логичная цепочка может выглядеть так:
Быстрое утверждение учета → сотрудники видят доступные средства яснее → доступ к части заработанных средств при необходимости → снижение финансового давления → возможно снижение отсутствий/ранней текучести → компания может сократить затраты на замену сотрудников или смен.
Каждая стрелка — это гипотеза, которую нужно измерить. Если учет не утверждается вовремя, программа не создает доступных средств; в этом случае нельзя заключать, что "доступ к заработанной зарплате неэффективен", не различая ошибки внедрения и эффективность продукта.
4. Рассчитайте общую стоимость владения доступом к заработанной зарплате
4.1. Единовременные затраты
- исследование и разработка процесса;
- интеграция HRM/учета рабочего времени/зарплаты;
- очистка данных о сотрудниках и кодов учета рабочего времени;
- настройка клиентов, смен, лимитов, резервов;
- тестирование, безопасность и юридические аспекты;
- обучение HR, супервизоров, бухгалтерии и сотрудников;
- коммуникация и документация.
4.2. Периодические затраты
- плата за платформу или транзакции, если применимо;
- персонал для управления, поддержки и сверки;
- поддержка интеграции и мониторинг;
- банковские расходы;
- затраты на капитал или альтернативные издержки;
- безопасность, резервное копирование и периодическое тестирование;
- коммуникация для новых сотрудников.
4.3. Ожидаемые рисковые затраты
Можно оценить:
Ожидаемые рисковые затраты = Вероятность события × Убытки при его наступлении
Гипотетический пример: если ожидается, что 0,1% транзакций будут иметь расхождения, требующие обработки, 20 000 транзакций в год, средняя стоимость 150 000 VND за случай, то ожидаемые затраты на обработку составят 3 миллиона VND в год. Число должно основываться на пилотном проекте, а не на догадках для окончательного решения.
5. Группы выгод, которые можно конвертировать в деньги
(Подробнее: Как доступ к заработанной зарплате снижает ручные авансы.)
5.1. Снижение затрат на обработку ручных авансов
Выгода = Снижение количества ручных заявок × Экономия времени на заявку × Затраты на персонал в час
Гипотетический пример: 1 000 заявок в год, снижение на 700 заявок, каждая заявка занимает 20 минут, полные затраты на персонал 120 000 VND в час:
700 × 20/60 × 120 000 = 28 000 000 VND в год.
Учитывайте только время, которое действительно освобождается или используется для более ценной работы; не считайте каждую сэкономленную минуту как возвращенные деньги.
5.2. Снижение затрат на замену из-за текучести
Выгода = Количество предотвращенных увольнений × Средние затраты на замену
Затраты на замену могут включать рекламу, отбор, обучение, униформу, медицинские осмотры, время HR/супервизоров и недостающую производительность. Не используйте международный процент затрат на замену, если компания может рассчитать его на основе внутренних данных.
5.3. Снижение затрат на замену смен и отсутствия
Выгода = Снижение количества пропущенных смен × Дополнительные затраты на смену
Дополнительные затраты могут включать сверхурочные, транспортировку, время на координацию или штрафы за услуги. Исключите часть, уже учтенную в выгодах от снижения текучести, чтобы избежать дублирования.
5.4. Снижение ошибок и времени на сверку
Измерьте количество часов, которые бухгалтерия/финансы тратят на поиск расхождений, количество корректировочных заявок и затраты на обработку жалоб. Учитывайте выгоды только в том случае, если новый процесс действительно снижает эти действия.
5.5. Ценность от найма
Если доступ к заработанной зарплате помогает увеличить процент принятия предложений или сократить время на заполнение вакансий, компания может оценить ценность от сокращения дней без сотрудников. Однако необходима надежная A/B кампания по найму или сравнение; не приписывайте все изменения доступу к заработанной зарплате, если одновременно повышается зарплата или изменяется источник найма.
6. Выгоды, которые не следует сразу конвертировать в деньги
- ощущение предоставления полномочий;
- прозрачность утвержденного учета;
- опыт сотрудников;
- репутация бренда работодателя;
- финансовая грамотность;
- снижение стресса от самостоятельной отчетности;
- улучшение качества данных учета рабочего времени.
Эти показатели все еще важны, но их следует представлять на стратегической панели, а не приписывать им денежную ценность без достаточных оснований.
7. Формула ROI и срок окупаемости
ROI
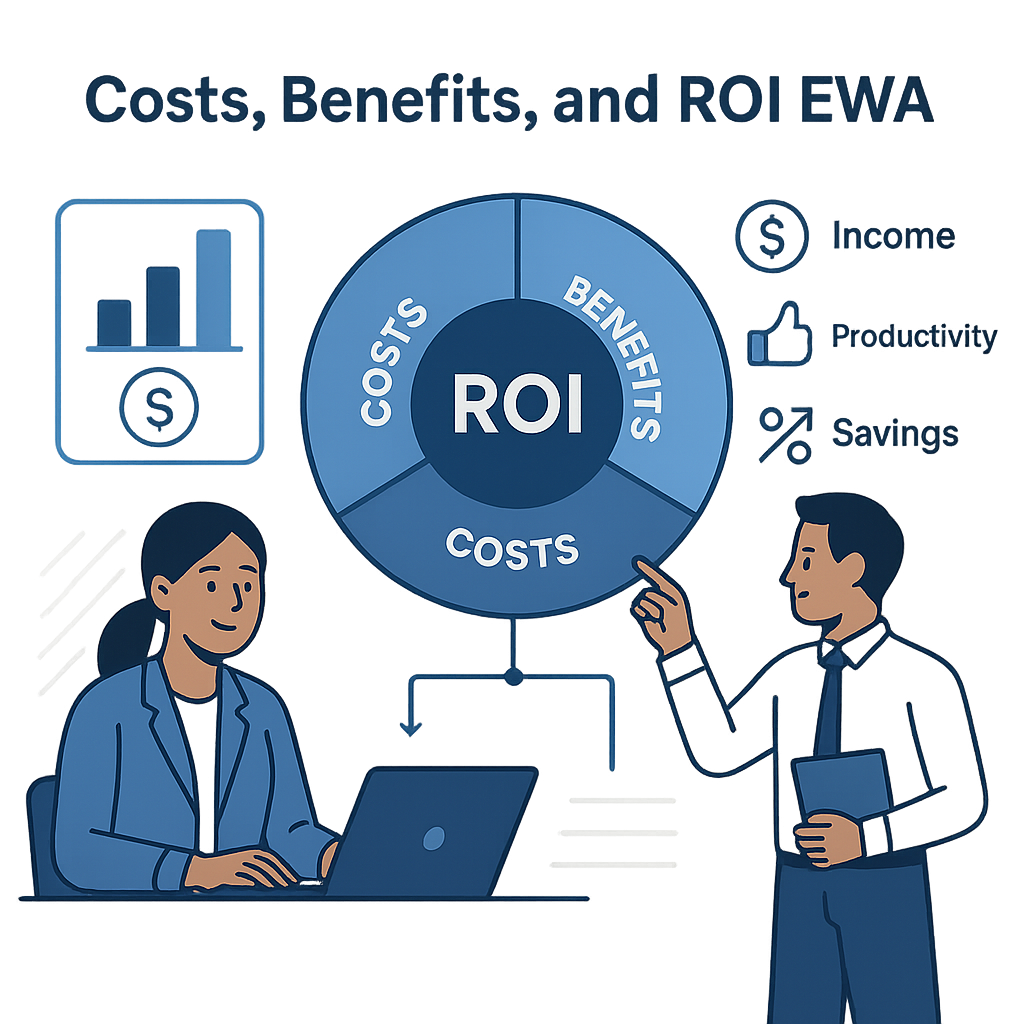
ROI (%) = (Общая финансовая выгода − Общие затраты) / Общие затраты × 100%
Чистая выгода
Чистая выгода = Общая финансовая выгода − Общие затраты
Срок окупаемости
Срок окупаемости = Первоначальные инвестиционные затраты / Среднемесячная чистая выгода
Если выгоды значительно меняются в зависимости от сезона, используйте ежемесячный денежный поток вместо среднего деления.
8. Пример гипотетического бизнес-кейса
Компания с 2 000 сотрудников строит сценарий на один год:
Гипотетические затраты
| Статья | Значение |
|---|---|
| Настройка и интеграция | 180 миллионов VND |
| Обучение и коммуникация | 40 миллионов VND |
| Управление/платформа | 240 миллионов VND |
| Поддержка, сверка, контроль | 80 миллионов VND |
| Резерв на риски | 20 миллионов VND |
| Общие затраты | 560 миллионов VND |
Гипотетические выгоды
| Статья | Значение |
|---|---|
| Снижение обработки ручных авансов | 80 миллионов VND |
| Снижение затрат на замену | 300 миллионов VND |
| Снижение затрат на замену смен/отсутствия | 180 миллионов VND |
| Снижение времени на сверку | 70 миллионов VND |
| Общая выгода | 630 миллионов VND |
В этом случае:
Чистая выгода = 630 − 560 = 70 миллионов VND
ROI = 70 / 560 × 100% = 12,5%
Это всего лишь пример формулы. Если "снижение затрат на замену" и "снижение затрат на замену смен" происходят из-за одной и той же смены, необходимо пересмотреть, чтобы не дублировать одну и ту же выгоду дважды.
9. Создайте три сценария вместо одного красивого числа
| Переменная | Осторожный | Базовый | Позитивный |
|---|---|---|---|
| Процент активации | 25% | 45% | 65% |
| Учет утвержден вовремя | 70% | 85% | 95% |
| Предотвращенные увольнения | Низкий | Средний | Высокий |
| Затраты на интеграцию | Высокие | Оценочные | Низкие |
| Заявки на поддержку | Высокие | Средние | Низкие |
Бизнес-кейс должен быть принят, если осторожный сценарий все еще находится в пределах допустимого риска для компании, а не только потому, что позитивный сценарий привлекателен.
10. Дизайн пилотного проекта для измерения реального воздействия
(План и KPI: см. План пилотного проекта доступа к заработанной зарплате на 90 дней и Измерение эффективности доступа к заработанной зарплате с помощью KPI.)
10.1. Выбор области
- один или два клиента/завода с относительно стабильной ситуацией;
- группа достаточно большая, чтобы получить сигнал, но достаточно маленькая для контроля;
- как минимум один расчетный период параллельно;
- не изменяйте одновременно слишком много крупных политик.
10.2. Создание базовой линии
Соберите минимум 8–12 недель данных до пилотного проекта для показателей с высокой изменчивостью. Если есть сильный сезонный фактор, сравните с аналогичным периодом прошлого года или используйте аналогичную группу.
10.3. Выбор контрольной группы
Если возможно, выберите группу, которая еще не имеет доступа к заработанной зарплате, но аналогична по местоположению, сменам, уровню зарплаты, стажу и управлению. Не сравнивайте стабильный завод с новым объектом и не делайте выводы на основе различий.
10.4. Определение успеха и порогов остановки
Например:
- как минимум 90% учета, соответствующего критериям, утверждено вовремя;
- расхождения в расчетах ниже утвержденного порога;
- нет дублирующихся транзакций;
- серьезные заявки обрабатываются в рамках SLA пилота;
- уровень использования и обратная связь достигают порога;
- один или два бизнес-показателя имеют тенденцию к улучшению.
Официальные пороги должны быть согласованы между компанией и Nhan Kiet, не используйте этот пример напрямую.
11. Что должно быть на панели пилотного проекта?
(Пример отчета: см. Результаты пилотного проекта доступа к заработанной зарплате: KPI и уроки.)
| Группа | Показатель |
|---|---|
| Доступ | Количество соответствующих критериям, активированных, подтвержденных VPBank |
| Управление | Учет утвержден вовремя, время от учета до доступности |
| Использование | Пользователи, количество транзакций, медианная сумма, частота |
| Деньги | Успешные, неудачные, зависшие, время на сверку |
| Зарплата | Общая сумма полученных, общая сумма вычетов, расхождения |
| Поддержка | Заявки на 1 000 человек, причины, время обработки |
| Персонал | Отсутствия, ранние увольнения, принятие предложений, удержание |
| Опыт | Правильное понимание продукта, удовлетворенность, жалобы |
Следует разделять ведущие показатели и показатели результатов. Например, утверждение учета вовремя — это ведущий показатель; снижение текучести — это результат, который может проявиться позже.
12. Ошибки, которые приводят к завышению ROI
Использование рыночных данных вместо данных компании
Бенчмарки подходят для формирования гипотез, но не для достижения результатов.
Дублирование выгод
Один предотвращенный случай увольнения не должен одновременно учитывать все затраты на замену, всю недостающую производительность и все затраты на замену смен, если эти статьи пересекаются.
Игнорирование внутренних затрат
Часы работы HR, IT, юридического отдела, бухгалтерии и супервизоров — это реальные ресурсы, даже если нет счета от поставщика.
Приписывание всех изменений доступу к заработанной зарплате
Если одновременно повышается зарплата, меняется управление или предлагаются бонусы за найм, необходимо использовать методику для разделения воздействия.
Измерение только пользователей
Сотрудники, активно использующие доступ к заработанной зарплате, могут отличаться от тех, кто его не использует. Необходимо анализировать по критериям соответствия, приглашению, активации и использованию.
Игнорирование затрат на капитал и рисков
Кто предоставляет капитал, время возврата, невозвратные суммы и альтернативные издержки должны быть учтены в модели, когда политика будет четко определена.
13. Какие данные нужны для бизнес-кейса доступа к заработанной зарплате?
Из системы можно сформировать такие данные, как:
- количество сотрудников с утвержденным учетом;
- доступная сумма по дням;
- количество заявок и сумма;
- статус транзакций;
- время на сверку;
- сумма, полученная за период;
- расхождения и невозвратные суммы;
- источник учета и утверждающий.
Nhan Kiet необходимо добавить бизнес/персональные данные:
- дата приема и увольнения;
- отсутствия и замены смен;
- затраты на найм;
- время на обработку ручных авансов;
- заявки HR/бухгалтерии;
- затраты на капитал и управление;
- опросы сотрудников;
- группа клиентов/отрасль/смена.
Только когда оба уровня данных связаны с помощью идентификаторов и соответствующих временных периодов, можно провести надежный анализ ROI.
14. Кто отвечает за каждую часть бизнес-кейса?
| Часть | Ответственный | Сотрудничество |
|---|---|---|
| Проблема и цели | HR/Операционный отдел | Руководство |
| Затраты на найм/текучесть | HR | Финансы |
| Затраты на капитал и управление | Финансы | Nhan Kiet |
| Данные учета/транзакций | Управление продуктом | IT/Бухгалтерия |
| Методика измерения | BI/Финансы | HR |
| Юридические/данные риски | Юридический отдел/DPO | IT |
| Решение о расширении | Исполнительный спонсор | Проектный комитет |
Поставщик решения может поддерживать модель, но компания должна владеть предположениями и утверждать входные данные.
15. Пример одностраничного резюме для руководства
- Проблема: одно предложение и три базовых показателя.
- Целевая аудитория: кто, где, сколько человек.
- Решение: поток от утвержденного учета до вычетов из зарплаты.
- Затраты: единовременные, периодические, капитал и риски.
- Выгоды: финансовые и нефинансовые, без дублирования.
- Три сценария: осторожный, базовый, позитивный.
- Пилот: область, время, показатели, пороги остановки.
- Риски: юридические, данные, деньги, управление.
- Необходимое решение: бюджет, спонсор, область и условия расширения.
16. Часто задаваемые вопросы
Доступ к заработанной зарплате гарантированно создаст положительный ROI?
Нет. Результаты зависят от базовой проблемы, уровня использования, скорости утверждения учета, затрат, дизайна управления и реального воздействия в компании.
Как скоро можно измерить ROI?
Операционные показатели могут быть видны в течение нескольких недель; удержание или найм требуют большего времени. Следует определить время оценки для каждой группы показателей, а не ждать одного единственного числа.
Можно ли использовать международные данные в проекте?
Можно использовать как ориентир с указанием источника, но они должны быть помечены как справочные. Решение о расширении должно основываться на данных пилотного проекта и внутренних затратах.
Если финансовый ROI низкий, стоит ли прекращать?
Не обязательно. Компания может рассматривать доступ к заработанной зарплате как стратегическое преимущество или инфраструктуру данных. Однако необходимо четко определить цели и бюджет, не превращая нефинансовые выгоды в необоснованные цифры.
Есть ли у доступа к заработанной зарплате реальные данные о ROI?
Текущая информация системы не предоставляет подтвержденных бизнес-данных о снижении текучести, снижении отсутствий или экономии на найме. Nhan Kiet необходимо извлечь и проверить данные перед публикацией.
17. Заключение
Надежный бизнес-кейс для доступа к заработанной зарплате не обещает результатов до измерения. Он превращает идею преимущества в цепочку гипотез с затратами, доказательствами и порогами принятия решений. Компании следует начинать с реальной проблемы, использовать свои базовые данные, учитывать все затраты, избегать дублирования выгод и разрабатывать пилотный проект, чтобы ответить на вопрос: где, для кого, при каких условиях и с какими затратами доступ к заработанной зарплате создает ценность?
---
Автор: Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
Консультации по решениям доступа к заработанной зарплате для компаний: Горячая линия 0937.022.655 · Email info@nhankiet.vn · Доступ к заработанной зарплате для компаний