
Карта моделей доступа к заработной плате вьетнамского рынка
Карта моделей доступа к заработной плате во Вьетнаме: как компаниям классифицировать и сравнивать?
На вьетнамском рынке используются различные термины, такие как доступ к заработанной зарплате (EWA), гибкая выплата зарплаты, авансирование заработной платы и предварительная выплата зарплаты. Одинаковые названия не всегда означают одинаковую архитектуру. Чтобы правильно сравнить, компании должны начать с источников данных, способов определения заработанных средств, источников финансирования, затрат, прав на утверждение и сверки в конце периода.
> Кратко: Не следует выбирать EWA, задавая только вопрос "быстро ли поступают деньги?". Проверьте шесть уровней: правильный человек → правильная подтвержденная работа → правильная доступная сумма → правильный счет → правильная транзакция → правильный расчетный период.
> Предупреждение: Эта статья является картой классификации операций, а не рейтингом поставщиков или юридическим мнением. То, как компания описывает свой продукт, не определяет его юридическую природу. Все выводы должны основываться на контракте, денежном потоке, сборах, правах и фактических процедурах.
1. Как следует понимать EWA?
С точки зрения операционной деятельности, EWA позволяет работникам получить доступ к части дохода, заработанного за выполненную работу, до установленного дня выплаты зарплаты. Три ключевых элемента:
- доступная сумма связана с данными о выполненной работе;
- работник самостоятельно запрашивает в рамках политики;
- транзакция учитывается или сверяется в расчетной ведомости в соответствующий период.
Если сумма не основана на выполненной работе, если возникает независимое кредитное обязательство или если задолженность существует вне отношений заработной платы, компания должна провести отдельную проверку, прежде чем называть это EWA.
2. Почему нельзя составить карту только по названию приложения?
Приложение может быть только интерфейсом, в то время как данные о работе поступают из HRM компании, деньги — от финансового партнера, а расчет заработной платы обрабатывается другой стороной. Наоборот, система может управлять почти всей цепочкой от учета рабочего времени до сверки зарплаты.
Поэтому утверждение "поставщик A имеет EWA" недостаточно для сравнения. Необходимо ответить на следующие вопросы:
- кто подтверждает, что работник работает;
- какой источник подтверждает выполненную работу;
- кто утверждает или блокирует данные о работе;
- какая формула определяет доступную сумму;
- с какого счета производятся выплаты;
- какие сборы оплачивают работник или компания;
- как обрабатываются неудачные, зависшие или дублирующие транзакции;
- кто сверяет с расчетной ведомостью в конце периода.
3. Шесть распространенных моделей, которые компании рассматривают при изучении EWA
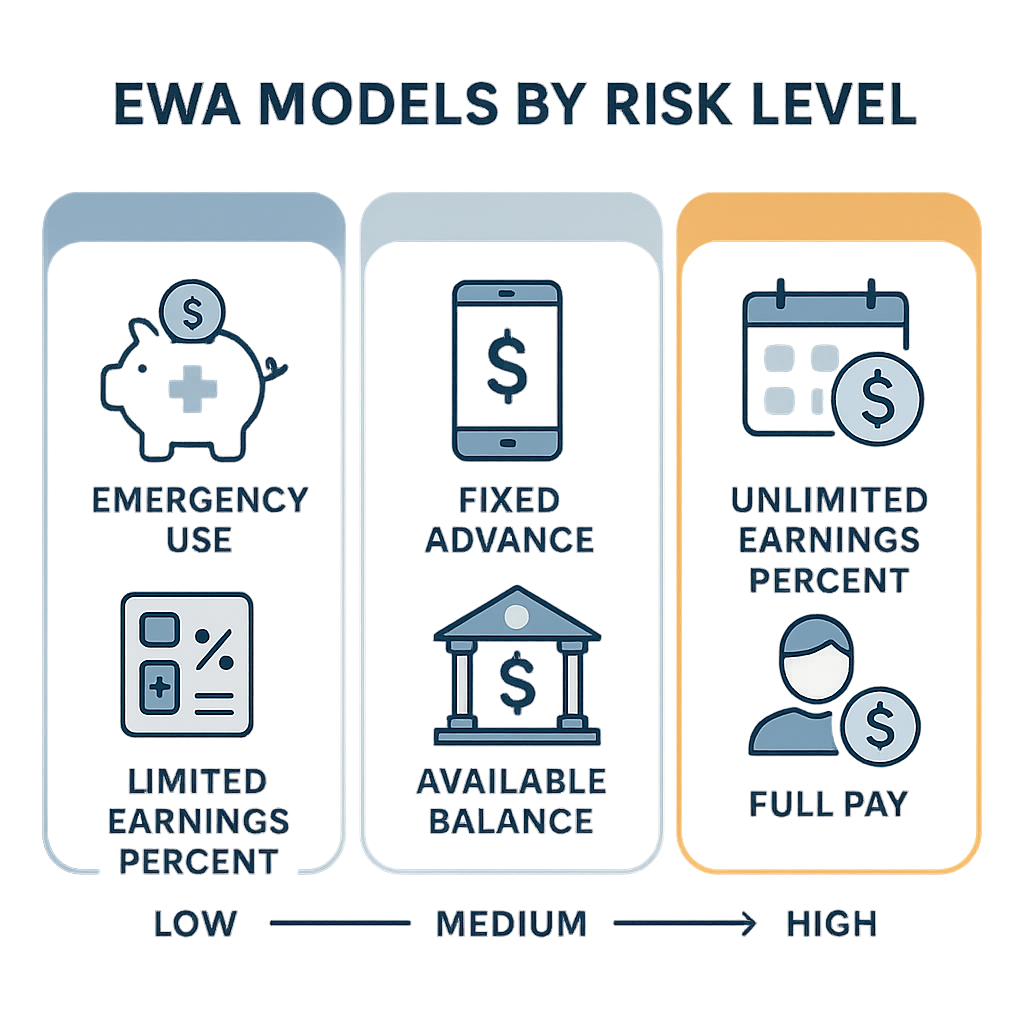
(Сравнение с авансом: см. Чем отличается традиционный аванс от EWA?.)
Это классификация по архитектуре, а не утверждение, что на рынке существует только шесть типов.
Модель 1 — Традиционный аванс, управляемый компанией
Работник подает запрос; менеджер, HR или бухгалтерия проверяют; компания самостоятельно выплачивает и удерживает в расчетный период.
Подходит, когда: небольшой масштаб, низкий спрос и политика с множеством исключений, требующих ручного утверждения.
Важные моменты: время обработки, права на утверждение, документы, нагрузка на расчет заработной платы и риск несогласованных решений.
Это может быть внутренний аванс, не обязательно цифровая система EWA.
Модель 2 — EWA, интегрированная с HRM или расчетом заработной платы
Поставщик получает данные о сотрудниках, работе или доходах из системы компании. Доступная сумма рассчитывается автоматически, а транзакция отправляется обратно в расчет заработной платы для сверки.
Преимущества: сокращение процедур и возможность внедрения на различных системах учета рабочего времени.
Ключевые вопросы: как часто обновляются данные, кто несет ответственность за исправление данных, и как предотвращается повторное использование одной и той же части дохода.
Модель 3 — EWA с замкнутым циклом от учета рабочего времени до расчета заработной платы
Учет рабочего времени, утверждение работы, расчет доступной суммы, запрос на получение денег, выплата, сверка и расчетная ведомость находятся в одной цепочке с возможностью отслеживания.
Преимущества: снижение разрывов в данных, удобство расследования несоответствий от результата до источника.
Проблемы: более широкий охват обработки данных, требования к разграничению прав, безопасности, непрерывности бизнеса и более строгому аудиту.
Доступ к заработной плате компании Nhan Kiet относится к этой архитектуре в рамках системы: источник данных может быть из приложения, таблицы клиента или ERP; только утвержденная работа генерирует доступную сумму; успешные транзакции включаются в сверку и расчетный период.
Модель 4 — EWA с финансированием третьей стороны
Поставщик или финансовый партнер выплачивает деньги заранее; компания выполняет обязательства по сверке согласно соглашению.
Потенциальные преимущества: компании не нужно самостоятельно организовывать каждую выплату в течение дня.
Необходимо уточнить: кто предоставляет финансирование, права на взыскание, сборы, случаи увольнения работника, уменьшение работы и невозможность возврата транзакции. Нельзя делать выводы о юридической природе только из-за "0% процентов".
Модель 5 — EWA в сотрудничестве с банком
Поставщик EWA, компания и банк сотрудничают для определения прав на получение и осуществление платежей. Некоторые платформы описывают свое решение как сотрудничество с компанией и банком, чтобы работники могли получить доступ к заработанной зарплате до дня выплаты.
Оценочные моменты: банк выступает в роли платежного агента или финансирует; время поступления денег; условия счета; сборы; сверка; ответственность в случае неясного статуса транзакции.
Модель 6 — Платформа финансовых благ с EWA как компонентом
EWA размещается вместе с финансовым образованием, благами, внутренними коммуникациями или другими услугами. Некоторые платформы описывают свое решение как "гибкую выплату зарплаты", соединяющуюся с компанией, обновляющую данные о работе/доходах и предоставляющую финансовый контент; другие описывают EWA как право доступа к заработанной зарплате, включенное в пакет благ сотрудника.
Важные моменты: четко отделить функцию EWA от других продуктов, какие данные передаются кому, действительно ли работник добровольно участвует и стоимость каждого компонента.
4. Быстрая сравнительная матрица
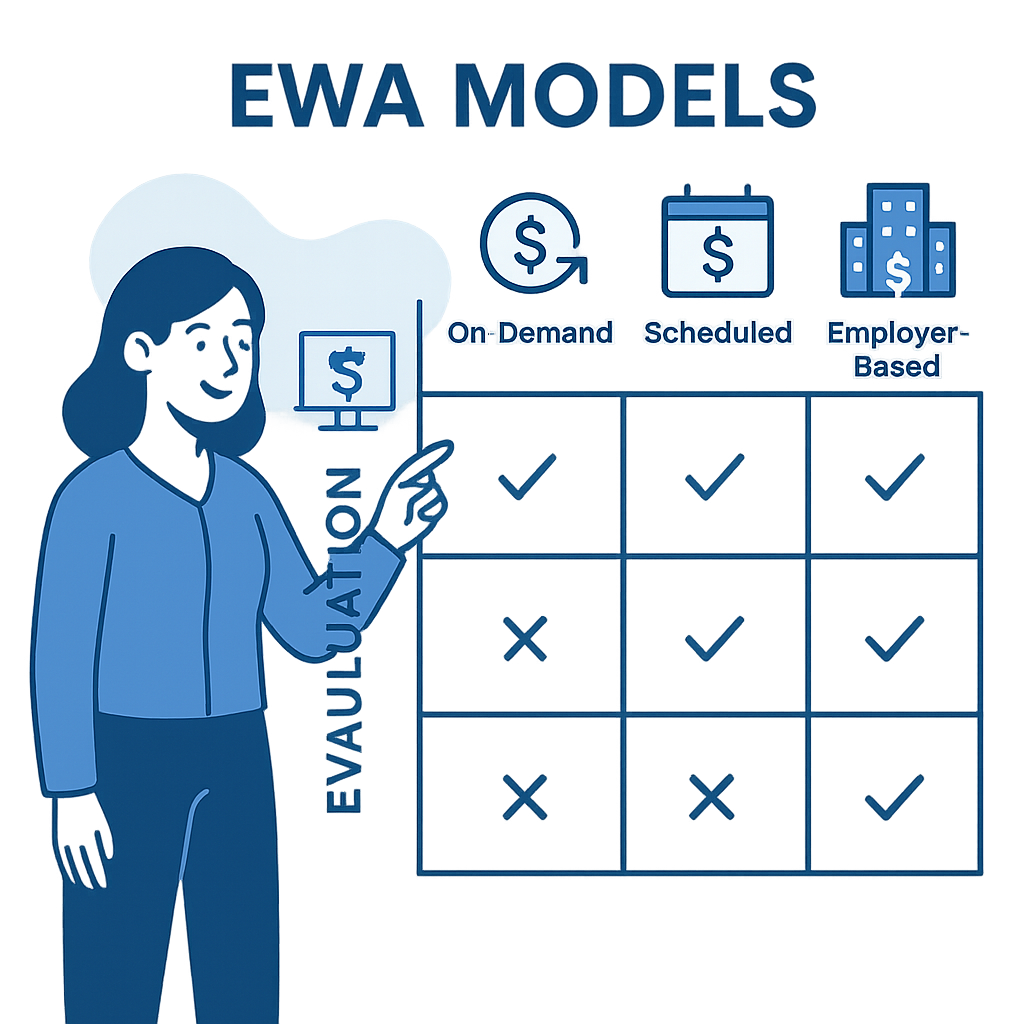
| Критерий | Традиционный аванс | Интеграция HRM/расчет зарплаты | Замкнутый цикл | Финансирование третьей стороны | Сотрудничество с банком | Платформа благ |
|---|---|---|---|---|---|---|
| Данные о работе | Ручная проверка | Из системы компании | В цепочке или из нескольких источников | Из компании | Из компании/партнера | В зависимости от конфигурации |
| Скорость | По утверждению | Может быть автоматической | Может быть в реальном времени | Зависит от интеграции | Зависит от банка | Зависит от компонента EWA |
| Источник финансирования | Компания | В зависимости от контракта | В зависимости от дизайна | Поставщик/партнер | Требует проверки | Требует проверки |
| Сверка с расчетом зарплаты | Внутренняя | Через интеграцию | В цепочке отслеживания | Многосторонний обмен | Многосторонний | В зависимости от поставщика |
| Основные риски | Медленное/неправильное утверждение | Несоответствие данных | Широкий охват системы | Источник финансирования/взыскание | Межсторонний статус | Смешение целей/данных |
Матрица — это только отправная точка. Один поставщик может комбинировать несколько моделей.
5. 12 осей, которые компании должны использовать для оценки
(Критерии: см. Контрольный список выбора поставщика EWA и Как компании оценивают поставщиков EWA.)
5.1. Трудовые отношения
Кто подтверждает, что работник активен, уволен, переведен или работает в нескольких местах? Данные обновляются по событию или по расписанию?
5.2. Источник данных о работе
Источник истины — это учет рабочего времени, приложение, Google Sheet, HRM или расчет зарплаты? Если два источника расходятся, какой из них имеет приоритет?
5.3. Статус работы, разрешенный к использованию
Система использует только что зарегистрированную работу, утвержденную работу или подтвержденную работу? Есть ли блокировка текущего и будущего дня?
5.4. Формула доступной суммы
Формула должна учитывать ставку, полученную сумму, резерв, лимиты и округление. HR должен иметь возможность пересчитать образец на основе исходных данных.
5.5. Лимиты и ответственное использование
Проверьте минимальный уровень, лимит на каждую транзакцию, лимит на день/период, доступный процент и оставшуюся часть для сверки.
5.6. Источник финансирования
Деньги компании, поставщика или финансового партнера? Кто несет риск при уменьшении работы или увольнении работника?
5.7. Затраты
Кто оплачивает сборы: работник, компания или другая сторона? Сборы рассчитываются за транзакцию, подписку, процент или пакет? Есть ли дополнительные услуги?
5.8. Идентификация и счет получателя
Счет принадлежит владельцу? Есть ли проверка имени, eKYC, контроль смены устройства и смены счета?
5.9. Безопасность транзакций
Есть ли стабильный код транзакции, блокировка против дублирования, проверка отклика и механизм fail-closed при неясном статусе?
5.10. Сверка
Есть ли сверка системы–банка–расчета зарплаты? Кто обрабатывает зависшие суммы и каков срок?
5.11. Данные и безопасность
Кто определяет цель, кто обрабатывает, где хранятся данные, как долго и какие сторонние компании имеют доступ?
5.12. Юридические и контрактные вопросы
Контракт должен точно описывать услугу, денежный поток, сборы, ответственность, данные, жалобы, инциденты, прекращение и обработку остатков. Компания должна получить юридическое заключение для конкретной модели.
6. Где находится доступ к заработной плате на этой карте?
(См. также: Чем отличается доступ к заработной плате от независимых приложений для авансирования и Кто предоставляет финансирование для доступа к заработной плате?.)
Согласно системной документации компании Nhan Kiet, доступ к заработной плате разработан вокруг цепочки:
действительный работник → утвержденная работа → доступная сумма → запрос на получение → банковская выплата → сверка → расчет зарплаты
Технические аспекты, которые можно проверить:
- три группы источников данных: приложение, таблица клиента и ERP;
- клиент или супервайзер имеют право на утверждение; исправление утвержденной работы возвращает ее на утверждение и сохраняет журнал;
- формула вычитает утвержденную работу из полученной суммы и резерва;
- сервер проверяет условия перед каждой транзакцией;
- счет VPBank работника проверяется по имени и блокируется после аутентификации в стандартном потоке;
- неясный статус удерживается в ожидании, а не считается неудачей;
- зависшие суммы проверяются и сверяются на следующий день;
- использованные рабочие дни отмечаются, чтобы не переноситься на следующий период.
Эти аспекты не должны использоваться как рыночные заявления, если Nhan Kiet не утвердил их, включая: коммерческое финансирование, долгосрочную политику сборов, официальные юридические заключения, объем транзакций, влияние на уровень текучести кадров и позиционирование по сравнению с другими решениями.
7. 20 вопросов, которые следует задать поставщику перед демонстрацией
- Как система определяет "заработанную зарплату"?
- Какие источники данных о работе используются и как часто они обновляются?
- Генерирует ли неутвержденная работа доступную сумму?
- Что происходит, если работа исправляется после получения денег работником?
- Какова формула и правила округления?
- Есть ли резерв или удерживаемый процент?
- Кто настраивает и утверждает лимиты?
- С какого счета производится выплата?
- Участвует ли какой-либо финансовый партнер?
- Какие сборы оплачивают работник и компания?
- На какой счет поступают деньги и как проверяется его принадлежность?
- Как предотвращается дублирование транзакций?
- Что делает система при тайм-ауте банка?
- Какой цикл сверки выписок и расчета зарплаты?
- Кто несет ответственность за невозвратные суммы?
- Как поддерживаются уволенные работники или работающие в нескольких местах?
- Какие данные собираются, как долго хранятся и кому передаются?
- Каковы SLA, RTO, RPO и процедуры в случае инцидентов?
- Может ли компания экспортировать данные/журнал аудита?
- Как обрабатываются данные и остатки при прекращении услуги?
8. Шесть признаков, что нужно остановиться для дополнительной оценки
- только говорят "без процентов", но не раскрывают полные сборы;
- не могут объяснить источник доступной суммы;
- будущая работа или неподтвержденный доход все равно используются;
- неясный статус банка, но система позволяет повторную отправку;
- нет отчета о связи транзакций с расчетом зарплаты;
- используют название "EWA" вместо юридического анализа и контракта.
9. Какую модель должна выбрать компания?
Нет одной лучшей модели для всех компаний. Выбор зависит от масштаба, качества данных о работе, возможностей расчета зарплаты, денежного потока, отрасли, распределенности мест и уровня риска.
- Малые компании с низким спросом могут оптимизировать процесс авансирования.
- Компании с устойчивой HRM/расчетом зарплаты могут предпочесть интеграцию.
- Компании с большим количеством работников на передовой, множеством рабочих мест или разнообразными графиками должны оценить более глубокую цепочку отслеживания.
- Компании, не желающие самостоятельно организовывать денежный поток, должны тщательно оценить модель финансирования и многопартийную ответственность.
Проведите пилотный проект в небольшом масштабе, пересчитайте образцы транзакций, проведите тренировки на исключения и расширяйте только после того, как три книги работа – банк – расчет зарплаты совпадут.
10. Часто задаваемые вопросы
EWA и авансирование полностью идентичны?
Не следует автоматически считать их идентичными. "Авансирование" — это более широкое понятие; EWA обычно подчеркивает часть заработанного дохода и возможность отслеживания от данных о работе до сверки. Конкретная природа зависит от процесса, контракта и применимого законодательства.
EWA является займом?
Нельзя сделать вывод для всех продуктов только по ярлыку EWA. Необходимо выяснить, основана ли сумма на выполненной работе, есть ли независимое обязательство по возврату, какие сборы/проценты, кто предоставляет финансирование и каковы права на взыскание.
"0% процентов" означает отсутствие сборов?
Нет. Могут существовать сборы за транзакции, подписку, дополнительные услуги или расходы, оплачиваемые компанией. Требуйте полный список сборов.
Необходимо ли интегрировать учет рабочего времени?
Если система хочет рассчитывать доступную сумму на основе выполненной работы, ей нужен надежный источник данных. Интеграция может быть через API, файлы, таблицы, расчет зарплаты или учет рабочего времени в одной системе.
Следует ли сравнивать поставщиков по скорости перевода денег?
Скорость важна, но недостаточна. Быстрая транзакция с неправильной работой, неправильным человеком или без сверки создаст больший риск, чем выгоду.
Источники информации о рынке
- CFPB: Data Spotlight on the Paycheck Advance Market — Бюро финансовой защиты потребителей.
- Federal Reserve Bank of Kansas City: As Earned Wage Access Grows, Oversight Tries to Catch Up.
Статья описывает модели по общим типам, не упоминает конкретные бренды и не подтверждает независимо эффективность, долю рынка или юридическую природу какого-либо поставщика.
---
Автор: Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
Консультации по решениям доступа к заработной плате для компаний: Горячая линия 0937.022.655 · Email info@nhankiet.vn · Доступ к заработной плате для компаний