
Когда стоит и не стоит получать зарплату заранее? Принципы ответственного использования доступа к заработанной зарплате
Когда стоит и не стоит получать зарплату заранее? Принципы ответственного использования доступа к заработанной зарплате
Работники могут рассмотреть возможность получения зарплаты заранее через доступ к заработанной зарплате, если возникает необходимость в срочных расходах до дня выплаты зарплаты, и оставшаяся часть зарплаты будет достаточной для предстоящих обязательств. Не стоит использовать весь лимит только потому, что приложение это позволяет, использовать для импульсивных покупок, рискованных инвестиций или постоянных снятий для покрытия повторяющихся дефицитов без плана корректировки.
> Примечание: Статья предоставляет общие принципы управления денежными потоками и не заменяет финансовую консультацию для конкретных ситуаций. Конфигурации и политика доступа к заработанной зарплате могут быть обновлены Nhan Kiet; пользователи должны читать информацию, отображаемую в приложении на момент транзакции.
Кратко
Доступ к заработанной зарплате изменяет время получения части заработанных средств, не увеличивая общий доход.
Лимит — это сумма, которую система позволяет получить в данный момент, а не сумма, которую работник должен использовать полностью.
Разумная транзакция должна решать конкретную потребность и не ухудшать бюджет до следующей зарплаты.
Если приходится получать заранее почти каждый период для одной и той же регулярной траты, это может быть признаком необходимости пересмотра даты платежа, бюджета или поиска соответствующей поддержки.
Не передавайте аккаунт, пароль, OTP, удостоверение личности или телефон другим людям для снятия средств.
1. Что на самом деле означает получение зарплаты заранее?
(Основное понятие: см. Что такое утвержденная работа?.)
В проверенной модели доступа к заработанной зарплате работники могут получать деньги только на основе отработанных и утвержденных дней. Система блокирует текущий и будущие дни, затем рассчитывает доступную сумму на основе отработанных дней, ставки/дня клиента, уже полученной суммы в периоде и резервного удержания.
Работники самостоятельно решают, получать ли средства. Каждый раз при запросе пользователи подтверждают, что это аванс на основе временно рассчитанных рабочих дней, который будет учтен в зарплате.
Самое важное, что нужно понять:
> Получение средств заранее означает, что сумма, переведенная в день зарплаты, уменьшится на соответствующую сумму, так как часть зарплаты уже была выплачена заранее.
Это не «дополнительная премия» и не новый доход. Поэтому решение о получении зарплаты заранее следует рассматривать как решение о распределении денежных потоков между двумя временными точками.
2. Когда стоит рассмотреть возможность получения зарплаты заранее?
Нет универсального списка для всех. Однако некоторые ситуации могут быть более подходящими, если необходимая сумма известна, есть план и это не нарушает баланс зарплатного периода.
Медицинские или оздоровительные расходы, требующие срочного решения
Например, покупка предписанных лекарств, необходимое медицинское обследование или транспортные расходы для ухода за близкими. Работники все же должны проверить страховку, политику поддержки компании и другие подходящие источники оплаты перед принятием решения.
Расходы, поддерживающие возможность работать
Бензин, билеты на транспорт, ремонт необходимого транспортного средства или питание, чтобы продолжать ходить на работу, могут быть разумной потребностью. Цель — защитить возможность получения дохода, а не увеличить произвольные расходы.
Необходимые счета, срок оплаты которых наступает до дня зарплаты
Электричество, вода, аренда жилья или обучение с конкретными сроками могут создать разрыв между днем оплаты и днем получения зарплаты. Необходимо сравнить сумму, полученную заранее, с последствиями просрочки и оставшимся бюджетом.
Неожиданные семейные расходы
Необходимый ремонт, уход за детьми или срочные поездки могут потребовать решения до зарплаты. Следует получить только недостающую часть, не выбирая автоматически весь лимит.
Избежание рискованного выбора или более высоких затрат
Если альтернативой является непрозрачный источник денег, требующий предоставления контактов, высокие комиссии или угрозы взыскания, доступ к заработанной зарплате может быть более безопасным. Однако пользователи все равно должны проверять условия доступа к заработанной зарплате и не использовать одну транзакцию для сокрытия долговой проблемы.
Расходы, уже запланированные в бюджете, но с несовпадающими датами
Это случай «несовпадения времени», а не «недостатка дохода»: общий источник средств в периоде остается достаточным, только даты получения и расходования не совпадают. Получение средств заранее может помочь сгладить денежные потоки, если работник уже рассчитал оставшуюся часть.
3. Когда не стоит получать зарплату заранее?
Только потому, что лимит доступен
Лимит в 1 миллион или 3 миллиона рублей не создает потребности в использовании. Если нет конкретных расходов, удержание денег до дня зарплаты обычно помогает работникам поддерживать лучшую финансовую дисциплину.
Импульсивные покупки или развлечения, превышающие бюджет
Скидки, питание вне плана, обновление телефона или потребление по эмоциям могут принести кратковременное удовлетворение, но оставят меньше денег на необходимые нужды в день зарплаты.
Азартные игры или игры с выигрышем
Не стоит использовать заработанные деньги для ставок с надеждой «отыграться». Если есть признаки трудностей с контролем поведения, следует обратиться за поддержкой к доверенному лицу или соответствующему специалисту.
Рискованные инвестиции или покупка активов с высокой волатильностью
Лимит доступа к заработанной зарплате не является инвестиционным капиталом. Не стоит получать средства заранее для игры на фондовом рынке, криптовалюте или участия в возможности с обещанной высокой прибылью, особенно если риски не ясны.
Снятие средств или перевод денег для неизвестных лиц
Не получайте деньги за других, не давайте в долг аккаунт и не переводите средства по указанию лиц, выдающих себя за сотрудников поддержки. Стандартный поток перевода средств на счет VPBank, зарегистрированный на имя самого работника.
Работа, находящаяся в споре или подлежащая корректировке
Если работник знает, что смена была ошибочной, отпуск не обновлен или работа только что была исправлена, следует запросить подтверждение перед получением. Работа, исправленная после утверждения, будет возвращена на проверку и может изменить сумму, доступную для получения.
Неизвестно, сколько останется в конце периода
Если работник не может перечислить обязательства до следующей зарплаты, получение максимального лимита может привести к нехватке средств сразу после дня зарплаты.
Повторное использование для покрытия фиксированного дефицита
Если каждый месяц приходится получать средства заранее для оплаты одного и того же счета, проблема может заключаться в структуре доходов и расходов или сроках. Доступ к заработанной зарплате помогает решить проблему времени, но не увеличивает доход или устраняет дефицит.
Недавно изменена информация об аккаунте или подозрение на утечку данных
Если телефон, SIM-карта, пароль или банковский аккаунт проявляют признаки необычного поведения, следует прекратить транзакции и обратиться за поддержкой. Не выполняйте требования звонящих, запрашивающих OTP или фото удостоверения личности.
Ожидание обработки предыдущей транзакции
Не нажимайте повторно, если не известно, была ли предыдущая транзакция успешной или неудачной. Система удерживает неясный статус для проверки, чтобы избежать дублирования.
4. Тест на 60 секунд перед получением
Перед подтверждением ответьте на пять вопросов:
На что мне нужны деньги? Могу ли я назвать конкретную статью расходов?
Нужно ли оплатить это до дня зарплаты? Можно ли перенести дату или разделить сумму?
Сколько мне нужно точно? Выбираю ли я полный лимит только ради удобства?
Сколько останется после получения? Хватит ли на жилье, питание, транспорт, обучение и другие обязательства?
Это неожиданная ситуация или повторяющаяся? Если повторяющаяся, что я изменю в следующем периоде?
Результат | Рекомендация по решению |
|---|---|
Четкие ответы на все 5 вопросов | Можно продолжить проверку работы, резервов и условий |
Неизвестно, сколько останется в конце периода | Приостановить и пересчитать бюджет |
Необязательные расходы, которые можно отложить | Рассмотреть возможность отказа от получения |
Использование для покрытия повторяющегося дефицита | Решить причину и найти подходящую поддержку |
Признаки мошенничества/необычного аккаунта | Немедленно остановиться, обратиться в официальные каналы |
5. Решающее дерево "стоит ли получать?"
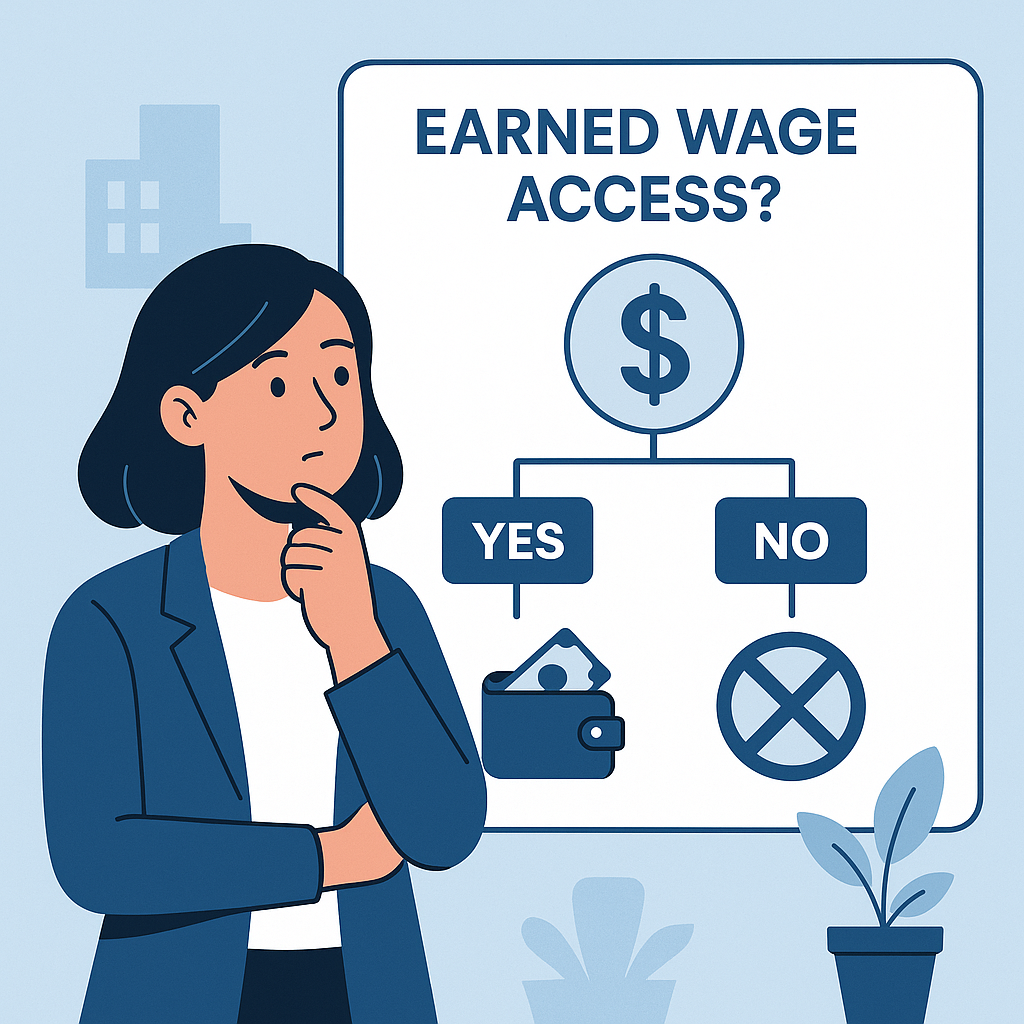
Это решающее дерево не заменяет выбор работника. Оно помогает уменьшить импульсивные решения и вовремя провести проверку безопасности.
6. Десять принципов ответственного использования доступа к заработанной зарплате
1. Определите потребность сначала, откройте приложение потом
Запишите сумму и цель перед просмотром лимита. Этот способ ограничивает корректировку потребности в зависимости от суммы, доступной в приложении.
2. Получите минимальную сумму, достаточную для решения задачи
Если не хватает 350 000 рублей, не обязательно получать 1 миллион рублей. Неполученная часть останется в зарплате в конце периода и поможет защитить бюджет.
3. Рассчитайте оставшуюся часть до следующей зарплаты
Не только рассчитывайте зарплату в конце месяца. Перечислите все обязательства с сегодняшнего дня до дня получения зарплаты и с дня получения зарплаты до следующего периода.
4. Проверьте утвержденную работу
Просмотрите каждый день, клиента и временно рассчитанную сумму. Если работа неверна, решите это перед получением, а не ждите конца периода для подачи жалобы.
5. Поймите резервное удержание
Резервное удержание не является комиссией. Это часть, которая еще не открыта для получения заранее. Не пытайтесь получить всю временно рассчитанную сумму.
6. Проверьте сумму, уже полученную в периоде
Много мелких транзакций могут сложиться в большую сумму. Не оценивайте на основе последнего снятия; смотрите на общую сумму за весь период.
7. Не делитесь конфиденциальной информацией
Не предоставляйте пароль, OTP, фото удостоверения личности, QR-код или доступ к телефону. Не просите других держать устройство и выполнять действия вместо вас.
8. Не отправляйте повторно, если транзакция ожидает
Ожидайте статуса или свяжитесь с поддержкой по коду транзакции. Система разработана так, чтобы не предполагать результат, когда банк еще не дал окончательный ответ.
9. Пересмотрите частоту использования каждый месяц
Высокая частота не обязательно означает неправильное использование. Но если количество и доля зарплаты, полученной заранее, постоянно растут, это может быть сигналом для пересмотра бюджета.
10. Используйте гибкость для укрепления финансовой устойчивости
После преодоления краткосрочного дефицита постарайтесь сохранить небольшую сумму в следующем периоде. Долгосрочная цель — иметь резервный фонд, а не зависеть от получения средств заранее в каждом периоде.
7. Лимит не является рекомендацией по расходам
Система доступа к заработанной зарплате на момент проверки имеет следующие стандартные лимиты:
Ограничение | Стандартное значение |
|---|---|
Минимум за транзакцию | 50 000 рублей |
Максимум за запрос | 3 000 000 рублей |
Максимум на человека в день | 5 000 000 рублей |
Это технический контроль, а не рекомендация, что работник должен получать до максимума. Лимиты могут быть изменены Nhan Kiet в зависимости от клиента и операционной политики.
Например, у человека есть 2 миллиона рублей доступных средств, но ему не хватает 400 000 рублей на ремонт автомобиля для работы. Осторожное решение — рассмотреть именно 400 000 рублей и оставить 1,6 миллиона рублей для зарплаты, не считая 2 миллиона рублей «потерянными деньгами».
8. Как рассчитать оставшуюся часть зарплаты перед получением
(Подробнее: Сколько останется в конце месяца после получения доступа к заработанной зарплате?.)
Простой расчет:
Ожидаемая оставшаяся зарплата = Ожидаемая фактическая зарплата - Общий доступ к заработанной зарплате
Затем рассчитайте:
Остаток до следующего периода = Ожидаемая оставшаяся зарплата -Предстоящие обязательные расходы
Пример иллюстрации
Предположим:
ожидаемая фактическая зарплата после утверждения: 8 000 000 рублей;
уже получено заранее: 1 500 000 рублей;
рассматривается получение дополнительно: 500 000 рублей;
расходы на жилье, питание, транспорт и обязательства после дня зарплаты: 5 200 000 рублей.
Если получить дополнительно, ожидаемая сумма на день зарплаты будет:
8 000 000 - 1 500 000 - 500 000 = 6 000 000 рублей
Остаток после обязательств составит:
6 000 000 - 5 200 000 = 800 000 рублей
Работник может использовать эту сумму для принятия решения. Если ожидаемая зарплата не уверена или работа ожидает утверждения, следует использовать более осторожный сценарий.
> Пример не заменяет расчет зарплаты. Фактическая зарплата также зависит от утвержденной работы, сверхурочных, надбавок, страховки, налогов и других законных корректировок.
9. Стоит ли беспокоиться, если приходится часто получать заранее?
Не стоит судить только по количеству использований. У кого-то доход достаточен, но дата оплаты аренды не совпадает с днем зарплаты. У кого-то приходится получать заранее из-за краткосрочных медицинских или семейных обстоятельств.
Однако стоит пересмотреть, если появляются один или несколько признаков:
использование почти всего лимита в нескольких последовательных периодах;
получение сразу после утверждения работы, даже если нет конкретной потребности;
в день зарплаты остается очень мало денег;
сразу после получения зарплаты приходится искать другие источники денег;
использование нескольких приложений для авансов/займов одновременно;
неизвестны общие комиссии или общие обязательства;
регулярные расходы всегда превышают доход;
скрытие транзакций от семьи из-за беспокойства или стыда.
Отчет Бюро финансовой защиты потребителей США (CFPB) отмечает, что потребность в авансе часто возникает из-за несовпадения времени получения дохода и времени оплаты расходов, и предупреждает о риске финансового перенапряжения при одновременном использовании нескольких продуктов. Это справочная информация из рынка США, а не юридическое заключение или данные о доступе к заработанной зарплате во Вьетнаме.
10. Что делать, если нехватка денег повторяется?
Запишите три последних периода
Достаточно четырех колонок:
Дата | Статья расходов | Необходимая или нет | Повторяется или нет |
|---|---|---|---|
5-е каждого месяца | Аренда жилья | Необходимая | Да |
12-е каждого месяца | Электричество/вода | Необходимая | Да |
Не фиксировано | Онлайн-покупки | Не необходимая | Да |
Классифицируйте причины
Несовпадение дат: общий доход достаточен, но счета приходят раньше.
Неожиданные расходы: медицинские, ремонт автомобиля, семейные.
Превышение плана: покупки или развлечения.
Изменение дохода: количество рабочих дней или сверхурочных меняется.
Недостаток структуры: общие регулярные расходы превышают доход.
Долговая нагрузка: необходимо оплачивать несколько обязательств одновременно.
Выберите решение в зависимости от причины
запросите изменение даты оплаты, если поставщик позволяет;
распределите деньги по неделям сразу после получения зарплаты;
установите лимит на необязательные расходы;
создайте резервный фонд из небольших и регулярных сумм;
обсудите с HR подходящие программы поддержки;
обратитесь за надежной консультацией, если долговые обязательства превышают возможности управления;
избегайте новых займов только для погашения старых без общего плана.
ОЭСР рассматривает способность контролировать ежедневные финансы, составлять бюджет, управлять расходами, сберегать и справляться с шоками как важные составляющие финансового здоровья и устойчивости.
11. Очень простой бюджетный план для работников по сменам
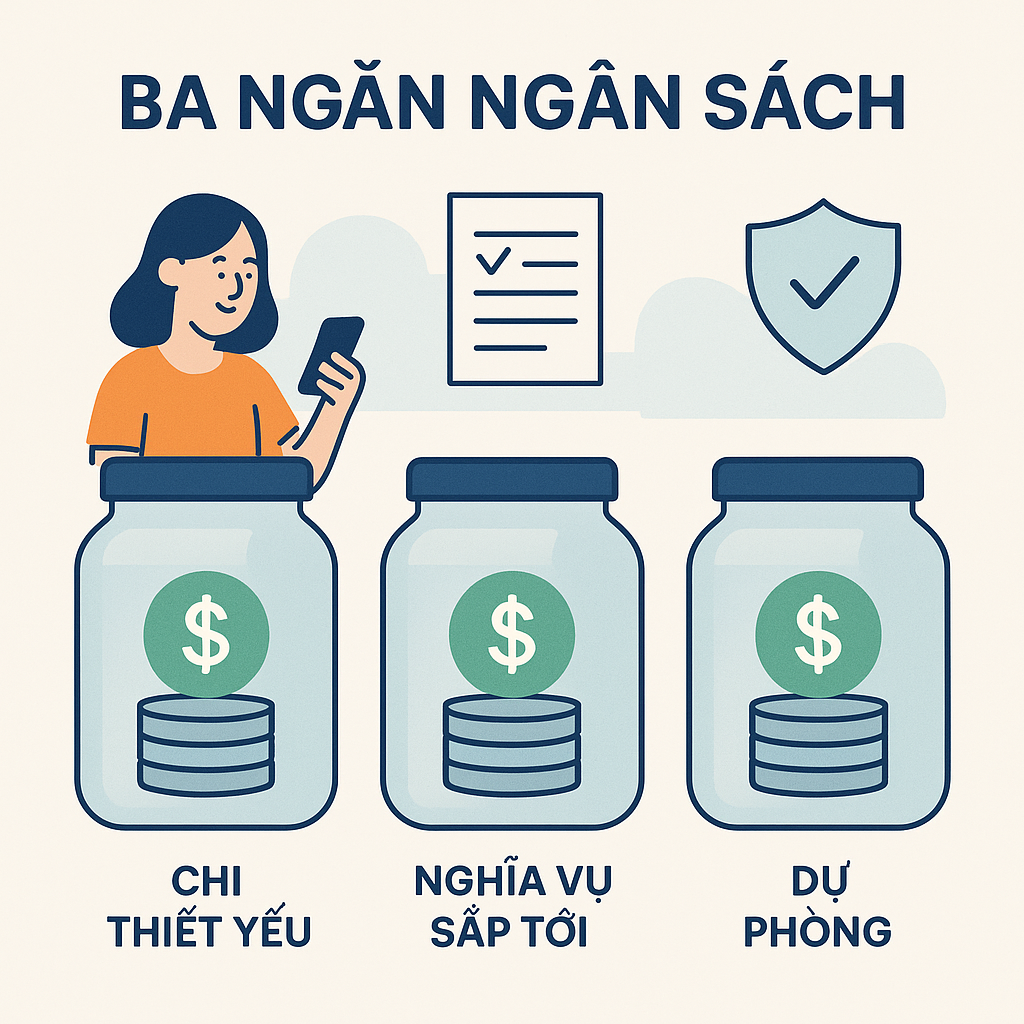
Доход работников по сменам или дням может меняться. Можно использовать три «секции» вместо одной жесткой формулы:
Секция 1: Необходимые расходы до следующей зарплаты
Жилье, основное питание, транспорт, медицина, обучение и обязательные расходы.
Секция 2: Небольшой резерв
Начните с уровня, который можно поддерживать, даже если это 20 000–50 000 рублей за период. Регулярность важнее слишком большой цели, которая может привести к отказу.
Секция 3: Гибкие расходы
Используйте только после защиты первых двух секций. Если приходится получать зарплату заранее, следует отдавать приоритет Секции 1 и избегать увеличения Секции 3.
Нет единственного подходящего соотношения для всех уровней дохода и семейных обстоятельств. Цель — знать, куда уходят деньги, и не позволять получению средств заранее затуманивать предстоящие обязательства.
12. Безопасность аккаунта при получении доступа к заработанной зарплате
В стандартном потоке деньги переводятся на счет VPBank, зарегистрированный на имя самого работника. Система проверяет имя владельца счета и блокирует номер счета после подтверждения, чтобы снизить риск изменения на другой счет.
Подозрительные признаки
звонящий просит назвать OTP;
предлагает перевести деньги на «посреднический счет»;
отправляет странную ссылку для «разблокировки лимита»;
просит сфотографировать удостоверение личности через неофициальный канал;
обещает увеличить лимит, если оплатить заранее;
просит установить приложение для удаленного управления;
просит оформить получение или снятие денег на свое имя.
Если вы сталкиваетесь с такими ситуациями, прекратите действия и обратитесь в официальные каналы поддержки. Не публикуйте публично код транзакции вместе с полной информацией об аккаунте.
13. Ответственность системы и компании
Ответственное использование — это не только ответственность работника. Компания и операционная единица также должны создавать среду, помогающую пользователям принимать обоснованные решения.
Информация должна быть ясной перед транзакцией
утвержденные рабочие дни;
сумма, которую можно получить;
общая сумма, полученная в периоде;
резервное удержание;
комиссия, если есть;
влияние на оставшуюся сумму в конце периода;
статус и ожидаемое время обработки;
канал для жалоб.
Не использовать дизайн, вызывающий давление
Не следует использовать фальшивые таймеры, уведомления, вызывающие страх упустить возможность, или автоматически выбирать максимальную сумму. Решение должно приниматься работником самостоятельно.
Иметь механизм распознавания необычного использования
Система может выдавать образовательные предупреждения при увеличении частоты, но не должна автоматически судить, унижать или использовать данные для других целей, о которых не было сообщено.
Иметь процесс обработки ошибок в работе и зависших транзакций
Работники должны знать, относится ли проблема к клиенту, надзору Nhan Kiet, расчету зарплаты или платежам. Единый тикет будет лучше, чем требование от пользователя повторять историю несколько раз.
14. Есть ли комиссия за доступ к заработанной зарплате?
(Почему это не заем: см. Является ли EWA займом?.)
Согласно текущему потоку системы:
нет процентной ставки;
нет комиссии для работников;
сумма, уже полученная, учитывается в зарплате;
старый код комиссии 1,5% в месяц остался только в тестовом коде, не применяется в проверенном реальном потоке.
Nhan Kiet все еще необходимо утвердить долгосрочную политику комиссий и определить, кто будет нести операционные расходы, прежде чем использовать такие сообщения, как «бесплатно навсегда». Если политика изменится, работники должны быть четко уведомлены перед подтверждением.
Исследование CFPB о рынке авансов на зарплату в США показывает, что комиссии и частота использования могут значительно изменить фактические затраты некоторых продуктов. Поэтому правильный принцип для всех услуг — читать общие затраты, а не только смотреть на «без процентов».
Часто задаваемые вопросы
Стоит ли получать зарплату заранее для оплаты аренды?
Можно рассмотреть, если аренда подлежит оплате до дня зарплаты, общий доход в периоде остается достаточным, и оставшаяся часть после получения не приведет к нехватке других необходимых нужд. Если каждый месяц даты не совпадают, стоит обсудить возможность изменения даты оплаты.
Стоит ли снимать весь доступный лимит?
Не стоит только потому, что лимит существует. Определите фактически необходимую сумму и оставьте остальное для зарплаты.
Будет ли дополнительная комиссия за многократное получение?
Текущий поток доступа к заработанной зарплате не взимает комиссию с работников. Однако пользователи все равно должны проверять экран транзакции и действующую политику.
Приведет ли получение зарплаты заранее к потере зарплаты?
Нет. Полученная сумма — это часть зарплаты, выплаченная заранее, и она вычитается из оставшейся суммы в конце периода, чтобы избежать двойной выплаты. Общая зарплата все равно зависит от утвержденной работы и окончательного расчета.
Стоит ли получать зарплату заранее для погашения долга?
Следует рассмотреть все обязательства. Получение средств заранее может решить проблему даты оплаты, но не уменьшает общий долг. Если приходится брать в долг или получать средства заранее для погашения долга, стоит обратиться за надежной консультацией и составить общий план.
Стоит ли использовать доступ к заработанной зарплате для инвестиций?
Не стоит рассматривать часть зарплаты, необходимую для жизни, как рискованный инвестиционный капитал. Доступ к заработанной зарплате предназначен для доступа к заработанным средствам, а не для гарантии прибыли от каких-либо инвестиций.
Если работа неверна, стоит ли получать заранее?
Следует запросить исправление и повторное утверждение сначала. Изменение работы может изменить лимит и окончательную сумму в конце периода.
Почему нельзя нажимать повторно, если транзакция ожидает?
Банк может еще не дать окончательный результат. Повторное отправление может создать дублирующий запрос. Используйте код транзакции для проверки через официальные каналы.
Как узнать, зависим ли я от получения зарплаты заранее?
Посмотрите на три последних периода: увеличивается ли частота, увеличивается ли доля зарплаты, полученной заранее, и остается ли достаточно средств на необходимые нужды в день зарплаты. Если постоянно не хватает на одну и ту же статью расходов, следует решить причину, а не просто повторять транзакцию.
Заключение
Получение зарплаты заранее наиболее подходит для решения краткосрочного временного разрыва: есть необходимая статья расходов, срок оплаты которой наступает, работа утверждена, необходимая сумма ясна, и оставшаяся часть зарплаты все еще достаточна для следующего периода. Не стоит получать из-за импульсивности, использовать весь лимит, делать рискованные инвестиции, снимать за других или повторять для сокрытия постоянного дефицита.
Простой принцип: получайте по необходимости, получайте минимально необходимую сумму, заранее рассчитывайте оставшуюся часть зарплаты и защищайте аккаунт. Доступ к заработанной зарплате дает больше контроля над временем получения денег; то, как он используется, определяет, будет ли эта гибкость поддерживать или усложнять бюджет работника.
Источники
> Источники CFPB используются для справки о поведении, затратах и рисках на рынке США; не используются для юридических заключений о доступе к заработанной зарплате во Вьетнаме.
---
Автор: Nguyen Minh Tuan — Специалист по стратегии, Nhan Kiet Manpower Supply Co., Ltd.
Консультации по решениям доступа к заработанной зарплате для бизнеса: Горячая линия 0937.022.655 · Email info@nhankiet.vn · Доступ к заработанной зарплате для бизнеса
Read more articles
- Что такое резерв в доступе к заработанной зарплате? Это плата или потерянные деньги? · Người lao động
- Доступ к заработанной зарплате для розничных компаний, F&B и сетевых магазинов: как управлять гибкими сменами? · Doanh nghiệp
- Лимиты транзакций доступа к заработанной зарплате: минимальные, максимальные за раз и дневные ограничения · Người lao động
- Как рассчитываются рабочие дни и заработная плата при работе с несколькими клиентами? · Người lao động
- Замена или потеря телефона влияет на доступ к заработанной зарплате? Как защитить и повторно подтвердить устройство · Người lao động
- Кто несет ответственность за ошибки в доступе к заработанной зарплате (EWA)? · Doanh nghiệp
- 20 условий, которые необходимо проверить в контракте на внедрение доступа к заработанной зарплате · Doanh nghiệp
- Кто может использовать доступ к заработанной зарплате? Условия регистрации, верификация и получение денег · Người lao động
- Как работают 6 способов учёта рабочего времени в системе доступа к заработанной зарплате? Руководство для работников · Người lao động
- EWA для кадровых агентств и компаний по предоставлению заёмного труда: как учитывать отработанное время у нескольких клиентов? · Doanh nghiệp