
วิธีสร้างกรณีธุรกิจและคำนวณ ROI สำหรับการรับค่าจ้างที่ทำงานแล้ว: จากสมมติฐานถึงการทดลอง
วิธีสร้างกรณีธุรกิจและคำนวณ ROI สำหรับการรับค่าจ้างที่ทำงานแล้ว: จากสมมติฐานถึงข้อมูลการทดลอง
กรณีธุรกิจสำหรับการรับค่าจ้างที่ทำงานแล้วไม่ควรเริ่มต้นด้วยอัตราการลดการลาออกจากตลาด บริษัทควรกำหนด ปัญหาที่ต้องการแก้ไข, ต้นทุนพื้นฐานปัจจุบันคือเท่าไร, การรับค่าจ้างที่ทำงานแล้วสามารถส่งผลกระทบผ่านกลไกใด และการทดลองจะวัดการเปลี่ยนแปลงอย่างไร ROI มีความหมายเมื่อผลประโยชน์ถูกแปลงค่าอย่างระมัดระวังและไม่ซ้ำซ้อน.
> สรุปสั้น ๆ: คำนวณสามชั้น: ต้นทุนรวมในการเป็นเจ้าของการรับค่าจ้างที่ทำงานแล้ว, ผลประโยชน์ทางการเงินที่สามารถแปลงค่าได้และมูลค่าที่ไม่ใช่ทางการเงิน จากนั้นสร้างสามสถานการณ์ระมัดระวัง–พื้นฐาน–เชิงบวก, ดำเนินการทดลองด้วยเส้นฐานหรือกลุ่มเปรียบเทียบ, แล้วแทนที่สมมติฐานด้วยข้อมูลจริงก่อนตัดสินใจขยาย.
> หมายเหตุ: Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet หรือของลูกค้าเฉพาะ.
1. กรณีธุรกิจสำหรับการรับค่าจ้างที่ทำงานแล้วต้องตอบอะไร?
กรณีธุรกิจที่สามารถนำเสนอคณะกรรมการบริหารต้องตอบคำถามเจ็ดข้อ:
- ปัญหาทางธุรกิจเฉพาะคืออะไร?
- ขนาดและต้นทุนปัจจุบันของปัญหาคืออะไร?
- ทำไมการรับค่าจ้างที่ทำงานแล้วจึงสามารถส่งผลกระทบต่อปัญหานั้นได้?
- บริษัทต้องลงทุนและดำเนินการอะไรบ้าง?
- ผลประโยชน์ใดที่สามารถแปลงค่าเป็นเงินได้, ผลประโยชน์ใดที่ควรติดตามเท่านั้น?
- ความเสี่ยงและสมมติฐานใดที่อาจทำให้ผลลัพธ์ผิดพลาด?
- การทดลองจะสร้างหลักฐานเพียงพอที่จะตัดสินใจขยายอย่างไร?
หากเอกสารเพียงกล่าวว่า “การรับค่าจ้างที่ทำงานแล้วเป็นแนวโน้ม” หรือ “พนักงานชอบ” นั่นเป็นข้อเสนอแนวคิด ยังไม่ใช่กรณีธุรกิจ.
2. เริ่มต้นจากปัญหา ไม่ใช่จากผลิตภัณฑ์
บริษัทควรเลือกปัญหาหลักไม่เกินสองปัญหาในการทดลอง:
| ปัญหา | ตัวชี้วัดพื้นฐานที่ต้องเก็บ | กลไกที่การรับค่าจ้างที่ทำงานแล้วอาจส่งผลกระทบ |
|---|---|---|
| การลาออกเร็ว | อัตราการลาออก 30/60/90 วัน | ลดแรงกดดันทางการเงินระหว่างงวด |
| การขาดงานกะทันหัน | กะที่ขาด, ชั่วโมงที่ขาด, ต้นทุนทดแทน | พนักงานมีแหล่งเงินสำหรับการเดินทาง/การใช้ชีวิต |
| การสรรหาที่ยากลำบาก | ต้นทุนต่อการจ้าง, วันเต็ม | สวัสดิการที่แตกต่างในข้อมูลการสรรหา |
| การเบิกเงินล่วงหน้าด้วยมือ | จำนวนคำขอ, ชั่วโมงการประมวลผล, ข้อผิดพลาด | อัตโนมัติเงื่อนไขและการจ่ายเงิน |
| ขาดความโปร่งใสในการทำงาน | ตั๋วการทำงาน/เงินเดือน, เวลาการประมวลผล | แสดงการทำงานที่ได้รับการอนุมัติและประวัติ |
| การมีส่วนร่วมต่ำ | eNPS/แบบสำรวจ, อัตราการเปิดใช้งาน | เพิ่มสิทธิ์ในการจัดการเงินที่ทำงานแล้ว |
การรับค่าจ้างที่ทำงานแล้วไม่สามารถแก้ไขระดับเงินเดือน, สภาพแวดล้อมการทำงาน, คุณภาพการจัดการ หรือข้อผิดพลาดในตารางการทำงานโดยตรง หากสาเหตุหลักอยู่ที่ปัจจัยเหล่านั้น ไม่ควรคาดหวังให้การรับค่าจ้างที่ทำงานแล้วแก้ไขทั้งหมด.
3. วาดเส้นทางผลกระทบก่อนที่จะใส่ตัวเลข
เส้นทางที่สมเหตุสมผลมีลักษณะดังนี้:
การทำงานได้รับการอนุมัติเร็วขึ้น → พนักงานเห็นจำนวนเงินที่สามารถใช้ได้ชัดเจนขึ้น → เข้าถึงเงินค่าจ้างบางส่วนเมื่อจำเป็น → ลดแรงกดดันทางการเงินบางส่วน → อาจลดการขาดงาน/ลาออกเร็ว → บริษัทอาจลดต้นทุนการสรรหาทดแทนหรือเปลี่ยนกะ.
ลูกศรแต่ละตัวเป็นสมมติฐานที่ต้องวัด หากการทำงานไม่ได้รับการอนุมัติทันเวลา โปรแกรมจะไม่สร้างจำนวนเงินที่สามารถใช้ได้; ในกรณีนั้นไม่สามารถสรุปได้ว่า “การรับค่าจ้างที่ทำงานแล้วไม่มีประสิทธิภาพ” โดยไม่แยกแยะข้อผิดพลาดในการดำเนินการกับประสิทธิภาพของผลิตภัณฑ์.
4. คำนวณต้นทุนรวมในการเป็นเจ้าของการรับค่าจ้างที่ทำงานแล้ว
4.1. ต้นทุนครั้งเดียว
- การสำรวจและออกแบบกระบวนการ;
- การรวมระบบ HRM/การบันทึกเวลา/เงินเดือน;
- การทำความสะอาด CCCD และรหัสการบันทึกเวลา;
- การกำหนดค่าลูกค้า, กะ, ขีดจำกัด, การสำรอง;
- การทดสอบ, ความปลอดภัยและกฎหมาย;
- การฝึกอบรม HR, การตรวจสอบ, เงินเดือนและพนักงาน;
- การสื่อสารและเอกสารคำแนะนำ.
4.2. ต้นทุนประจำ
- ค่าธรรมเนียมแพลตฟอร์มหรือค่าธรรมเนียมการทำธุรกรรมถ้ามี;
- บุคลากรในการดำเนินงาน, การสนับสนุนและการตรวจสอบ;
- การบำรุงรักษาการรวมระบบและการตรวจสอบ;
- ค่าธรรมเนียมธนาคาร;
- ต้นทุนเงินทุนหรือโอกาสทางการเงิน;
- ความปลอดภัย, การสำรองข้อมูลและการทดสอบเป็นระยะ;
- การสื่อสารกับพนักงานใหม่.
4.3. ต้นทุนความเสี่ยงที่คาดหวัง
สามารถประมาณได้ว่า:
ต้นทุนความเสี่ยงที่คาดหวัง = ความน่าจะเป็นของเหตุการณ์ × ความเสียหายเมื่อเกิดขึ้น
ตัวอย่างสมมติ: หากคาดว่า 0.1% ของธุรกรรมมีความแตกต่างที่ต้องจัดการ, 20,000 ธุรกรรม/ปี, ต้นทุนเฉลี่ย 150,000 บาท/กรณี, ต้นทุนการจัดการที่คาดหวังคือ 3 ล้านบาท/ปี ตัวเลขต้องอิงจากการทดลอง, ไม่ควรคาดเดาสำหรับการตัดสินใจสุดท้าย.
5. กลุ่มผลประโยชน์ที่สามารถแปลงค่าเป็นเงินได้
(ดูเพิ่มเติม: การรับค่าจ้างที่ทำงานแล้วลดการเบิกเงินล่วงหน้าด้วยมืออย่างไร.)
5.1. ลดต้นทุนการจัดการการเบิกเงินล่วงหน้าด้วยมือ
ผลประโยชน์ = จำนวนคำขอด้วยมือที่ลดลง × เวลาที่ประหยัด/คำขอ × ต้นทุนบุคลากร/ชั่วโมง
ตัวอย่างสมมติ: 1,000 คำขอ/ปี, ลดได้ 700 คำขอ, แต่ละคำขอใช้เวลา 20 นาที, ต้นทุนบุคลากรเต็ม 120,000 บาท/ชั่วโมง:
700 × 20/60 × 120,000 = 28,000,000 บาท/ปี.
คำนวณเฉพาะเวลาที่ถูกปลดปล่อยจริงหรือเปลี่ยนไปทำงานที่มีมูลค่า; ไม่ควรถือว่าทุกนาทีที่ประหยัดเป็นเงินสดที่ได้รับคืน.
5.2. ลดต้นทุนการสรรหาทดแทนเนื่องจากการลาออก
ผลประโยชน์ = จำนวนการลาออกที่หลีกเลี่ยงได้ × ต้นทุนการทดแทนเฉลี่ย
ต้นทุนการทดแทนอาจรวมถึงการโฆษณา, การคัดเลือก, การฝึกอบรม, ชุดเครื่องแบบ, การตรวจสุขภาพ, เวลาของ HR/การตรวจสอบและประสิทธิภาพที่ขาดหายไป ไม่ควรใช้สัดส่วนต้นทุนการทดแทนระหว่างประเทศหากบริษัทสามารถคำนวณจากข้อมูลภายในได้.
5.3. ลดต้นทุนการเปลี่ยนกะและการขาดงาน
ผลประโยชน์ = จำนวนกะที่ขาดลดลง × ต้นทุนที่เพิ่มขึ้นต่อกะ
ต้นทุนที่เพิ่มขึ้นอาจเป็นค่าล่วงเวลา, การเคลื่อนย้าย, รถรับส่ง, เวลาการจัดการหรือค่าปรับบริการ ต้องแยกส่วนที่ได้คำนวณในผลประโยชน์การลาออกเพื่อหลีกเลี่ยงการนับซ้ำ.
5.4. ลดข้อผิดพลาดและเวลาการตรวจสอบ
วัดจำนวนชั่วโมงที่ฝ่ายเงินเดือน/บัญชีใช้ในการค้นหาความแตกต่าง, จำนวนใบปรับและต้นทุนการจัดการข้อร้องเรียน คำนวณผลประโยชน์เฉพาะเมื่อกระบวนการใหม่ลดกิจกรรมเหล่านี้จริง.
5.5. มูลค่าจากการสรรหา
หากการรับค่าจ้างที่ทำงานแล้วช่วยเพิ่มอัตราการรับงานหรือย่นระยะเวลาการเติมเต็ม, บริษัทสามารถคำนวณมูลค่าจากจำนวนวันที่ขาดคนลดลง อย่างไรก็ตาม, ต้องมีแคมเปญการสรรหา A/B หรือการเปรียบเทียบที่เชื่อถือได้; ไม่ควรเชื่อมโยงการเปลี่ยนแปลงทั้งหมดกับการรับค่าจ้างที่ทำงานแล้วเมื่อมีการเพิ่มเงินเดือนหรือเปลี่ยนแหล่งสรรหาในเวลาเดียวกัน.
6. ผลประโยชน์ที่ไม่ควรบังคับให้เป็นเงินทันที
- ความรู้สึกได้รับอำนาจ;
- ความโปร่งใสเกี่ยวกับการทำงานที่ได้รับการอนุมัติ;
- ประสบการณ์ของพนักงาน;
- ชื่อเสียงของแบรนด์การสรรหา;
- ความรู้ทางการเงิน;
- ลดความเครียดในการรายงานตนเอง;
- คุณภาพข้อมูลการบันทึกเวลาที่ดีขึ้น.
ตัวชี้วัดเหล่านี้ยังคงมีความสำคัญ, แต่ควรนำเสนอในแผนคะแนนเชิงกลยุทธ์แทนที่จะกำหนดมูลค่าเงินที่ขาดฐาน.
7. สูตร ROI และระยะเวลาคืนทุน
ROI
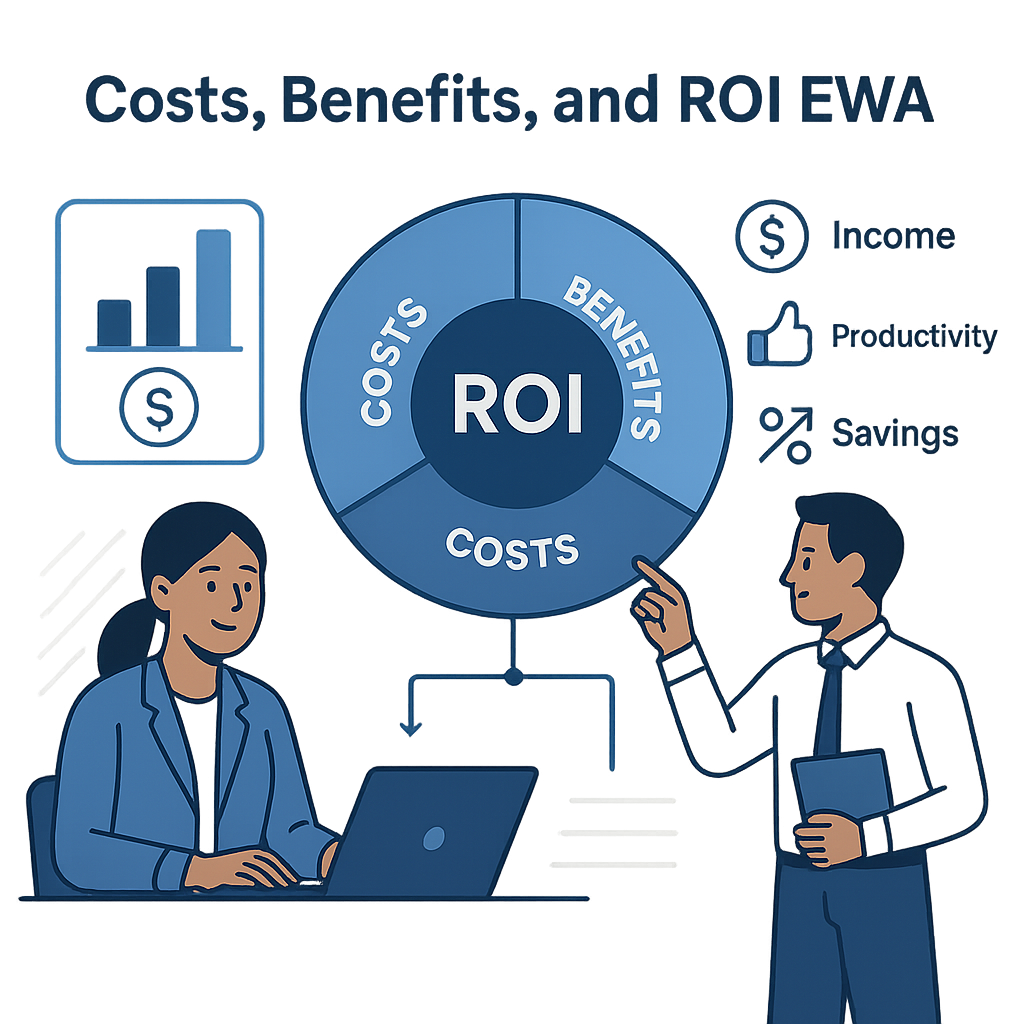
ROI (%) = (ผลประโยชน์ทางการเงินรวม − ต้นทุนรวม) / ต้นทุนรวม × 100%
ผลประโยชน์สุทธิ
ผลประโยชน์สุทธิ = ผลประโยชน์ทางการเงินรวม − ต้นทุนรวม
ระยะเวลาคืนทุน
ระยะเวลาคืนทุน = ต้นทุนการลงทุนเริ่มต้น / ผลประโยชน์สุทธิเฉลี่ยต่อเดือน
หากผลประโยชน์เปลี่ยนแปลงอย่างมากตามฤดูกาล, ควรใช้กระแสเงินสดตามเดือนแทนการเฉลี่ย.
8. ตัวอย่างกรณีธุรกิจสมมติ
บริษัทที่มีพนักงาน 2,000 คนสร้างสถานการณ์หนึ่งปี:
ต้นทุนสมมติ
| รายการ | มูลค่า |
|---|---|
| การตั้งค่าและการรวมระบบ | 180 ล้านบาท |
| การฝึกอบรมและการสื่อสาร | 40 ล้านบาท |
| การดำเนินงาน/แพลตฟอร์ม | 240 ล้านบาท |
| การสนับสนุน, การตรวจสอบ, การควบคุม | 80 ล้านบาท |
| การสำรองความเสี่ยง | 20 ล้านบาท |
| ต้นทุนรวม | 560 ล้านบาท |
ผลประโยชน์สมมติ
| รายการ | มูลค่า |
|---|---|
| ลดการจัดการการเบิกเงินล่วงหน้าด้วยมือ | 80 ล้านบาท |
| ลดการสรรหาทดแทน | 300 ล้านบาท |
| ลดการเปลี่ยนกะ/การขาดงาน | 180 ล้านบาท |
| ลดเวลาการตรวจสอบ | 70 ล้านบาท |
| ผลประโยชน์รวม | 630 ล้านบาท |
เมื่อเป็นเช่นนั้น:
ผลประโยชน์สุทธิ = 630 − 560 = 70 ล้านบาท
ROI = 70 / 560 × 100% = 12.5%
นี่เป็นเพียงตัวอย่างของสูตร หาก “ลดการสรรหาทดแทน” และ “ลดการเปลี่ยนกะ” มาจากกะเดียวกันที่ไม่ขาดคน, ต้องตรวจสอบเพื่อไม่ให้นับผลประโยชน์เดียวกันสองครั้ง.
9. สร้างสามสถานการณ์แทนที่จะเป็นตัวเลขสวย
| ตัวแปร | ระมัดระวัง | พื้นฐาน | เชิงบวก |
|---|---|---|---|
| อัตราการเปิดใช้งาน | 25% | 45% | 65% |
| การอนุมัติการทำงานทันเวลา | 70% | 85% | 95% |
| การลาออกที่หลีกเลี่ยงได้ | ต่ำ | ปานกลาง | สูง |
| ต้นทุนการรวมระบบ | สูง | ประมาณการ | ต่ำ |
| ตั๋วการสนับสนุน | สูง | ปานกลาง | ต่ำ |
กรณีธุรกิจควรได้รับการยอมรับเมื่อสถานการณ์ระมัดระวังยังอยู่ในระดับความเสี่ยงที่บริษัทสามารถรับได้, ไม่ใช่เพียงเพราะสถานการณ์เชิงบวกน่าสนใจ.
10. ออกแบบการทดลองเพื่อวัดผลกระทบจริง
(แผนงาน & KPI: ดู แผนการทดลองการรับค่าจ้างที่ทำงานแล้ว 90 วัน และ วัดผลการรับค่าจ้างที่ทำงานแล้วด้วย KPI.)
10.1. เลือกขอบเขต
- หนึ่งหรือสองลูกค้า/โรงงานที่ค่อนข้างเสถียร;
- กลุ่มที่ใหญ่พอที่จะมีสัญญาณแต่เล็กพอที่จะควบคุม;
- อย่างน้อยหนึ่งรอบเงินเดือนที่ดำเนินการพร้อมกัน;
- ไม่เปลี่ยนนโยบายใหญ่เกินไปพร้อมกัน.
10.2. สร้างเส้นฐาน
เก็บข้อมูลอย่างน้อย 8–12 สัปดาห์ก่อนการทดลองสำหรับตัวชี้วัดที่มีความผันผวน หากมีฤดูกาลที่แข็งแกร่ง, เปรียบเทียบกับช่วงเวลาเดียวกันของปีที่แล้วหรือใช้กลุ่มที่คล้ายกัน.
10.3. เลือกกลุ่มเปรียบเทียบ
หากเป็นไปได้, เลือกกลุ่มที่ยังไม่ได้เปิดการรับค่าจ้างที่ทำงานแล้วแต่คล้ายกันในด้านสถานที่, กะ, ระดับเงินเดือน, อายุงานและการจัดการ ไม่ควรเปรียบเทียบโรงงานที่เสถียรกับจุดที่เพิ่งเปิดแล้วสรุปจากความแตกต่าง.
10.4. กำหนดความสำเร็จและเกณฑ์หยุด
ตัวอย่าง:
- อย่างน้อย 90% ของการทำงานที่มีคุณสมบัติได้รับการอนุมัติทันเวลา;
- ความแตกต่างในการตัดสินใจอยู่ภายใต้เกณฑ์ที่ได้รับการอนุมัติ;
- ไม่มีธุรกรรมที่ซ้ำซ้อน;
- ตั๋วที่ร้ายแรงได้รับการจัดการภายใน SLA ของการทดลอง;
- ระดับการใช้งานและข้อเสนอแนะถึงเกณฑ์;
- หนึ่งหรือสองตัวชี้วัดทางธุรกิจมีแนวโน้มที่ดีขึ้น.
เกณฑ์อย่างเป็นทางการต้องได้รับการตกลงระหว่างบริษัทและ Nhan Kiet, ไม่ควรใช้ตัวอย่างนี้โดยตรง.
11. แดชบอร์ดการทดลองควรมีอะไร?
(ตัวอย่างรายงาน: ดู ผลการทดลองการรับค่าจ้างที่ทำงานแล้ว: KPI และบทเรียน.)
| กลุ่ม | ตัวชี้วัด |
|---|---|
| การเข้าถึง | จำนวนที่มีคุณสมบัติ, เปิดใช้งานแล้ว, ยืนยันกับ VPBank แล้ว |
| การดำเนินงาน | การอนุมัติการทำงานทันเวลา, เวลาจากการทำงานถึงการใช้ได้ |
| การใช้งาน | ผู้ใช้, จำนวนการรับ, มูลค่ากลาง, ความถี่ |
| เงิน | สำเร็จ, ล้มเหลว, ค้าง, เวลาการตรวจสอบ |
| เงินเดือน | รวมที่ได้รับ, รวมที่หัก, ความแตกต่าง |
| การสนับสนุน | ตั๋ว/1,000 คน, สาเหตุ, เวลาการจัดการ |
| ทรัพยากรบุคคล | การขาดงาน, การลาออกเร็ว, การรับงาน, การรักษา |
| ประสบการณ์ | เข้าใจผลิตภัณฑ์ถูกต้อง, พึงพอใจ, ข้อร้องเรียน |
ควรแยกตัวชี้วัดนำและตัวชี้วัดผลลัพธ์ ตัวอย่างเช่น, การอนุมัติการทำงานทันเวลา เป็นเงื่อนไขนำ; การลดการลาออก เป็นผลลัพธ์ที่อาจปรากฏช้ากว่า.
12. ข้อผิดพลาดที่ทำให้ ROI ถูกขยายเกินจริง
ใช้ข้อมูลตลาดแทนข้อมูลบริษัท
Benchmark เหมาะสำหรับการสร้างสมมติฐาน, ไม่ใช่ตัวเลขที่บรรลุแล้ว.
นับผลประโยชน์ซ้ำซ้อน
กรณีการลาออกที่หลีกเลี่ยงได้ไม่ควรนับต้นทุนการสรรหาทดแทนทั้งหมด, ประสิทธิภาพทั้งหมดและต้นทุนการเปลี่ยนกะทั้งหมดหากรายการเหล่านั้นซ้อนทับกัน.
ละเว้นต้นทุนภายใน
ชั่วโมงของ HR, IT, กฎหมาย, เงินเดือนและการตรวจสอบเป็นทรัพยากรจริง, แม้จะไม่มีใบแจ้งหนี้จากผู้ให้บริการ.
กำหนดการเปลี่ยนแปลงทั้งหมดให้กับการรับค่าจ้างที่ทำงานแล้ว
หากเพิ่มเงินเดือน, เปลี่ยนผู้จัดการหรือให้โบนัสการสรรหาในเวลาเดียวกัน, ต้องมีวิธีการแยกผลกระทบ.
วัดเฉพาะผู้ใช้
ผู้ที่ใช้การรับค่าจ้างที่ทำงานแล้วอาจแตกต่างจากผู้ที่ไม่ใช้ ต้องวิเคราะห์ตามคุณสมบัติ, การเชิญ, การเปิดใช้งานและการใช้งาน.
ไม่คำนวณต้นทุนเงินทุนและความเสี่ยง
ใครให้เงินทุน, เวลาคืนทุน, จำนวนที่ไม่สามารถคืนได้และต้นทุนโอกาสต้องถูกนำเข้ามาในโมเดลเมื่อมีนโยบายที่ชัดเจน.
13. กรณีธุรกิจสำหรับการรับค่าจ้างที่ทำงานแล้วต้องการข้อมูลอะไร?
จากระบบสามารถสร้างฟิลด์ข้อมูลเช่น:
- จำนวนคนที่มีการทำงานที่ได้รับการอนุมัติ;
- มูลค่าที่สามารถใช้ได้ตามวัน;
- จำนวนคำขอและจำนวนเงิน;
- สถานะธุรกรรม;
- เวลาการตรวจสอบ;
- จำนวนที่ได้รับตามรอบ;
- ความแตกต่างและจำนวนที่ไม่สามารถคืนได้;
- แหล่งที่มาของการทำงานและผู้อนุมัติ.
Nhan Kiet ต้องเชื่อมต่อข้อมูลธุรกิจ/ทรัพยากรบุคคลเพิ่มเติม:
- วันที่เข้าทำงาน–ลาออก;
- การขาดงานและการเปลี่ยนกะ;
- ต้นทุนการสรรหา;
- ชั่วโมงการจัดการการเบิกเงินล่วงหน้าด้วยมือ;
- ตั๋ว HR/เงินเดือน;
- ต้นทุนเงินทุนและการดำเนินงาน;
- แบบสำรวจพนักงาน;
- กลุ่มลูกค้า/อุตสาหกรรม/กะ.
เฉพาะเมื่อข้อมูลสองชั้นถูกเชื่อมต่อด้วยตัวระบุและรอบเวลาที่เหมาะสม, จึงสามารถวิเคราะห์ ROI ที่เชื่อถือได้.
14. ใครเป็นเจ้าของแต่ละบรรทัดในกรณีธุรกิจ?
| ส่วน | ผู้รับผิดชอบ | ผู้ร่วมงาน |
|---|---|---|
| ปัญหาและเป้าหมาย | HR/ฝ่ายปฏิบัติการ | คณะกรรมการบริหาร |
| ต้นทุนการสรรหา/ลาออก | HR | การเงิน |
| ต้นทุนเงินทุนและการดำเนินงาน | การเงิน | Nhan Kiet |
| ข้อมูลการทำงาน/ธุรกรรม | ฝ่ายปฏิบัติการผลิตภัณฑ์ | IT/เงินเดือน |
| วิธีการวัด | BI/การเงิน | HR |
| ความเสี่ยงทางกฎหมาย/ข้อมูล | กฎหมาย/DPO | IT |
| การตัดสินใจขยาย | ผู้สนับสนุนการดำเนินงาน | คณะกรรมการโครงการ |
ผู้ขายโซลูชันสามารถสนับสนุนโมเดลได้, แต่บริษัทต้องเป็นเจ้าของสมมติฐานและอนุมัติข้อมูลนำเข้า.
15. ตัวอย่างสรุปหนึ่งหน้าสำหรับการนำเสนอคณะกรรมการบริหาร
- ปัญหา: หนึ่งประโยคและสามตัวชี้วัดพื้นฐาน.
- กลุ่มเป้าหมาย: ใคร, ที่ไหน, จำนวนคน.
- โซลูชัน: เส้นทางจากการทำงานที่ได้รับการอนุมัติถึงการหักเงินเดือน.
- ต้นทุน: ครั้งเดียว, ประจำ, เงินทุนและความเสี่ยง.
- ผลประโยชน์: ทางการเงินและไม่ใช่ทางการเงิน, ไม่ซ้ำซ้อน.
- สามสถานการณ์: ระมัดระวัง, พื้นฐาน, เชิงบวก.
- การทดลอง: ขอบเขต, เวลา, ตัวชี้วัด, เกณฑ์หยุด.
- ความเสี่ยง: กฎหมาย, ข้อมูล, เงิน, การดำเนินงาน.
- การตัดสินใจที่ต้องการ: งบประมาณ, ผู้สนับสนุน, ขอบเขตและเงื่อนไขการขยาย.
16. คำถามที่พบบ่อย
การรับค่าจ้างที่ทำงานแล้วสามารถสร้าง ROI บวกได้แน่นอนหรือไม่?
ไม่ ผลลัพธ์ขึ้นอยู่กับปัญหาพื้นฐาน, อัตราการใช้งาน, ความเร็วในการอนุมัติการทำงาน, ต้นทุน, การออกแบบการดำเนินงานและผลกระทบจริงที่บริษัท.
ใช้เวลานานเท่าใดในการวัด ROI?
ตัวชี้วัดการดำเนินงานสามารถเห็นได้ในไม่กี่สัปดาห์; การรักษาหรือการสรรหาต้องใช้เวลานานกว่า ควรกำหนดเวลาประเมินตามกลุ่มตัวชี้วัดแทนที่จะรอเพียงตัวเลขเดียว.
สามารถใช้ข้อมูลระหว่างประเทศในข้อเสนอได้หรือไม่?
สามารถใช้เป็น benchmark ที่มีแหล่งที่มา, แต่ต้องติดป้ายอ้างอิง การตัดสินใจขยายควรอิงจากข้อมูลการทดลองและต้นทุนภายใน.
หาก ROI ทางการเงินต่ำควรหยุดหรือไม่?
ไม่จำเป็น บริษัทอาจมองว่าการรับค่าจ้างที่ทำงานแล้วเป็นสวัสดิการเชิงกลยุทธ์หรือโครงสร้างพื้นฐานข้อมูล อย่างไรก็ตาม, ควรกำหนดเป้าหมายและงบประมาณให้ชัดเจน, ไม่ควรเปลี่ยนผลประโยชน์ที่ไม่ใช่ทางการเงินเป็นตัวเลขที่ขาดฐาน.
การรับค่าจ้างที่ทำงานแล้วมีข้อมูล ROI จริงหรือไม่?
ข้อมูลระบบปัจจุบันยังไม่ให้ชุดข้อมูลธุรกิจที่ได้รับการยืนยันเกี่ยวกับการลดการลาออก, การลดการขาดงานหรือการประหยัดการสรรหา Nhan Kiet ต้องสกัดและตรวจสอบก่อนที่จะเผยแพร่.
17. สรุป
กรณีธุรกิจสำหรับการรับค่าจ้างที่ทำงานแล้วที่เชื่อถือได้ไม่สัญญาผลลัพธ์ก่อนการวัด มันเปลี่ยนแนวคิดสวัสดิการให้เป็นชุดสมมติฐานที่มีต้นทุน, หลักฐานและเกณฑ์การตัดสินใจ บริษัทควรเริ่มต้นด้วยปัญหาจริง, ใช้ข้อมูลพื้นฐานของตนเอง, คำนวณต้นทุนรวมให้ครบถ้วน, หลีกเลี่ยงการนับผลประโยชน์ซ้ำซ้อนและออกแบบการทดลองให้ดีพอที่จะตอบคำถาม: การรับค่าจ้างที่ทำงานแล้วสร้างมูลค่าที่ไหน, ให้ใคร, ในเงื่อนไขใดและด้วยต้นทุนเท่าไร?
---
ผู้เขียน: Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
ให้คำปรึกษาโซลูชันการรับค่าจ้างที่ทำงานแล้วสำหรับบริษัท: Hotline 0937.022.655 · Email info@nhankiet.vn · การรับค่าจ้างที่ทำงานแล้วสำหรับบริษัท