
負責任的日薪預支:何時應該使用,何時不應該使用?
負責任的日薪預支:何時應該使用,何時不應該使用,企業應如何保護勞工?
負責任的日薪預支讓勞工主動接觸已完成和已核准工作的部分價值,同時保持保護層以便他們了解成本,剩餘金額和不使用的權利。日薪預支適合有計劃的短期需求;並非長期收入不足的解決方案。
> 簡而言之: 應考慮日薪預支用於必要的、明確的金額,並已知如何平衡剩餘工資。不應用於衝動消費、持續循環或掩蓋重複的不足。企業必須透明,不強迫並監控有害使用的跡象。
> 注意: 本文提供一般知識,非個人財務、信貸或法律建議。費用政策、限額和法律結論必須依據 Nhân Kiệt 和企業的正式文件。
1. “負責任”不意味著禁止勞工使用
一個負責任的模式平衡兩個目標:
- 自主權: 勞工在符合條件時決定是否接收;
- 保護: 系統不隱瞞信息,不鼓勵過度使用,也不允許接觸未完成的價值。
如果控制過於嚴格,日薪預支失去主動意義。如果僅最大化交易,產品可能導致勞工在期末資金不足。良好的設計允許便捷使用,但要求關鍵信息在決策前出現。
2. 領取提前工資前的五個問題
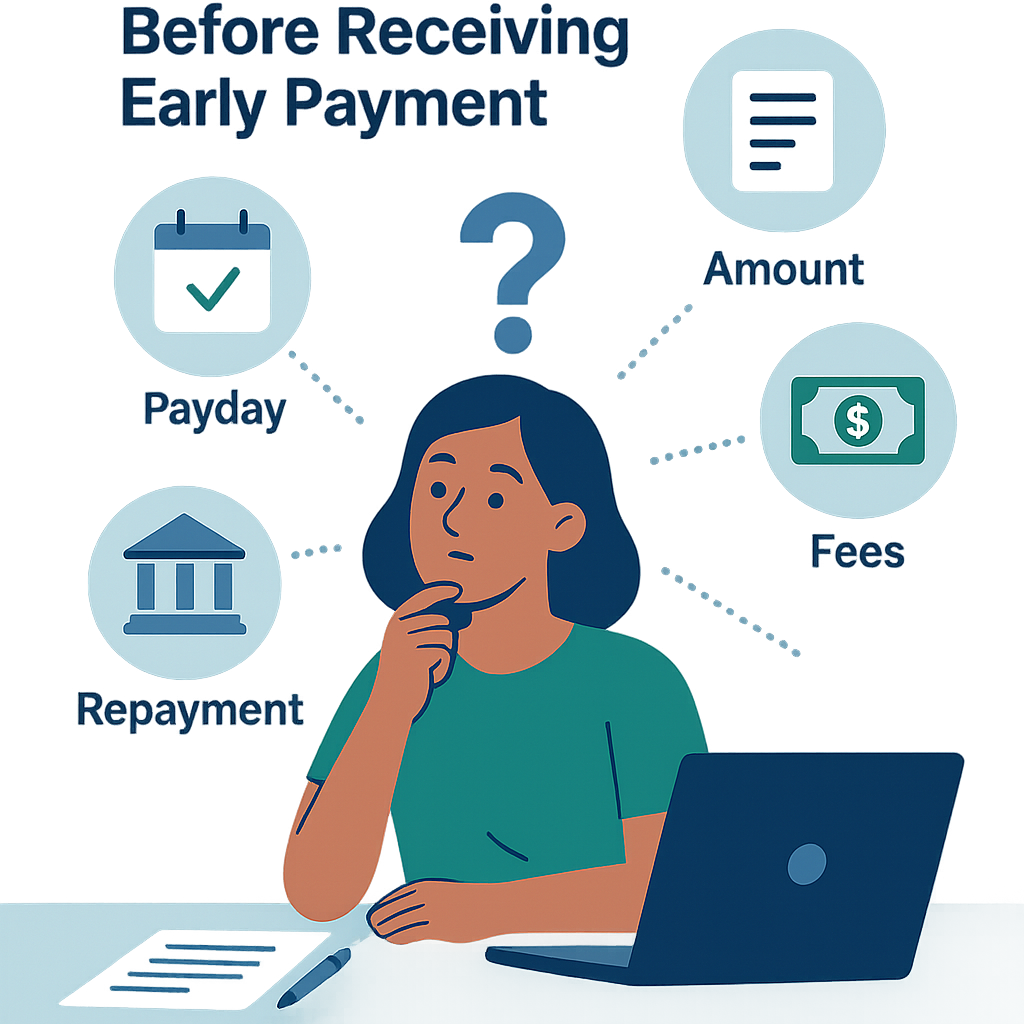
- 這筆錢用於什麼? 是否為必要和具體需求?
- 我需要多少? 是否可以領取少於最大金額?
- 期末剩餘工資是多少? 是否已扣除領取金額和必須項目?
- 有什麼費用或條件? 是否已閱讀正式信息?
- 這是一次性需求還是重複出現? 如果重複,根本原因是什麼?
如果無法回答問題3或4,應在應用程序上查看詳細信息或在確認前詢問官方渠道。
3. 何時日薪預支可能合適?
(查看更多:何時應該和不應該提前領取工資? 和 7個應該和不應該提前領取工資的情況。)
工資日前的工作費用
汽油費、車票、小修車費或必要的交通費用以繼續工作。
必要的醫療需求
藥品、檢查或在勞工已能平衡期末剩餘金額範圍內的緊急費用。
短期到期的賬單
電費、水費、租金或學費在工資日前到期,延遲可能導致更大成本或後果。
小型家庭事故,確定金額
需要立即解決且不超過已完成工資平衡能力的金額。
避免更昂貴的選擇
在某些情況下,接觸已完成的工資可能有助於避免高利貸或罰款。然而,只有在了解所有選擇的完整費用和條件後才能進行比較。
這些情況並不自動意味著使用是正確的。勞工仍需查看預算和剩餘工資。
4. 何時不應使用?
- 衝動購物或追逐促銷;
- 賭博、下注或高風險投資;
- 僅因應用允許而領取最大金額;
- 持續使用本期金額來補充上期不足;
- 不知道期末剩餘工資;
- 正在爭議工資或可用金額;
- 讓他人使用帳戶/設備;
- 用於償還新貸款而無處理債務計劃;
- 舊交易正在等待但仍創建新請求;
- 被管理者、同事或親友施壓必須領取。
如果需求每期重複,解決方案需要轉向預算編制、財務諮詢、調整義務或適當支持;日薪預支僅改變領取時間而不增加總收入。
5. 正確理解可用金額
(詳情:查看 日薪預支後期末還剩多少? 和 預留款是什麼?。)
根據當前系統邏輯:
可用金額 = 已核准工資 × 客戶每日單價 − 本期已領取 − 預留款
結果向下取整至1,000越南盾的倍數。這意味著:
- 並非整個月薪;
- 不包括未來工資;
- 工資更新/修改時可能變化;
- 每次領取後減少;
- 可能有部分保留以供結算;
- 並非固定信用限額。
勞工應查看每個工作日的詳細信息和歷史記錄,而不僅僅是屏幕上的大數字。
6. 假設平衡示例
某人預計期末實際工資為800萬越南盾。期末前的必須費用包括:
| 項目 | 假設金額 |
|---|---|
| 租金 | 2,000,000 越南盾 |
| 餐飲 | 1,800,000 越南盾 |
| 交通 | 600,000 越南盾 |
| 家庭/學費 | 1,500,000 越南盾 |
| 預備金 | 500,000 越南盾 |
| 總需保留 | 6,400,000 越南盾 |
如果該人已提前領取120萬越南盾,則需了解剩餘工資估計僅為680萬越南盾,這是在其他調整之前。與總需保留相比的緩衝為40萬越南盾。僅因仍有限額而再領取100萬越南盾可能導致期末不足。
這是教育示例,並非針對個人或系統預測工資的建議。
7. 負責任的日薪預支計劃的八個原則
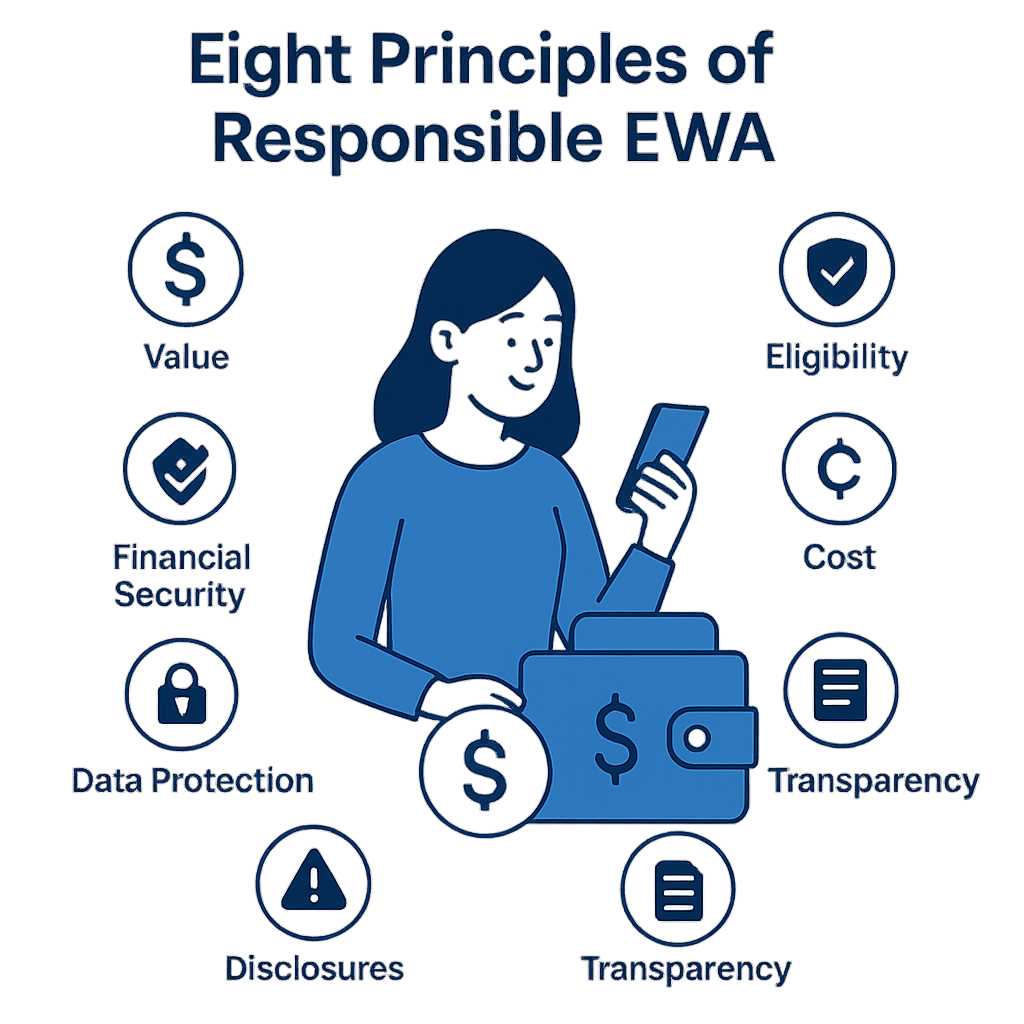
7.1. 僅限已賺取的價值
不從未來日子或未核准的工資中創建可用金額。
7.2. 確認前的透明度
顯示金額、費用(如有)、已領取金額、預留款、對沖期和狀態。
7.3. 不使用的權利
不將交易比例變成對管理者或勞工的壓力KPI。
7.4. 有理由的限額
限額和預留款旨在管理風險和保護剩餘工資;不應用作刺激最大領取的工具。
7.5. 正確的身份驗證
主帳戶、身份證和設備控制有助於減少佔用/錯誤使用。
7.6. 未明確的交易應保留等待
在不確定首筆交易是否成功時,不允許重複命令。
7.7. 人力支持
勞工需要幫助渠道以應對工資錯誤、驗證錯誤或掛起交易;不強迫公開分享敏感數據。
7.8. 測量有害影響
企業必須監控重複、工資不足、投訴和誤解的跡象;不僅僅測量領取次數。
8. 日薪預支設計中的保護層
根據系統信息:
- 僅已完成和已核准的工資產生金額;
- 阻止未結算的當前日和未來日;
- 勞工查看工資、已領取金額和預留款;
- 每次領取必須勾選承諾對沖工資;
- 默認最低金額為50,000越南盾/次;
- 默認最大金額為3,000,000越南盾/次和5,000,000越南盾/人/天;
- 可以根據配置保留最新N個工作日和/或預留比例;
- 驗證主帳戶和 VPBank 帳戶;
- 一人綁定一設備;
- 防止假GPS打卡;
- 未明確的交易被保留等待,並有跟踪;
- 已領取的金額被納入工資結算。
默認限額不等於使用建議。根據客戶和正式政策的配置需由 Nhân Kiệt 確認。
9. 政策層面需考慮的保護措施
頻率限制
不僅限制每日金額;可能需要根據週/期限制次數以減少分拆交易行為,具體取決於費用模式和實際數據。
顯示剩餘工資估算
如果數據足夠可靠,屏幕可以讓勞工看到新請求對剩餘金額的影響;必須明確這是估算還是結算數字。
自願暫停
允許勞工關閉通知或自行設置更低的限額。
行為警告
如果有多次連續領取,系統可以提供財務教育內容,不貼上負面標籤或隨意阻止。
支持轉介
有長期困難跡象的人可以被推薦至合適的諮詢/福利渠道,基於自願和保密原則。
所有基於行為數據的干預措施需進行法律、隱私和歧視風險評估。
10. 不強迫的界面設計
應該做的
- 突出顯示已領取和剩餘金額;
- 允許用戶選擇小於最大限額的金額;
- 用簡單語言解釋預留款;
- 確認被對沖的工資期;
- 清晰顯示等待狀態;
- 提供歷史記錄和支持訪問;
- 使用中性提示。
不應該做的
- 默認選擇最大金額;
- 人為倒數;
- 使用顏色/語言創造錯失恐懼;
- 隱藏費用或期末影響;
- 獎勵交易次數;
- 在休息日持續發送通知;
- 排名用戶;
- 阻礙“不領取”選擇。
選擇權只有在選擇架構不引導用戶朝供應商利益方向時才有意義。
11. 需監控的警示指標
| 指標 | 需調查的信號 |
|---|---|
| 每人/期領取次數 | 持續增加或異常分拆 |
| 接近限額的使用比例 | 多期連續 |
| 剩餘工資部分 | 因政策確定的風險門檻而下降 |
| 誤解票據 | 用戶認為這是額外收入/貸款 |
| 等待時重複請求 | 狀態信息不夠清晰 |
| 工資減少後已領取 | 回收/結算風險 |
| 群體使用 | 需檢查公平性的異常差異 |
| 數據投訴 | 關於GPS、身份證、帳戶的擔憂 |
信號不自動證明勞工“濫用”。它僅觸發對設計、傳播和支持的審查。
12. 企業、Nhân Kiệt 和勞工的角色
| 角色 | 主要責任 |
|---|---|
| 客戶企業 | 確認工資、政策和工作場所傳播 |
| Nhân Kiệt | 正確計算、控制支出、對賬、支持和數據保護 |
| 勞工 | 保護帳戶、閱讀信息、平衡和報告差異 |
| 銀行/合作夥伴 | 根據協議的範圍和狀態提供服務 |
不能僅通過一個長選框將所有責任推給勞工。供應商和企業仍需設計透明、控制錯誤並解決投訴。
13. 日薪預支和財務教育應如何連接?
教育內容應簡短、適時且可行:
- 初次使用前:區分需求和願望;
- 確認前:查看剩餘工資;
- 交易後:更新預算;
- 重複使用時:識別經常性不足;
- 期末:對照工資單;
- 定期:應急基金、賬單和高成本貸款。
不應要求勞工完成長期課程才能在必要情況下使用。可以結合微學習和自願資料。
14. 評估負責任的日薪預支供應商的五個問題
(完整標準:查看 企業如何評估日薪預支供應商。)
- 可用金額是否僅基於已完成和已核准的工資?
- 勞工是否能看到完整的費用、已領取金額、預留款和期末影響?
- 供應商是否從勞工更多交易中獲利?
- 是否有保護措施、投訴、對賬和未明確狀態處理?
- 他們是否測量財務健康和有害影響,還是僅報告使用次數增加?
如果答案缺乏證據,企業應要求演示、文件和具有保護指標的試點。
15. 企業何時需要調整或暫停計劃?
- 發現重複或錯誤的用戶;
- 廣泛的工資/可用金額錯誤;
- 多人因誤解而期末工資不足;
- 費用或條件未明確通知;
- 管理者施壓必須使用;
- 掛起交易增加而支持無法滿足;
- 發生個人數據問題;
- 未回收金額超過限額;
- 長期有害使用跡象;
- 政策/合同與實際流程不符。
部分暫停以保護勞工和資金不是失敗;這是負責任管理的表現。
16. 常見問題
提前領取工資會增加總收入嗎?
不會。它改變了接觸已完成價值的一部分的時間點;已領取的金額被納入期末結算。
是否應領取系統允許的最大金額?
不一定。應從實際需要的金額開始,並檢查剩餘工資以支付必須費用。
多次使用是否不好?
不能僅從頻率得出結論。但多期接近限額的使用和重複不足是應重新檢查預算或尋求支持的信號。
企業是否應為管理者設置領取次數KPI?
不應,因為這可能會造成壓力並與自願權利衝突。應測量接觸能力、正確理解、按時核准工資和服務質量。
日薪預支是貸款嗎?
根據描述的設計,可用金額與已完成和已核准的工資相關,非未來工資;當前流程不向勞工收取利息/費用,已領取的金額被對沖到工資中。正式法律結論必須依據 Nhân Kiệt 批准的文件。
17. 結論
日薪預支的最佳價值不在於讓勞工更頻繁地領取工資,而在於當需求出現時為他們提供透明的選擇。一個負責任的計劃必須保持已完成工資的界限,解釋期末影響,保護正確的人,處理未明確的狀態並尊重不使用的權利。當企業衡量利益和有害跡象時,日薪預支才真正成為財務福利而非交易按鈕。
---
作者: Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
企業日薪預支解決方案諮詢: 熱線 0937.022.655 · 電郵 info@nhankiet.vn · 企業日薪預支