
領取日薪預支後如何閱讀薪資單:核對工作日、已領取金額與剩餘款項
簡短回答: 當員工已領取部分日薪預支時,該金額會被記錄為已提前支付的薪資,並從期末支付的餘額中扣除。這並不是額外損失,而是防止同一筆款項被支付兩次的方式。
要準確核對,請不要只看發薪日轉入帳戶的最終金額。請核對以下四個部分:該週期的工作日與收入、加減項目、實際已領取的日薪預支總額,以及期末應支付的餘額。
為什麼發薪日收到的金額比以前少?
(參見:領取日薪預支後,月末還剩多少?。)
日薪預支改變的是領取部分薪資的時間點,並不會增加總收入。因為週期內已經領取了一部分,所以發薪日只會收到最終結算後的餘額。
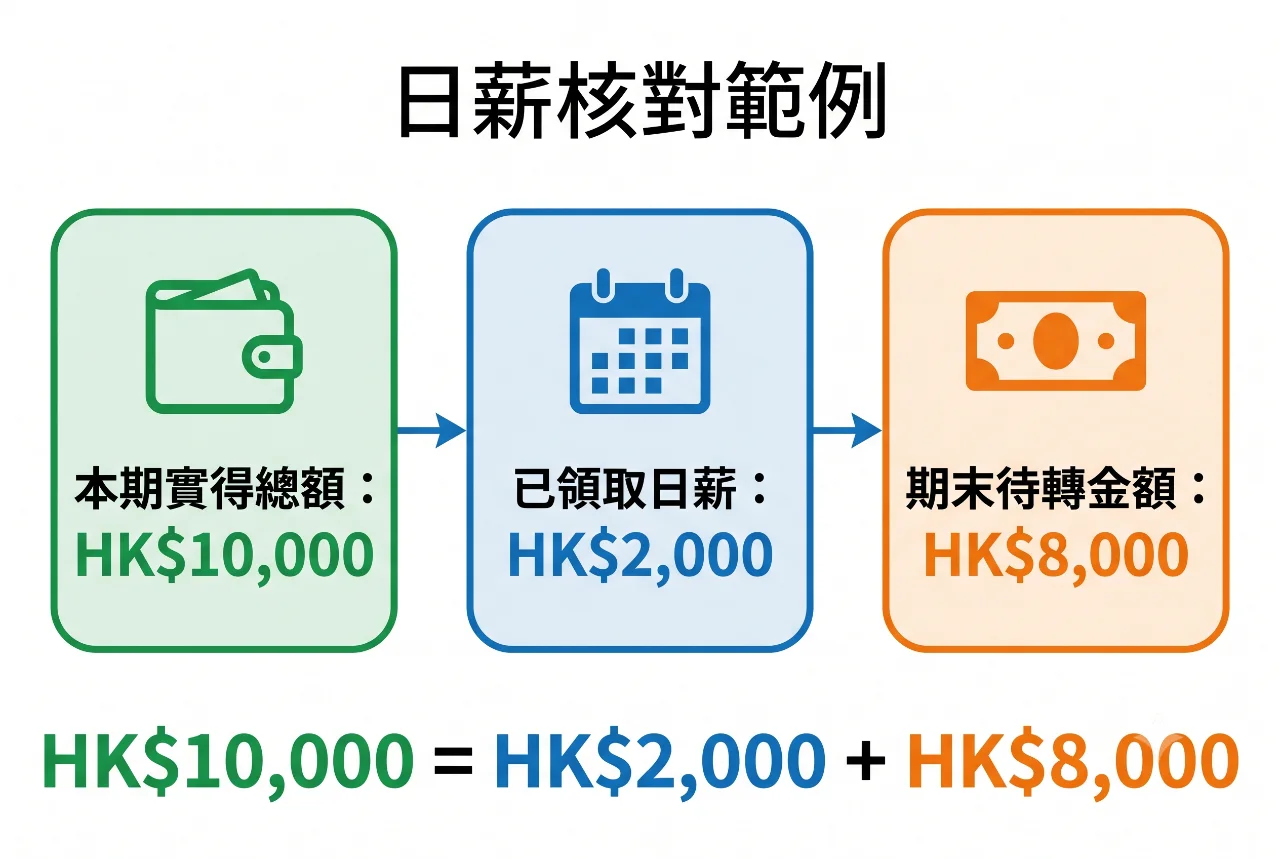
簡單示例:
完整計算後該週期的實發總額:10,000,000越南盾;
透過日薪預支已領取:2,000,000越南盾;
如無其他調整,期末轉帳餘額:8,000,000越南盾。
員工實際領取的總額仍然是10,000,000越南盾:先領200萬,發薪日再領800萬。
此示例僅說明原理,不代表真實薪資單。
區分四個重要數字
數字 | 含義 | 常見錯誤 |
|---|---|---|
該週期總收入/總薪資 | 根據工作日和薪資政策形成的價值 | 誤認為是最終銀行轉帳金額 |
已支付的日薪預支 | 週期內已領取的部分 | 認為這是手續費或錢被扣掉了 |
其他扣款/調整項目 | 按適用規定在薪資中處理的項目 | 全部歸入「日薪預支」 |
應支付的實發餘額 | 核對後仍需轉帳的金額 | 忽略已領取的預支而與總薪資比較 |
透明的薪資單應分開顯示這些組別,而不是只顯示一個最終金額。
從工作日到薪資單的流程
並非所有創建的申請都會立即扣除。原則上,只有狀態為已有效支付的金額才應計為員工已領取的款項。
基本核對公式
最簡單的層面:
> 期末應支付餘額 = 該週期實發總額 − 該週期已支付的日薪預支總額
實際上,「該週期實發總額」已經反映了薪資構成、津貼、獎金、社保、稅費、扣款或按政策與法律進行的調整。因此,如果沒有完整的薪資數據,不應使用上述公式自行計算總薪資。
需要檢查的關鍵點是:日薪預支金額是否被準確扣除一次、按實際支付金額、在正確週期且對應正確人員。
薪資單示例
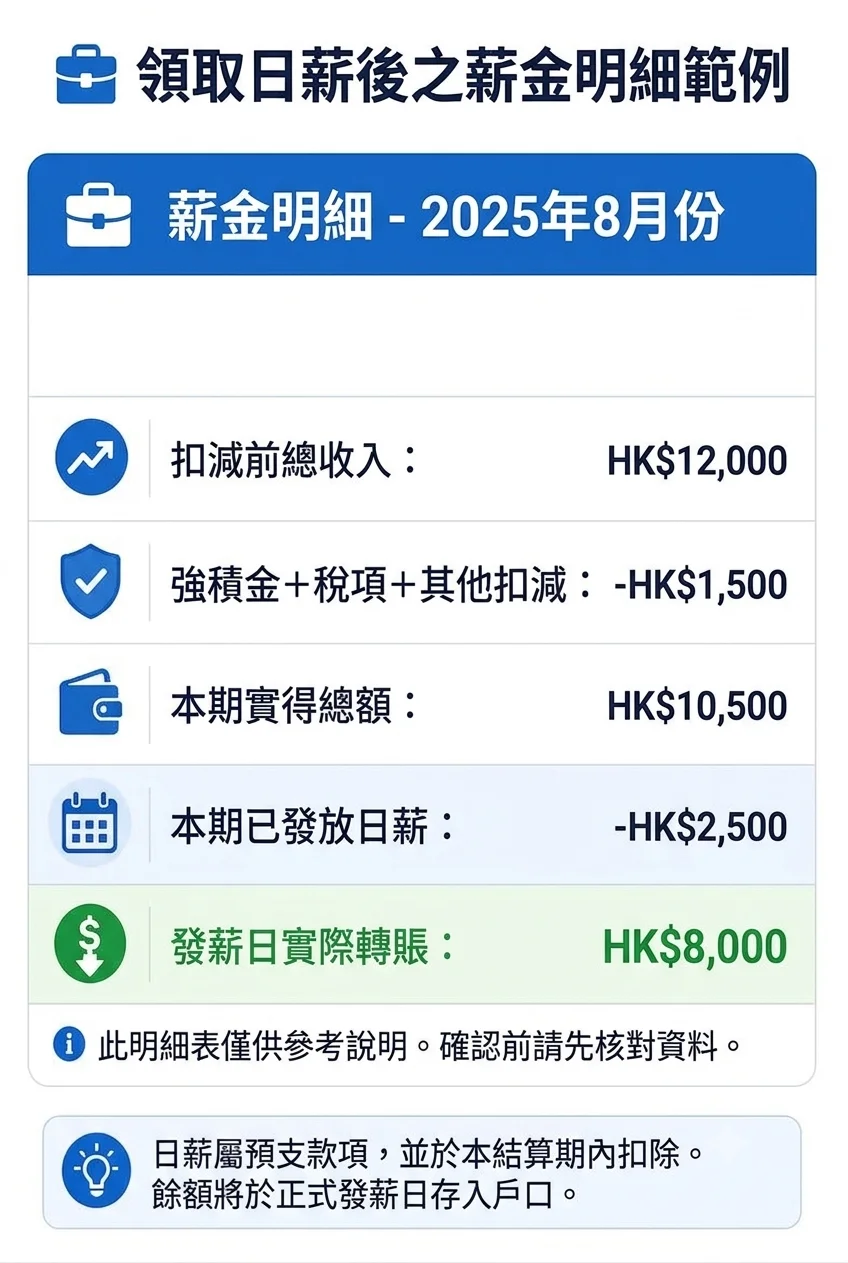
假設薪資單包含以下資訊:
項目 | 示例金額 |
|---|---|
扣款前總收入 | 12,000,000越南盾 |
社保、稅費及其他扣款 | 1,500,000越南盾 |
日薪預支前該週期實發總額 | 10,500,000越南盾 |
該週期已支付的日薪預支 | 2,500,000越南盾 |
發薪日轉帳餘額 | 8,000,000越南盾 |
員工共計領取10,500,000越南盾:週期內250萬,期末800萬。如果現行政策不對員工收取費用,這250萬並非額外成本。
核對薪資單的8個步驟
第1步:確認正確人員和正確週期
核對姓名、員工編號、客戶、薪資月份/週期及日期範圍。如果看錯週期,後續所有比較都會出錯。
為多個客戶工作的員工需確認薪資單是匯總還是按客戶分開。
第2步:核對工作日
將薪資單上的工作日與以下內容比較:
考勤紀錄歷史;
已審批工作日;
班次;
休假日、加班或有調整的情況;
各客戶處的工作日。
不要只數行數。夜班、小時工和客戶特定規則可能按不同方式換算。
第3步:核對單價與收入構成
日薪預支的可用金額使用Nhan Kiet按客戶配置的日薪單價。最終薪資單可能包含許多其他構成項目。
員工應區分:
按工作日計算的薪資;
津貼;
加班;
獎金;
前期調整;
按政策的其他項目。
不應期望日薪預支螢幕上的數字等於薪資單的全部總收入。
第4步:獲取日薪預支交易清單
記錄該週期內的每筆交易:
日期 | 交易代碼 | 申請金額 | 狀態 | 實際到帳金額 |
|---|---|---|---|---|
… | … | … | 已支付/待處理/失敗 | … |
只合計已確認支付並實際入帳的金額。失敗或不明確的交易需調查,不可憑猜測納入或排除。
第5步:合計正確週期內已領取總額
交易日期與薪資週期不一定總與日曆月一致。請使用Nhan Kiet/客戶的週期規則。
例如,月末交易可能屬於正在結算的週期,也可能屬於下一週期,取決於資料鎖定時間。這是Nhan Kiet必須明確公布的要點。
第6步:核對日薪預支扣款行
將薪資單合計與已支付交易合計進行核對。行名稱應清晰易懂,例如「週期內已透過日薪預支提前領取的薪資」,避免使用易被誤解為手續費或貸款的措辭。
第7步:核對期末轉帳金額
將薪資單剩餘實發金額與發薪日銀行交易核對。不要只看簡訊,請打開完整帳戶歷史。
第8步:合計所有實際已領取金額
> 該週期總領取額 = 已入帳的日薪預支總額 + 已入帳的期末薪資額
將此數字與薪資單在合法扣款後的「實發總額」進行比較。
預留款項在期末如何體現?
(詳情參見:日薪預支中的預留款項是什麼?。)
預留款項是尚未開放提前領取的薪資部分,並非手續費。最終結算時,對應的有效工作日仍需在薪資中處理。
員工不應簡單將「可用金額」加「預留款項」並預設其為總薪資,因為薪資單還有許多其他構成。不過,系統應允許追蹤預留部分如何釋放至薪資流程中。
如果薪資單未單獨顯示預留款項,應用程式應說明預留款項僅存在於提前領取階段,並會釋放至薪資工作流程中。
用於領取款項的工作日會消失嗎?
不會。系統標記advancecovereddays,以了解哪些工作日構成了預支依據,並防止在後續週期重複累計。這是防止雙重計算的機制,而非刪除工作日。
透明的介面應顯示:
工作日仍然存在;
哪些日期貢獻了已領取金額;
從這些日期已支付的金額;
在薪資中處理的剩餘部分;
結算狀態。
申請金額與扣款金額可能不同的原因
(如交易結果仍不明確:參見提取日薪預支但款項未到帳。)
正常情況下,日薪預支扣款總額必須與有效已支付總額一致。如有不同,可能原因包括:
交易仍處於待處理/不明確狀態;
失敗交易被錯誤計入;
已支付交易屬於其他週期;
交易被退款或調整;
員工合計了申請金額而非實際支付金額;
報告中存在重複代碼或缺失交易;
人員、客戶或週期錯誤;
核對資料尚未最終確定。
不要嘗試用其他對沖交易自行修正。請按參考代碼追蹤。
銀行如何進行核對?
根據系統:
狀態不明確的金額約每5分鐘定期檢查;
T+1核對每天08:00讀取VPBank資料;
不明確狀態保持待處理,而非猜測;
最終核對因涉及資金需超級管理員確認。
這些時間節點描述的是技術安排,並非承諾所有差異都會在5分鐘內或次日08:00前解決的SLA。
閱讀薪資單時常見的12種差異
1. 將期末金額與總薪資比較
員工忘記加上已提前領取的部分。
2. 將失敗交易計入已領取金額
只應計算實際已支付的金額。
3. 遺漏一筆小額交易
週期內多筆申請時手工合計容易遺漏。
4. 比較了錯誤的薪資週期
接近資料鎖定時點的交易可能屬於其他週期。
5. 將預留款項誤認為扣款
預留款項是尚未開放提前領取的部分,並非手續費。
6. 將手續費誤認為已領取款項
現行流程不對員工收取利息或手續費;日薪預支行是已提前支付的部分。
7. 工作日已修改但未重新審批
修改工時/班次會使紀錄回到待審批狀態,並可能改變計算結果。
8. 一人為多個客戶工作
單價、工作日和預留款項可能按工作地點分開。
9. 夜班被分配到錯誤的日曆日期
只比較日曆日期而忽略業務日期可能產生差異。
10. 已領取金額被扣除兩次
這是嚴重錯誤,需按每筆交易代碼和薪資行追蹤。
11. 銀行已到帳但應用程式尚未更新
狀態與結算資料可能在不同時間更新;請用銀行對帳單核對。
12. 存在與日薪預支無關的其他調整
不要將薪資單上的所有減少都歸因於日薪預支。請檢查每一行及其依據。
薪資單不符時的處理流程
確定差異類型
工作日錯誤:主管/客戶;
檔案或客戶錯誤:Nhan Kiet人力資源;
交易/支付狀態錯誤:支付團隊;
薪資構成錯誤:薪資/薪資會計;
銀行帳戶錯誤:支援與VPBank按責任範圍處理。
提交結構化資料
不要只發「我的薪資少了」,而應記錄:
薪資週期;
薪資單工作日與自行核對的工作日;
薪資單實發總額;
已支付交易代碼列表;
已入帳日薪預支總額;
已入帳期末薪資金額;
具體差異;
認為有誤的行。
薪資單核對請求示例
> 我需要協助核對……週期的薪資單。姓名:……;員工編號/考勤編號:……;客戶:……;已審批工作日:……;薪資單實發總額:……;按……代碼已支付的日薪預支總額:……;已入帳的期末薪資金額:……;我計算的差異:……;需檢查的行:……。請負責部門核對工作日、交易與薪資。
請勿發送OTP、密碼或完整銀行對帳單。僅透過官方管道提供相關交易。
員工應保存什麼?
各週期薪資單;
已審批工作日歷史;
日薪預支交易代碼;
時間、金額與狀態;
VPBank入帳歷史;
調查回覆;
如有調整決定。
如果系統允許下載歷史,無需每天截圖;但在出現差異或不明確交易時應保留證據。
易於理解的薪資單應顯示的內容
組別 | 應包含的內容 |
|---|---|
識別 | 員工、客戶、薪資週期 |
工作日 | 日期/工時/班次及最終狀態 |
收入 | 薪資、津貼、加班、獎金、調整 |
扣款 | 各項目及其依據/說明 |
日薪預支 | 已支付總額、交易數量、查看詳情連結 |
支付 | 實發總額、已提前支付金額、期末餘額 |
支援 | 預填週期與資料的請求建立按鈕 |
建議行名稱:「透過日薪預支在週期內已提前領取的薪資」。此表述比「薪資預支扣款」更清晰,後者易被員工誤解為費用。
結論
要在使用日薪預支後正確閱讀薪資單,請將週期內已領取部分與期末支付部分相加。日薪預支行不是罰款或手續費,而是已提前支付的薪資部分(前提是現行政策仍不對員工收取費用)。
員工應核對正確人員、正確週期、工作日、收入、已支付交易以及銀行實際到帳金額。Nhan Kiet需設計可從一行合計追溯到每筆交易代碼及對應工作日的薪資單。當每個數字都能解釋並核對時,對日薪預支的信任將顯著提高。
參考資料
---
作者: Nguyen Minh Tuan — 策略專員,Nhan Kiet Manpower Supply Co., Ltd.
企業諮詢: 熱線 0937.022.655 · 電郵 info@nhankiet.vn · 企業日薪預支方案
常見問題
領取日薪預支會降低總薪資嗎?
如果政策不收取費用,則不會因領取本身而降低。只是因為已提前支付一部分,期末轉帳金額會減少。
薪資單上的日薪預支行是手續費嗎?
不是。現行流程不對員工收取利息或手續費。該行應表示已提前領取的款項。
為什麼我領了200萬,月末卻被扣200萬?
因為200萬已提前入帳;從餘額中扣除是為了避免重複領取。
預留款項會在薪資單上再次被扣除嗎?
預留款項不是已支付的錢。對應的有效工作日仍需在結算中處理;具體顯示方式需Nhan Kiet確認。
失敗的交易會被從薪資中扣除嗎?
原則上不應。如果薪資單正在計算失敗交易,需核對狀態和銀行憑證。
待處理交易會被計入嗎?
在有最終結果前不應確定。系統保持待處理狀態,以避免錯誤記錄和重複支付。
用於預支的工作日會被刪除嗎?
不會。工作日會被標記為已用於計算預支,以防止重複累計,但仍需保留在歷史和結算中。
為兩個客戶工作時如何查看薪資單?
在查看匯總前,先按各客戶核對工作日、單價、已領取金額和預留款項。