
Hvordan påvirker adgang til optjent løn skat, socialforsikring og lønsedler?
Påvirker tidlig lønudbetaling gennem adgang til optjent løn skat, socialforsikring og lønsedler?
Medarbejdere, der modtager en del af deres optjente løn før lønudbetalingsdagen, stiller ofte tre spørgsmål: Bliver der pålagt ekstra skat, ændres socialforsikringsbidraget, og hvor meget modtager jeg i slutningen af måneden? Svaret afhænger ikke af antallet af udbetalinger, men af indkomstens karakter, grundlaget for bidrag, det lovbestemte tidspunkt og virksomhedens lønafregningsmetoder.
> Kort sagt: Adgang til optjent løn ændrer primært tidspunktet for adgang til en del af pengene, men skaber ikke automatisk ekstra løn. Virksomheder skal dog korrekt fastsætte skattepligtig indkomst, grundlaget for socialforsikring, indberetningsperiode og dokumentation i henhold til gældende regler. Denne sætning må ikke bruges som en skattekonklusion for alle modeller.
> Advarsel: Dette er en generel forklaring og ikke skatte-, socialforsikrings- eller juridisk rådgivning for en specifik sag. Modeller med gebyrer, støtte, andre fordele, tredjepartsfinansiering eller særlige tilbagebetalingsforpligtelser skal analyseres separat.
1. Først skal tre begreber adskilles
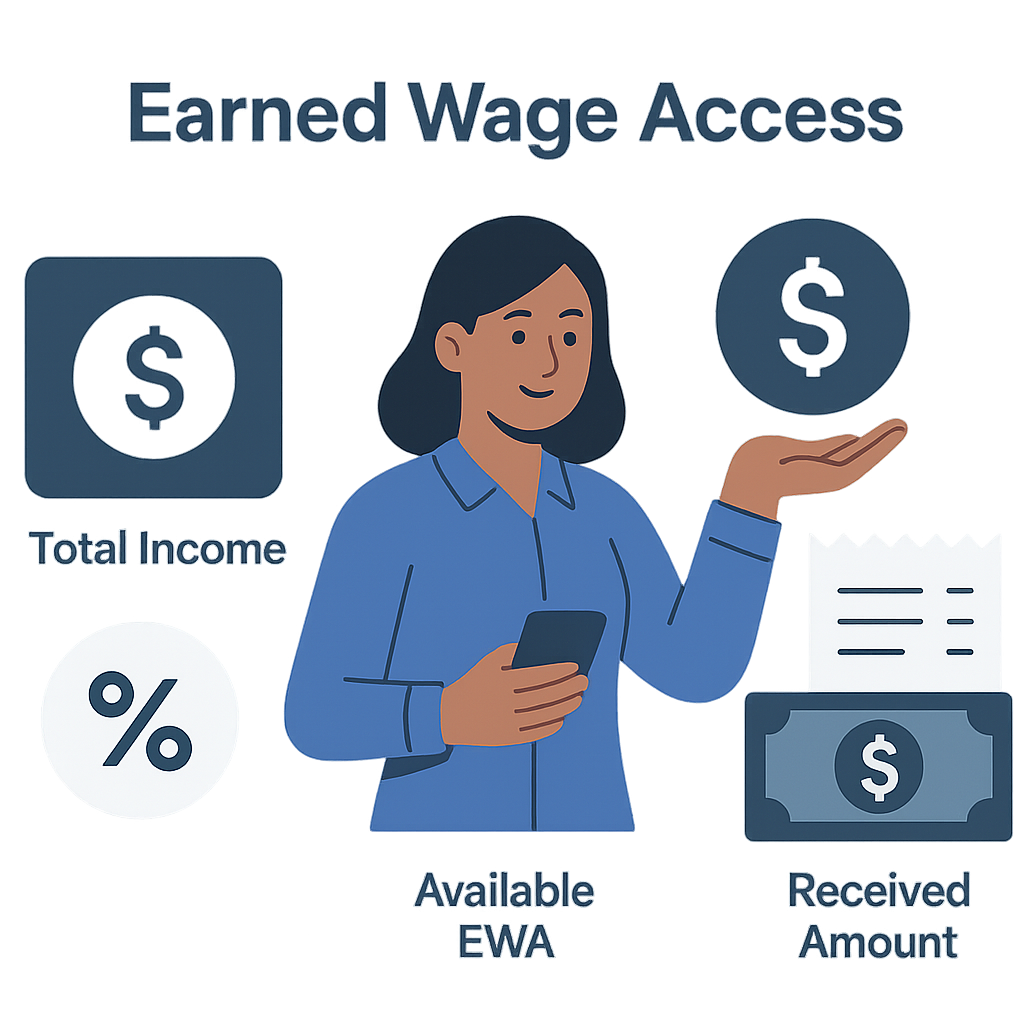
Samlet indkomst for perioden
Dette er de lønninger, honorarer og relaterede beløb, der er fastsat i henhold til kontrakt, politik, faktisk arbejde og lovgivning.
Beløb, der kan modtages tidligt
Dette er den del, som systemet tillader adgang til før lønudbetalingsdagen, efter godkendt arbejde, allerede modtaget beløb, reserve og grænser er anvendt.
Faktisk modtaget beløb ved periodens slutning
Dette er det beløb, der stadig skal udbetales efter lønafregning af samlet indkomst, fradrag/modregning, skat, forsikring og andre lovlige forpligtelser.
Disse tre tal er ikke ens. Det tilgængelige beløb gennem adgang til optjent løn er ikke det eneste grundlag for skatte- eller socialforsikringsberegning.
2. Hvordan påvirker adgang til optjent løn lønafregningen?
Ifølge systemets logik:
- kun godkendt arbejde skaber tilgængeligt beløb;
- medarbejderen vælger selv beløbet inden for det tilladte område;
- det modtagne beløb registreres i perioden;
- ved periodens slutning indgår det udbetalte beløb i lønafregningen;
- arbejdsdage, der er dækket af tidlig udbetaling, låses, så de ikke tælles med igen i næste periode;
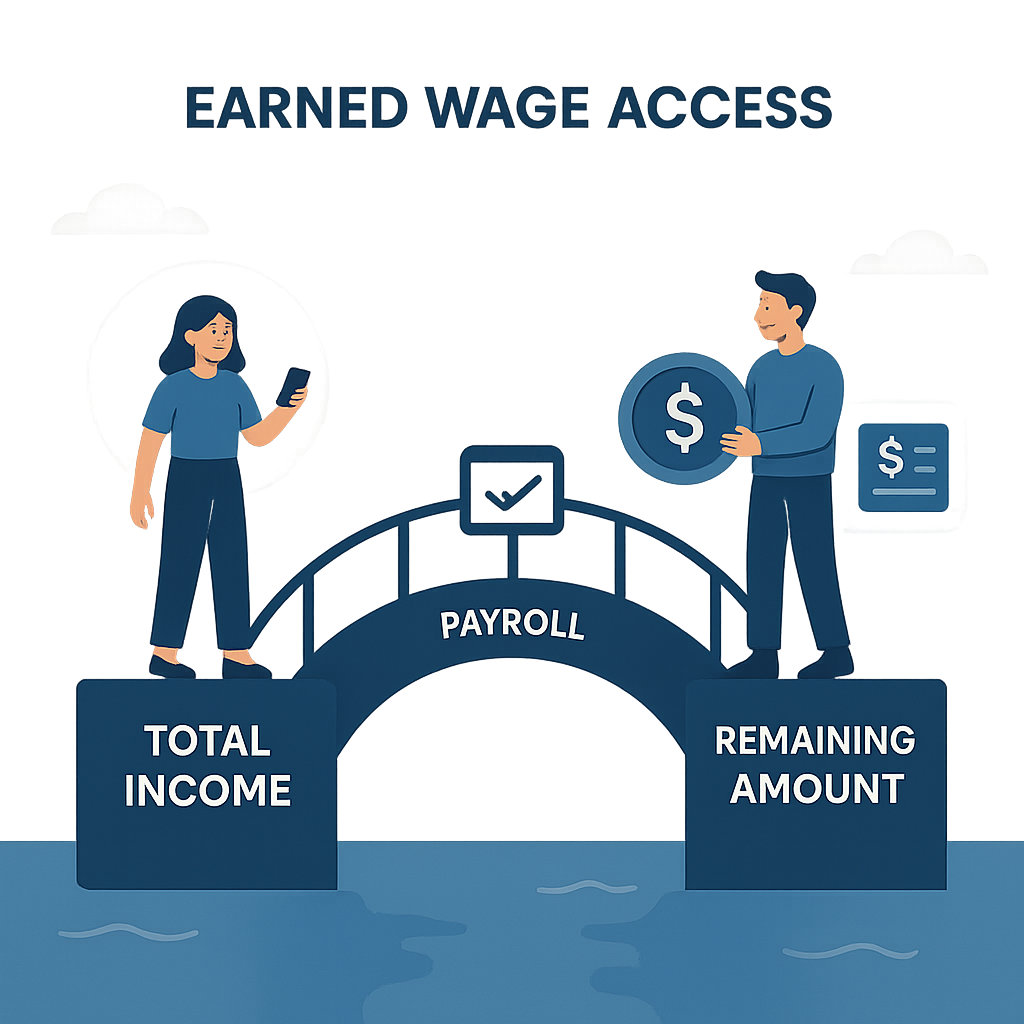
- lønsedlen skal tydeligt vise samlet løn, lovpligtige beløb og det resterende beløb til udbetaling.
Derfor bør det beløb, medarbejderen har modtaget tidligt, ikke betragtes som "tabt"; det er en del, der skal forklares i overgangen fra samlet indkomst til faktisk modtaget beløb ved periodens slutning.
3. Skaber adgang til optjent løn ekstra skat?
(Grundlag: se Hvad er løn? Juridisk grundlag og lønudbetalingsformer.)
Man bør ikke konkludere skat alene ud fra, at medarbejderen modtager penge tidligt eller flere gange. Virksomheder bør analysere:
- om beløbet er løn, honorar eller andet;
- tidspunktet for fastsættelse af skattepligtig indkomst i henhold til gældende regler;
- hvilken organisation/person der udbetaler indkomsten eller har tilbageholdelsespligt;
- om der opstår gebyrer eller yderligere fordele;
- hvordan afregningen foretages månedligt/periodisk/årligt.
Hvis adgang til optjent løn kun er en mekanisme til tidlig adgang til en del af samme indkomst, betyder tidlig udbetaling ikke, at den samlede indkomst automatisk stiger. Men indberetningsperiode og tidspunkt for tilbageholdelse skal bekræftes af en skatteekspert i henhold til den faktiske proces.
4. Skattedokumenter, der skal kontrolleres på nuværende tidspunkt
Personskattelov nr. 109/2025/QH15 blev udstedt den 10/12/2025 og træder i kraft den 01/07/2026. Derudover er lov nr. 09/2026/QH16, der ændrer nogle skatteregler, også registreret i det officielle dokumentationssystem og træder i kraft den 24/04/2026.
Virksomheder skal bruge den opdaterede/sammenfattede version af dokumenterne og de gældende vejledninger ved skatteberegning, i stedet for at stole på en gammel artikel. Denne artikel indeholder ikke specifikke fradrag eller skattesatser, da disse parametre kan ændre sig og ikke er nødvendige for at forklare essensen af adgang til optjent løn.
5. Tre skattesituationer, der skal adskilles
Situation A — Kun modtage en del af lønnen tidligt
Den samlede indkomst for perioden beregnes som normalt; det tidligt modtagne beløb er en del af betalingsbroen. Tidspunktet for indkomst og tilbageholdelse skal fastsættes i henhold til reglerne.
Situation B — Gebyrer betalt af medarbejderen
Det skal præciseres, hvem gebyret betales til, tjenestens karakter, hvordan det opkræves, dokumentation og om det kan fratrækkes ved skatteberegning. Gebyrer reducerer ikke automatisk skattepligtig indkomst.
Situation C — Virksomheden betaler gebyrer eller yder ekstra fordele
Regnskab/skatteafdelingen skal vurdere, om det beløb, virksomheden betaler på medarbejderens vegne, er en skattepligtig fordel, fradragsberettiget udgift eller en ydelse inden for visse grænser/betingelser.
Adgang til optjent løn opkræver i øjeblikket ikke renter/gebyrer fra medarbejderne i henhold til den beskrevne proces, men den officielle handelsstrategi skal stadig bekræftes af Nhan Kiet.
6. Ændrer adgang til optjent løn det beløb, der betales til socialforsikring?
Man bør ikke bruge det beløb, medarbejderen trækker gennem adgang til optjent løn, som grundlag for socialforsikringsbidrag. Grundlaget fastsættes i henhold til ansættelsesforholdet, lønkomponenter og gældende socialforsikringsregler—not efter antallet af pengeoverførsler i måneden.
Socialforsikringsloven nr. 41/2024/QH15 træder i kraft den 01/07/2025; Dekret 158/2025/NĐ-CP træder også i kraft den 01/07/2025 og vejleder om visse aspekter af obligatorisk socialforsikring. Virksomheder skal sammenligne ansættelseskontrakter, lønpolitikker og faktiske udbetalinger med gældende dokumenter.
Hvis adgang til optjent løn kun ændrer tidspunktet for modtagelse af en del af det, der allerede er inkluderet i lønafregningen, betyder tidlig udbetaling ikke automatisk, at grundlaget for bidrag stiger eller falder. Men alle gebyrer, støtte eller strukturer uden for lønnen skal klassificeres separat.
7. Simpelt illustrativt eksempel
Antag, at lønafregningen ved periodens slutning fastsætter:
- samlet indkomst for perioden: 12.000.000 VND;
- forsikrings-/forpligtelsesbeløb i henhold til lønafregningen: 1.200.000 VND;
- personlig indkomstskat i henhold til det hypotetiske scenarie: 300.000 VND;
- medarbejderen har modtaget tidligt gennem adgang til optjent løn: 3.000.000 VND.
Det resterende beløb til udbetaling ved periodens slutning i eksemplet:
12.000.000 − 1.200.000 − 300.000 − 3.000.000 = 7.500.000 VND
Beløbet på 3.000.000 VND trækkes ikke to gange; det præsenteres som en del, der allerede er udbetalt. Dette er kun et matematisk eksempel og ikke en skatte-/socialforsikringsberegning for en specifik person.
8. Hvordan bør lønsedler præsenteres?
(Detaljer: se Hvad skal lønsedler indeholde og Hvordan man læser en lønseddel efter at have modtaget adgang til optjent løn.)
Lønsedler bør hjælpe medarbejderne med at forstå:
- arbejdstimer og relaterede satser;
- løn, tillæg, overarbejde og andre beløb;
- samlet indkomst;
- socialforsikringsbidrag og lovpligtige forpligtelser;
- personlig indkomstskat, hvis relevant;
- hvert eller samlet beløb modtaget gennem adgang til optjent løn;
- gebyrer for adgang til optjent løn, hvis der er nogen, og hvem der betaler dem;
- justeringer/tilbagebetalinger;
- det resterende beløb til udbetaling;
- kanal til at anmode om afstemning.
Man bør ikke blot skrive en linje "andre fradrag" for beløb modtaget gennem adgang til optjent løn, da det kan få medarbejderne til at tro, at de mister løn.
9. Er det tidligt modtagne beløb en "lønfradrag" eller "forudbetaling"?
Sproget i appen, politikker, kontrakter og lønsedler skal være juridisk konsistent. For at forklare medarbejderne bør det klart fremgå, at dette er et beløb, de har modtaget på forhånd fra en kvalificeret del og indgår i afregningen, for at undgå at skabe en følelse af en straf eller uklar omkostning.
Brugen af juridiske termer som "lønfradrag" skal sammenlignes med arbejdsmarkedsloven og den faktiske situation. Man bør ikke bruge marketingtermer til at erstatte juridiske konklusioner.
10. Ændrer adgang til optjent løn lønudbetalingsperioden?
(Se også: Hvordan er lønudbetalingsperioden reguleret?.)
Adgang til optjent løn kan skabe flere udbetalingstidspunkter i perioden, men det betyder ikke nødvendigvis, at virksomheden har ændret lønudbetalingsformen/-perioden i ansættelsesforholdet. Man skal se på:
- ansættelseskontrakter og lønpolitikker;
- frivilligheden i anmodningen;
- hvornår det resterende beløb udbetales;
- lønsedler;
- hvordan det allerede udbetalte beløb registreres;
- gældende arbejdsregler.
Virksomheden skal have juridisk bekræftelse på den passende beskrivelse i dokumenter til medarbejderne.
11. Hvornår kan der opstå skatte- eller socialforsikringsfejl?
- betragte det tilgængelige beløb gennem adgang til optjent løn som den samlede løn;
- registrere det tidligt modtagne beløb som en omkostning to gange;
- trække beløbet gennem adgang til optjent løn to gange på lønafregningen;
- tilknytte transaktionen til den forkerte person eller periode;
- håndtere gebyrer/fordele, som virksomheden betaler, forkert;
- overse vellykkede transaktioner tæt på cut-off;
- inkludere mislykkede/ventende transaktioner i det allerede udbetalte beløb;
- ændret arbejde, men lønafregningen er ikke opdateret;
- en person arbejder for flere kunder og bliver dobbeltregistreret;
- bruge skatte-/socialforsikringsdokumenter, der ikke længere er gyldige.
12. Bro-rapport for hver medarbejder
| Komponent | Kilde |
|---|---|
| Samlet arbejde/indkomst | Tidsregistrering + lønafregning |
| Skattepligtig indkomst | Godkendt lønafregning/skatteafdeling |
| Grundlag for socialforsikring | Ansættelsesdokumenter + lønafregning |
| Beregnet skat/socialforsikring | Lønafregning |
| Vellykket adgang til optjent løn | Afstemte transaktionsregistre |
| Tilbagebetaling/justering | Bank + undtagelsesregistre |
| Resterende beløb til udbetaling | Bro-rapport |
Man bør ikke bruge data direkte fra app-skærmen i stedet for afstemte rapporter.
13. Cut-off: den sværeste udfordring ved flere udbetalinger
(Regnskabsdetaljer: se Bogføring og regnskabsafstemning for adgang til optjent løn.)
Politikken skal fastsætte, hvilken periode transaktioner, der er oprettet før, men gennemført efter cut-off, tilhører. Parterne skal blive enige om:
- tidszone;
- transaktionsafslutningstidspunkt;
- kvalificeret status til lønafregning;
- håndtering af ventende transaktioner til næste periode;
- håndtering af tilbagebetalinger efter cut-off;
- betingelser for genåbning af lønafregning;
- relateret skatteindberetningsperiode.
Regnskabs- og skatterådgivere skal godkende; systemet bør ikke automatisk "ændre dato" for at matche rapporter.
14. Medarbejdere, der fratræder efter at have modtaget adgang til optjent løn
Virksomheden skal:
- låse nye anmodninger i henhold til fratrædelsesstatus;
- afslutte ventende transaktioner;
- fastsætte faktisk arbejde og samlet slutindkomst;
- beregne skat/socialforsikring/fordele i henhold til reglerne;
- afstemme det allerede modtagne beløb;
- håndtere forskelle i henhold til lovlige aftaler;
- udarbejde forklarende lønsedler/dokumenter;
- overføre ikke-inddrivelige beløb til en separat proces, hvis relevant.
Man bør ikke automatisk betragte alle forskelle som fradragsberettigede beløb.
15. Dokumenter, som virksomheden bør opbevare
- ansættelseskontrakter og lønpolitikker;
- politikker/strategier for adgang til optjent løn;
- medarbejderens frivillighed/bekræftelse;
- arbejdstimer og godkendelses-/ændringshistorik;
- formler, satser, grænser, reserver;
- transaktioner og afstemte kontoudtog;
- bro-rapport med lønafregning;
- lønsedler;
- skatteindberetning, tilbageholdelse og afregningsdokumenter;
- socialforsikringsdokumenter;
- fakturaer/gebyrdokumentation;
- undtagelser, tilbagebetalinger og ikke-inddrivelige beløb;
- versioner af anvendte lovdokumenter.
16. Tjekliste for HR, lønafregning og regnskab
HR
- Bekræft korrekt person, kontrakt og ansættelsesstatus.
- Kommuniker, at adgang til optjent løn ikke er ekstra løn.
- Hav en kanal til at forklare det resterende beløb ved periodens slutning.
Lønafregning
- Brug kun vellykkede, afstemte transaktioner.
- Tilknyt til den korrekte periode og træk ikke to gange.
- Adskil samlet indkomst fra det allerede udbetalte beløb.
- Kontroller ændret arbejde, fratrædelse og tilbagebetalinger.
Regnskab/skatteafdeling
- Fastlæg karakteren og tidspunktet for registrering.
- Fastlæg tilbageholdelses-/indberetningsforpligtelser.
- Adskil gebyrer og beløb udbetalt til medarbejdere.
- Afstem bank, gæld og lønafregning.
Juridisk/socialforsikring
- Gennemgå termer, politikker og bidragsgrundlag.
- Kontroller håndteringens overensstemmelse med forskelle.
- Opdater dokumenter, der er gyldige ved perioden.
17. Udsagn, der bør undgås i kommunikation
- “Adgang til optjent løn har intet med skat at gøre.”
- “Uanset hvor mange gange du modtager, påvirker det ikke noget.”
- “Adgang til optjent løn er bestemt ikke et lån i alle modeller.”
- “Det modtagne beløb kan trækkes fra i alle tilfælde.”
- “Det tilgængelige beløb er den faktiske løn.”
- “Reserve er et beløb, virksomheden tilbageholder.”
Brug betingede formuleringer, forklar data og led læserne til den officielle politik.
18. Ofte stillede spørgsmål
Bliver der pålagt skat to gange, hvis man modtager løn tidligt to gange om måneden?
Antallet af pengeoverførsler bestemmer ikke automatisk skatten. Lønafregningen skal korrekt opsummere indkomst, tidspunkt og allerede tilbageholdt skat i henhold til reglerne; transaktioner gennem adgang til optjent løn må ikke registreres dobbelt.
Kan det beløb, der trækkes gennem adgang til optjent løn, bruges som grundlag for socialforsikringsbidrag?
Det trukne beløb bruges ikke som direkte grundlag. Grundlaget fastsættes ud fra ansættelsesforholdet og lønkomponenterne i henhold til loven, kontrakter og lønafregningsdokumenter.
Hvorfor er lønnen mindre ved månedens slutning?
Fordi en del allerede er modtaget. Lønsedlen skal vise samlet indkomst, forpligtelser, beløb modtaget gennem adgang til optjent løn og det resterende beløb til udbetaling.
Bliver reserve straks beskattet?
Man kan ikke konkludere ud fra navnet reserve. Reserve er blot en parameter, der reducerer det beløb, der kan modtages tidligt; skatten fastsættes ud fra indkomstens karakter og tidspunkt i henhold til reglerne.
Hvem svarer, når appen og lønsedlen ikke stemmer overens?
HR/lønafregning skal samarbejde med enheden, der driver adgang til optjent løn, og regnskabsafdelingen for at afstemme arbejde–transaktion–kontoudtog–lønseddel ved hjælp af specifikke koder og perioder.
Officielle juridiske kilder
- Personskattelov nr. 109/2025/QH15, træder i kraft 01/07/2026.
- Lov nr. 09/2026/QH16, der ændrer nogle skatteregler, træder i kraft 24/04/2026.
- Socialforsikringsloven nr. 41/2024/QH15, træder i kraft 01/07/2025.
- Dekret 158/2025/NĐ-CP om obligatorisk socialforsikring, træder i kraft 01/07/2025.
---
Tác giả: Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
Rådgivning om adgang til optjent løn for virksomheder: Hotline 0937.022.655 · Email info@nhankiet.vn · Adgang til optjent løn for virksomheder