
Hvornår bør man og bør man ikke få løn udbetalt tidligt? Ansvarlige principper for brug af adgang til optjent løn
Hvornår bør man og bør man ikke få løn udbetalt tidligt? Ansvarlige principper for brug af adgang til optjent løn
Arbejdstagere kan overveje at få løn udbetalt tidligt gennem adgang til optjent løn, når der opstår en nødvendig udgift før lønningsdagen, og pengene kommer fra allerede udført og godkendt arbejde, samtidig med at den resterende løn stadig er tilstrækkelig til kommende forpligtelser. Man bør ikke bruge hele beløbet blot fordi applikationen tillader det, anvende det til impulsive køb, risikable investeringer eller gentagne hævninger for at dække et tilbagevendende underskud uden en plan for justering.
> Bemærk: Artiklen giver generelle principper for pengestrømsstyring og erstatter ikke finansiel rådgivning til individuelle omstændigheder. Konfigurationsværdier og politikker for adgang til optjent løn kan opdateres af Nhan Kiet; brugere bør læse de oplysninger, der vises i applikationen på transaktionstidspunktet.
Kort fortalt
Adgang til optjent løn ændrer tidspunktet for modtagelse af en del af den allerede udførte løn, men øger ikke den samlede indkomst.
Grænsen er det beløb, systemet tillader at modtage på det tidspunkt, ikke det beløb, arbejdstageren bør bruge fuldt ud.
En fornuftig transaktion skal løse et specifikt behov og ikke forværre budgettet fra nu til næste lønningsperiode.
Hvis man næsten hver periode skal have løn udbetalt tidligt for den samme faste udgift, kan det være et tegn på, at man skal omstrukturere betalingsdatoer, budget eller søge passende støtte.
Del ikke konto, adgangskode, OTP, ID eller telefon med andre for at få dem til at hæve for dig.
1. Hvad betyder det egentlig at få løn udbetalt tidligt?
(Grundlæggende koncept: se Hvad er godkendt arbejde?.)
I den verificerede model for adgang til optjent løn kan arbejdstagere kun modtage penge baseret på arbejdsdage, der er udført og godkendt. Systemet blokerer for dagens ikke-afsluttede og fremtidige dage, og beregner derefter det tilgængelige beløb baseret på arbejdet, kundens daglige sats, det allerede modtagne beløb i perioden og det reserverede beløb.
Arbejdstageren vælger selv, om de vil modtage det eller ej. Hver gang der anmodes om det, bekræfter brugeren, at dette er et forskud baseret på foreløbigt beregnet arbejdsdage og vil blive afregnet i lønnen.
Det vigtigste at forstå er:
> At modtage tidligt i dag betyder, at det beløb, der overføres på lønningsdagen, vil blive reduceret tilsvarende, da en del af lønnen allerede er blevet udbetalt.
Dette er ikke en “ekstra bonus” eller en ny indkomst. Derfor bør beslutningen om at få løn udbetalt tidligt betragtes som en beslutning om at fordele pengestrømmen mellem to tidspunkter.
2. Hvornår kan man overveje at få løn udbetalt tidligt?
Der er ingen universel liste, der passer til alle. Dog er der nogle situationer, der ofte er mere passende, hvis det nødvendige beløb er planlagt og ikke forstyrrer lønningsperiodens balance.
Medicinske eller sundhedsmæssige udgifter, der skal håndteres tidligt
For eksempel køb af receptpligtig medicin, nødvendige lægebesøg eller rejseudgifter for at tage sig af en pårørende. Arbejdstagere bør stadig kontrollere forsikring, virksomhedens støttepolitik og passende betalingskilder, før de beslutter sig.
Udgifter til at opretholde evnen til at arbejde
Benzin, busbilletter, reparation af nødvendige transportmidler eller måltider for at kunne fortsætte med at komme til arbejdspladsen kan være rimelige behov. Målet er at beskytte indkomstgenereringsevnen, ikke at øge vilkårlige udgifter.
Nødvendige regninger, der forfalder før lønningsdagen
El, vand, husleje eller studieafgifter med specifikke forfaldsdatoer kan skabe en forskel mellem betalingsdatoen og lønningsdagen. Det er nødvendigt at sammenligne det beløb, der modtages tidligt, med konsekvenserne af forsinket betaling og det resterende budget.
Uventede familieudgifter
En nødvendig reparation, børnepasning eller akut transport kan kræve håndtering før lønningsperioden. Modtag kun det manglende beløb, vælg ikke automatisk det maksimale beløb.
Undgåelse af en risikabel eller dyrere mulighed
Hvis alternativet er en uigennemsigtig penge kilde, der kræver kontaktoplysninger, høje gebyrer eller trusler om inddrivelse, kan adgang til den allerede optjente løn være sikrere. Men brugeren skal stadig kontrollere vilkårene for adgang til optjent løn og bør ikke bruge en transaktion til at skjule en langvarig gældssituation.
Udgifter, der allerede er i budgettet, men forskudt i tid
Dette er et tilfælde af “manglende timing”, ikke “manglende indkomst”: den samlede indkomst for perioden er stadig tilstrækkelig, men indtægts- og udgiftsdatoerne stemmer ikke overens. Tidlig modtagelse kan hjælpe med at udjævne pengestrømmen, hvis arbejdstageren allerede har beregnet den resterende del.
3. Hvornår bør man ikke få løn udbetalt tidligt?
Bare fordi der er en tilgængelig grænse
En grænse på 1.000 eller 3.000 DKK skaber ikke et behov for brug. Hvis der ikke er en specifik udgift, hjælper det ofte arbejdstageren med at opretholde en bedre økonomisk disciplin ved at holde pengene til lønningsdagen.
Impulsive køb eller underholdning uden for budgettet
Tilbud, uplanlagte måltider, opgradering af telefonen eller følelsesbaseret forbrug kan give kortvarig tilfredsstillelse, men efterlade lidt til nødvendige behov på lønningsdagen.
Gambling, væddemål eller spil med præmier
Man bør ikke bruge den allerede optjente løn til at satse med håbet om at “vinde tilbage”. Hvis der er tegn på ukontrolleret adfærd, bør man søge støtte fra en betroet person eller en passende professionel.
Risikable investeringer eller køb af stærkt svingende aktiver
Grænsen for adgang til optjent løn er ikke investeringskapital. Man bør ikke modtage tidligt for at spekulere i aktier, kryptovalutaer eller deltage i en mulighed, der lover højt afkast, især når man ikke forstår risikoen.
Hævning eller overførsel til en ukendt person
Modtag ikke penge på vegne af andre, lån ikke din konto ud, og overfør ikke penge efter instruktioner fra nogen, der udgiver sig for at være supportmedarbejder. Den korrekte pengeoverførsel går til en verificeret VPBank-konto i arbejdstagerens eget navn.
Arbejde under tvist eller med risiko for justering
Hvis arbejdstageren ved, at en vagt er forkert, en fraværsdag ikke er opdateret, eller arbejdet lige er blevet ændret, bør man anmode om verifikation først. Arbejde, der ændres efter godkendelse, vil blive sendt tilbage til godkendelse og kan ændre det kvalificerede beløb.
Uvidenhed om, hvor meget der er tilbage ved periodens afslutning
Hvis arbejdstageren ikke kan opregne de udgifter, der skal betales frem til næste lønningsdag, kan det at modtage det maksimale beløb føre til mangel lige efter lønningsdagen.
Gentagen brug til at betale en fast mangel
Hvis man hver måned skal modtage tidligt for at betale den samme regning, kan problemet ligge i indtægts- og udgiftsstrukturen eller forfaldsdatoen. Adgang til optjent løn hjælper med timing, men øger ikke indkomsten eller eliminerer underskud.
Netop ændret kontooplysninger eller mistanke om kontolækage
Når telefon, SIM-kort, adgangskode eller bankkonto viser usædvanlige tegn, bør man stoppe transaktioner og kontakte support. Følg ikke anmodninger fra opkald, der beder om OTP eller ID-billeder.
Forrige transaktion afventer behandling
Tryk ikke flere gange, når du ikke ved, om den forrige transaktion lykkedes eller mislykkedes. Systemet holder en uklar status for at undgå dobbeltbetalinger.
4. 60-sekunders test før modtagelse
Før du trykker på bekræftelse, skal du besvare fem spørgsmål:
Hvad har jeg brug for pengene til? Kan jeg navngive den specifikke udgift?
Skal denne udgift betales før lønningsdagen? Kan den udsættes eller opdeles?
Hvor meget har jeg præcist brug for? Vælger jeg det maksimale beløb bare fordi det er bekvemt?
Hvor meget vil der være tilbage på lønningsdagen? Er der nok til husleje, mad, transport, studieafgifter og andre forpligtelser?
Er dette en uventet situation eller gentagelse? Hvis det er en gentagelse, hvad vil jeg ændre i næste periode?
Resultat | Beslutningsforslag |
|---|---|
Klart svar på alle 5 spørgsmål | Fortsæt med at kontrollere arbejdet, reserveret beløb og vilkår |
Uvidenhed om, hvor meget der er tilbage ved periodens afslutning | Stop og genberegn budgettet |
Ikke-nødvendig udgift, der kan udsættes | Overvej ikke at modtage |
Brug til at betale gentagen mangel | Løs årsagen og søg passende støtte |
Tegn på svindel/abnorm konto | Stop straks, kontakt officielle kanaler |
5. Beslutningstræet “bør jeg modtage?”
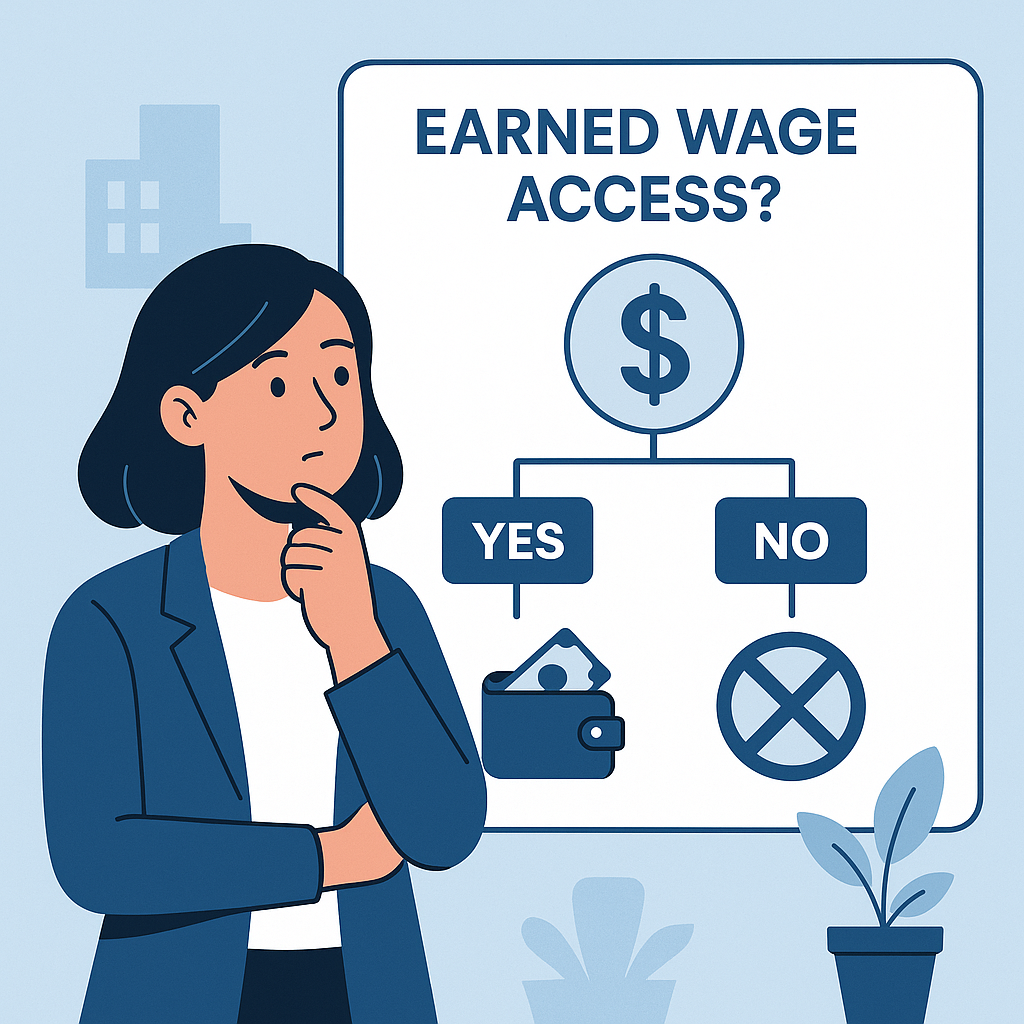
Dette beslutningstræ erstatter ikke arbejdstagerens valg. Det hjælper med at reducere impulsive beslutninger og bringe sikkerhedskontrol på det rette tidspunkt.
6. Ti ansvarlige principper for brug af adgang til optjent løn
1. Bestem behovet først, åbn applikationen bagefter
Skriv beløbet og formålet ned, før du ser grænsen. Denne metode begrænser justering af behovet efter det beløb, applikationen tillader.
2. Modtag det minimale beløb, der er tilstrækkeligt til at løse behovet
Hvis du mangler 350 DKK, er det ikke nødvendigt at modtage 1.000 DKK. Det, der ikke modtages, forbliver i den endelige løn og hjælper med at beskytte budgettet.
3. Beregn den resterende del frem til næste lønningsdag
Beregn ikke kun den endelige månedsløn. List også de udgifter, der skal betales fra i dag til lønningsdagen og fra lønningsdagen til næste periode.
4. Kontroller godkendt arbejde
Se hver dag, kunde og foreløbigt beløb. Hvis arbejdet er forkert, skal det løses, før du modtager, i stedet for at vente til slutningen af perioden med at klage.
5. Forstå det reserverede beløb
Det reserverede beløb er ikke et gebyr. Det er den del, der ikke er åbnet for tidlig modtagelse. Forsøg ikke at finde måder at modtage hele det foreløbigt beregnede beløb.
6. Læs det allerede modtagne beløb i perioden
Mange små transaktioner kan tilføje op til et stort beløb. Bedøm ikke kun ud fra den seneste hævning; se på det samlede beløb for hele perioden.
7. Del ikke sikkerhedsoplysninger
Giv ikke adgangskode, OTP, ID-billeder, QR-koder eller telefonkontrol. Lad ikke andre holde telefonen og udføre handlinger for dig.
8. Send ikke igen, når transaktionen afventer
Vent på status eller kontakt support med transaktionskoden. Systemet er designet til ikke at gætte resultatet, når banken ikke har givet et sikkert svar.
9. Gennemgå brugshyppigheden hver måned
Høj frekvens betyder ikke automatisk forkert brug. Men hvis antallet af gange og andelen af tidlig modtagelse stiger kontinuerligt, bør det ses som et signal om at gennemgå budgettet.
10. Brug fleksibiliteten til at opbygge økonomisk modstandskraft
Efter at have overvundet en kortvarig mangel, prøv at beholde et lille beløb til næste periode. Det langsigtede mål er at have en nødfond, ikke at være afhængig af tidlig modtagelse hver periode.
7. Grænsen er ikke en anbefaling til forbrug
Systemet for adgang til optjent løn har på tidspunktet for verifikation følgende standardgrænser:
Grænse | Standardværdi |
|---|---|
Minimum pr. transaktion | 50 DKK |
Maksimum pr. ordre | 3.000 DKK |
Maksimum pr. person pr. dag | 5.000 DKK |
Dette er tekniske kontroller, ikke en anbefaling om, at arbejdstageren bør modtage op til det maksimale beløb. Grænserne kan ændres af NK afhængigt af kunden og driftspolitikken.
For eksempel, en person har 2.000 DKK til rådighed, men mangler kun 400 DKK til bilreparation for at komme på arbejde. En forsigtig beslutning er at overveje præcis 400 DKK og beholde 1.600 DKK til lønningsperioden, ikke betragte 2.000 DKK som “spildte penge”.
8. Sådan beregnes den resterende løn før modtagelse
(Se detaljer: Hvor meget er tilbage ved månedens slutning efter at have modtaget adgang til optjent løn?.)
En simpel beregning:
Forventet resterende løn = Forventet faktisk løn - Samlet modtaget adgang til optjent løn
Derefter beregnes:
Overskud frem til næste periode = Forventet resterende løn - Kommende obligatoriske udgifter
Illustreret eksempel
Antag:
forventet faktisk løn efter afslutning: 8.000 DKK;
allerede modtaget tidligt: 1.500 DKK;
overvejer at modtage yderligere: 500 DKK;
husleje, mad, transport og forpligtelser efter lønningsdagen: 5.200 DKK.
Hvis der modtages yderligere, er det forventede beløb, der overføres på lønningsdagen:
8.000 - 1.500 - 500 = 6.000 DKK
Det resterende beløb efter forpligtelser er:
6.000 - 5.200 = 800 DKK
Arbejdstageren kan bruge dette tal til at overveje. Hvis den forventede løn ikke er sikker, eller arbejdet afventer, bør man bruge et mere forsigtigt scenarie.
> Eksemplet erstatter ikke lønsedlen. Den faktiske løn afhænger også af afsluttet arbejde, overarbejde, tillæg, forsikring, skat og gyldige justeringer.
9. Er det bekymrende at skulle modtage tidligt ofte?
Man bør ikke dømme kun ud fra antallet af gange, det bruges. Nogle har tilstrækkelig indkomst, men huslejebetalingsdatoen er forskudt i forhold til lønningsdagen. Nogle skal modtage tidligt på grund af en kortvarig medicinsk eller familiær periode.
Dog bør man gennemgå, hvis der opstår et eller flere tegn:
bruger næsten hele grænsen i mange på hinanden følgende perioder;
modtager straks, når arbejdet er godkendt, selvom der ikke er et specifikt behov;
der er meget lidt tilbage på lønningsdagen;
søger straks en anden penge kilde, når lønnen er modtaget;
bruger mange forskud/applikationer på samme tid;
kender ikke de samlede gebyrer eller forpligtelser;
regelmæssige udgifter overstiger altid indkomsten;
skjuler transaktioner for familien på grund af bekymring eller skam.
En markedsrapport fra det amerikanske Consumer Financial Protection Bureau (CFPB) bemærker, at behovet for forskud ofte stammer fra en forskydning mellem indkomstmodtagelse og betalingsdatoer, og advarer om risikoen for økonomisk overbelastning, når brugere samtidig anvender mange produkter. Dette er en reference fra det amerikanske marked, ikke en juridisk konklusion eller tal for adgang til optjent løn i Vietnam.
10. Hvad skal man gøre, når pengemangel gentager sig?
Registrer de sidste tre perioder
Kun fire kolonner er nødvendige:
Dato | Udgift | Nødvendig eller ej | Gentager sig |
|---|---|---|---|
5. hver måned | Husleje | Nødvendig | Ja |
12. hver måned | El/vand | Nødvendig | Ja |
Ikke fast | Online shopping | Ikke nødvendig | Ja |
Kategoriser årsagerne
Forskydning i datoer: den samlede indkomst er tilstrækkelig, men regninger forfalder før.
Uventede udgifter: medicin, bilreparation, familie.
Udgifter uden for planen: shopping eller underholdning.
Indkomstvariation: antal arbejdsdage eller overarbejde ændrer sig.
Manglende struktur: regelmæssige nødvendige udgifter overstiger ofte indkomsten.
Gældsbyrde: mange forpligtelser skal betales på samme tid.
Vælg løsninger efter årsag
anmod om ændring af betalingsdato, hvis leverandøren tillader det;
del pengene op ugentligt, så snart lønnen modtages;
sæt grænser for ikke-nødvendige udgifter;
opret en nødfond fra små og regelmæssige beløb;
diskuter med HR om passende støtteordninger;
søg pålidelig rådgivning, når gældsforpligtelser overstiger håndteringskapaciteten;
undgå at tage nye lån kun for at betale gamle uden en samlet plan.
OECD ser daglig økonomisk kontrol, budgettering, udgiftsstyring, opsparing og håndtering af chok som vigtige komponenter i økonomisk sundhed og modstandskraft.
11. En meget enkel budgetplan for dem, der arbejder på daglig basis
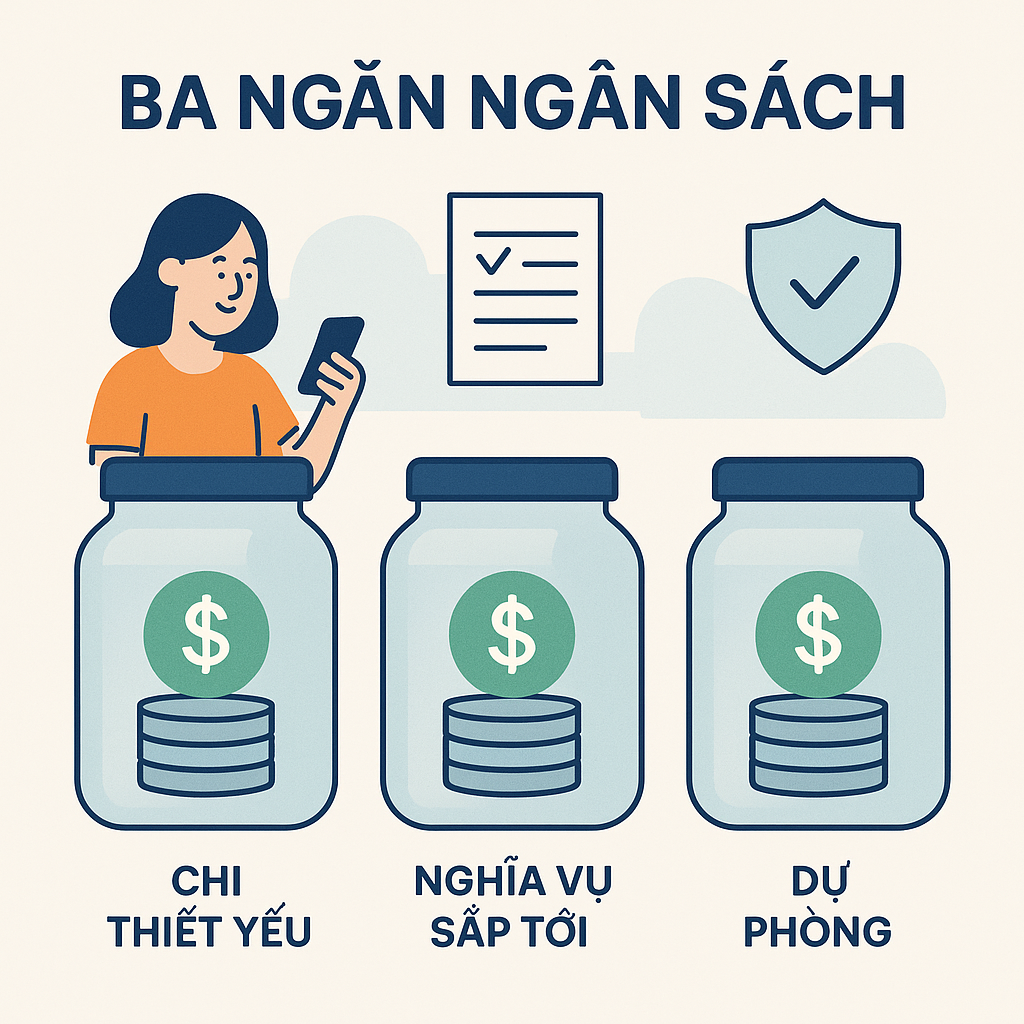
Indkomsten for arbejdstagere, der arbejder på skift eller daglig basis, kan variere. Man kan bruge tre “kategorier” i stedet for en fast procentformel:
Kategori 1: Nødvendige udgifter frem til næste lønningsdag
Bolig, grundlæggende mad, transport, sundhed, uddannelse og obligatoriske forpligtelser.
Kategori 2: Lille nødfond
Start med et niveau, der kan opretholdes, selv 20-50 DKK pr. periode. Regelmæssighed er vigtigere end et for stort mål, der opgives.
Kategori 3: Fleksible udgifter
Brug kun efter de to første kategorier er beskyttet. Hvis man skal modtage løn tidligt, bør man prioritere Kategori 1 og undgå at øge Kategori 3.
Der er ingen enkelt procentdel, der passer til alle indkomstniveauer og familiære omstændigheder. Målet er at vide, hvor pengene går hen, og ikke lade tidlig modtagelse sløre kommende forpligtelser.
12. Kontosikkerhed ved modtagelse af adgang til optjent løn
I den korrekte proces overføres penge til en VPBank-konto i arbejdstagerens eget navn. Systemet kontrollerer kontoejerens navn og låser kontonummeret efter verifikation for at reducere risikoen for ændring til en anden konto.
Mistænkelige tegn
opkald, der beder om OTP;
forslag om at overføre penge til en “mellemregningskonto”;
sender et mistænkeligt link for at “låse op for grænsen”;
beder om at tage billeder af ID-kort gennem uofficielle kanaler;
lover at øge grænsen, hvis der betales et gebyr på forhånd;
beder om at installere fjernstyringsapplikationer;
beder om at modtage eller hæve penge på vegne af andre.
Hvis du oplever disse situationer, skal du stoppe handlingen og kontakte officielle supportkanaler. Offentliggør ikke transaktionskoder sammen med fulde kontooplysninger.
13. Systemets og virksomhedens ansvar
Ansvarlig brug er ikke kun arbejdstagerens ansvar. Virksomheden og driftsenheden skal også skabe et miljø, der hjælper brugerne med at træffe kloge beslutninger.
Oplysninger skal være klare før transaktionen
godkendt arbejde;
beløb, der kan modtages;
samlet modtaget i perioden;
reserveret beløb;
gebyrer, hvis nogen;
indvirkning på det resterende beløb ved periodens afslutning;
status og forventet behandlingstid;
klagekanal.
Undgå design, der presser
Brug ikke falske nedtællingsure, frygt for at gå glip af meddelelser eller standardvalg af maksimalt beløb. Beslutningen skal være arbejdstagerens eget valg.
Har mekanismer til at identificere unormal brug
Systemet kan give uddannelsesadvarsler, når frekvensen stiger, men bør ikke automatisk dømme, ydmyge eller bruge data til andre formål, der ikke er meddelt.
Har procedurer til at håndtere forkert arbejde og ventende transaktioner
Arbejdstageren skal vide, om problemet tilhører kunden, NK-overvågning, løn eller betaling. En gennemgående ticket-kode vil være bedre end at kræve, at brugeren gentager sig selv flere gange.
14. Er der gebyrer for adgang til optjent løn?
(Hvorfor dette ikke er et lån: se Er adgang til optjent løn et lån?.)
Ifølge det nuværende systemflow:
der er ingen rente;
der opkræves ikke gebyrer fra arbejdstageren;
det modtagne beløb afregnes i lønnen;
den gamle gebyrkode på 1,5%/måned findes kun i testkoden og anvendes ikke i den verificerede proces.
NK skal stadig godkende langsigtede gebyrpolitikker og bestemme, hvem der bærer driftsomkostningerne, før de bruger meddelelser som “permanent gratis”. Hvis politikken ændres, skal arbejdstagerne informeres klart, før de bekræfter.
CFPB's forskning om markedet for forskud på løn i USA viser, at gebyrer og brugshyppighed kan ændre de faktiske omkostninger ved nogle produkter betydeligt. Derfor er den korrekte regel for alle tjenester at læse de samlede omkostninger og ikke kun se på “ingen rente”.
Ofte stillede spørgsmål
Bør man få løn udbetalt tidligt for at betale husleje?
Det kan overvejes, hvis huslejen forfalder før lønningsdagen, den samlede indkomst for perioden stadig er tilstrækkelig, og det resterende beløb efter modtagelse ikke gør, at der mangler til andre nødvendige behov. Hvis datoen forskydes hver måned, bør man overveje at ændre betalingsdatoen.
Bør man hæve hele den tilgængelige grænse?
Nej, ikke bare fordi grænsen eksisterer. Bestem det reelle nødvendige beløb og behold resten til lønningsperioden.
Bliver der opkrævet ekstra gebyrer for flere hævninger?
Det nuværende flow for adgang til optjent løn opkræver ikke gebyrer fra arbejdstageren. Brugere bør dog stadig kontrollere transaktionsskærmen og de gældende politikker.
Gør tidlig lønudbetaling, at man mister penge?
Nej. Det modtagne beløb er en del af lønnen, der er udbetalt på forhånd og trækkes fra det resterende beløb ved periodens afslutning for at undgå dobbeltbetaling. Den samlede løn afhænger stadig af arbejdstid og afsluttet lønbehandling.
Bør man få løn udbetalt tidligt for at betale gæld?
Man bør se på alle forpligtelser. En tidlig modtagelse kan håndtere forfaldsdatoen, men reducerer ikke den samlede gæld. Hvis man skal låne eller modtage tidligt gentagne gange for at dække gæld, bør man søge pålidelig rådgivning og lave en samlet plan.
Bør man bruge adgang til optjent løn til investeringer?
Man bør ikke betragte den nødvendige løn til leveomkostninger som risikokapital. Adgang til optjent løn er designet til at få adgang til allerede optjent løn, ikke garantere afkast fra nogen investering.
Hvis arbejdet er forkert, bør man så modtage på forhånd?
Man bør anmode om rettelse og godkendelse først. Ændret arbejde kan ændre grænsen og det endelige afregningsbeløb.
Hvorfor skal man ikke trykke igen, når transaktionen afventer?
Banken har muligvis ikke givet et sikkert resultat. Gentagne anmodninger kan skabe dobbeltanmodninger. Brug transaktionskoden til at undersøge gennem officielle kanaler.
Hvordan ved man, om man er afhængig af tidlig lønudbetaling?
Se på de sidste tre perioder: stiger frekvensen, stiger andelen af tidlig modtagelse, og er der nok tilbage til nødvendige udgifter på lønningsdagen? Hvis der konstant mangler til den samme udgift, bør man løse årsagen og ikke kun gentage transaktionen.
Konklusion
Tidlig lønudbetaling er mest passende, når det løser en kortvarig tidsforskydning: der er en nødvendig udgift, der forfalder, arbejdet er godkendt, det nødvendige beløb er klart, og den resterende løn er stadig tilstrækkelig til næste periode. Man bør ikke modtage på grund af impulsivitet, bruge hele grænsen, risikable investeringer, hæve for andre eller gentage for at skjule et vedvarende underskud.
Det enkle princip er: modtag kun det nødvendige, modtag det minimale nødvendige beløb, beregn den resterende løn på forhånd og beskyt kontoen. Adgang til optjent løn giver mere kontrol over tidspunktet for modtagelse; hvordan det bruges, afgør, om denne fleksibilitet støtter eller besværliggør arbejdstagerens budget.
Kilder
> CFPB-kilder bruges som reference til adfærd, omkostninger og risici på det amerikanske marked; ikke til juridiske konklusioner for adgang til optjent løn i Vietnam.
---
Forfatter: Nguyen Minh Tuan — Strategisk specialist, Nhan Kiet Manpower Supply Co., Ltd.
Rådgivning om adgang til optjent løn for virksomheder: Hotline 0937.022.655 · Email info@nhankiet.vn · Adgang til optjent løn for virksomheder
Read more articles
- Hvad er en reserve i adgang til optjent løn? Er det et gebyr eller tabte penge? · Người lao động
- Adgang til optjent løn for detailhandel, F&B og butikskæder: hvordan håndteres fleksible vagter? · Doanh nghiệp
- Transaktionsgrænser for adgang til optjent løn: Minimum, maksimum pr. gang og daglige grænser · Người lao động
- Hvordan beregnes arbejdstid og løn ved arbejde for flere kunder? · Người lao động
- Påvirker det adgang til optjent løn, hvis du skifter eller mister din telefon? Sådan beskytter og bekræfter du enheden igen · Người lao động
- Hvem er ansvarlig, når adgang til optjent løn går galt med fejl i arbejdstid, beløb eller konto? · Doanh nghiệp
- 20 vilkår, der skal kontrolleres i en EWA-implementeringskontrakt · Doanh nghiệp
- Hvem kan bruge adgang til optjent løn? Betingelser for registrering, verifikation og modtagelse af penge · Người lao động
- Hvordan fungerer de 6 metoder til tidsregistrering i adgang til optjent løn? Vejledning til medarbejdere · Người lao động
- Adgang til optjent løn for bemandings- og vikarvirksomheder: hvordan styrer man arbejdstimer på tværs af flere kunder? · Doanh nghiệp