
Hvad er medarbejderes finansielle trivsel?
En medarbejders finansielle trivsel er evnen til at betale aktuelle udgifter, klare uventede regninger, styre økonomiske forpligtelser og bevare kontrollen over pengestrømmen. En beskeden indkomst kan være forenelig med en sund økonomi, hvis forpligtelserne passer, budgettet er klart, og der findes en reserve. En høj løn er ikke i sig selv nok.
Finansiel trivsel er mere end “at have mange penge”
Lønnen er kun én del af billedet. To personer med samme indkomst kan have meget forskellige faste udgifter. Det afgørende er derfor kontrol over pengestrømmen.
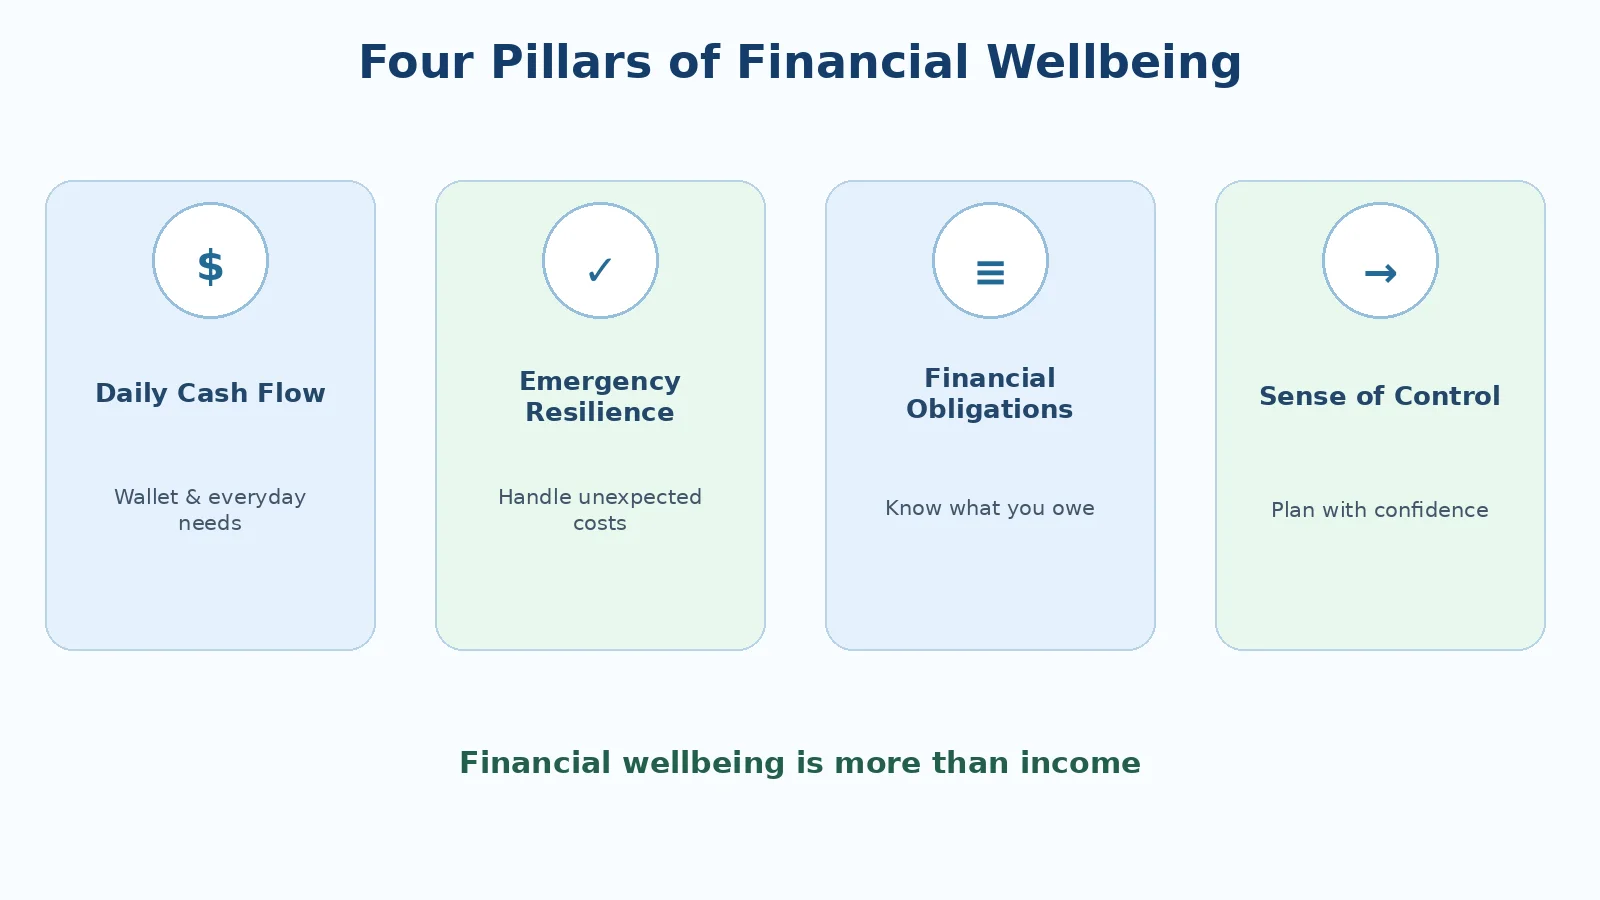
En enkel definition er at vide, hvor pengene er, hvad de skal dække, og hvordan man reagerer på ændringer.
Fire søjler i finansiel trivsel
1. Den daglige pengestrøm
Kan bolig, mad, transport, forsyning, familie og sundhed betales fra én lønningsdag til den næste? Gentagen pengemangel før løn tyder på ubalance.
2. Evnen til at klare uventede udgifter
En reparation, lægeregning eller hastesag kan vælte budgettet uden en reserve. God trivsel kræver ikke straks en stor opsparing, men at én hændelse ikke ødelægger hele månedsplanen.
3. Evnen til at styre forpligtelser
Man bør kende alle beløb, forfaldsdatoer, faste forpligtelser, justerbare poster og nødvendige betalinger. Ellers bliver budgettet et gæt.
4. Oplevelsen af kontrol
Kontrol er at kende ugens ramme, næste regning, kilden til en nødsituation, hvornår man bør vente, og hvor hjælp findes. Klarhed reducerer hastige beslutninger under pres.
Tegn på forholdsvis sund økonomi
Der findes ingen fælles pointgrænse, men disse tegn er nyttige:
| Tegn | Betydning |
|---|---|
| Kender månedens faste udgifter | Gør planlægning lettere |
| Bruger uge- eller lønperiodebudget | Giver bedre kontrol |
| Betaler vigtige regninger til tiden | Begrænser ekstra pres |
| Har selv en lille reserve | Gør overraskelser lettere |
| Bruger ikke ofte en ny kilde til at betale en gammel | Mindsker underskudscyklusser |
| Forstår virkningen af tidlig lønadgang | Ser ikke tidlig løn som ekstra indkomst |
| Kender officielle støttekanaler | Mindsker forhastede valg |
Udviklingen er vigtigere end at opfylde alle punkter med det samme.
Tegn på at pengestrømmen bør gennemgås
Tegnene omfatter fast pengemangel før løn, ekstra finansiering af nødvendige udgifter i flere måneder, ukendt samlet gæld, et lille uheld der vælter budgettet, tidlig løn behandlet som ekstra indkomst, afhængighed af overarbejde til faste regninger, udsættelse af nødvendigheder eller ingen reserve efter løn.
Tegnene skal bruges til indsigt, ikke til bedømmelse.
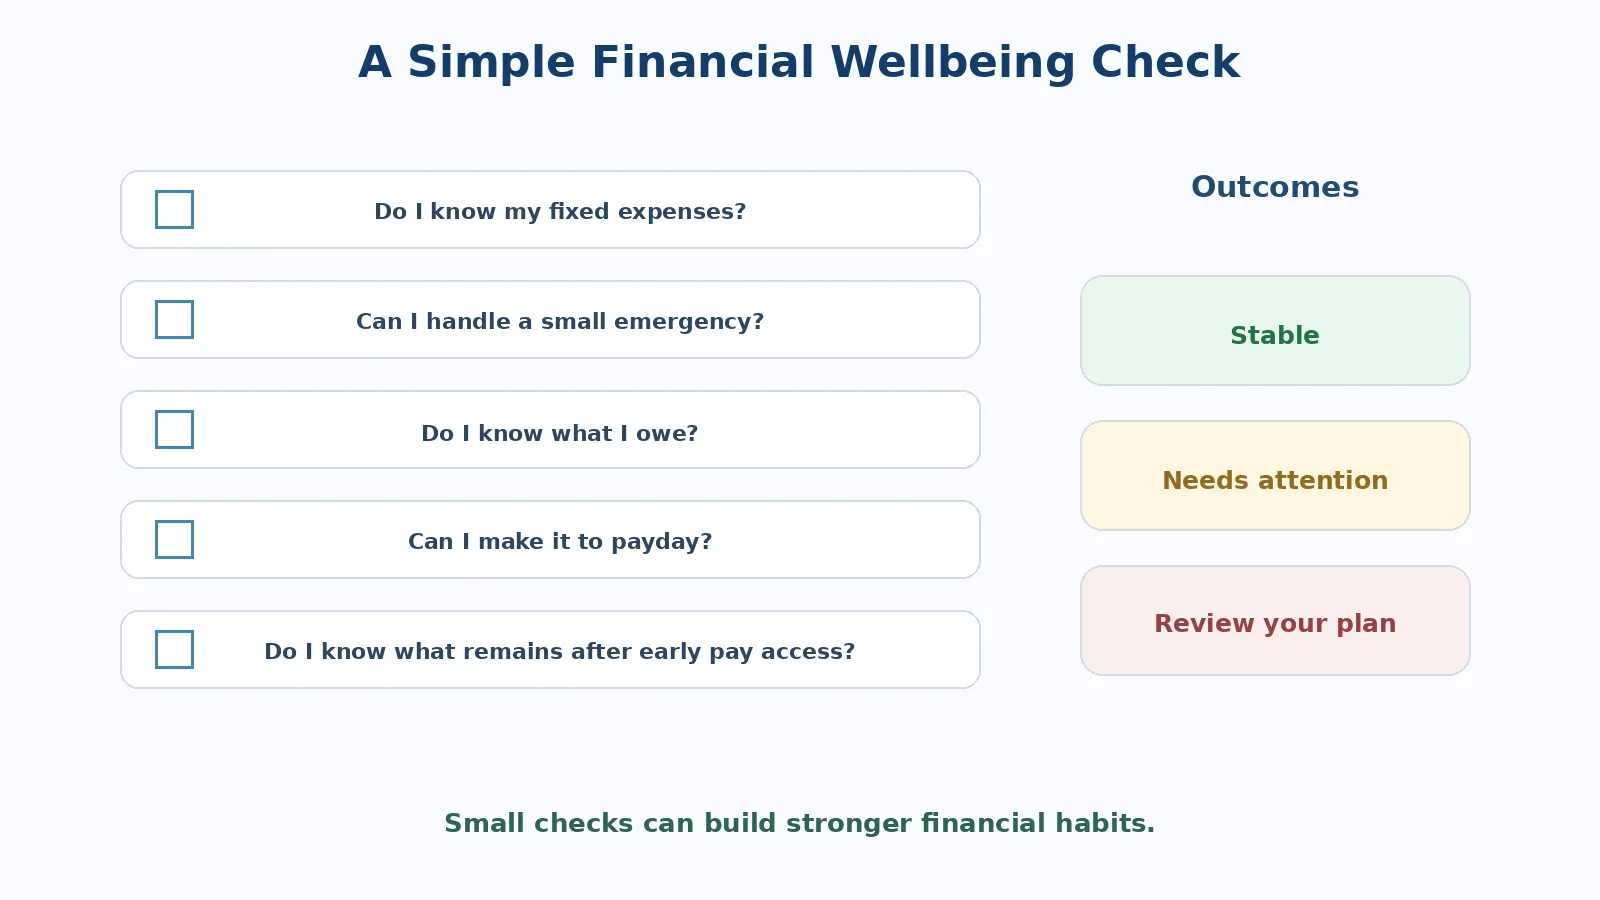
Hvis flere optræder sammen, bør hele budgettet gennemgås frem for én lille regning ad gangen.
Hvordan adskiller finansiel trivsel sig fra opsparing?
Opsparing er kun én del. En person med lille opsparing kan kende sine forpligtelser og bygge en reserve. En høj indkomst kan stadig være presset, hvis forbruget er for stort og gælden uklar.
Finansiel trivsel = aktuel pengestrøm + modstandskraft + styring af forpligtelser + kontrol.
Hvorfor er finansiel trivsel vigtig på arbejdspladsen?
Arbejdsgiveren skal respektere privatøkonomien, men økonomisk pres kan påvirke transport, tid brugt på private problemer, lønspørgsmål, anmodninger om forskud og stress før forfald.
Virksomheden kan hjælpe med korrekt og gennemsigtig løn, præcis tidsregistrering, rettidige godkendelser, forståelige lønsedler, klare støttekanaler, frivillig undervisning og kontrollerede fleksible værktøjer.
Hvor passer adgang til optjent løn ind?
Adgang til optjent løn kan afhjælpe et tidsgab mellem udført arbejde og normal lønningsdag. Beløbet bygger på godkendte arbejdsdage.
Tilgængeligt beløb = (godkendte arbejdsdage × dagssats) − allerede modtaget i perioden − tilbageholdt del efter arbejdsgiverens regler.
Ordningen giver tidligere adgang til en del af allerede optjent løn. Den øger ikke indkomsten, erstatter ikke budget eller reserve, løser ikke gentagne underskud og forbedrer ikke automatisk økonomien.
Brug fleksibilitet og beskyt økonomien
Brug kun ordningen til et konkret behov, tag kun det nødvendige beløb, kontroller periodens samlede udbetaling, beregn lønresten, beskyt nødvendigheder, undgå gentagne underskud og opbyg gradvist en reserve.
Fleksibilitet virker bedst, når midlertidigt pres lettes uden nyt pres ved periodens slutning.
Hvordan kan arbejdsgiveren hjælpe uden at krænke privatlivet?
Forklar lønsedlen, offentliggør processen for tidsfejl, træn ledere i godkendelse, tilbyd grundlæggende budgetviden, henvis til officielle kanaler, og lad medarbejderen vælge fleksible værktøjer.
En undersøgelse bør kun indsamle nødvendige data og være frivillig.
En enkel selvevaluering
Spørg: Kender jeg de næste 30 dages pligter? Hvad dækker en lille overraskelse? Mangler jeg ofte penge før løn? Kender jeg periodens tidlige udbetalinger? Har jeg en reserve? Kan jeg betale basale behov efter løn?
Værdien ligger i at se forbedringspunktet, ikke i at svare positivt på alt i dag.
Konklusion
Finansiel trivsel handler om kontrol over pengestrømmen, modstandskraft, styring af forpligtelser og handlekraft. Arbejdsgiveren kan bidrage med korrekt, gennemsigtig løn og ansvarlige værktøjer. Medarbejderen kan komme langt ved at kende betalingerne, budgettere pr. uge og bevare en lille reserve.
Forfatter: Do Huy Le — Tổng Giám Đốc, Nhan Kiet Manpower Supply Co., Ltd.
Rådgivning om adgang til optjent løn: Hotline 0937.022.655 · Email info@nhankiet.vn · Adgang til optjent løn
FAQ
Kan en lav indkomst være forenelig med sund økonomi?
Ja, relativt, hvis forpligtelserne passer, pengestrømmen styres, og der findes en reserve.
Betyder finansiel trivsel en stor opsparing?
Nej. Opsparing er én del; pengestrøm og forpligtelser er også vigtige.
Forbedrer tidlig løn den finansielle trivsel?
Den kan hjælpe ved et tidsgab, men forbedringen sker ikke automatisk.
Skal arbejdsgiveren kende medarbejderens gæld?
Normalt nej. Kun data, der er nødvendige for et klart formål, bør indsamles.