
Comment sont calculés les frais de service de l'EWA et qui les paie ?
Les frais de service de l'EWA peuvent être intégralement pris en charge par l'employeur, payés par le salarié à chaque opération, partagés entre les deux parties ou inclus dans un abonnement périodique. Outre les frais de plateforme, il peut aussi y avoir des frais de virement, d'intégration et d'exploitation. Ainsi, pour savoir ce que coûte réellement l'EWA, il faut examiner le coût total sur toute la période, la partie qui supporte chaque poste et le montant final réellement perçu par le salarié.
EWA est l'abréviation d'Earned Wage Access, généralement comprise comme une solution permettant au salarié d'accéder à une partie du salaire déjà généré par les jours travaillés, avant la date de paie habituelle.
Les frais d'EWA constituent un domaine qui doit être présenté avec une transparence particulière. L'expression « sans intérêt » ne signifie pas « sans aucun coût » ; à l'inverse, la seule existence de frais de service ne suffit pas à conclure automatiquement que l'opération est un prêt. Sa nature réelle doit être appréciée à partir de l'ensemble de la structure de l'opération, de la source des fonds, du contrat, des obligations de chaque partie et du mode de calcul des frais.
Distinguer intérêts, frais de service et frais de paiement
Ces trois notions sont souvent employées indifféremment, mais elles ne sont pas identiques.
Poste de coût | Généralement facturé pour | Présentation souhaitable |
|---|---|---|
Intérêts | Le coût de l'utilisation d'une somme d'argent dans une relation de type crédit | Taux, période de calcul, montant des intérêts et obligation totale |
Frais de service EWA | La plateforme, le traitement des demandes, l'exploitation et la fourniture du service | Niveau des frais, mode de calcul, partie responsable et moment de la facturation |
Frais de paiement/virement | La banque, l'intermédiaire de paiement ou le canal de décaissement | Frais par opération ou politique d'exonération/remboursement |
Frais d'intégration | Connexion du pointage, de la paie, de l'ERP, de l'API ou déploiement initial | Frais unique, par périmètre ou par volume de travail |
Frais d'abonnement | Le droit d'utiliser la plateforme par mois/an | Niveau de service, nombre d'utilisateurs et fonctionnalités incluses |
Coût d'exploitation interne | Personnel validant les jours travaillés, rapprochement, support et traitement des écarts | Estimation des ressources et du temps de l'entreprise |
Le nom d'un prélèvement n'est pas le seul facteur déterminant sa nature juridique. Par exemple, appeler un prélèvement « frais de plateforme » alors que le montant augmente avec le temps impayé, assorti de pénalités de retard et d'une obligation de remboursement autonome, peut soulever des questions différentes de celles d'un frais fixe pour une opération technologique.
Lors de la due diligence, l'entreprise devrait se poser simultanément les questions suivantes :
Les fonds que le salarié reçoit ont-ils déjà été générés par les jours travaillés ?
Qui fournit l'argent ?
Les frais sont-ils calculés par opération, selon la valeur monétaire ou selon la durée ?
Le salarié a-t-il une obligation de remboursement autonome ?
Y a-t-il des intérêts, des pénalités de retard, des frais de recouvrement ou de prolongation ?
Les frais sont-ils affichés à l'avance ou n'apparaissent-ils qu'une fois l'opération terminée ?
Que peuvent comprendre les frais d'EWA ?
Selon le modèle, le coût total peut comprendre un ou plusieurs éléments :
Frais de mise en place : étude, configuration des processus, paramétrage de l'entreprise et formation.
Frais d'intégration : connexion des données RH, de pointage, de paie, de comptabilité et de paiement.
Frais de plateforme récurrents : payés au mois, à l'année, par personne éligible ou par compte actif.
Frais d'opération : engagés chaque fois qu'un salarié reçoit de l'argent par anticipation.
Frais de virement : le coût du canal de paiement ou de la banque.
Coût des fonds : le coût, pour l'entreprise ou le prestataire, de disposer de l'argent avant la date de paie.
Frais de support premium : SLA dédié, interlocuteur dédié, reporting personnalisé ou exploitation hors heures.
Coût interne : le temps des RH, de la paie, de la comptabilité, de l'informatique et des managers de proximité.
Tous les programmes ne comportent pas les huit types de coûts. Un bon devis doit permettre à l'entreprise de distinguer clairement les postes obligatoires, ceux qui sont optionnels et ceux qui ne surviennent que dans des situations précises.
Quatre modèles courants de tarification de l'EWA
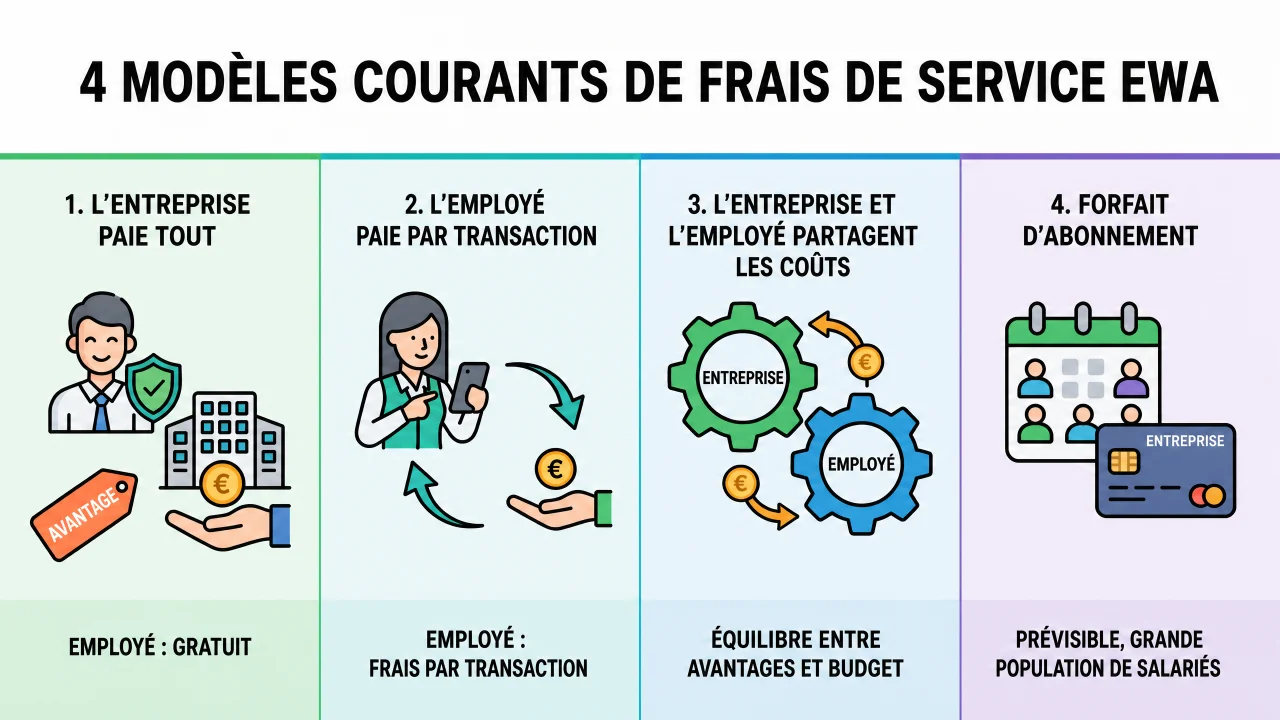
1. L'employeur paie l'intégralité
L'entreprise achète l'EWA comme un avantage pour les salariés et paie les frais convenus avec le prestataire. Les salariés reçoivent l'argent sans payer de frais d'opération directs, sauf si la politique annonce un autre prélèvement.
Avantages :
Une expérience simple, facile à communiquer.
Les salariés n'ont pas à évaluer un coût à chaque utilisation.
Réduit le risque de confondre frais de service et intérêts.
Adapté lorsque l'entreprise veut utiliser l'EWA comme avantage de recrutement et de fidélisation.
Points à considérer :
L'entreprise doit budgéter l'ensemble du programme.
Les coûts peuvent augmenter avec le nombre d'utilisateurs et d'opérations.
Si c'est entièrement gratuit sans limites adaptées, les salariés peuvent effectuer des opérations trop fréquentes.
2. Le salarié paie des frais par opération
À chaque demande de paiement anticipé du salaire, le salarié paie des frais affichés avant confirmation.
Avantages :
L'entreprise réduit son coût direct.
Les coûts sont liés à la demande d'utilisation réelle.
Ceux qui ne l'utilisent pas ne supportent aucun frais d'opération.
Points à considérer :
De petits frais peuvent s'accumuler considérablement si le salarié effectue de nombreuses opérations.
Si l'on promeut uniquement « 0 % d'intérêt » sans insister sur les frais, les utilisateurs peuvent mal comprendre le coût total.
Un frais fixe peut représenter une part importante d'une opération de faible valeur.
3. L'employeur et le salarié partagent le coût
L'entreprise subventionne une partie — par exemple les frais de plateforme ou un certain nombre d'opérations ; le salarié paie le reste s'il dépasse le périmètre pris en charge.
Avantages :
Équilibre entre l'avantage et le budget.
L'entreprise peut subventionner un nombre d'utilisations de base ou des situations d'urgence.
Incite à une utilisation réfléchie.
Points à considérer :
La politique peut devenir difficile à comprendre s'il y a de nombreux paliers de frais.
Il faut afficher clairement la part subventionnée par l'entreprise et la part payée par le salarié.
La paie et la comptabilité doivent classer correctement chaque part du coût.
4. Abonnement ou frais selon la taille
L'entreprise paie des frais au mois/à l'année, par salarié éligible, par compte actif ou pour un forfait de fonctionnalités. Le forfait peut déjà inclure un certain volume d'opérations.
Avantages :
Facile à budgéter si la taille et le périmètre sont stables.
Adapté aux grands programmes à usage fréquent.
Peut regrouper plusieurs fonctionnalités d'administration, de reporting et de support.
Points à considérer :
L'entreprise peut payer pour des comptes inutilisés si elle choisit la mauvaise unité de calcul.
Il faut préciser comment sont facturées les opérations hors forfait.
Les définitions d'« utilisateur », de « compte actif » et d'« opération réussie » doivent être convenues.
Tableau comparatif des avantages et inconvénients de chaque modèle
Modèle | Payeur principal | Facilité de budgétisation | Expérience du salarié | Risques à gérer | Adapté lorsque |
|---|---|---|---|---|---|
L'employeur paie l'intégralité | Employeur | Moyenne–élevée selon le mode | Très simple | Budget croissant avec l'usage ; opérations trop fréquentes | L'EWA est vu comme un avantage stratégique |
Le salarié paie par opération | Salarié | Élevée pour l'entreprise | Nécessite d'évaluer à chaque fois | Frais cumulés ; frais relativement élevés sur les petites opérations | L'entreprise veut un coût fondé sur les utilisateurs réels |
Partage des coûts | Les deux parties | Moyenne | Dépend de l'affichage | Politique complexe ; rapprochement difficile | On veut subventionner un niveau de base et plafonner le budget |
Abonnement/selon la taille | Employeur | Élevée si la taille est stable | Généralement simple | Paiement de comptes inactifs ; dépassement du forfait | Déploiement large et demande stable |
Aucun modèle n'est le meilleur pour toutes les entreprises. L'option adaptée dépend de l'objectif de l'avantage social, de la taille des effectifs, du budget, de la fréquence d'utilisation attendue, de la stabilité des données et de la manière dont l'entreprise souhaite répartir les coûts.
Qui devrait payer les frais d'EWA ?
On peut décider à partir de trois questions :
Quel est l'objectif du programme ?
Si l'objectif principal est l'avantage social, le recrutement et la fidélisation, l'entreprise peut subventionner l'intégralité ou la part de base.
Si l'objectif est de fournir un service optionnel, un modèle par opération ou de partage des coûts peut être envisagé.
Si l'EWA remplace un processus d'avance manuel très consommateur de ressources, l'entreprise devrait intégrer le coût d'exploitation économisé avant de transférer la totalité des frais aux salariés.
Qui reçoit le bénéfice économique ?
Les salariés gagnent en flexibilité sur le calendrier de leur trésorerie. L'entreprise peut réduire le volume de traitement des avances manuelles, accroître l'attrait de ses avantages sociaux et disposer d'un outil supplémentaire pour soutenir ses effectifs. Comme les deux parties peuvent en bénéficier, le partage des coûts est une option à évaluer plutôt que de faire supporter par défaut l'intégralité à une seule partie.
Le coût est-il équitable pour les petites opérations ?
Si les frais sont fixes par opération, un même niveau de frais représentera une part plus élevée pour un petit retrait. L'entreprise doit évaluer à la fois le montant absolu et le ratio du coût sur le montant réellement perçu.
Par exemple, des frais de 10 000 VND sur une opération de 200 000 VND équivalent à 5 % ; mais ces mêmes 10 000 VND sur une opération de 1 000 000 VND équivalent à 1 %. Il ne s'agit que d'un calcul illustratif, non de la grille tarifaire de l'accès au salaire déjà gagné.
Formule de calcul du coût total mensuel de l'EWA
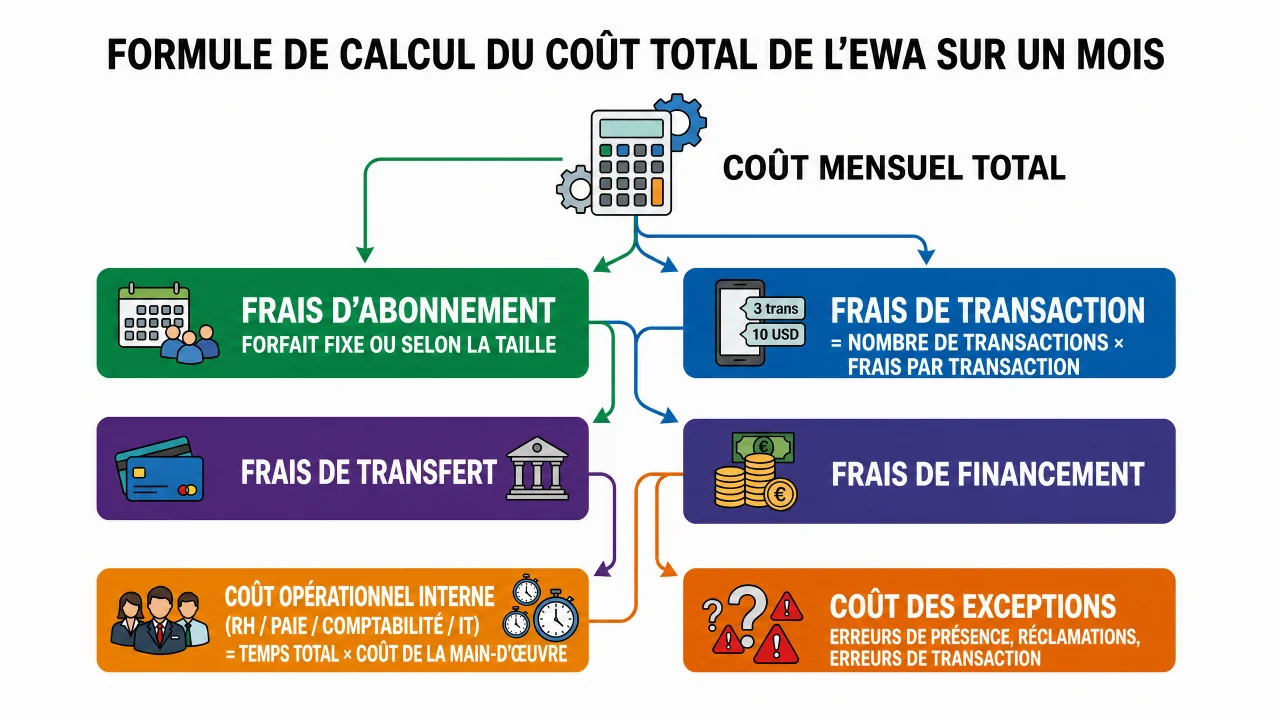
Pour comparer les options, on peut utiliser la formule :
Coût total mensuel = Frais d'abonnement répartis + Frais d'opération + Frais de virement + Coût des fonds + Coût d'exploitation interne + Coûts des exceptions
Où :
Frais d'opération = nombre d'opérations réussies × frais par opération.
Frais de virement = nombre d'opérations facturables × frais du canal de paiement.
Coût d'exploitation interne = temps total des RH/paie/comptabilité/informatique × le coût de main-d'œuvre correspondant.
Coûts des exceptions : traitement des erreurs de pointage, remboursements, recherches, opérations échouées et support des réclamations.
Pour les salariés, la formule est plus simple :
Coût total individuel = Total des frais d'opération + Total des frais de virement + Autres frais annoncés
Exemple de calcul du coût sur un mois
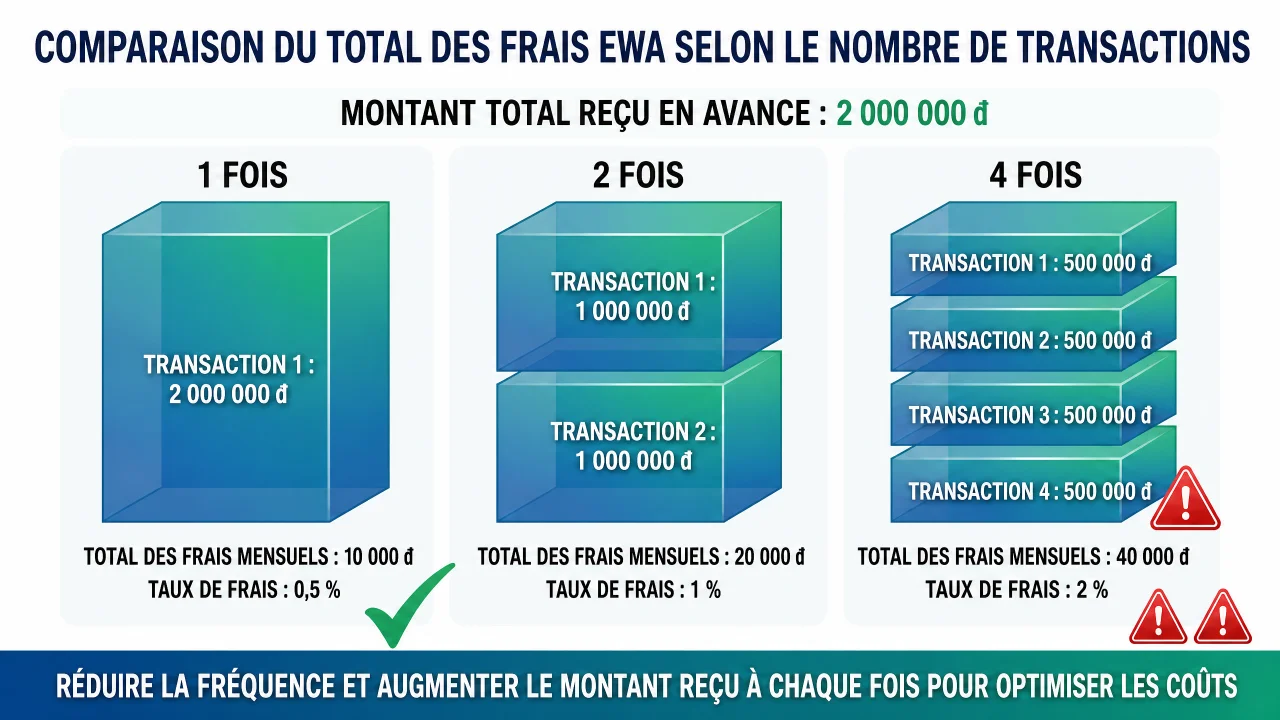
Supposons qu'un programme prévoie :
Le salarié paie 10 000 VND pour chaque opération réussie.
Il n'y a pas de frais de virement distincts.
Le salarié réalise 4 opérations dans le mois.
Le montant total reçu par anticipation est de 2 000 000 VND.
Alors :
Total des frais mensuels :
10 000 × 4 = 40 000 VND.Ratio des frais sur le montant total reçu par anticipation :
40 000 ÷ 2 000 000 × 100 % = 2 %.En regroupant en 2 opérations aux mêmes frais chacune, le total des frais tombe à 20 000 VND.
L'exemple montre que regarder seulement « 10 000 VND par fois » ne suffit pas. Les salariés doivent regarder le total des frais sur la période, tandis que l'entreprise doit se demander si la structure tarifaire n'encourage pas involontairement de nombreuses petites opérations.
> Remarque : Tous les chiffres de l'exemple sont des hypothèses illustratives, et non les frais de l'accès au salaire déjà gagné ni d'un prestataire précis.
8 principes de transparence des frais d'EWA
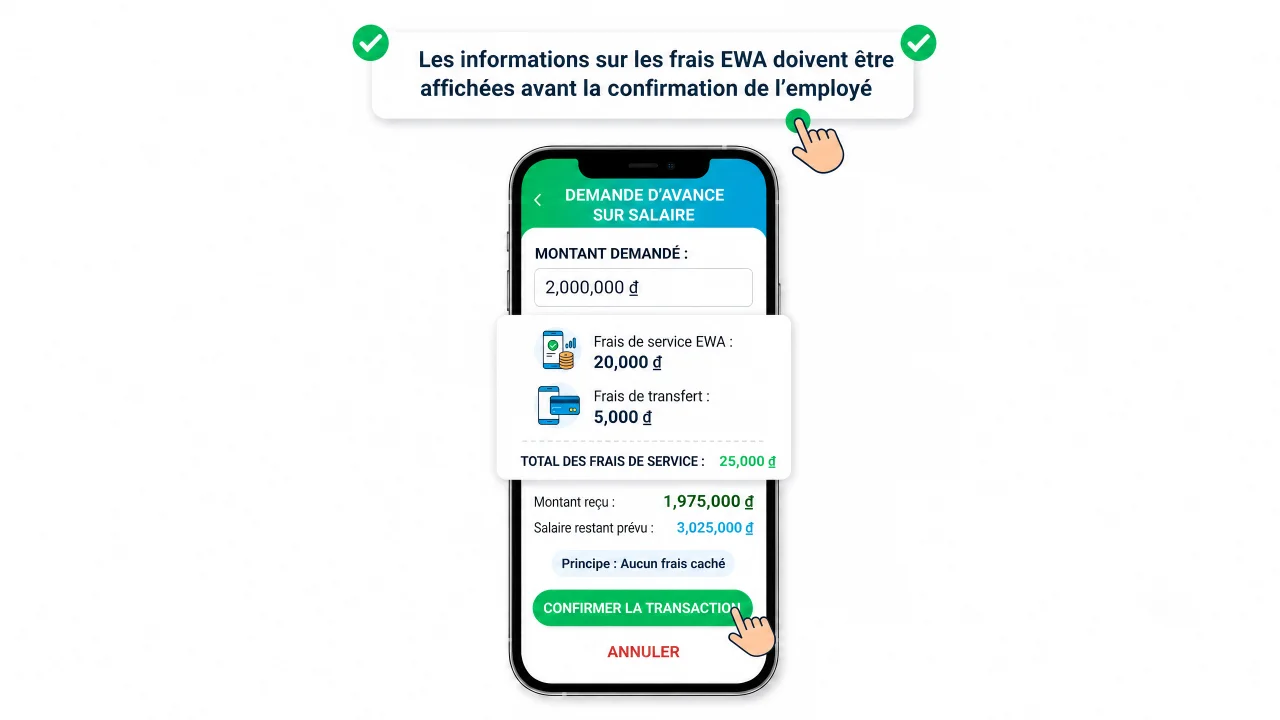
1. Afficher les frais avant confirmation
Les salariés doivent voir au minimum : le montant demandé, chaque type de frais, le total des frais, le montant réellement perçu et le salaire restant prévu.
2. Ne pas cacher les frais dans de longues conditions
Des conditions complètes restent nécessaires, mais les informations importantes de chaque opération doivent apparaître dès l'étape de confirmation.
3. Nommer chaque poste correctement
Les frais de plateforme, d'opération, de virement et les taxes éventuelles doivent être séparés clairement. Ne pas tout regrouper sur une seule ligne « autres coûts ».
4. Ne facturer que pour le statut défini
La politique doit indiquer clairement si les frais s'appliquent lors de la soumission de la demande, lors du virement réussi ou à un autre statut. Le traitement des frais pour les opérations échouées ou remboursées doit aussi être annoncé à l'avance.
5. Fournir un historique des opérations
Les salariés doivent pouvoir revoir la date et l'heure, le montant demandé, le montant réellement perçu, les frais de chaque fois et le total reçu sur la période.
6. Annoncer les limites et la fréquence
En cas de plafond du nombre de fois, de montant minimum/maximum ou d'heure de clôture des opérations, le système doit l'afficher clairement avant l'utilisation.
7. Prévoir un canal de réclamation et de remboursement
Il faut définir un interlocuteur, un délai de réponse et une manière de traiter les opérations qui échouent, sont facturées en double ou dont l'argent n'est pas reçu.
8. Communiquer pleinement, pas seulement « 0 % d'intérêt »
Le message devrait mentionner les frais en même temps. Une formulation sûre est : « Aucun intérêt n'est facturé ; les frais de service et de paiement, le cas échéant, sont affichés avant que le salarié confirme » — mais à n'utiliser que lorsqu'elle correspond au modèle réel.
S'il y a des frais de service, l'EWA est-il un prêt ?
On ne peut pas le conclure de la seule présence ou absence de frais. Pour en déterminer la nature, il faut examiner :
Si les fonds ont été créés par le salarié à partir des jours travaillés, ou s'il s'agit d'une avance fondée sur des revenus futurs.
Qui fournit la source des fonds.
S'il existe un contrat de prêt ou une relation d'octroi de crédit.
S'il existe une obligation de remboursement autonome, des intérêts, une pénalité de retard ou un recours.
Si l'opération est rapprochée dans la paie ou recouvrée comme une dette distincte.
Si les frais sont facturés pour le service rendu ou pour la durée d'utilisation de l'argent.
Une étude de la Banking Review de juin 2026 montre elle aussi que classer l'EWA au Vietnam nécessite d'examiner la nature de chaque modèle. Par conséquent, une entreprise ne devrait pas s'appuyer sur le seul mot « frais » ou « 0 % d'intérêt » pour parvenir à une conclusion juridique absolue (voir L'EWA est-il un prêt ?).
Quel modèle de frais une entreprise devrait-elle choisir ?
Entreprises manufacturières à forts effectifs
Elles peuvent envisager un forfait selon la taille ou un modèle où l'entreprise subventionne un nombre d'utilisations de base. Il faut vérifier soigneusement le coût des opérations aux périodes de pointe, le processus de validation des jours travaillés et la source des fonds.
Entreprises souhaitant tester l'EWA
Elles devraient choisir une grille tarifaire facile à mesurer, un périmètre restreint et sans engagement de longue durée difficile à modifier. Un pilote doit consigner à la fois les frais du prestataire et le temps d'exploitation interne.
Entreprises qui voient l'EWA comme un avantage de recrutement
L'entreprise peut subventionner l'intégralité ou une partie afin de rendre le message d'avantage plus clair. Toutefois, il faut toujours des limites d'utilisation responsables et une évaluation de l'efficacité réelle.
Entreprises à budget limité
Elles peuvent envisager le partage des coûts, mais doivent éviter une structure à plusieurs paliers qui empêche les salariés de savoir combien ils paient réellement.
Liste de contrôle pour évaluer la grille tarifaire d'un prestataire EWA
[ ] Tous les frais uniques, récurrents et par opération sont listés.
[ ] Il est clairement défini si l'entreprise ou le salarié paie chaque poste.
[ ] On sait si les frais sont facturés sur la demande ou seulement sur une opération réussie.
[ ] Les frais de virement, de remboursement, de recherche et d'opérations échouées ont été vérifiés.
[ ] On sait comment les frais sont calculés lorsque le nombre d'utilisateurs augmente/diminue.
[ ] Les frais hors forfait et les conditions d'ajustement des prix sont identifiés.
[ ] Les taxes et la facturation ont été clarifiées au regard des justificatifs réels.
[ ] Trois scénarios d'utilisation ont été simulés : faible, de base et élevé.
[ ] Le coût interne des RH, de la paie, de la comptabilité et de l'informatique a été pris en compte.
[ ] L'interface qui affiche les frais avant la confirmation du salarié a été vérifiée.
[ ] Il existe un processus de traitement des réclamations, de correction des doublons et de remboursement des frais.
[ ] La finance et le juridique ont donné leur approbation.
Application concrète du programme d'accès quotidien au salaire déjà gagné (EWA) pour les salariés chez Nhan Kiet (mise à jour au 5 septembre 2026)
Au 5 septembre 2026, Nhan Kiet applique à ses propres salariés la politique d'accès au salaire déjà gagné comme suit :
Public concerné : les salariés participant au programme de pointage autonome sur le système d'accès au salaire déjà gagné de Nhan Kiet ; ou lorsque le client autorise Nhan Kiet à connecter la pointeuse ; ou lorsque le client confirme le nombre de jours travaillés du salarié ; ou dans les lieux où Nhan Kiet installe une pointeuse pour ses propres salariés.
Dans le modèle de frais actuel, Nhan Kiet paie à la place du salarié — des coûts tels que la vérification, les frais de service bancaires et les intérêts versés à la banque pour que le salarié puisse recevoir son salaire par anticipation avant le cycle de paiement du client. Les salariés de Nhan Kiet ne supportent encore aucun de ces coûts. Nhan Kiet applique cette politique pour 2026 et, jusqu'à l'annonce de tout ajustement, en informera les salariés à l'avance.
Pour les autres entreprises auxquelles Nhan Kiet fournit des services et qui souhaitent rejoindre ce programme, Nhan Kiet les conseille actuellement de payer à la place des salariés afin d'accroître les avantages de ces derniers.
Le montant pouvant être retiré par anticipation est actuellement estimé à environ 75 % du salaire journalier (susceptible d'augmenter ou de diminuer au cas par cas selon la réalité) ; la part non encore perçue garantit les obligations du salarié à verser au titre de l'assurance sociale, de l'assurance maladie, de l'assurance chômage, des cotisations syndicales ou de l'impôt sur le revenu des personnes physiques qui incombent au salarié. En fin de mois, Nhan Kiet établit le bulletin de paie afin de recalculer l'ensemble des coûts salariaux et les avances quotidiennes, pour verser le solde restant du salarié (le cas échéant).
Ampleur d'application : au 5 septembre 2026, plus de 10 000 salariés ont rejoint le programme, et ce nombre continue de croître à mesure que les salariés en constatent les bénéfices.
Les salariés sont entièrement libres de décider s'ils prennent ou non une avance quotidienne sur salaire, tandis que Nhan Kiet garantit la disponibilité pour que les salariés inscrits au programme puissent bénéficier de l'avance quotidienne.
Toutes les notifications aux salariés sont délivrées dès que le salarié accède au système, afin de garantir une information complète aux salariés participant à ce programme.
Conclusion
Les frais d'EWA ne sont pas seulement un chiffre « par fois ». L'entreprise doit examiner toute la structure — plateforme, opération, virement, intégration, coût des fonds, exploitation et traitement des exceptions. Les salariés doivent connaître clairement le total des frais et le montant réellement perçu avant de confirmer.
Les quatre modèles courants — l'employeur paie, le salarié paie, partage des coûts et abonnement — ont tous des avantages et des inconvénients. Le bon choix dépend de l'objectif de l'avantage social, du budget, de la taille, du comportement d'utilisation et de la capacité opérationnelle de chaque entreprise (à considérer avec les risques du déploiement de l'EWA).
Le principe le plus important est le suivant : aucun frais caché, ne pas utiliser « 0 % d'intérêt » à la place de l'information sur le coût total, et ne pas laisser les salariés confirmer avant de savoir exactement combien ils vont recevoir et combien ils doivent payer.
Les entreprises peuvent demander à Nhan Kiet d'établir une simulation des coûts de l'accès au salaire déjà gagné selon la taille des effectifs, la fréquence d'utilisation et l'option de financement souhaitée sur Accès au salaire déjà gagné pour les entreprises.
> Remarque : Cet article fournit une information générale et ne remplace pas un conseil juridique, financier, fiscal ou comptable pour un modèle précis.
Sources de référence
Loi sur la protection des droits des consommateurs n° 19/2023/QH15
Décret 85/2024/NĐ-CP précisant certains articles de la Loi sur les prix
---
Auteur : Nguyen Minh Tuan — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
Conseil aux entreprises : Hotline 0937.022.655 · E-mail info@nhankiet.vn · Accès au salaire déjà gagné pour les entreprises
FAQ
Recevoir son salaire par anticipation entraîne-t-il des frais ?
Cela dépend de la politique de chaque programme. L'entreprise peut tout prendre en charge, le salarié peut payer par opération, les deux peuvent partager, ou les frais peuvent être inclus dans un abonnement. Les salariés doivent examiner les informations affichées avant de confirmer.
« 0 % d'intérêt » signifie-t-il que c'est entièrement gratuit ?
Pas nécessairement. Un service peut ne pas facturer d'intérêt tout en ayant des frais de service ou de virement. Il faut regarder le montant total à payer et le montant réellement perçu.
Un frais fixe ou un frais en pourcentage est-il préférable ?
Cela dépend de la valeur et de la fréquence des opérations. Un frais fixe est facile à comprendre mais peut être relativement élevé pour de petites opérations. Un frais en pourcentage varie avec le montant. L'entreprise devrait simuler plusieurs scénarios avant de choisir.
Les opérations échouées sont-elles facturées ?
Cela doit être clairement prévu dans la politique. Une conception transparente doit indiquer à quel statut d'opération des frais sont générés et le délai de remboursement s'ils ont déjà été prélevés.
Peut-on regrouper plusieurs retraits anticipés pour réduire les frais ?
Si les frais sont fixes par opération, réduire le nombre de fois peut abaisser le total des frais. Toutefois, les salariés doivent équilibrer leurs besoins réels et le salaire restant en fin de période.
Les frais d'EWA sont-ils prélevés directement sur le salaire ?
Le mode de perception dépend du modèle et de l'accord applicable. L'entreprise doit examiner le contrat, la réglementation, le mécanisme de paiement et le fondement juridique avant de concevoir une retenue ; elle ne doit pas présumer que tous les frais peuvent être automatiquement prélevés sur le salaire.
Une entreprise peut-elle exonérer un certain nombre d'utilisations chaque mois ?
Il est possible de concevoir un programme subventionnant un nombre d'utilisations de base s'il correspond au contrat et à la politique produit. L'interface doit indiquer au salarié le nombre d'utilisations subventionnées, le nombre restant et les frais de la prochaine utilisation.
Comment comparer les devis de deux prestataires EWA ?
Convertissez-les en coût total pour la même taille d'effectif, le même nombre d'utilisateurs, le même nombre d'opérations et la même période. Incluez aussi l'intégration, l'exploitation, le paiement, les exceptions et les conditions d'ajustement des prix.