
Hvordan beregnes EWA-servicegebyret, og hvem betaler det?
EWA-servicegebyret kan betales fuldt ud af arbejdsgiveren, betales af medarbejderen ved hver transaktion, deles mellem begge parter eller indgå i et periodisk abonnement. Ud over platformsgebyret kan der også være overførsels-, integrations- og driftsomkostninger. For at vide, hvad EWA reelt koster, skal man derfor se på de samlede omkostninger over hele perioden, hvem der bærer hver post, og det endelige beløb, medarbejderen faktisk modtager.
EWA står for Earned Wage Access og forstås almindeligvis som en løsning, der giver medarbejdere adgang til en del af den løn, der allerede er optjent for arbejdede dage, før den sædvanlige lønningsdag.
EWA-gebyrer er et område, der skal fremlægges med særlig gennemsigtighed. Udtrykket "ingen renter" betyder ikke "ingen omkostninger overhovedet"; omvendt er selve tilstedeværelsen af et servicegebyr ikke nok til automatisk at konkludere, at transaktionen er et lån. Den egentlige karakter skal vurderes ud fra hele transaktionsstrukturen, midlernes kilde, kontrakten, hver parts forpligtelser og måden, gebyret beregnes på.
Skelnen mellem renter, servicegebyr og betalingsgebyr
Disse tre begreber bruges ofte i flæng, men de er ikke helt ens.
Omkostningspost | Betales typisk for | Hvordan det bør fremlægges |
|---|---|---|
Renter | Omkostningen ved at bruge et pengebeløb i et forhold af kreditkarakter | Sats, beregningsperiode, rentebeløb og samlet forpligtelse |
EWA-servicegebyr | Platformen, behandling af anmodninger, drift og levering af tjenesten | Gebyrniveau, beregningsmetode, ansvarlig part og opkrævningstidspunkt |
Betalings-/overførselsgebyr | Banken, betalingsformidleren eller udbetalingskanalen | Gebyr pr. transaktion eller fritagelses-/refusionspolitik |
Integrationsgebyr | Tilkobling af tidsregistrering, løn, ERP, API eller indledende implementering | Engangsgebyr, efter omfang eller arbejdsmængde |
Abonnementsgebyr | Retten til at bruge platformen pr. måned/år | Serviceniveau, antal brugere og inkluderede funktioner |
Interne driftsomkostninger | Personale, der godkender arbejdsdage, afstemning, support og håndtering af afvigelser | Virksomhedens skøn over ressourcer og tid |
Navnet på en opkrævning er ikke den eneste faktor, der afgør dens juridiske karakter. For eksempel kan det at kalde en opkrævning "platformsgebyr", mens beløbet vokser med den tid, der forbliver ubetalt, sammen med morarenter og en selvstændig tilbagebetalingsforpligtelse, rejse andre spørgsmål end et fast gebyr for en teknologisk handling.
Ved due diligence bør virksomheden samtidig spørge:
Er de midler, medarbejderen modtager, allerede optjent for arbejdede dage?
Hvem leverer pengene?
Beregnes gebyret pr. transaktion, efter pengebeløb eller efter tid?
Har medarbejderen en selvstændig forpligtelse til at tilbagebetale gæld?
Er der renter, morarenter, inddrivelsesgebyrer eller forlængelsesgebyrer?
Vises gebyret på forhånd, eller fremkommer det først, efter transaktionen er gennemført?
Hvad kan et EWA-gebyr bestå af?
Afhængigt af modellen kan de samlede omkostninger bestå af en eller flere komponenter:
Opstartsgebyr: kortlægning, procesopsætning, virksomhedsopsætning og oplæring.
Integrationsgebyr: tilkobling af HR-, tidsregistrerings-, løn-, regnskabs- og betalingsdata.
Periodisk platformsgebyr: betales pr. måned, år, berettiget person eller aktiv konto.
Transaktionsgebyr: opstår, hver gang en medarbejder modtager penge før tid.
Overførselsgebyr: omkostningen ved betalingskanalen eller banken.
Finansieringsomkostning: omkostningen for virksomheden eller udbyderen ved at have penge klar før lønningsdagen.
Premium-supportgebyr: dedikeret SLA, dedikeret kontaktperson, tilpasset rapportering eller drift uden for åbningstiden.
Interne omkostninger: tiden for HR, løn, regnskab, it og de nærmeste ledere.
Ikke alle programmer har alle otte omkostningstyper. Et godt tilbud skal gøre det muligt for virksomheden klart at skelne mellem, hvilke poster der er obligatoriske, hvilke der er valgfrie, og hvilke der kun opstår i bestemte situationer.
Fire almindelige EWA-gebyrmodeller
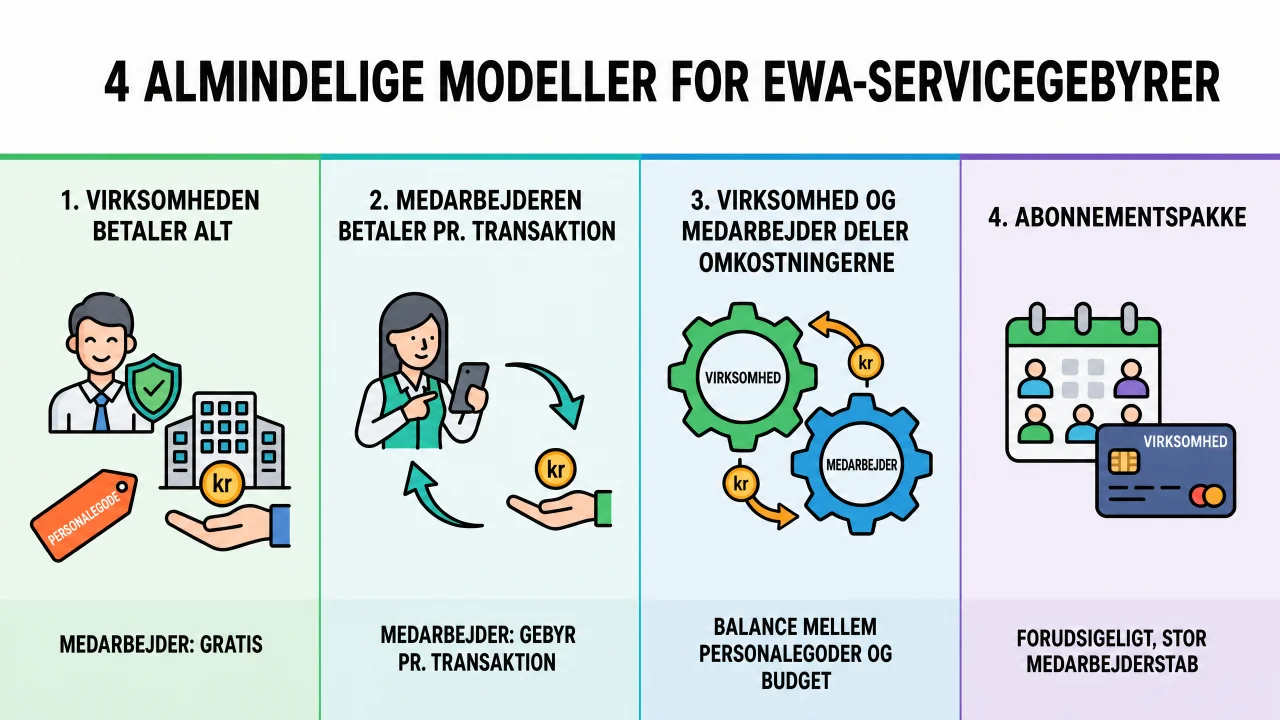
1. Arbejdsgiveren betaler det hele
Virksomheden køber EWA som et personalegode og betaler de gebyrer, der er aftalt med udbyderen. Medarbejderne modtager penge uden at betale et direkte transaktionsgebyr, medmindre politikken oplyser en anden opkrævning.
Fordele:
En enkel oplevelse, der er let at kommunikere.
Medarbejderne behøver ikke at afveje en omkostning, hver gang de bruger den.
Reducerer risikoen for at forveksle servicegebyr med renter.
Egnet, når virksomheden vil bruge EWA som et personalegode til rekruttering og fastholdelse.
Punkter til overvejelse:
Virksomheden skal budgettere for hele programmet.
Omkostningerne kan stige, når antallet af brugere og transaktioner vokser.
Hvis det er helt gratis uden passende grænser, kan medarbejderne foretage transaktioner for hyppigt.
2. Medarbejderen betaler et gebyr pr. transaktion
Hver gang der anmodes om en tidlig lønudbetaling, betaler medarbejderen et gebyr, der vises før bekræftelse.
Fordele:
Virksomheden reducerer sine direkte omkostninger.
Omkostningerne er knyttet til den faktiske efterspørgsel.
De, der ikke bruger den, bærer intet transaktionsgebyr.
Punkter til overvejelse:
Et lille gebyr kan lægge sig betydeligt sammen, hvis medarbejderen foretager mange transaktioner.
Hvis der kun promoveres "0 % renter" uden at fremhæve gebyret, kan brugerne misforstå de samlede omkostninger.
Et fast gebyr kan udgøre en stor andel af en transaktion med lav værdi.
3. Arbejdsgiveren og medarbejderen deler omkostningen
Virksomheden subsidierer en del — for eksempel platformsgebyret eller et bestemt antal transaktioner; medarbejderen betaler resten, hvis brugen overstiger det understøttede omfang.
Fordele:
Balancerer personalegode og budget.
Virksomheden kan subsidiere et basalt antal brug eller nødsituationer.
Skaber et incitament til velovervejet brug.
Punkter til overvejelse:
Politikken kan blive svær at forstå, hvis der er mange gebyrlag.
Den skal tydeligt vise den del, virksomheden subsidierer, og den del, medarbejderen betaler.
Løn og regnskab skal klassificere hver del af omkostningen korrekt.
4. Abonnement eller gebyr efter størrelse
Virksomheden betaler et gebyr pr. måned/år, pr. berettiget medarbejder, pr. aktiv konto eller for en funktionspakke. Pakken kan allerede indeholde et bestemt antal transaktioner.
Fordele:
Let at budgettere, hvis størrelse og omfang er stabile.
Egnet til store programmer med hyppig brug.
Kan samle flere administrations-, rapporterings- og supportfunktioner.
Punkter til overvejelse:
Virksomheden kan betale for ubenyttede konti, hvis den vælger den forkerte beregningsenhed.
Det skal afklares, hvordan transaktioner ud over pakken beregnes.
Definitionerne af "bruger", "aktiv konto" og "gennemført transaktion" skal aftales.
Tabel med fordele og ulemper ved hver model
Model | Primær betaler | Nem at budgettere | Medarbejderoplevelse | Risici at styre | Egnet, når |
|---|---|---|---|---|---|
Arbejdsgiver betaler det hele | Arbejdsgiver | Middel–høj afhængigt af metode | Meget enkel | Budget vokser med brug; for hyppige transaktioner | EWA ses som et strategisk personalegode |
Medarbejder betaler pr. transaktion | Medarbejder | Høj for virksomheden | Kræver afvejning hver gang | Gebyrer hober sig op; relativt høje gebyrer på små transaktioner | Virksomheden ønsker omkostninger efter faktiske brugere |
Omkostningsdeling | Begge parter | Middel | Afhænger af visningen | Kompleks politik; svær at afstemme | Man vil subsidiere et basalt niveau og lægge loft over budgettet |
Abonnement/efter størrelse | Arbejdsgiver | Høj ved stabil størrelse | Normalt enkel | Betaling for inaktive konti; ud over pakken | Bred udrulning og stabil efterspørgsel |
Ingen enkelt model er bedst for alle virksomheder. Den rette mulighed afhænger af formålet med personalegodet, arbejdsstyrkens størrelse, budgettet, den forventede brugsfrekvens, datastabiliteten og måden, virksomheden ønsker at fordele omkostningerne på.
Hvem bør betale EWA-gebyret?
Man kan beslutte det ud fra tre spørgsmål:
Hvad er programmets formål?
Hvis hovedformålet er personalegode, rekruttering og fastholdelse, kan virksomheden subsidiere det hele eller den basale del.
Hvis formålet er at levere en valgfri funktion, kan en model pr. transaktion eller omkostningsdeling overvejes.
Hvis EWA erstatter en manuel forskudsproces, der bruger mange ressourcer, bør virksomheden medregne de sparede driftsomkostninger, før den overfører hele gebyret til medarbejderne.
Hvem får den økonomiske fordel?
Medarbejderne opnår fleksibilitet med hensyn til tidspunktet for deres pengestrøm. Virksomheden kan reducere mængden af manuel forskudsbehandling, øge personalegodets tiltrækningskraft og få et ekstra værktøj til at støtte arbejdsstyrken. Da begge parter kan få fordel, er omkostningsdeling en mulighed, der bør vurderes, frem for som standard at lade den ene part bære hele omkostningen.
Er omkostningen rimelig for små transaktioner?
Hvis gebyret er fast pr. transaktion, vil det samme gebyrniveau udgøre en større andel for en lille hævning. Virksomheden skal vurdere både det absolutte beløb og forholdet mellem omkostning og det faktisk modtagne beløb.
For eksempel svarer et gebyr på 10.000 VND på en transaktion på 200.000 VND til 5 %; men de samme 10.000 VND på en transaktion på 1.000.000 VND svarer til 1 %. Dette er blot en illustrativ beregning, ikke gebyrsatserne for adgang til optjent løn.
Formel til beregning af de samlede månedlige EWA-omkostninger
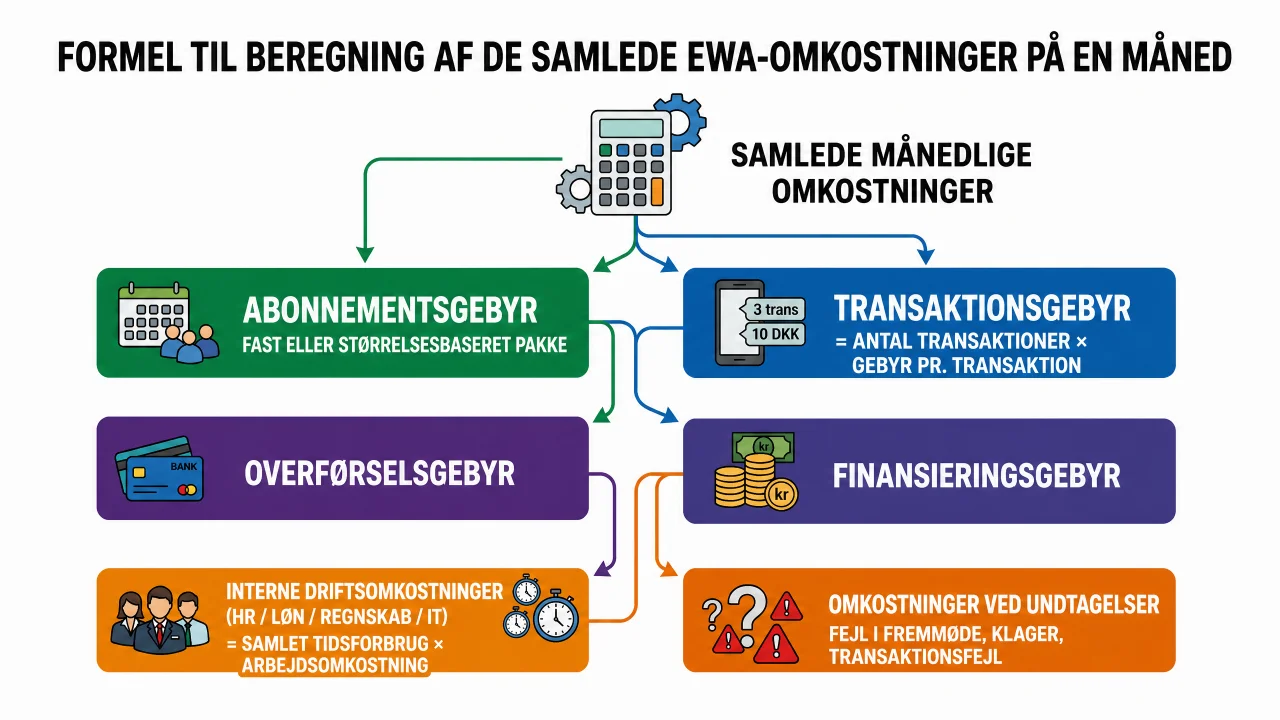
For at sammenligne muligheder kan man bruge formlen:
Samlede månedlige omkostninger = Fordelt abonnementsgebyr + Transaktionsgebyrer + Overførselsgebyrer + Finansieringsomkostning + Interne driftsomkostninger + Undtagelsesomkostninger
Hvor:
Transaktionsgebyrer = antal gennemførte transaktioner × gebyr pr. transaktion.
Overførselsgebyrer = antal gebyrpligtige transaktioner × betalingskanalens gebyr.
Interne driftsomkostninger = samlet tid for HR/løn/regnskab/it × den tilsvarende lønomkostning.
Undtagelsesomkostninger omfatter håndtering af tidsregistreringsfejl, refusioner, opsporing, mislykkede transaktioner og supportklager.
For medarbejdere er formlen enklere:
Samlede individuelle omkostninger = Samlede transaktionsgebyrer + Samlede overførselsgebyrer + Øvrige oplyste gebyrer
Eksempel på beregning af omkostninger på en måned
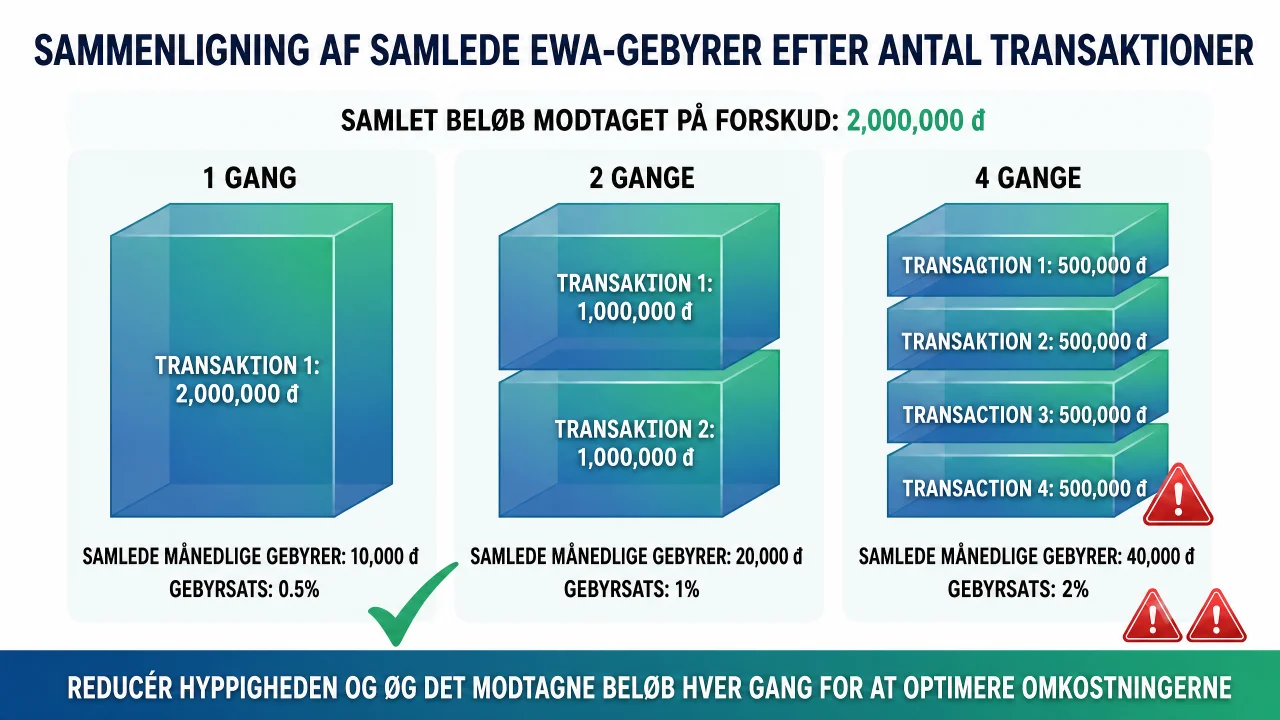
Antag, at et program fastsætter:
Medarbejderen betaler 10.000 VND for hver gennemført transaktion.
Der er intet særskilt overførselsgebyr.
Medarbejderen foretager 4 transaktioner i måneden.
Det samlede beløb, der modtages før tid, er 2.000.000 VND.
Så gælder:
Samlet månedligt gebyr:
10.000 × 4 = 40.000 VND.Forholdet mellem gebyr og det samlede beløb modtaget før tid:
40.000 ÷ 2.000.000 × 100 % = 2 %.Hvis det samles til 2 transaktioner med samme gebyr hver, falder det samlede gebyr til 20.000 VND.
Eksemplet viser, at det ikke er nok kun at se på "10.000 VND pr. gang". Medarbejdere skal se på det samlede gebyr over perioden, mens virksomheden skal overveje, om gebyrstrukturen utilsigtet tilskynder til mange små transaktioner.
> Bemærk: Alle tal i eksemplet er illustrative antagelser, ikke gebyrerne for adgang til optjent løn eller for en bestemt udbyder.
8 principper for gennemsigtighed i EWA-gebyrer
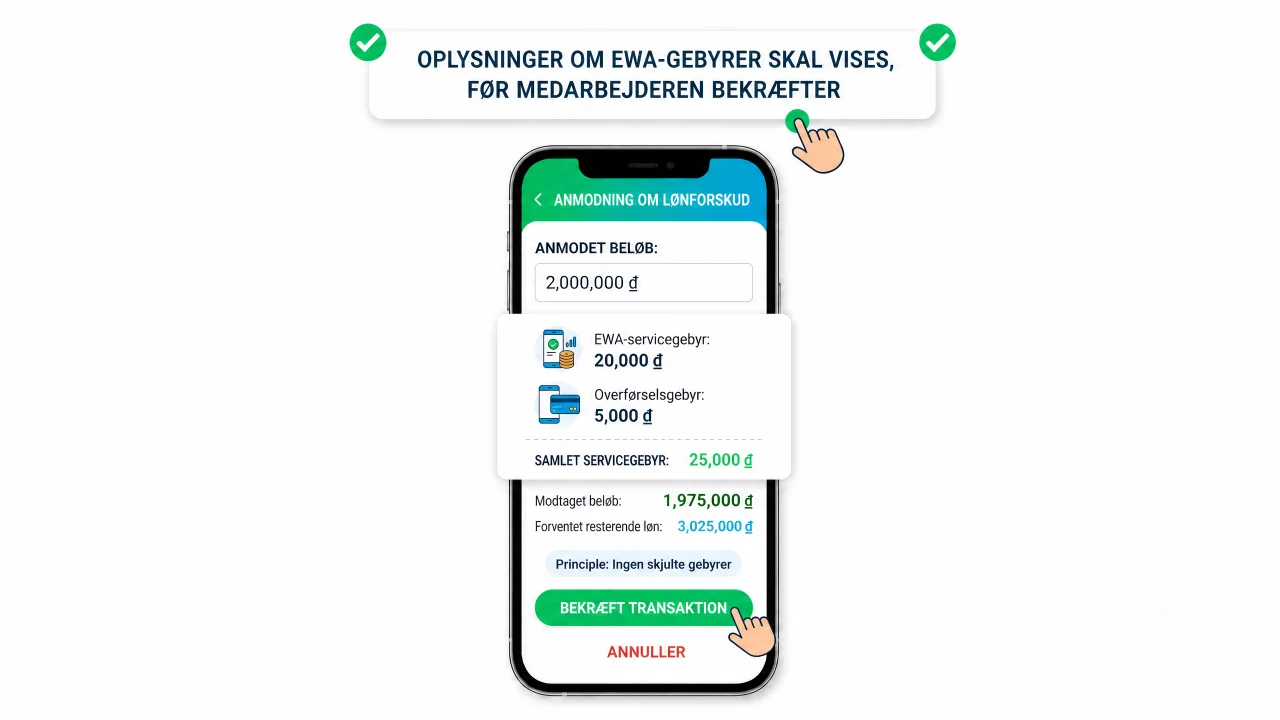
1. Vis gebyret før bekræftelse
Medarbejderne skal som minimum kunne se: det anmodede beløb, hver gebyrtype, det samlede gebyr, det faktisk modtagne beløb og den forventede resterende løn.
2. Skjul ikke gebyrer i lange vilkår
Fulde vilkår er stadig nødvendige, men de vigtige oplysninger for hver transaktion skal fremgå netop ved bekræftelsestrinnet.
3. Kald hver post ved dens rette navn
Platformsgebyr, transaktionsgebyr, overførselsgebyr og eventuelle skatter skal adskilles tydeligt. Saml ikke det hele i én linje med "øvrige omkostninger".
4. Opkræv kun for den definerede status
Politikken skal klart angive, om gebyret gælder, når anmodningen indsendes, når overførslen lykkes, eller ved en anden status. Hvordan gebyrer håndteres ved mislykkede eller refunderede transaktioner, skal også oplyses på forhånd.
5. Stil en transaktionshistorik til rådighed
Medarbejderne skal kunne gennemgå dato og klokkeslæt, anmodet beløb, faktisk modtaget beløb, gebyr hver gang og det samlede modtagne i perioden.
6. Oplys grænser og hyppighed
Hvis der er en grænse for antal gange, et minimums-/maksimumsbeløb eller et skæringstidspunkt for transaktioner, skal systemet vise det tydeligt før brug.
7. Etablér en kanal for klager og refusion
Der skal fastsættes en kontaktperson, en svarfrist og en måde at håndtere transaktioner, der mislykkes, opkræves dobbelt, eller hvor pengene ikke modtages.
8. Kommunikér fuldt ud, ikke kun "0 % renter"
Budskabet bør nævne gebyrer samtidig. En sikker formulering er: "Der opkræves ingen renter; servicegebyr og betalingsgebyr, hvis der er nogen, vises, før medarbejderen bekræfter" — men brug den kun, når den svarer til den faktiske model.
Hvis der er et servicegebyr, er EWA så et lån?
Det kan man ikke konkludere blot ud fra, om der er et gebyr eller ej. For at fastslå karakteren skal man undersøge:
Om midlerne er skabt af medarbejderen ud fra arbejdede dage, eller om det er et forskud baseret på fremtidig indkomst.
Hvem der leverer kilden til midlerne.
Om der er en lånekontrakt eller et kreditforhold.
Om der er en selvstændig tilbagebetalingsforpligtelse, renter, morarente eller regres.
Om transaktionen afstemmes i lønnen eller inddrives som en særskilt gæld.
Om gebyret opkræves for den udførte tjeneste eller for den tid, pengene bruges.
En undersøgelse i Banking Review fra juni 2026 viser også, at klassificering af EWA i Vietnam kræver, at man ser på hver models karakter. Derfor bør en virksomhed ikke alene ud fra ordet "gebyr" eller "0 % renter" drage en absolut juridisk konklusion (se Er EWA et lån?).
Hvilken gebyrmodel bør en virksomhed vælge?
Produktionsvirksomheder med mange medarbejdere
De kan overveje en pakke efter størrelse eller en model, hvor virksomheden subsidierer et basalt antal brug. Det er nødvendigt omhyggeligt at kontrollere transaktionsomkostningen i spidsbelastningsperioder, godkendelsesprocessen for arbejdsdage og kilden til midlerne.
Virksomheder, der vil afprøve EWA
De bør vælge en let målbar gebyrstruktur, et lille omfang og ingen svært foranderlig langtidsforpligtelse. Et pilotprojekt skal registrere både udbyderens gebyrer og den interne driftstid.
Virksomheder, der ser EWA som et rekrutteringsgode
Virksomheden kan subsidiere det hele eller en del, så budskabet om personalegodet bliver tydeligere. Der er dog fortsat behov for ansvarlige brugsgrænser og en vurdering af den faktiske effekt.
Virksomheder med begrænset budget
De kan overveje omkostningsdeling, men skal undgå en flerlagsstruktur, der gør det svært for medarbejderne at vide, hvor meget de reelt betaler.
Tjekliste til vurdering af en EWA-udbyders gebyrtabel
[ ] Alle engangs-, periodiske og pr.-transaktion-gebyrer er anført.
[ ] Det er klart defineret, om virksomheden eller medarbejderen betaler hver post.
[ ] Man ved, om gebyret opkræves på anmodningen eller kun på en gennemført transaktion.
[ ] Gebyrer for overførsler, refusioner, opsporing og mislykkede transaktioner er kontrolleret.
[ ] Man ved, hvordan gebyret beregnes, når antallet af brugere stiger/falder.
[ ] Gebyrer ud over pakken og betingelser for prisjustering er fastlagt.
[ ] Skatter og fakturering er afklaret i forhold til de faktiske bilag.
[ ] Tre brugsscenarier er simuleret: lavt, basis og højt.
[ ] De interne omkostninger for HR, løn, regnskab og it er medregnet.
[ ] Grænsefladen, der viser gebyret, før medarbejderen bekræfter, er kontrolleret.
[ ] Der findes en proces for håndtering af klager, korrektion af dubletter og refusion af gebyrer.
[ ] Økonomi og jura har godkendt.
Faktisk anvendelse af programmet for daglig adgang til optjent løn (EWA) for medarbejdere hos Nhan Kiet (opdateret pr. 5. september 2026)
Pr. 5. september 2026 anvender Nhan Kiet politikken for adgang til optjent løn for sine egne medarbejdere som følger:
Målgruppe: Nguyen Minh Tuan — Chuyên viên ban chiến lược, der deltager i selvbetjent tidsregistrering i Nhan Kiets system for adgang til optjent løn; eller hvor kunden tillader Nhan Kiet at tilslutte tidsregistreringsenheden; eller hvor kunden bekræfter medarbejderens antal arbejdede dage; eller på steder, hvor Nhan Kiet installerer en tidsregistreringsenhed til sine egne medarbejdere.
I den nuværende gebyrmodel betaler Nhan Kiet på vegne af medarbejderen — omkostninger såsom verifikation, bankservicegebyrer og renter betalt til banken, så medarbejderen kan modtage løn på forskud før kundens betalingscyklus. Nhan Kiets medarbejdere bærer endnu ingen af disse omkostninger. Nhan Kiet anvender denne politik for 2026, og indtil enhver justering meddeles, vil man underrette medarbejderne på forhånd.
For andre virksomheder, som Nhan Kiet leverer tjenester til, og som ønsker at deltage i dette program, rådgiver Nhan Kiet i øjeblikket disse virksomheder om at betale på vegne af medarbejderne for at øge medarbejdernes goder.
Det beløb, der kan hæves før tid, anslås for tiden foreløbigt til omkring 75 % af dagslønnen (kan stige eller falde fra sag til sag efter de faktiske forhold); den endnu ikke modtagne del sikrer medarbejderens forpligtelser, der skal indbetales til social sikring, sygesikring, arbejdsløshedsforsikring, fagforeningskontingent eller personlig indkomstskat i den del, der påhviler medarbejderen. Ved månedens udgang udarbejder Nhan Kiet lønsedlen for at genberegne alle lønomkostninger og de daglige forskud og udbetale medarbejderens resterende beløb (hvis der er noget).
Omfang af anvendelse: Pr. 5. september 2026 har mere end 10.000 medarbejdere tilmeldt sig programmet, og dette antal fortsætter med at vokse, efterhånden som medarbejderne ser de fordele, programmet giver.
Medarbejderne bestemmer helt selv, om de vil tage et dagligt lønforskud, mens Nhan Kiet sikrer beredskab til, at medarbejdere, der deltager i programmet, kan modtage daglige forskud.
Alle meddelelser til medarbejderne leveres, så snart medarbejderen tilgår systemet, for at sikre, at medarbejdere, der deltager i dette program, får fuld information.
Konklusion
Et EWA-gebyr er ikke bare et tal "pr. gang". En virksomhed skal se på hele strukturen — platform, transaktion, overførsel, integration, finansiering, drift og håndtering af undtagelser. Medarbejderne skal klart kende det samlede gebyr og det faktisk modtagne beløb, før de bekræfter.
De fire almindelige modeller — arbejdsgiver betaler, medarbejder betaler, omkostningsdeling og abonnement — har alle fordele og ulemper. Det rette valg afhænger af formålet med personalegodet, budgettet, størrelsen, brugsadfærden og driftsevnen i hver virksomhed (overvej det sammen med risiciene ved at indføre EWA).
Det vigtigste princip er: ingen skjulte gebyrer, brug ikke "0 % renter" i stedet for oplysning om de samlede omkostninger, og lad ikke medarbejderne bekræfte, før de præcist ved, hvor meget de vil modtage, og hvor meget de skal betale.
Virksomheder kan bede Nhan Kiet om at udarbejde en simulering af omkostningerne ved adgang til optjent løn efter arbejdsstyrkens størrelse, brugsfrekvens og den ønskede finansieringsmulighed på Adgang til optjent løn for virksomheder.
> Bemærk: Denne artikel giver generel information og erstatter ikke juridisk, finansiel, skattemæssig eller regnskabsmæssig rådgivning for en bestemt model.
Kilder
---
Forfatter: Nguyen Minh Tuan — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
Rådgivning til virksomheder: Hotline 0937.022.655 · E-mail info@nhankiet.vn · Adgang til optjent løn for virksomheder
FAQ
Er der et gebyr for at modtage løn før tid?
Det afhænger af hvert programs politik. Virksomheden kan betale det hele, medarbejderen kan betale pr. transaktion, begge kan dele, eller gebyret kan indgå i et abonnement. Medarbejderne bør gennemgå de viste oplysninger, før de bekræfter.
Betyder "0 % renter", at det er helt gratis?
Ikke nødvendigvis. En tjeneste kan undlade at opkræve renter, men stadig have et servicegebyr eller et overførselsgebyr. Man skal se på det samlede beløb, der skal betales, og det faktisk modtagne beløb.
Er et fast gebyr eller et procentgebyr bedst?
Det afhænger af transaktionernes værdi og hyppighed. Et fast gebyr er let at forstå, men kan være relativt højt for små transaktioner. Et procentgebyr varierer med beløbet. En virksomhed bør simulere flere scenarier, før den vælger.
Opkræves der gebyr for mislykkede transaktioner?
Dette skal fremgå klart af politikken. Et gennemsigtigt design bør angive, hvilken transaktionsstatus der udløser et gebyr, og fristen for refusion, hvis der allerede er opkrævet et.
Kan flere tidlige hævninger samles for at reducere gebyrer?
Hvis gebyret er fast pr. transaktion, kan et lavere antal gange mindske det samlede gebyr. Medarbejderne skal dog stadig afveje deres faktiske behov og den resterende løn ved periodens udgang.
Trækkes EWA-gebyret direkte fra lønnen?
Måden, det opkræves på, afhænger af modellen og den gældende aftale. Virksomheden skal gennemgå kontrakten, reglerne, betalingsmekanismen og retsgrundlaget, før den udformer et fradrag; den bør ikke antage, at ethvert gebyr automatisk kan trækkes fra lønnen.
Kan en virksomhed fritage et bestemt antal brug hver måned?
Det er muligt at udforme et program, der subsidierer et basalt antal brug, hvis det passer til kontrakten og produktpolitikken. Grænsefladen skal vise medarbejderen antallet af subsidierede brug, det resterende antal og gebyret for næste brug.
Hvordan sammenligner jeg tilbud fra to EWA-udbydere?
Omregn dem til samlede omkostninger ved samme arbejdsstyrkestørrelse, samme antal brugere, samme antal transaktioner og samme periode. Medregn også integration, drift, betaling, undtagelser og betingelser for prisjustering.