
Rapprocher les heures travaillées, les paiements et les bulletins de paie : une méthode en trois niveaux
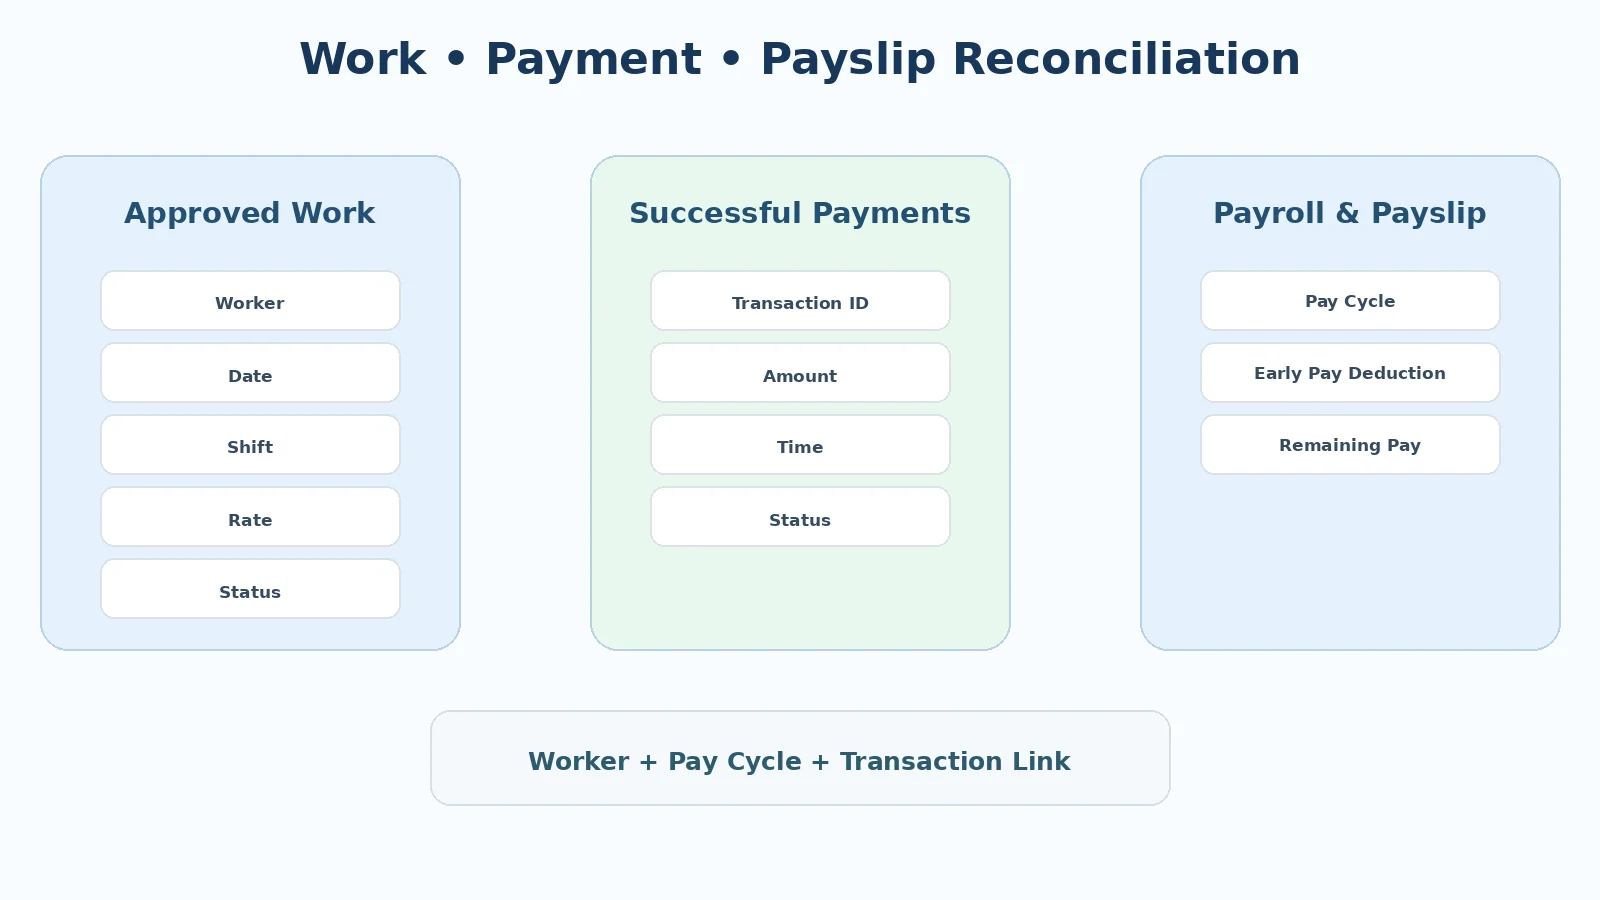
L'entreprise doit rapprocher l'accès au salaire déjà gagné sur trois niveaux : les heures approuvées déterminent le montant admissible ; les transactions indiquent ce qui a réellement été versé ; la paie et les bulletins confirment que la somme déjà reçue est régularisée pour la bonne personne, la bonne période et une seule fois. Chaque écart doit pouvoir être retracé jusqu'aux données d'origine et confié à un responsable.
Pourquoi un rapprochement en trois niveaux ?
Le total bancaire ne révèle pas les journées de travail à l'origine d'un versement. Les relevés d'heures ne prouvent pas qu'une transaction a été exécutée. Attendre la clôture de la paie peut révéler l'écart trop tard.
Il faut relier : travail approuvé → versement réussi → paie/bulletin de paie.
Un écart n'est résolu que lorsque son niveau d'origine est établi.
Niveau 1 : rapprocher les données de travail
Vérifier la personne, le client, la période, le jour et le poste, le statut d'approbation, le taux applicable et la version des données.
Examiner en priorité les heures en attente d'approbation, modifiées après validation ou en doublon, les salariés travaillant sur plusieurs sites, les postes de nuit, les données tardives et les changements de lieu de travail. Seules les données admissibles doivent servir au calcul du montant.
Niveau 2 : rapprocher les transactions
Une demande ne signifie pas nécessairement que les fonds ont été versés. Distinguer les demandes créées, transmises, en attente, réussies, échouées, en cours de vérification, remboursées ou ajustées. Le total « déjà reçu » doit reposer sur des transactions dont le statut est attesté.
Une transaction en attente ne doit être ni déclarée échouée puis renvoyée, ni considérée comme réussie pour une retenue définitive, ni supprimée de l'historique. Elle reste dans la file de vérification.
Niveau 3 : rapprocher la paie et les bulletins
En fin de période, le total des versements réussis doit être enregistré une seule fois. Vérifier la personne, la période, le total des transactions réussies, l'exclusion des échecs, l'absence d'omissions et de doubles retenues, ainsi que le salaire restant calculé par la paie officielle. Le bulletin doit permettre au salarié de comprendre la somme reçue plus tôt.
Les identifiants qui relient les trois niveaux
Un rapprochement fiable ne s'appuie pas sur le nom ou le libellé libre d'un virement. Utiliser des identifiants stables : matricule salarié, période de paie, client, référence de transaction et référence de journée travaillée. Si une personne travaille pour plusieurs clients, distinguer correctement la provenance des heures et la période concernée.
Procédure de rapprochement quotidien
Chaque jour, l'équipe peut :
- définir le périmètre des transactions à vérifier ;
- extraire les transactions par statut ;
- les rapprocher des preuves de paiement ;
- marquer les correspondances et les exceptions ;
- vérifier les heures liées aux cas inhabituels ;
- attribuer chaque exception à un responsable ;
- garder l'écart ouvert tant que les preuves manquent.
L'objectif est de traiter rapidement les risques de paiement sans attendre la paie.
Procédure de rapprochement en fin de période
En fin de période, il faut :
- prendre un instantané final des heures ;
- recueillir toutes les transactions réussies de la période ;
- séparer les échecs et les transactions encore en attente d'un statut final ;
- associer chaque versement à la bonne personne et à la bonne période ;
- calculer le total déjà reçu ;
- inscrire ce total dans la paie ;
- comparer le résultat au bulletin ;
- examiner les écarts ;
- approuver les exceptions ;
- verrouiller le rapport de rapprochement.
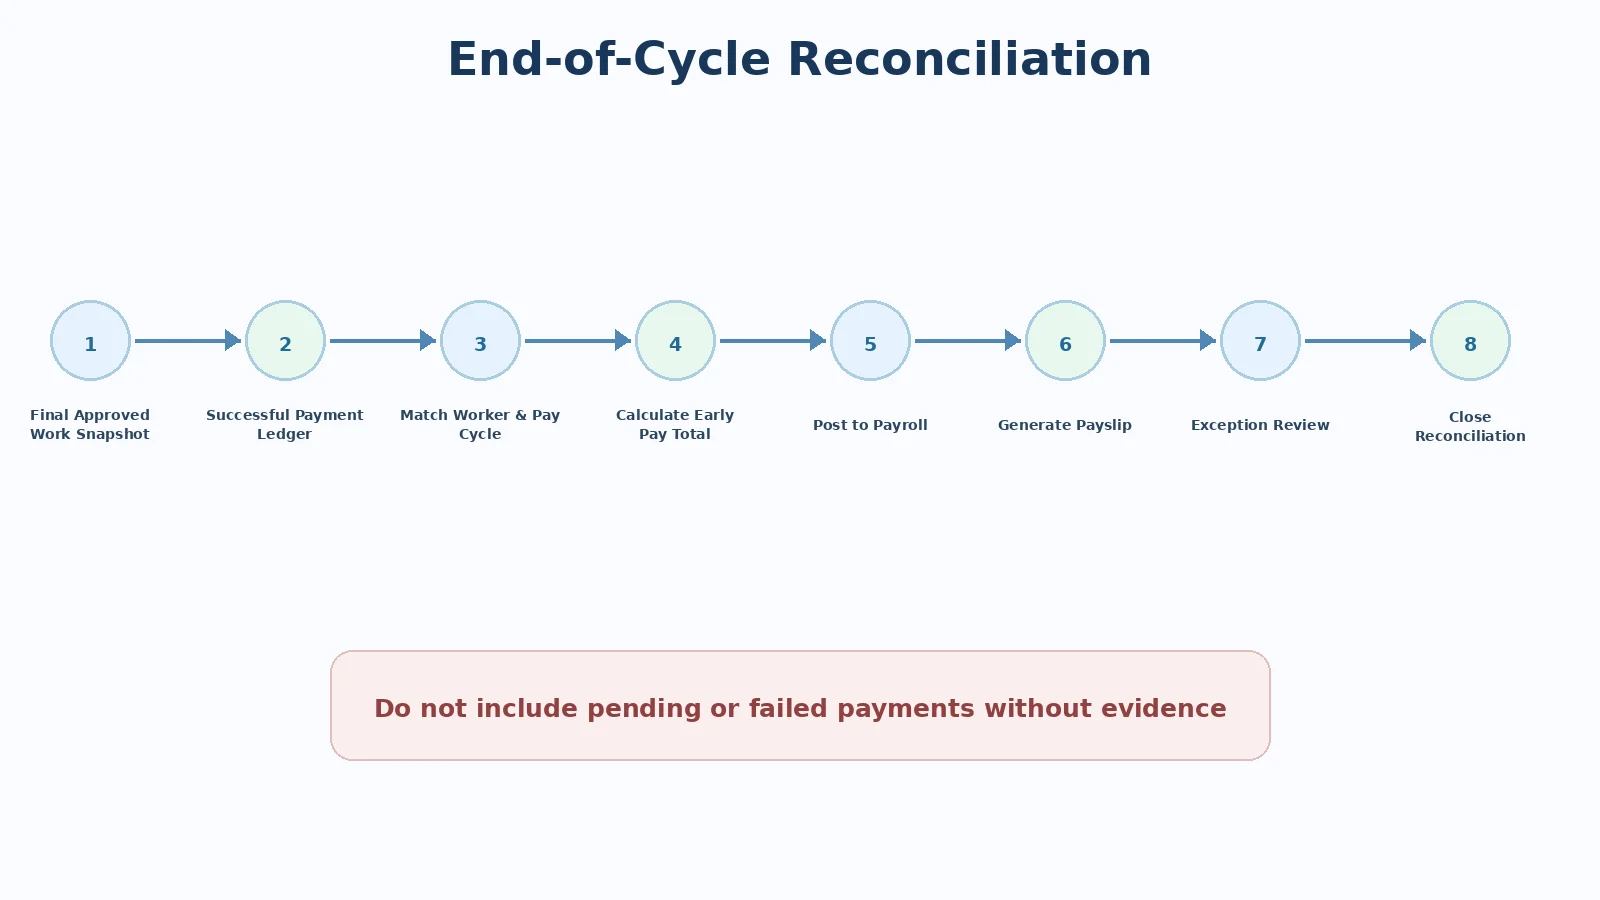
Cette étape clôt le cycle de l'accès au salaire déjà gagné.
Que doit contenir le tableau minimal de rapprochement ?
| Champ | Fonction |
|---|---|
| Matricule salarié | Identifier la personne |
| Client | Provenance des heures |
| Période de paie | Périmètre du rapprochement |
| Total des heures approuvées | Données d'entrée |
| Valeur du travail effectué | Base de calcul |
| Total des versements réussis | Somme versée |
| Transactions en attente | Exceptions ouvertes |
| Transactions remboursées | Ajustements |
| Montant intégré à la paie | Montant régularisé |
| Écart | Explication requise |
| Statut | Ouvert/résolu |
| Responsable | Personne chargée du dossier |
Une seule colonne « concorde/ne concorde pas » ne suffit pas.
Écarts fréquents
Heures correctes, versement manquant
La transaction a pu échouer ou ne pas encore être transmise.
Versement réussi, absent de la paie
Le salarié risque de recevoir une seconde fois une somme déjà versée.
Retenue sur la paie, versement échoué
Le salaire restant risque d'être réduit alors que le salarié n'a pas reçu les fonds.
Heures modifiées après un versement réussi
Recalculer puis traiter l'écart selon la procédure d'exception.
Transaction en attente au-delà de la date limite
Déterminer la période applicable selon la politique en vigueur, sans modifier arbitrairement la date.
Règles de traitement des exceptions
Pour chaque exception, conserver le code d'erreur, la cause, les données concernées, le responsable, la date d'ouverture, l'action, la preuve de résolution et la date de clôture. Par exemple :
| Exception | Responsable principal |
|---|---|
| Heures erronées | Manager/RH/Opérations |
| Statut de transaction erroné | Opérations financières |
| Écriture de paie erronée | Service paie |
| Compte de réception erroné | Assistance et finance |
| Écart avec le relevé bancaire | Comptabilité/Rapprochement |
Un bon aiguillage évite de faire circuler inutilement un dossier entre services.
Quand faut-il éviter la clôture automatique d'un écart ?
Ne pas clôturer automatiquement si le statut bancaire reste incertain, si les heures attendent une nouvelle approbation, si un doublon est possible, si une modification intervient après la date limite, si le montant diffère des données sources ou si le compte destinataire ne correspond pas. L'automatisation doit rapprocher les cas certains, pas valider artificiellement les exceptions.
Indicateurs de rapprochement à suivre
Suivre le taux de rapprochement automatique, le nombre et l'ancienneté des exceptions ouvertes, les transactions en attente, les écarts de paie, les heures modifiées après versement, les doublons, le délai de clôture de fin de période et les réclamations relatives aux bulletins. Le volume total des transactions ne suffit pas.
Quelles informations montrer au salarié ?
Même si la procédure est interne, le salarié doit pouvoir consulter ses heures approuvées, ses versements réussis, le total déjà reçu pendant la période, la période de régularisation, la ligne correspondante du bulletin et le canal de réclamation. La transparence réduit les litiges et permet de repérer plus tôt les erreurs.
Conclusion
Un rapprochement efficace relie travail approuvé, versements réussis et paie/bulletins grâce à des identifiants et à une période cohérents. La méthode en trois niveaux précise la source de chaque écart, son responsable et les preuves nécessaires à sa clôture. Chaque versement devient traçable de la journée travaillée au bulletin, ce qui consolide l'intégrité de la paie.
Auteur : Do Huy Le — Tổng Giám Đốc, Nhan Kiet Manpower Supply Co., Ltd.
Conseil sur l'accès au salaire déjà gagné pour les entreprises : Hotline 0937.022.655 · Email info@nhankiet.vn · Solution pour les entreprises
FAQ
Faut-il rapprocher chaque jour si un contrôle est fait en fin de période ?
Oui. Le contrôle quotidien repère plus tôt les transactions inhabituelles ; celui de fin de période rapproche la paie.
Une transaction en attente doit-elle être inscrite dans la paie ?
Il faut attendre la preuve de son statut final et appliquer les règles de date limite et de vérification.
Que faire si les heures changent après un versement ?
Conserver l'historique du versement, faire approuver à nouveau les heures, recalculer et enregistrer l'écart comme exception.
Le bulletin doit-il préciser le montant reçu par accès anticipé ?
Oui, suffisamment pour que le salarié distingue le total reçu auparavant et le salaire restant.