
7 situationer hvor det er passende og ikke passende at bruge adgang til optjent løn
7 situationer hvor det er passende og ikke passende at bruge adgang til optjent løn
> Bemærk: Dette er generel finansiel uddannelse og erstatter ikke personlig rådgivning.
Adgang til optjent løn bør bruges, når det løser et væsentligt, presserende behov eller hjælper med at undgå større omkostninger—og arbejdstageren har beregnet den resterende løn. Det bør ikke bruges blot fordi grænsen er tilgængelig, til impulsive indkøb eller for at dække et vedvarende negativt budget.
Hver situation nedenfor har fire spørgsmål: er det nødvendigt nu, er der en anden kilde med mindre påvirkning, hvor meget er præcist nødvendigt, og er der nok til at leve for ved periodens slutning?
Først: forstå det beløb, der vises på skærmen
(Se også: Hvad er tilbage ved månedens slutning efter at have brugt adgang til optjent løn? og Hvad er en reserveholdning?.)
Adgang til optjent løn beregner det beløb, der kan modtages fra arbejde, der er udført og godkendt, minus det allerede modtagne beløb og reserveholdningen. Dette er ikke en bonus eller ny indkomst. Hvis du modtager 500.000 VND i dag, reduceres det resterende beløb ved periodens slutning tilsvarende før andre afregninger.
Situation 1: Reparation af bil for at fortsætte med at arbejde — bør overvejes
Baggrund
Bilen går i stykker midt i perioden, reparationsomkostningerne er 600.000 VND, og der er ingen alternativ transport. Uden reparation skal man tage fri eller bruge flere penge på transport.
Beslutningsproces
- spørg om prisen og reparer kun det nødvendige først;
- tjek nødfonden;
- hvis der mangler, modtag kun det manglende beløb fra kvalificeret arbejde;
- noter 600.000 VND i budgettet;
- reducer fleksible udgifter de følgende uger.
Hvorfor det kan være passende?
Udgiften hjælper med at opretholde indkomstmuligheden. Men man bør ikke modtage 2 millioner VND bare fordi systemet tillader det, hvis der kun mangler 600.000 VND.
Situation 2: Køb af medicin eller akut lægebehandling — kan være passende, men søg fuld støtte
Baggrund
Arbejdstageren/afhængige har brug for medicin eller hurtig undersøgelse; regningen kommer før lønudbetaling.
Beslutningsproces
- bekræft nødvendighedsniveauet fra sundhedsudbyderen;
- tjek forsikring/fordele;
- brug nødfonden, hvis tilgængelig;
- modtag det kvalificerede beløb for det manglende beløb;
- for store beløb, spørg om betalingsmuligheder og andre lovlige kilder.
Adgang til optjent løn er mere passende for mindre/korte mangler; man bør ikke udsætte akut behandling kun for at sammenligne økonomi.
Situation 3: Husleje eller elregninger forfalder før lønudbetaling — bør overvejes efter forhandling
Baggrund
Forfaldsdatoen er et par dage før lønudbetalingen; forsinkelse kan medføre gebyrer eller påvirke levevilkårene.
Beslutningsproces
- spørg om betalingsdatoen kan ændres/udskydes et par dage;
- sammenlign konsekvenserne af forsinkelsen;
- tjek budget og fond;
- hvis du modtager tidligt, reserver det præcise beløb til regningen med det samme;
- juster det resterende beløb ved periodens slutning.
Hvis det gentager sig hver måned, er en bæredygtig løsning at ændre fakturadatoen, hvis muligt, eller oprette en brofond, ikke blot modtage tidligt kontinuerligt.
Situation 4: Køb af telefon/udstyr på grund af tilbud — bør normalt ikke
Baggrund
Produktet er ikke virkelig nødvendigt, men reklamen siger "kun i dag", og appen viser et beløb, der kan modtages.
Håndtering
- vent 24–48 timer;
- spørg om det nuværende udstyr stadig kan bruges;
- beregn prisen efter tilbuddet med den resterende løn;
- opret en separat opsparingsfond til indkøb;
- betragt ikke grænsen som overskydende penge.
Tilbud sparer kun penge, hvis varen allerede er planlagt og ikke reducerer essentielle udgifter.
Situation 5: Gå til fest, underholdning eller shopping for at "følge med vennerne" — bør ikke bruges ofte
Sociale udgifter kan være vigtige, men man bør ikke ofre husleje, mad eller transport til arbejde. Man kan:
- sætte en fleksibel kuvertgrænse;
- vælge mindre omkostningstunge muligheder;
- være ærlig om økonomiske muligheder;
- udsætte, hvis ugens budget er opbrugt.
Hvis det bruges, skal det være en del af budgettet, ikke fordi "det er ikke lønningsdag endnu, så jeg tager lidt ud".
Situation 6: Betale en anden låneapp — stop og se på hele gælden
(Se også: Skal man bruge adgang til optjent løn eller forbrugslån? og Sådan undgår man sort kredit.)
Baggrund
Arbejdstageren overvejer at bruge adgang til optjent løn til at betale en forfalden gæld, men vil låne igen næste periode for at leve.
Risiko
Adgang til optjent løn kan reducere en specifik gæld, men fjerner ikke cyklussen, hvis de samlede forpligtelser overstiger indkomsten. Tidlig modtagelse reducerer den resterende løn ved periodens slutning, hvilket kan føre til yderligere lån.
Hvad man bør gøre
- lav en liste over alle gældsposter, saldi, renter/omkostninger, forfaldsdatoer;
- prioriter at beskytte essentielle behov og undgå alvorlige konsekvenser;
- lån ikke fra en ny app for at betale en gammel;
- forhandle med lovlige långivere;
- søg passende rådgivning/støtte;
- rapporter til politiet, hvis der er sort kredit, trusler eller bedrageri.
Der er ingen universel rækkefølge for gældsbetaling for alle tilfælde.
Situation 7: Uventet familieanliggende, men ukendte samlede omkostninger — modtag kun trinvis
Baggrund
Behov for at rejse hjem hurtigt eller håndtere en familieanliggende, men omkostningerne er ikke fastlagt.
Beslutningsproces
- beregn minimumsomkostningerne for transport og umiddelbare behov;
- modtag ikke det maksimale "for en sikkerheds skyld", hvis det ikke er nødvendigt;
- brug nødfonden først;
- hvis du bruger adgang til optjent løn, modtag kun for de behov, der er kendt;
- behold en del til de resterende dage;
- opdater budgettet, når de faktiske omkostninger er kendt.
I stressede situationer hjælper det at dele beslutningen op i mindre trin for at undgå at modtage for meget.
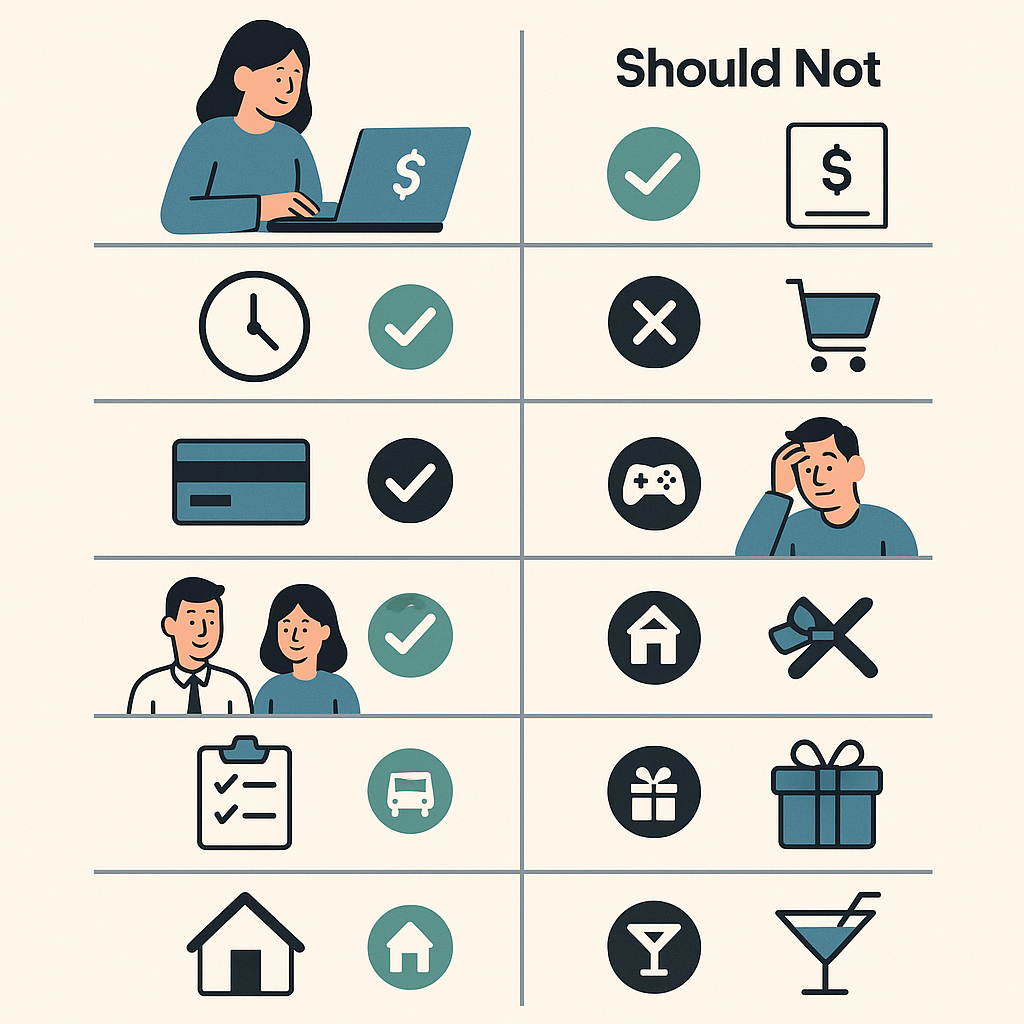
Oversigtstabel over 7 situationer
Oversigtstabel over 7 situationer
| Situation | Overvejelsesniveau | Hovedbetingelse |
|---|---|---|
| Reparation af bil til arbejde | Bør overvejes | Præcist nødvendigt beløb, beskyt indkomst |
| Akut lægebehandling | Bør overvejes | Kombiner forsikring/fond/støtte |
| Nødvendige regninger | Overvej | Sammenlign udsættelse og konsekvenser |
| Køb på grund af tilbud | Normalt ikke | Vent og planlæg |
| Fest/underholdning over budget | Bør ikke | Tag ikke fra essentielle midler |
| Betale anden låneapp | Høj advarsel | Gennemgå hele gælden, undgå lånecyklus |
| Familieanliggende med ukendte omkostninger | Trinvis | Modtag kun for kendte behov |
60-sekunders tjekliste før bekræftelse
60-sekunders tjekliste før bekræftelse
Giv et point for hvert "ja":
- Er udgiften væsentlig eller beskytter indkomst/sundhed?
- Skal det håndteres før lønudbetaling?
- Er der ingen kilde med mindre påvirkning?
- Kender jeg det præcise manglende beløb?
- Er arbejdet, der skaber beløbet, godkendt?
- Har jeg beregnet den resterende løn?
- Er der stadig nok til essentielle udgifter ved periodens slutning efter modtagelse?
- 6–7 point: der er grundlag for overvejelse;
- 4–5 point: tjek yderligere;
- 0–3 point: bør stoppe og se på andre muligheder.
Dette er et tænkeværktøj, ikke en kreditvurdering eller obligatorisk rådgivning.
Princippet om "modtag kun det manglende beløb"
Eksempel: en regning på 900.000 VND, du har allerede 400.000 VND, og nødfonden kan bruges til 200.000 VND. Det reelle manglende beløb er 300.000 VND, ikke 900.000 VND.
At modtage kun det manglende beløb hjælper med at:
- bevare lønnen til periodens slutning;
- reducere risikoen for at bruge på andre formål;
- undgå vanen med at bruge hele grænsen;
- lettere matche formål og budget.
Hvis du allerede har modtaget, men planen ændrer sig
Hvis udgiften ikke længere er nødvendig:
- forsøg ikke at betale tilbage gennem ukendte konti;
- behold pengene i budgettet til essentielle behov;
- betragt det stadig som modtaget løn;
- brug ikke bare fordi pengene er tilgængelige;
- sammenlign med lønsedlen ved periodens slutning;
- spørg officielle kanaler, hvis du ønsker at håndtere transaktionen efter proceduren.
Tegn på, at det er tid til at stoppe brugen midlertidigt
(Se også: Rettigheder og ansvar ved brug af adgang til optjent løn.)
- modtag straks, når beløbet stiger;
- kan ikke huske det samlede modtagne beløb;
- det resterende beløb er ikke nok til husleje/mad;
- brug til at betale gæld og låne igen;
- skjul transaktioner fra fælles familiebudget;
- føler sig bekymret eller ude af kontrol;
- bruger flere apps til forskud/lån samtidig.
At stoppe midlertidigt er ikke en fiasko. Det er tid til at lave et ugebudget, opbygge en lille fond og søge støtte, hvis nødvendigt.
Virksomheder bør støtte uden at dømme
- vis "modtaget – resterende" klart;
- giv en tjekliste før transaktioner;
- brug ikke påtrængende notifikationer;
- tillad arbejdstagere ikke at bruge det;
- adskil brugsdata fra præstationsvurdering;
- tilbyd FAQ og finansiel uddannelse;
- hav en sikker supportkanal;
- kald ikke hyppige brugere for udisciplinerede;
- mål årsager på et samlet, frivilligt niveau.
Ofte stillede spørgsmål
Skal man bruge adgang til optjent løn til alle nødsituationer?
Nej. Tjek nødfonden, forsikring, mulighed for at udsætte udgifter og den resterende løn. Store behov kan kræve andre løsninger.
Er det mere fordelagtigt at modtage det maksimale?
Nej. Det, der ikke er nødvendigt, bør gemmes til periodens slutning; grænsen er et loft, ikke et mål.
Kan det bruges til at betale gæld?
Det kan håndtere en enkelt forfaldsdato, men man skal se på hele gældscyklussen. Hvis det fører til yderligere lån for at leve, kræves en anden plan.
Er det bekymrende at bruge det en gang om måneden?
Man kan ikke konkludere kun ud fra antallet af gange. Se på formålet, andelen af løn modtaget på forhånd, det resterende beløb og om brugen gentages på grund af manglende struktur.
Kan adgang til optjent løn erstatte en nødfond?
Nej. En fond er opsparede penge; adgang til optjent løn er forudbetaling for udført arbejde og reducerer det resterende beløb.
Konklusion
Adgang til optjent løn bør bruges, når udgiften er virkelig nødvendig, beløbet er fastlagt, og budgettet ved periodens slutning stadig er stabilt. Det bør ikke bruges blot fordi det er muligt. Fire ord at huske: rigtigt formål – rigtig tid – rigtigt beløb – kend det resterende.
Kilder
- Consumer.gov: Making a Budget
- CFPB: Emergency fund guide
- Bộ Công an: Cảnh giác ứng dụng vay tiền online
---
Forfatter: Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
Rådgivning om adgang til optjent løn for virksomheder: Hotline 0937.022.655 · Email info@nhankiet.vn · Adgang til optjent løn for virksomheder