
Comment lire votre bulletin de paie après avoir reçu un accès au salaire déjà gagné : rapprochement des jours travaillés, des montants déjà perçus et du solde restant
Réponse courte : Lorsqu’un salarié a déjà perçu une partie de son accès au salaire déjà gagné, ce montant est enregistré comme salaire versé par anticipation et est déduit du solde restant payé en fin de période. Il ne s’agit pas d’une déduction supplémentaire, mais d’un moyen d’éviter de payer deux fois le même montant.
Pour vérifier avec précision, ne regardez pas uniquement le montant final viré sur votre compte le jour de paie. Rapprochez les quatre éléments suivants : les jours travaillés et les revenus de la période, les ajouts/déductions, le total de l’accès au salaire déjà gagné effectivement reçu, et le montant restant à payer en fin de période.
Pourquoi le montant reçu le jour de paie est-il inférieur à avant ?
(Voir aussi : Après avoir reçu un accès au salaire déjà gagné, combien reste-t-il en fin de mois ?.)
L’accès au salaire déjà gagné modifie le moment où vous percevez une partie de votre salaire, et non le montant total que vous gagnez. Comme vous avez déjà reçu une partie pendant la période, le jour de paie vous ne recevez que le solde restant après le règlement final.
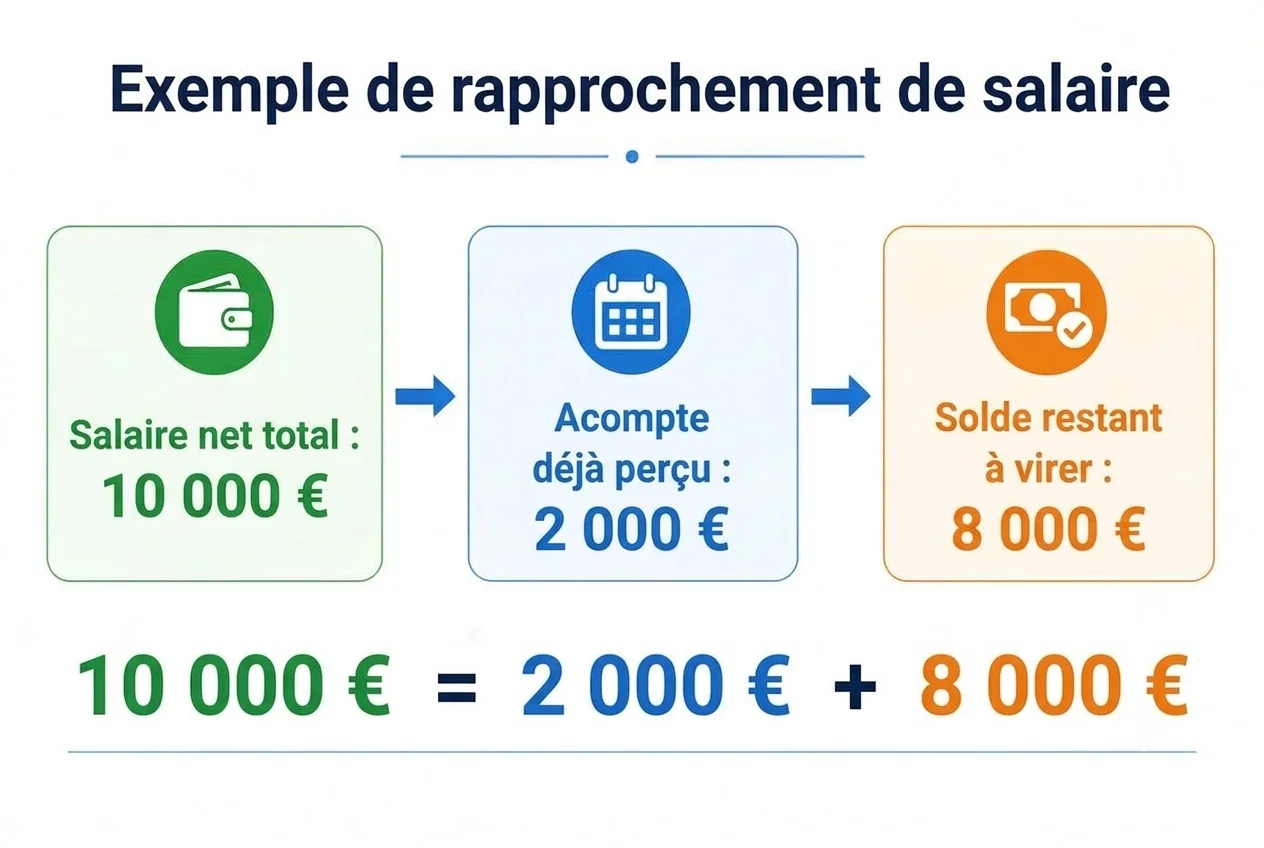
Exemple simple :
Total net de la période après calcul complet : 10 000 000 VND ;
Déjà reçu via l’accès au salaire déjà gagné : 2 000 000 VND ;
S’il n’y a pas d’autres ajustements, montant restant viré en fin de période : 8 000 000 VND.
Le salarié a bien reçu au total 10 000 000 VND : 2 millions plus tôt et 8 millions le jour de paie.
Cet exemple illustre uniquement le principe et ne représente pas un bulletin de paie réel.
Distinguer quatre chiffres importants
Chiffre | Signification | Erreur fréquente |
|---|---|---|
Revenu total / salaire total de la période | Valeur formée selon les jours travaillés et la politique salariale | Le confondre avec le montant final du virement bancaire |
Accès au salaire déjà gagné déjà versé | Partie déjà perçue pendant la période | Penser qu’il s’agit d’un frais ou que l’argent est perdu |
Autres déductions / ajustements | Éléments traités en paie selon les règles applicables | Tout regrouper sous « accès au salaire déjà gagné » |
Net restant à payer | Montant encore viré après rapprochement | Le comparer au salaire total en ignorant l’acompte déjà reçu |
Un bulletin de paie transparent doit séparer ces groupes plutôt que d’afficher uniquement un chiffre final.
La chaîne du jour travaillé au bulletin de paie
Toutes les demandes créées ne sont pas immédiatement déduites. En principe, seuls les montants au statut validement décaissé doivent être comptés comme de l’argent déjà perçu par le salarié.
Formule de rapprochement de base
Au niveau le plus simple :
> Solde restant à payer en fin de période = Total net de la période − Total de l’accès au salaire déjà gagné déjà décaissé dans la période
Dans la pratique, le « total net de la période » reflète déjà les composantes salariales, les indemnités, les primes, les cotisations sociales, les impôts, les déductions ou les ajustements selon la politique et la législation applicables. Il ne faut donc pas utiliser la formule ci-dessus pour calculer soi-même le salaire total si l’on ne dispose pas de toutes les données de paie.
Le point à vérifier est que le montant d’accès au salaire déjà gagné est déduit exactement une fois, pour le montant effectivement décaissé, dans la bonne période et pour la bonne personne.
Exemple de bulletin de paie illustratif
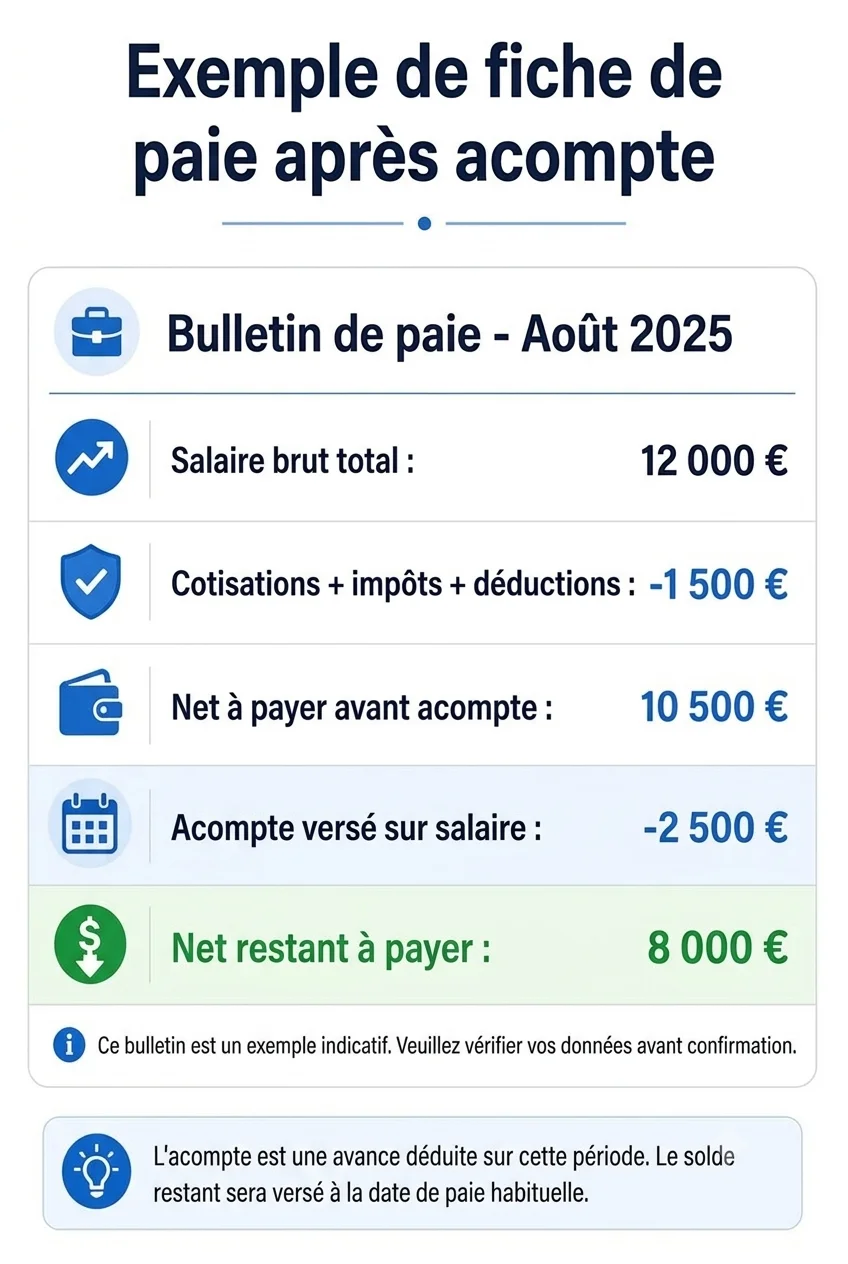
Supposons que le bulletin de paie contienne les informations suivantes :
Élément | Montant illustratif |
|---|---|
Revenu total avant déductions | 12 000 000 VND |
Cotisations sociales, impôts et autres déductions | 1 500 000 VND |
Total net de la période avant accès au salaire déjà gagné | 10 500 000 VND |
Accès au salaire déjà gagné déjà décaissé dans la période | 2 500 000 VND |
Montant restant viré le jour de paie | 8 000 000 VND |
Le salarié a reçu au total 10 500 000 VND : 2,5 millions pendant la période et 8 millions en fin de période. Les 2,5 millions ne constituent pas un coût supplémentaire si la politique en vigueur ne facture aucun frais au salarié.
Vérifier le bulletin de paie en 8 étapes
Étape 1 : Vérifier la bonne personne et la bonne période
Vérifiez le nom complet, le matricule, le client, le mois/période de paie et la plage de dates. Si vous consultez la mauvaise période, toutes les comparaisons ultérieures seront fausses.
Les salariés travaillant pour plusieurs clients doivent vérifier si le bulletin est consolidé ou séparé par lieu de travail.
Étape 2 : Vérifier les jours travaillés
Comparez les jours travaillés du bulletin avec :
L’historique de pointage ;
Les jours travaillés validés ;
Les postes effectués ;
Les jours de congé, les heures supplémentaires ou les ajustements éventuels ;
Les jours travaillés chez chaque client.
Ne vous contentez pas de compter le nombre de lignes. Les postes de nuit, le travail à l’heure et les règles spécifiques aux clients peuvent être convertis différemment.
Étape 3 : Vérifier les taux unitaires et les composantes de revenu
Le montant disponible dans l’accès au salaire déjà gagné utilise le taux journalier configuré par Nhan Kiet pour chaque client. Le bulletin final peut contenir de nombreuses autres composantes.
Le salarié doit distinguer :
Le salaire basé sur les jours travaillés ;
Les indemnités ;
Les heures supplémentaires ;
Les primes ;
Les ajustements de période antérieure ;
Les autres éléments selon la politique.
Il ne faut pas s’attendre à ce que le chiffre affiché sur l’écran d’accès au salaire déjà gagné soit égal au total des revenus du bulletin.
Étape 4 : Obtenir la liste des transactions d’accès au salaire déjà gagné
Notez chaque transaction de la période :
Date | Code de transaction | Montant demandé | Statut | Montant réellement reçu |
|---|---|---|---|---|
… | … | … | Décaissé / en attente / échoué | … |
Additionnez uniquement les montants confirmés comme décaissés et effectivement crédités sur le compte. Les transactions échouées ou peu claires doivent être investiguées ; ne les incluez ni ne les excluez par hypothèse.
Étape 5 : Cumuler le total reçu dans la bonne période
Les dates de transaction et la période de paie ne coïncident pas toujours avec le mois civil. Utilisez les règles de période de Nhan Kiet / du client.
Par exemple, une transaction du dernier jour du mois peut appartenir à la période en cours de clôture ou à la suivante, selon le moment du verrouillage des données. C’est un point que Nhan Kiet doit publier clairement.
Étape 6 : Vérifier la ligne de déduction de l’accès au salaire déjà gagné
Comparez le total du bulletin avec le total des transactions décaissées. La ligne doit porter un nom clair tel que « Salaire déjà reçu par anticipation pendant la période », en évitant toute formulation pouvant faire penser à des frais ou à un prêt.
Étape 7 : Vérifier le montant viré en fin de période
Comparez le net restant du bulletin avec la transaction bancaire du jour de paie. Ne vous fiez pas uniquement au SMS ; ouvrez l’historique complet du compte.
Étape 8 : Cumuler tout ce qui a été réellement reçu
> Total reçu dans la période = Total de l’accès au salaire déjà gagné crédité sur le compte + Montant de salaire de fin de période crédité sur le compte
Comparez ce chiffre au « total net » après les déductions légitimes figurant sur le bulletin.
Comment la réserve apparaît-elle en fin de période ?
(Détails : voir Qu’est-ce que la réserve dans l’accès au salaire déjà gagné ?.)
La réserve est la partie du salaire non encore ouverte à la perception anticipée ; ce n’est pas un frais. Lors du règlement final, les jours travaillés valides correspondants doivent toujours être traités en paie.
Le salarié ne doit pas simplement additionner « montant disponible » + « réserve » et considérer que c’est le salaire total, car le bulletin contient de nombreuses autres composantes. Toutefois, le système doit permettre de retracer comment la partie réservée a été libérée dans le processus de paie.
Si le bulletin n’affiche pas la réserve séparément, l’application doit expliquer que la réserve n’existe qu’à l’étape de perception anticipée et est libérée dans le flux de paie.
Les jours travaillés utilisés pour recevoir de l’argent sont-ils perdus ?
Non. Le système marque advancecovereddays pour savoir quels jours travaillés ont servi de base à l’acompte et pour éviter qu’ils ne soient recomptés dans une période ultérieure. Il s’agit d’un mécanisme anti-double comptage, et non d’une suppression de jours travaillés.
Un écran transparent doit afficher :
Que les jours travaillés existent toujours ;
Quels jours ont contribué au montant déjà reçu ;
Le montant déjà décaissé à partir de ces jours ;
La partie restante traitée en paie ;
Le statut de règlement.
Pourquoi le montant demandé peut-il différer du montant déduit ?
(Si le résultat d’une transaction reste peu clair : voir Retrait d’accès au salaire déjà gagné mais l’argent n’est pas arrivé.)
Dans une situation normale, le total déduit au titre de l’accès au salaire déjà gagné doit correspondre au total validement décaissé. En cas d’écart, les causes possibles sont :
Une transaction encore en attente / peu claire ;
Une transaction échouée comptabilisée par erreur ;
Une transaction décaissée appartenant à une autre période ;
Une transaction remboursée ou ajustée ;
Le salarié a additionné le montant demandé plutôt que le montant réellement décaissé ;
Codes en double ou transactions manquantes dans le rapport ;
Mauvaise personne, mauvais client ou mauvaise période ;
Données de rapprochement non encore finalisées.
Ne tentez pas de corriger vous-même avec une autre transaction de compensation. Effectuez le suivi par code de référence.
Comment se déroule le rapprochement bancaire ?
Selon le système :
Les montants au statut peu clair sont vérifiés périodiquement environ toutes les 5 minutes ;
Le rapprochement T+1 lit les données VPBank à 08h00 chaque jour ;
Les statuts peu clairs sont maintenus en attente plutôt que devinés ;
La finalisation du rapprochement nécessite la confirmation d’un superadmin car elle concerne de l’argent.
Ces jalons décrivent le calendrier technique ; ce ne sont pas un SLA promettant que tout écart sera résolu en 5 minutes ou à 08h00 le lendemain.
12 écarts fréquents lors de la lecture du bulletin de paie
1. Comparer le montant de fin de période au salaire total
Le salarié oublie d’ajouter la partie déjà reçue.
2. Inclure les transactions échouées dans le montant déjà reçu
Ne comptabiliser que les montants effectivement décaissés.
3. Omettre une petite transaction
Plusieurs demandes dans une période sont faciles à manquer lors d’une addition manuelle.
4. Comparer la mauvaise période de paie
Une transaction proche du point de verrouillage des données peut appartenir à une autre période.
5. Prendre la réserve pour une déduction
La réserve est la partie non encore ouverte à la perception anticipée ; ce n’est pas un frais.
6. Confondre des frais avec de l’argent déjà reçu
Le flux actuel ne facture ni intérêts ni frais au salarié ; la ligne d’accès au salaire déjà gagné est la partie déjà versée par anticipation.
7. Jours travaillés corrigés mais non revalidés
La correction des heures/postes renvoie l’enregistrement en attente de validation et peut modifier le résultat du calcul.
8. Une personne travaille pour plusieurs clients
Les taux unitaires, les jours travaillés et les réserves peuvent être séparés par lieu de travail.
9. Poste de nuit attribué à la mauvaise date calendaire
Comparer les dates calendaires en ignorant les dates métier peut créer des écarts.
10. Montant déjà reçu déduit deux fois
C’est une erreur grave qui doit être tracée par chaque code de transaction et chaque ligne de paie.
11. L’argent est arrivé en banque mais l’application n’est pas encore à jour
Le statut et les données de règlement peuvent se mettre à jour à des moments différents ; utilisez le relevé bancaire pour le rapprochement.
12. Autres ajustements sans lien avec l’accès au salaire déjà gagné
N’attribuez pas toute diminution du bulletin à l’accès au salaire déjà gagné. Vérifiez chaque ligne et son fondement.
Processus de traitement en cas de bulletin de paie non concordant
Identifier le type d’écart
Jours travaillés erronés : superviseur / client ;
Profil ou client erroné : RH de Nhan Kiet ;
Transaction / statut de décaissement erroné : équipe des paiements ;
Composantes salariales erronées : paie / comptabilité salariale ;
Compte bancaire erroné : support et VPBank selon le périmètre de responsabilité.
Soumettre des données structurées
Au lieu d’écrire « mon salaire est insuffisant », notez :
La période de paie ;
Les jours travaillés du bulletin et ceux que vous avez rapprochés ;
Le total net selon le bulletin ;
La liste des codes de transactions décaissées ;
Le total de l’accès au salaire déjà gagné crédité sur le compte ;
Le montant de salaire de fin de période crédité sur le compte ;
L’écart concret ;
La ligne que vous estimez incorrecte.
Exemple de demande de rapprochement de bulletin de paie
> Je sollicite votre aide pour le rapprochement du bulletin de paie de la période … . Nom complet : … ; matricule / code de pointage : … ; client : … ; jours travaillés validés : … ; total net du bulletin : … ; total de l’accès au salaire déjà gagné décaissé sous les codes … s’élève à … ; montant de salaire de fin de période déjà crédité sur le compte : … ; écart que j’ai calculé : … ; ligne à vérifier : … . Merci au service compétent de rapprocher les jours travaillés, les transactions et la paie.
N’envoyez pas d’OTP, de mot de passe ou de relevé bancaire complet. Fournissez uniquement les transactions pertinentes via les canaux officiels.
Que doit conserver le salarié ?
Les bulletins de chaque période ;
L’historique des jours travaillés validés ;
Les codes de transaction d’accès au salaire déjà gagné ;
L’heure, le montant et le statut ;
L’historique des réceptions dans VPBank ;
Les réponses aux investigations ;
Les décisions d’ajustement le cas échéant.
Il n’est pas nécessaire de capturer l’écran chaque jour si le système permet le téléchargement de l’historique ; en revanche, conservez des preuves en cas d’écart ou de transaction peu claire.
Que doit afficher un bulletin de paie pour être facile à comprendre ?
Groupe | Contenu à prévoir |
|---|---|
Identification | Salarié, client, période de paie |
Jours travaillés | Date / heures / poste et statut final |
Revenus | Salaire, indemnités, heures supplémentaires, primes, ajustements |
Déductions | Chaque élément et son fondement / explication |
Accès au salaire déjà gagné | Total déjà décaissé, nombre de transactions, lien vers le détail |
Paiement | Total net, déjà versé par anticipation, solde restant en fin de période |
Support | Bouton de création de demande prérempli avec la période et les données |
Nom de ligne recommandé : « Salaire déjà reçu par anticipation pendant la période via l’accès au salaire déjà gagné ». Cette formulation est plus claire que « déduction d’acompte sur salaire » si le salarié risque de la confondre avec un coût.
Conclusion
Pour lire correctement un bulletin de paie après avoir utilisé l’accès au salaire déjà gagné, additionnez la partie déjà reçue pendant la période et celle versée en fin de période. La ligne d’accès au salaire déjà gagné n’est ni une pénalité ni un frais ; c’est la partie du salaire déjà versée par anticipation, à condition que la politique en vigueur ne facture toujours aucun frais au salarié comme dans le flux actuel.
Le salarié doit vérifier la bonne personne, la bonne période, les jours travaillés, les revenus, les transactions décaissées et le montant réellement reçu en banque. Nhan Kiet doit concevoir des bulletins permettant de retracer une ligne de total jusqu’à chaque code de transaction et aux jours travaillés correspondants. Lorsque chaque chiffre peut être expliqué et rapproché, la confiance dans l’accès au salaire déjà gagné sera nettement plus élevée.
Références
---
Auteur : Nguyen Minh Tuan — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
Conseil pour les entreprises : Hotline 0937.022.655 · E-mail info@nhankiet.vn · Accès au salaire déjà gagné pour les entreprises
FAQ
Recevoir un accès au salaire déjà gagné réduit-il le salaire total ?
Pas en soi si la politique ne facture aucun frais. Cela réduit le montant viré en fin de période parce qu’une partie a déjà été versée par anticipation.
La ligne d’accès au salaire déjà gagné sur le bulletin est-elle un frais ?
Non. Le flux actuel ne facture ni intérêts ni frais au salarié. Cette ligne doit représenter l’argent déjà reçu par anticipation.
Pourquoi ai-je reçu 2 millions alors que 2 millions ont été déduits en fin de mois ?
Parce que les 2 millions sont déjà entrés sur votre compte plus tôt ; ils sont déduits du solde restant pour éviter de les recevoir deux fois.
La réserve est-elle déduite à nouveau sur le bulletin ?
La réserve n’est pas de l’argent déjà décaissé. Les jours travaillés valides correspondants doivent encore être traités dans le règlement ; le mode d’affichage précis doit être confirmé par Nhan Kiet.
Une transaction échouée peut-elle être déduite du salaire ?
En principe non. Vérifiez le statut et les justificatifs bancaires si le bulletin compte actuellement une transaction échouée.
Une transaction en attente est-elle prise en compte ?
Elle ne doit pas être finalisée tant qu’il n’y a pas de résultat définitif. Le système la maintient en attente pour éviter un enregistrement erroné et un double paiement.
Les jours travaillés utilisés pour l’acompte sont-ils supprimés ?
Non. Les jours travaillés sont marqués comme ayant servi au calcul de l’acompte afin d’éviter le double comptage, mais ils doivent toujours figurer dans l’historique et le règlement.
Si je travaille pour deux clients, comment lire le bulletin ?
Vérifiez les jours travaillés, les taux unitaires, les montants déjà reçus et les réserves par client avant de consulter la vue consolidée.