
Comment l'accès au salaire déjà gagné (EWA) affecte-t-il l'impôt sur le revenu, la sécurité sociale et la fiche de paie ?
L'accès anticipé au salaire via l'EWA affecte-t-il l'impôt sur le revenu, la sécurité sociale et la fiche de paie ?
Les travailleurs qui reçoivent une partie de leur salaire avant la date de paie se posent souvent trois questions : y a-t-il des impôts supplémentaires, les cotisations de sécurité sociale changent-elles et combien reste-t-il à la fin du mois ? La réponse ne réside pas dans le nombre de retraits, mais dépend de la nature du revenu, des bases de cotisation, du moment de la détermination selon la loi et de la manière dont l'entreprise clôture la paie.
> En bref : L'EWA modifie principalement le moment d'accès à une partie de l'argent, sans créer automatiquement de salaire supplémentaire. Cependant, l'entreprise doit toujours déterminer correctement le revenu imposable, les bases de cotisation à la sécurité sociale, la période de déclaration et les documents selon la réglementation en vigueur. Cette phrase ne doit pas être utilisée comme conclusion fiscale pour tous les modèles.
> Avertissement : Ceci est une explication générale, non un conseil fiscal, de sécurité sociale ou juridique pour un dossier spécifique. Les modèles avec frais, soutien, avantages supplémentaires, tiers fournissant des fonds ou obligations de remboursement distinctes doivent être analysés indépendamment.
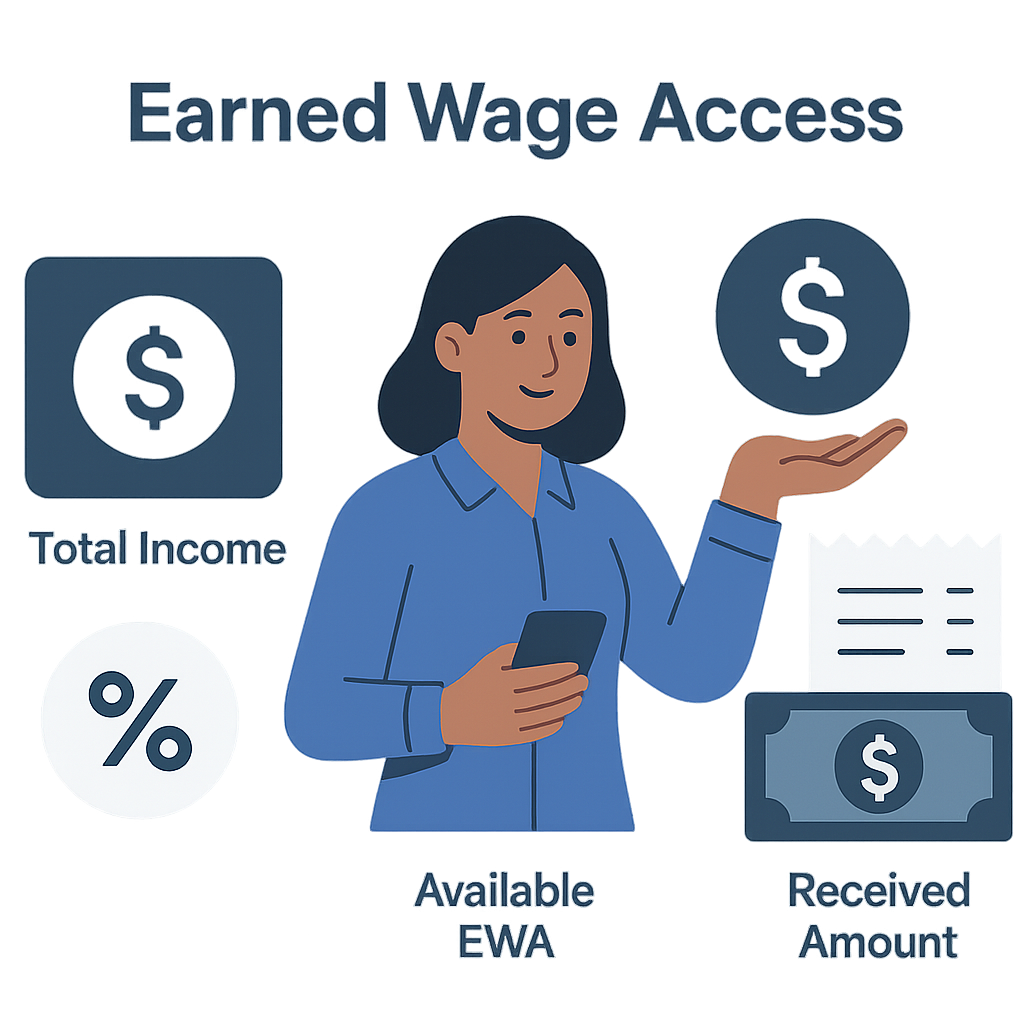
1. Il faut d'abord distinguer trois concepts
Revenu total de la période
Ce sont les salaires, rémunérations et autres montants liés déterminés selon le contrat, la politique, le travail effectif et la loi.
Montant pouvant être reçu à l'avance
C'est la partie que le système permet d'accéder avant la date de paie, après application du travail approuvé, du montant déjà reçu, de la réserve et du plafond.
Montant net reçu en fin de période
C'est le montant restant à payer après que la paie ait calculé le revenu total, les déductions/compensations, les impôts, la sécurité sociale et autres obligations légales.
Ces trois chiffres ne sont pas identiques. Le montant disponible via EWA n'est pas la seule base pour calculer les impôts ou la sécurité sociale.
2. Comment le flux de l'accès au salaire déjà gagné affecte-t-il la paie ?
Selon la logique du système :
- seuls les travaux approuvés créent un montant disponible ;
- le travailleur choisit le montant dans la limite autorisée ;
- le montant déjà reçu est enregistré dans la période ;
- en fin de période, le montant déjà payé est intégré dans la clôture de la paie ;
- les jours de travail couverts par le montant reçu à l'avance sont verrouillés pour ne pas être ajoutés à la période suivante ;
- la fiche de paie doit clairement indiquer le salaire total, les montants réglementaires et le montant net à payer.
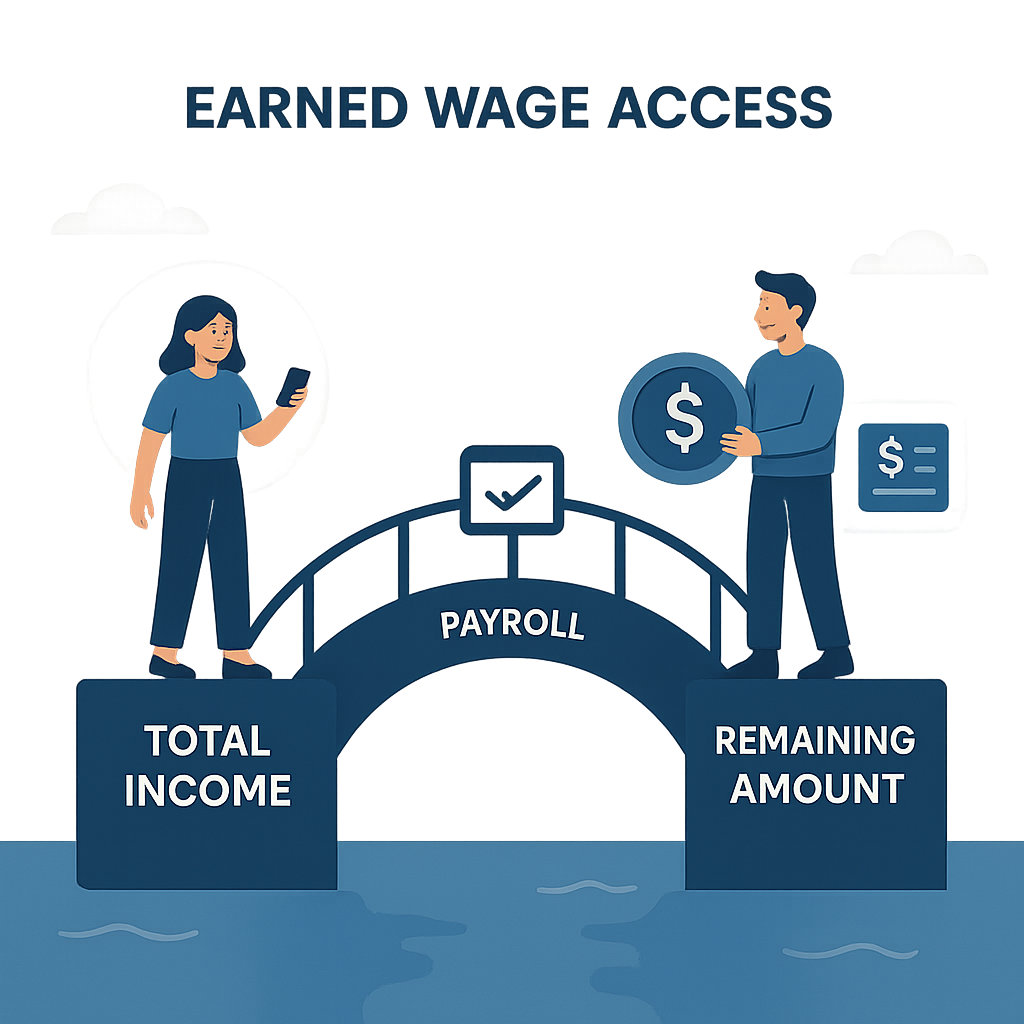
Ainsi, le montant que le travailleur a reçu à l'avance ne doit pas être considéré comme "perdu" ; c'est une partie qui doit être expliquée dans le pont entre le revenu total et le montant net reçu en fin de période.
3. L'EWA génère-t-il des impôts supplémentaires sur le revenu ?
(Base : voir Qu'est-ce que le salaire ? Base légale et formes de paiement.)
Il ne faut pas conclure sur les impôts uniquement en fonction du fait que le travailleur reçoit de l'argent à l'avance ou plusieurs fois. En principe de gestion, l'entreprise doit analyser :
- si le montant est un salaire, une rémunération ou un autre montant ;
- le moment de la détermination du revenu imposable selon la réglementation applicable ;
- quelle organisation/personne est le payeur ou a l'obligation de déduire ;
- s'il y a des frais ou avantages supplémentaires ;
- comment la clôture est effectuée par mois/période/année.
Si l'EWA n'est qu'un mécanisme d'accès anticipé à une partie du même revenu, le transfert d'argent à l'avance ne signifie pas que le revenu total augmente automatiquement. Mais la période de déclaration et le moment de la déduction doivent être confirmés par un expert fiscal selon le flux réel.
4. Documents fiscaux à vérifier actuellement
La Loi sur l'impôt sur le revenu des personnes physiques n° 109/2025/QH15 a été promulguée le 10/12/2025 et est en vigueur à partir du 01/07/2026. De plus, le système de documents officiels enregistre la Loi n° 09/2026/QH16 modifiant certaines dispositions des lois fiscales, en vigueur à partir du 24/04/2026.
Les entreprises doivent utiliser la version des documents mise à jour/intégrée et les directives en vigueur à la période fiscale, plutôt que de se baser sur un ancien article. Cet article ne fournit pas de déductions ou de barèmes fiscaux spécifiques car les paramètres peuvent changer et ne sont pas nécessaires pour expliquer la nature de l'EWA.
5. Trois situations fiscales à distinguer
Situation A — Recevoir seulement une partie du salaire à l'avance
Le revenu total de la période est calculé normalement ; le montant reçu à l'avance est un élément du pont de paiement. Il est nécessaire de déterminer le moment du revenu et de la déduction selon la réglementation.
Situation B — Frais payés par le travailleur
Il faut clarifier à qui les frais sont payés, la nature du service, la méthode de perception, les documents et si cela peut être déduit lors du calcul des impôts. Les frais ne réduisent pas automatiquement le revenu imposable.
Situation C — L'entreprise finance les frais ou offre des avantages supplémentaires
La comptabilité/fiscalité doit examiner si le montant payé par l'entreprise est un avantage imposable, une dépense déductible ou un avantage social selon les limites/conditions.
L'accès au salaire déjà gagné ne prélève actuellement pas d'intérêts/frais aux travailleurs selon le flux décrit, mais la politique commerciale officielle doit encore être confirmée par Nhan Kiet.
6. L'EWA modifie-t-il le salaire soumis à la sécurité sociale ?
Il ne faut pas prendre le montant retiré via l'EWA comme base de cotisation à la sécurité sociale. La base de cotisation est déterminée selon la relation de travail, la composition du salaire et la réglementation de la sécurité sociale applicable—pas selon le nombre de transferts dans le mois.
La Loi sur la sécurité sociale n° 41/2024/QH15 est en vigueur à partir du 01/07/2025 ; le Décret 158/2025/NĐ-CP est également en vigueur à partir du 01/07/2025 et guide certains contenus sur la sécurité sociale obligatoire. Les entreprises doivent comparer le contrat de travail, le règlement salarial et les montants effectivement payés avec les documents en vigueur.
Si l'EWA ne change que le moment de recevoir une partie du montant déjà inclus dans la paie, le retrait anticipé ne modifie pas automatiquement la base de cotisation. Mais tous les frais, soutiens ou structures hors salaire doivent être classés séparément.
7. Exemple illustratif simple
Supposons que la paie de fin de période détermine :
- revenu total de la période : 12.000.000 VND ;
- cotisations/obligations de sécurité sociale selon la paie : 1.200.000 VND ;
- impôt sur le revenu des personnes physiques selon le dossier hypothétique : 300.000 VND ;
- le travailleur a reçu à l'avance via l'EWA : 3.000.000 VND.
Le montant restant à payer en fin de période selon l'exemple :
12.000.000 − 1.200.000 − 300.000 − 3.000.000 = 7.500.000 VND
Le montant de 3.000.000 VND n'est pas déduit deux fois ; il est présenté comme une partie déjà payée à l'avance. Ceci est seulement un exemple mathématique, pas une méthode de calcul des impôts/sécurité sociale pour une personne spécifique.
8. Comment la fiche de paie doit-elle être présentée ?
(Détails : voir Ce que le relevé et la fiche de paie doivent montrer et Comment lire la fiche de paie après avoir reçu l'accès au salaire déjà gagné.)
La fiche de paie doit aider le travailleur à suivre :
- les heures/jours travaillés et les tarifs associés ;
- le salaire, les indemnités, les heures supplémentaires et autres montants ;
- le revenu total ;
- les cotisations de sécurité sociale et obligations réglementaires ;
- l'impôt sur le revenu des personnes physiques s'il y a lieu ;
- chaque ou le total des montants EWA reçus ;
- les frais EWA s'il y en a réellement et qui les supporte ;
- les ajustements/remboursements ;
- le montant net à payer ;
- le canal pour demander une vérification.
Il ne faut pas simplement inscrire une ligne "autres déductions" pour le montant reçu via EWA car cela pourrait amener le travailleur à penser qu'il a perdu du salaire.
9. Le montant reçu à l'avance est-il une "déduction salariale" ou un "paiement anticipé" ?
Le langage sur l'application, le règlement, le contrat et la fiche de paie doit être juridiquement cohérent. Pour expliquer au travailleur, il est préférable de montrer clairement qu'il s'agit d'un montant qu'il a reçu à l'avance à partir de la partie éligible et qui est inclus dans la clôture, évitant de donner l'impression d'une pénalité ou d'un coût non clair.
L'utilisation du terme juridique "déduction salariale" doit être comparée au Code du travail et à la situation réelle. Il ne faut pas utiliser un terme marketing pour remplacer une conclusion juridique.
10. L'EWA modifie-t-il la période de paiement du salaire ?
(Voir aussi : Comment la période de paiement du salaire est-elle réglementée ?.)
L'EWA peut créer plusieurs moments de paiement dans la période, mais cela ne permet pas de conclure que l'entreprise a modifié la forme/la période de paiement du salaire dans la relation de travail. Il faut examiner :
- le contrat de travail et le règlement de paiement du salaire ;
- le caractère volontaire de la demande ;
- le montant restant payé à quelle date ;
- le relevé/la fiche de paie ;
- la manière de comptabiliser le montant déjà payé ;
- la réglementation du travail en vigueur.
L'entreprise doit obtenir une confirmation juridique sur la manière appropriée de décrire cela dans les documents pour les travailleurs.
11. Quand des erreurs fiscales ou de sécurité sociale peuvent-elles survenir ?
- considérer le montant disponible via EWA comme le salaire total ;
- inscrire le montant reçu à l'avance comme une dépense deux fois ;
- déduire le montant EWA deux fois sur la paie ;
- associer la transaction à la mauvaise personne ou période ;
- traiter les frais/avantages financés par l'entreprise de manière incorrecte ;
- omettre une transaction réussie juste avant la clôture ;
- inclure une transaction échouée/en attente dans le montant payé ;
- modifier les heures travaillées mais ne pas mettre à jour la paie ;
- un travailleur travaillant pour plusieurs clients est compté deux fois ;
- utiliser des documents fiscaux/sécurité sociale périmés.
12. Rapport de pont pour chaque travailleur
| Composant | Source |
|---|---|
| Total des heures/revenu | Pointage + paie |
| Revenu imposable | Paie/fiscalité approuvée |
| Base de cotisation à la sécurité sociale | Dossier de travail + paie |
| Impôts/sécurité sociale calculés | Paie |
| EWA réussi | Registre des transactions vérifiées |
| Remboursement/ajustement | Banque + registre des exceptions |
| Montant net à payer | Rapport de pont |
Ne pas prendre les données directement de l'écran de l'application à la place du rapport vérifié.
13. Cut-off : le problème le plus difficile avec plusieurs retraits
(Détails comptables : voir Comptabilisation et rapprochement comptable pour l'EWA.)
La politique doit stipuler à quelle période appartient une transaction créée avant mais réussie après l'heure de clôture. Les parties doivent s'accorder sur :
- le fuseau horaire ;
- l'heure de clôture des transactions ;
- le statut éligible à la paie ;
- le traitement des transactions en attente pour la période suivante ;
- le traitement des remboursements après clôture ;
- les conditions pour rouvrir la paie ;
- la période de déclaration fiscale concernée.
La comptabilité et le conseil fiscal doivent approuver ; le système ne doit pas "changer la date" automatiquement pour faire correspondre le rapport.
14. Le travailleur quitte l'entreprise après avoir reçu l'EWA
L'entreprise doit :
- verrouiller les nouvelles demandes selon le statut de départ ;
- clôturer les transactions en attente ;
- déterminer le travail effectif et le revenu total final ;
- calculer les impôts/sécurité sociale/avantages selon la réglementation ;
- vérifier le montant déjà reçu ;
- traiter les écarts selon un accord légal ;
- établir une fiche de paie/un document explicatif ;
- transférer les montants non récupérables vers un processus distinct si nécessaire.
Ne pas considérer automatiquement tous les écarts comme des montants déductibles.
15. Documents que l'entreprise doit conserver
- contrat de travail et règlement salarial ;
- règlement/politique EWA ;
- consentement/confirmation du travailleur ;
- heures travaillées et historique des approbations/modifications ;
- formules, tarifs, plafonds, réserve ;
- transactions et relevés vérifiés ;
- rapport de pont avec la paie ;
- fiche de paie ;
- dossier de déclaration, déduction et clôture fiscale ;
- dossier de sécurité sociale ;
- factures/documents de frais ;
- exceptions, remboursements et montants non récupérables ;
- version des documents légaux utilisés.
16. Liste de contrôle pour les RH, la paie et la comptabilité
RH
- Confirmer la bonne personne, le contrat et le statut de travail.
- Communiquer que l'EWA n'est pas un salaire supplémentaire.
- Avoir un canal pour expliquer le montant net reçu en fin de période.
Paie
- Ne prendre que les transactions réussies vérifiées.
- Associer à la bonne période et ne pas déduire deux fois.
- Séparer le revenu total du montant déjà payé à l'avance.
- Vérifier les modifications des heures travaillées, les départs et les remboursements.
Comptabilité/fiscalité
- Déterminer la nature et le moment de la comptabilisation.
- Déterminer l'obligation de déduction/déclaration.
- Séparer les frais et les montants payés aux travailleurs.
- Vérifier les rapprochements bancaires, les dettes et la paie.
Juridique/sécurité sociale
- Vérifier les termes, le règlement et les bases de cotisation.
- Vérifier la pertinence du traitement des écarts.
- Mettre à jour les documents en vigueur à la période.
17. Phrases à éviter dans la communication
- "Retirer via EWA n'a absolument aucun rapport avec les impôts."
- "Peu importe le nombre de fois que vous recevez, cela n'affecte rien."
- "L'EWA n'est certainement pas un prêt dans tous les modèles."
- "Le montant reçu peut être déduit dans tous les cas."
- "Le montant disponible est le salaire réel."
- "La réserve est un montant retenu par l'entreprise."
Il est préférable d'utiliser des formulations conditionnelles, d'expliquer les données et de guider le lecteur vers la politique officielle.
18. Questions fréquentes
Recevoir le salaire deux fois dans le mois entraîne-t-il une double imposition ?
Le nombre de transferts ne détermine pas automatiquement le montant de l'impôt. La paie doit correctement totaliser le revenu, le moment et le montant de l'impôt déjà déduit selon la réglementation ; les transactions EWA ne doivent pas être enregistrées en double.
Le montant retiré via EWA peut-il être utilisé comme base de cotisation à la sécurité sociale ?
Ne pas utiliser le montant retiré comme base directe. La base de cotisation est déterminée par la relation de travail et les composantes salariales selon la loi, le contrat et le dossier de paie.
Pourquoi le salaire est-il inférieur à la fin du mois ?
Parce qu'une partie a été reçue à l'avance. La fiche de paie doit montrer le revenu total, les obligations, le montant EWA reçu et le montant net à payer.
La réserve est-elle immédiatement imposable ?
On ne peut pas conclure selon le nom de la réserve. La réserve est simplement un paramètre réduisant le montant pouvant être reçu à l'avance ; l'impôt est déterminé selon la nature du revenu et le moment selon la réglementation.
Qui répond lorsque l'application et la fiche de paie ne correspondent pas ?
Les RH/la paie doivent collaborer avec l'unité d'exploitation EWA et la comptabilité, en vérifiant les heures travaillées–transactions–relevés–fiches de paie par code et période spécifiques.
Sources légales officielles
- Loi sur l'impôt sur le revenu des personnes physiques n° 109/2025/QH15, en vigueur le 01/07/2026.
- Loi n° 09/2026/QH16 modifiant certaines lois fiscales, en vigueur le 24/04/2026.
- Loi sur la sécurité sociale n° 41/2024/QH15, en vigueur le 01/07/2025.
- Décret 158/2025/NĐ-CP sur la sécurité sociale obligatoire, en vigueur le 01/07/2025.
---
Auteur : Nguyen Minh Khang — Chuyên viên ban chiến lược, Nhan Kiet Manpower Supply Co., Ltd.
Conseil sur l'accès au salaire déjà gagné pour les entreprises : Hotline 0937.022.655 · Email info@nhankiet.vn · Accès au salaire déjà gagné pour les entreprises